
共有名義で片方死亡したときの相続登記申請書の書き方は?記入例や必要書類も解説


共有名義の不動産で片方が死亡した場合、その人の共有持分は原則として相続人が引き継ぐことになります。不動産の共有者が自動的に持分を取得できるわけではありません。
亡くなった方が所有していた共有持分は相続財産となり、相続によって相続人へ承継されます。その権利関係を登記記録に反映するため、相続登記を行う必要があります。
このとき必要になるのが「相続登記申請書」です。法務省が用意しているものですが、相続登記申請書のイメージは下記の通りです。
引用元: 法務局「<記載例>登記申請書」
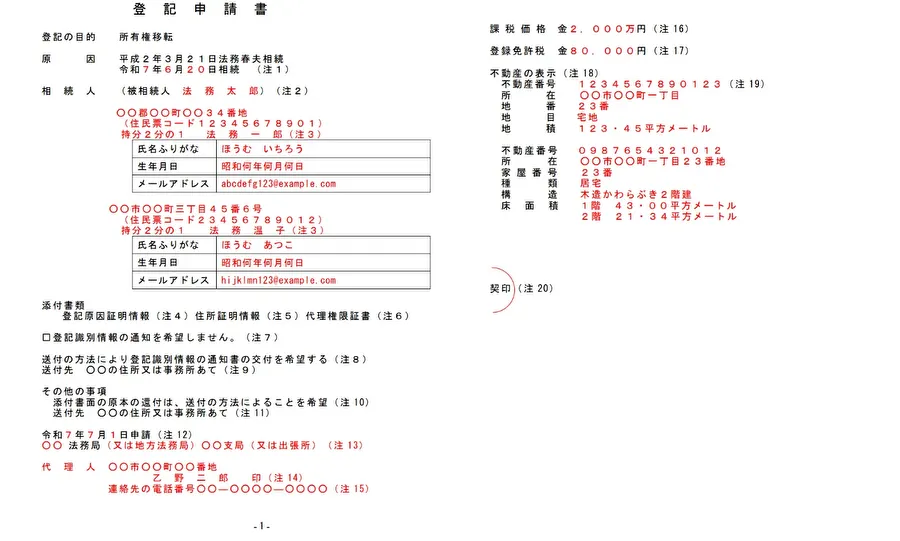
相続登記申請書には登記の目的や原因、相続人の情報、不動産の表示などを記載する必要があります。共有名義の不動産で片方が死亡した場合は、亡くなった方が所有していた共有持分を相続人が承継し、その権利関係を登記記録に反映するため、通常の相続登記とは書き方が異なる部分があります。
例えば、夫婦で不動産を2分の1ずつ共有しており、妻が死亡して夫がその持分を相続するケースでは、登記申請書には次のような事項を記載します。
- 登記の目的:妻(氏名)持分全部移転
- 原因:令和○年○月○日 相続
- 相続人:新たに持分を取得する人の住所・氏名・取得持分
- 被相続人:相続人欄に「(被相続人 ○○)」として氏名を記載
- 不動産の表示:登記事項証明書に記載された内容
なお、2024年4月1日から相続登記は義務化されており、相続によってその不動産を取得したことを知った日から3年以内に相続登記を申請しなければなりません。正当な理由なく義務に違反すると10万円以下の過料の対象となる可能性があり、これは2024年4月1日前の相続にも経過措置があります
そのため、共有名義で片方死亡した場合も、できるだけ早めに相続登記を進めることが重要です。
もっとも、相続登記申請書は記載項目が多く、特に共有名義の不動産では「持分の書き方」や「登記の目的の記載方法」などで迷うことが少なくありません。実際、申請書の書き方を誤ってしまい、法務局から補正を求められるケースも多く見られます。
こうした手続きの煩雑さや、他の共有者・相続人とのやり取りに疲れ、「自分の持分だけを売却して共有関係から抜け出したい」と考える方も少なくありません。弊社では、1,600超の士業と連携し、共有持分の査定・買取に対応しています。「自力で手続きを進めるべきか、手放すべきか」でお悩みの場合もお気軽にご相談ください。
本記事では、共有名義の不動産で片方死亡した場合の相続登記申請書の書き方について、具体的な記入例をもとに解説していきます。また、申請書を作成する際に間違えやすいポイントや、相続登記に必要となる書類についてもあわせて解説します。
共有名義で片方死亡した際の相続登記申請書に記載する項目
共有名義不動産の一方が死亡し、遺産分割協議などにより、相続人1人が被相続人の共有持分2分の1をすべて取得する場合、一例として登記申請書は次のように記載します。
登記の目的 山本 花子 持分全部移転
原 因 令和○年○月○日 相続
相続人(被相続人 山本 花子)
東京都板橋区△△
持分2分の1 山本 一郎(申請人)
氏名ふりがな やまもと いちろう
生年月日 昭和○年○月○日
メールアドレス xxxx@example.com
連絡先の電話番号 03-YYYY-YYYY
添付情報
登記原因証明情報
住所証明情報
令和○年○月○日申請
東京法務局板橋出張所
課税価格 金○○円
登録免許税 金○○円
不動産の表示
所 在 東京都板橋区△△
家屋番号 456番
種 類 居宅
構 造 木造2階建
床面積 1階 60.00㎡
2階 55.00㎡
※テンプレートはあくまで例であるため、そのまま使うのではなく、司法書士に相談して正式に作成してください。
ここでは以下のポイントに分け、共有持分を取得する際の登記申請書の書き方を解説します。
登記の目的や原因
共有名義の不動産で片方が死亡し、亡くなった人が所有していた共有持分を相続する場合、登記の目的には「○○(被相続人の氏名)持分全部移転」と記載します。今回の事例では、夫婦で共有していた不動産を子どもが新たに取得する形になるためです。
原因の欄には、相続が発生した日付を記載のうえ、「相続」と書きます。
日付は、遺産分割協議が成立した日ではなく、原則として被相続人が亡くなった日を記載します。厳密にいうと戸籍謄本に記載の死亡年月日とあわせる必要があるため、誤りがないよう注意が必要です。
共有持分を取得する相続人
「相続人」の欄には、相続人の住所と氏名を記載するのですが、住民票や戸籍謄本などの添付書類と表記を一致させる必要があります。住所の表記ゆれや氏名の漢字違いがあると、法務局から差し戻しを受ける原因になります。
また、共有名義の不動産で片方が死亡した場合は、被相続人が有していた共有持分を相続によって引き継ぐことになるため、相続人ごとに取得する持分の割合も記載します。
たとえば、被相続人が持分2分の1を所有しており、その持分を1人の相続人が引き継ぐ場合は「持分2分の1」といった形で記載します。登記申請書に記載する持分は、遺言書や遺産分割協議書の内容と一致していなければなりません。
登記申請書と添付書類の内容に相違があると、相続登記の手続きが進まないおそれがあるため、注意が必要です。
不動産の表示
「不動産の表示」の欄には、所在地や地番、家屋番号のほか、建物の場合は種類や構造、床面積なども記載します。対象となる不動産を特定する重要な項目であるため、記載内容に誤りがないよう注意が必要です。
不動産の表示は、登記事項証明書に記載されている内容と完全に一致させることが基本です。登記事項証明書とは、不動産の情報が記載された書面のことであり、法務局で取得できます。
土地と建物がある場合は、それぞれについて正確に記載し、登記事項証明書の内容をそのまま転記する形で作成しましょう。
添付書類の一覧
相続登記を申請する際には、登記申請書のほかに相続関係を証明するための書類をあわせて法務局へ提出する必要があります。
相続登記申請書の「添付情報」には、「登記原因証明情報」「住所証明情報」など、添付する情報の種類を記載します。
実際に提出・準備する戸籍謄本や住民票、固定資産課税明細書などについては、相続方法によって異なりますが、たとえば、「被相続人の戸籍一式」「相続人全員の戸籍謄本」「遺産分割協議書」「固定資産評価証明書」といった形です。
遺言書の有無や相続人の構成によって提出書類が変わるため、事前に法務局の案内を確認したり、司法書士などの専門家に相談したりしながら添付書類を用意しましょう。
登録免許税
相続登記申請書には、登録免許税の金額も記載します。登録免許税は、不動産の名義変更を行う際に国へ納める税金です。
相続による所有権移転登記の登録免許税は、原則として「課税価格 × 0.4%(0.004)」で計算します。
共有名義の不動産で片方が死亡した場合は、不動産全体の評価額ではなく、被相続人が所有していた持分に相当する価額をもとに課税価格を計算します。
たとえば、不動産の固定資産課税台帳上の価格が2,000万円で、被相続人の持分が2分の1だった場合、持分に相当する価額は「2,000万円 × 1/2」で1,000万円です。
この金額をもとに課税価格を算出し、1,000円未満を切り捨てたうえで0.4%を掛けます。算出された登録免許税額に100円未満の端数がある場合は切り捨てます。今回のケースでは「1,000万円 × 0.4%」となり、登録免許税は4万円です。
なお、一定の土地の相続登記には登録免許税が免除される特例があります。2027年3月31日までに行う相続登記では、課税標準となる土地の価額が100万円以下の場合などに免税措置を利用できることがあります。
共有名義で片方死亡した際の相続登記申請書の記入例
相続登記申請書の基本的な構成は同じでも、相続人の人数や法定相続割合によって「相続人欄の書き方」や「持分の記載内容」が変わる点には注意が必要です。
そこでここでは、実務でも比較的よく見られる次の3つのパターンを例に、共有名義で片方死亡した際の相続登記申請書の記入例を紹介します。
なお、今回紹介する共有名義で片方死亡した際の相続登記申請書の記入例は、いずれも次の条件を前提として作成しています。
- 被相続人が不動産の共有持分2分の1を所有していた
- 共有名義のもう一方の共有者の持分は変更されない
- 遺言書はなく、法定相続割合に従って相続する
- 遺産分割協議により持分割合を変更していない
それでは、それぞれのケースごとの相続登記申請書の記入例を見ていきましょう。
具体的な手続きを行う際は、司法書士などの専門家に相談し、個別の状況に応じて内容を確認することが重要です。
配偶者以外に法定相続人がいない場合の相続登記申請書の記入例
配偶者以外に法定相続人がいない場合は、亡くなった共有者が持っていた共有持分を配偶者がすべて相続することになります。そのため、相続登記申請書の「相続人」欄には配偶者のみを記載し、被相続人が所有していた持分割合をそのまま引き継ぐ形になります。
例えば、被相続人が不動産の持分2分の1を所有していた場合、配偶者がその持分2分の1を相続することになります。この場合の相続登記申請書の記入例は次のとおりです。
登記の目的 山本 花子 持分全部移転
原 因 令和○年○月○日 相続
相続人(被相続人 山本 花子)
東京都板橋区△△
持分2分の1 山本 一郎(申請人)
氏名ふりがな やまもと いちろう
生年月日 昭和〇年〇月〇日
メールアドレス xxxx@example.com
連絡先の電話番号 03-YYYY-YYYY
不動産の表示
所 在 東京都板橋区△△
家屋番号 456番
種 類 居宅
構 造 木造2階建
床面積 1階 60.00㎡ 2階 55.00㎡
添付情報
登記原因証明情報
住所証明情報
課税価格 金⚪︎⚪︎円
登録免許税 金⚪︎⚪︎円
登記申請先 東京法務局板橋出張所
令和○年○月○日
※2025年4月21日以降、相続登記の申請人となる相続人は、氏名ふりがな・生年月日・メールアドレスも申請書に記載します。メールアドレスを持っていない場合は「なし」と記載できます。
このケースでは、相続人が1人のため登記申請書の記載内容は比較的シンプルです。ただし、共有不動産の相続登記ではいくつか注意しておきたいポイントがあります。
例えば、共有持分の相続であっても登記の目的は「被相続人の氏名+持分全部移転」と記載します。また、登録免許税は不動産全体ではなく、被相続人が所有していた持分の課税価格を基準に計算する点にも注意が必要です。
まとめると、このケースで特に確認しておきたいポイントは次のとおりです。
相続人が配偶者と子ども1人の場合の相続登記申請書の記入例
被相続人の相続人が「配偶者と子ども1人」の場合は、法定相続割合に基づいて共有持分を分けて相続するのが基本です。民法では、配偶者と子どもが相続人となる場合、配偶者が2分の1、子どもが2分の1の割合で相続すると定められています。
共有名義の不動産で被相続人が持分2分の1を所有していたケースでは、その持分2分の1をさらに法定相続割合で分けることになります。つまり、配偶者が4分の1、子どもが4分の1で被相続人の共有持分を相続する形になります。
そのため、相続登記申請書の「相続人」欄には、配偶者と子どもそれぞれの住所・氏名を記載し、それぞれが取得する持分を明記します。相続人が複数いる場合は、このように相続人ごとに持分を分けて記載する点が特徴です。
このケースの相続登記申請書の記入例は次のとおりです。
登記の目的 山本 太郎 持分全部移転
原 因 令和○年○月○日 相続
相続人(被相続人 山本 太郎)
東京都板橋区△△
持分4分の1 山本 花子(申請人)
氏名ふりがな やまもと はなこ
生年月日 昭和○年○月○日
メールアドレス xxxx@example.com
東京都板橋区△△
持分4分の1 山本 一郎
連絡先の電話番号 03-YYYY-YYYY
添付情報
登記原因証明情報
住所証明情報
令和○年○月○日申請
東京法務局板橋出張所
課税価格 金○○円
登録免許税 金○○円
不動産の表示
所 在 東京都板橋区△△
家屋番号 456番
種 類 居宅
構 造 木造2階建
床面積 1階 60.00㎡
2階 55.00㎡
このケースでは、相続人が2人になるため、相続人欄の記載方法と持分の計算方法に注意が必要です。被相続人が所有していた持分を基準として、それを法定相続割合に従って分割する点を理解しておく必要があります。
まとめると、このケースで確認しておきたい主なポイントは次のとおりです。
相続人が配偶者と子ども2人の場合の相続登記申請書の記入例
被相続人の相続人が「配偶者と子ども2人」の場合も、基本的には法定相続割合に基づいて共有持分を分けて相続します。
民法では、配偶者と子が相続人となる場合、配偶者が2分の1、子ども全体で2分の1を相続することとされています。子どもが複数いる場合は、その子ども同士で均等に分けることになります。
例えば、共有名義の不動産で被相続人が持分2分の1を所有していた場合、まずその持分2分の1が相続の対象となります。そして、その持分2分の1を法定相続割合で分けるため、配偶者が4分の1、子ども2人がそれぞれ8分の1ずつ取得する形になります。
そのため、相続登記申請書の「相続人」欄には、配偶者と子ども2人それぞれの住所・氏名を記載し、取得する持分を明記します。相続人が3人になる場合は、このようにそれぞれの持分を計算して個別に記載する必要があります。
このケースの相続登記申請書の記入例は次のとおりです。
登記の目的 山本 太郎 持分全部移転
原 因 令和○年○月○日 相続
相続人(被相続人 山本 太郎)
東京都板橋区△△
持分4分の1 山本 花子(申請人)
氏名ふりがな やまもと はなこ
生年月日 昭和○年○月○日
メールアドレス xxxx@example.com
東京都板橋区△△
持分8分の1 山本 一郎
東京都板橋区△△
持分8分の1 山本 次郎
連絡先の電話番号 03-YYYY-YYYY
添付情報
登記原因証明情報
住所証明情報
令和○年○月○日申請
東京法務局板橋出張所
課税価格 金○○円
登録免許税 金○○円
不動産の表示
所 在 東京都板橋区△△
家屋番号 456番
種 類 居宅
構 造 木造2階建
床面積 1階 60.00㎡
2階 55.00㎡
このケースでは、相続人が3人になるため、持分の計算方法と相続人欄の記載方法に注意が必要です。特に子どもが複数いる場合は、子ども全体の相続割合を均等に分ける必要があるため、持分の計算を誤らないようにすることが重要です。
まとめると、このケースで確認しておきたいポイントは次のとおりです。
共有名義で片方死亡した際の相続登記申請書の書き方を間違えないためのポイント
共有名義の不動産で片方が死亡した場合の相続登記では、登記申請書の記載内容に関するミスが多く見られます。相続登記は専門的な手続きのため、専門家に相談せずに作成すると、細かな部分で誤りがあり補正の対象となるケースは珍しくありません。
法務局では申請内容に誤りがある場合、すぐに登記が却下されるわけではなく、まず「補正」の連絡が入ることが基本です。補正のために再度法務局へ出向いたり書類を作り直したりする必要があり、結果として相続登記が遅れてしまうことがあります。
とくに共有名義の不動産の場合は、「被相続人が所有していた持分のみを相続する」という特殊な構造になるため、持分の計算や登記の目的の書き方などでミスが起こりやすいです。
そのため、相続登記申請書を作成する際には、実務上とくにミスが多いポイントを事前に理解しておくことが重要です。
ここでは、共有名義で片方死亡したケースで、実際の相続登記申請書の作成時に間違えやすいポイントを解説します。
共有持分を相続する場合は「被相続人の氏名+持分全部移転」と記入する
共有名義の不動産で片方が死亡し、亡くなった人が所有していた共有持分を相続する場合、登記の目的は「○○(被相続人の氏名) 持分全部移転」と記載します。
たとえば、夫婦の共有名義で妻が死亡したケースを想定すれば、妻が所有していた持分の1/2は「〇〇(妻の氏名) 持分全部移転」とします。
もし登記の目的を誤って記載した場合、法務局から補正の連絡が入り、申請書を修正する必要があります。軽微なミスでも登記処理が一時的に止まってしまうため注意が必要です。
ここでは被相続人が共有持分2分の1を所有していた不動産について、配偶者がその持分を相続するケースで登記申請書の記載を紹介します。
登記の目的 山本 花子 持分全部移転
原因 令和○年○月○日 相続
相続人(被相続人 山本 花子)
東京都板橋区△△
持分2分の1 山本 一郎
「被相続人の持分×相続割合」を計算して不動産全体に対する持分で記載する
共有名義の相続登記で特に多いミスが、持分の計算方法を間違えてしまうケースです。
共有名義の不動産では、被相続人が所有していた持分を相続人が引き継ぎますが、その持分はさらに法定相続割合などに応じて分割されます。
例えば、次のような状況を想定します。
この場合、被相続人の持分2分の1を配偶者と子どもで分けるため、最終的な持分は次のようになります。
実務では、被相続人の持分2分の1をそのまま「配偶者2分の1・子ども2分の1」と書いてしまうミスが多く見られます。この場合、不動産全体に対する持分として成立しないため補正が必要になります。
そのため、相続登記申請書では必ず「不動産全体に対する持分」で記載するようにしましょう。
相続人の住所は住民票どおりに記載する
相続登記申請書では、相続人の住所を記載する必要がありますが、この住所の書き方でもミスが起こりやすいです。特に多いのが、普段使っている住所表記で書いてしまうケースです。
このように表記が異なる場合、添付書類である住民票と一致しないため補正を求められることがあります。そのため、登記申請書を作成する際には、次の点を確認することが重要です。
- 住民票の住所表記を確認する
- 丁目・番地・号の表記をそのまま使用する
- ハイフン表記に変換しない
不動産の表示は登記事項証明書どおりに記載する
不動産の表示の書き方でも、実務上多くのミスが発生しています。特に多いのが、固定資産税の納税通知書などを参考にして記載してしまうケースです。
しかし、登記申請書に記載する不動産の表示は、登記事項証明書(登記簿)の内容と完全に一致している必要があります。
建物の場合、次の項目を正確に記載する必要があります。
- 所在
- 家屋番号
- 種類
- 構造
- 床面積
例えば、登記事項証明書に次のように記載されている場合は、その内容をそのまま申請書に転記します。
家屋番号 456番
種類 居宅
構造 木造2階建
床面積 1階60.00㎡ 2階55.00㎡
表記を簡略化したり、一部を省略すると補正の対象となる可能性があるため注意しましょう。
被相続人の氏名・住所は登記記録と戸籍等を照合する
相続登記では、亡くなった人が登記記録上の所有者と同一人物であることを確認できる必要があります。そのため、被相続人については戸籍だけを確認するのではなく、登記記録上の氏名・住所と戸籍、住民票の除票、戸籍の附票などを照合し、同一人物であることを確認できる状態にすることが重要です。
たとえば、登記後に引っ越して住所が変わっていたり、婚姻などで氏名が変わっていたりする場合は、住民票の除票や戸籍の附票などを用いて、登記名義人と被相続人が同一人物であることを確認します。
実務では、日常の表記で記載してしまうことで補正が必要になるケースがよくあります。
また、次のような旧字体の違いにも注意が必要です。
- 崎 → 﨑
- 高 → 髙
- 辺 → 邊
そのため、被相続人については戸籍の氏名表記だけでなく、登記記録上の氏名・住所と戸籍、住民票の除票、戸籍の附票などを照合し、登記名義人と被相続人が同一人物であることを確認しましょう。
共有名義で片方死亡した場合の相続登記で必要な書類一覧
共有名義の不動産で片方が死亡した場合でも、相続登記の手続きで必要となる基本的な書類は通常の相続登記と大きく変わりません。被相続人の戸籍や相続人の住民票などを用意し、相続関係を証明したうえで登記申請書を作成して法務局へ提出することになります。
相続の状況によっては、遺産分割協議書や遺言書などが追加で必要になる場合もありますが、ここでは相続登記を行う際に基本的に必要となる主な書類をまとめました。
相続登記では、これらの書類をそろえて管轄の法務局へ提出します。書類に不備がなければ、申請からおおむね1〜2週間程度で登記が完了します。
特に注意したいのが、被相続人の戸籍謄本です。相続登記では、原則として被相続人の出生から死亡までの戸籍・除籍謄本等を収集し、法定相続人を確認します。
なお、2024年3月1日から戸籍証明書等の広域交付が始まっており、配偶者や直系親族など一定の人は、本籍地が複数の市区町村にまたがっていても、最寄りの市区町村窓口でまとめて取得できる場合があります。
また、すでに法定相続情報証明制度を利用している場合は、法定相続情報一覧図の写しを提出したり、法定相続情報番号を申請書に記載したりすることで、戸籍等の添付を省略できる場合があります。
相続関係説明図については法律上必須の書類ではありませんが、提出することで戸籍原本の還付を受けることができます。戸籍は他の相続手続きでも使用することが多いため、実務では相続関係説明図を作成して提出するケースが一般的です。
なお、遺言書がある場合や遺産分割協議を行った場合など、相続の状況によっては追加で必要になる書類もあります。共有名義の不動産で片方が死亡した場合でも、基本的な書類をそろえたうえで相続登記の申請書を作成することが重要です。
共有名義の片方死亡による相続登記のよくある質問
共有名義で片方が死亡した際、持分だけ放棄することはできますか?
共有名義の不動産で片方が死亡した場合に、持分だけを選んで放棄することはできません。相続放棄を選択すると、共有名義の持分だけでなく、他の相続財産も含めて一切引き継がないことになります。そのため、相続財産の中で持分だけが不要な場合は他の相続人に承継してもらうか、相続後に売却や持分放棄などの手続きを取る必要があります。
共有名義で片方が死亡した際、住宅ローンが残っているとどうなりますか?
亡くなった方が団信の被保険者で、死亡保険金の支払要件を満たす場合には、対象となる住宅ローン残債が弁済されます。
一方、団体信用生命保険に加入していない場合や保険の適用対象外となるケースでは、住宅ローンの残債は相続財産として扱われます。団信で弁済されない被相続人の住宅ローン債務は、原則として相続人が相続分に応じて承継します。
なお、生存している共有者は、相続人・連帯債務者・保証人等でなければ、共有者というだけで死亡者の債務を承継するわけではありません。
共有名義で片方が死亡した後、相続登記は必ず全員分まとめて行う必要がありますか?
複数の相続人が取得する場合でも、相続人の1人が申請人となることは可能です。ただし、申請人にならなかった相続人にはその申請では登記識別情報が通知されない点に注意します。
また、遺産分割が期限までにまとまらない場合は、法定相続分での相続登記のほか、相続人申告登記によって申請義務を履行する方法もあります。どちらが適するかは今後の遺産分割・売却方針を踏まえて判断します。
まとめ
共有名義で片方が死亡した場合、亡くなった方が所有していた共有持分は相続財産となり、相続人へ承継されます。その権利関係を登記記録に反映するため、相続登記を行う必要があります。もう一方の共有者が自動的にすべての持分を取得するわけではないため、相続人を確定させたうえで登記申請書を作成し、法務局へ申請することが重要です。
相続登記申請書には、登記の目的や原因、相続人の住所・氏名、不動産の表示などを正確に記載する必要があります。特に共有名義の不動産では「誰がどの持分を取得するのか」を明確に記載しなければならないため、持分の計算や登記の目的の書き方でミスが起こりやすい点に注意しましょう。
また、相続登記を申請する際には、被相続人の戸籍謄本一式や相続人の住民票、固定資産評価証明書などの書類も準備する必要があります。書類に不備があると法務局から補正を求められることがあるため、事前に必要書類を確認しておくことが大切です。
なお、相続登記は2024年4月1日から義務化されており、不動産を相続したことを知った日から3年以内に申請しなければなりません。正当な理由なく相続登記の申請義務に違反すると、10万円以下の過料の対象となる可能性があるため、共有名義の不動産で片方が死亡した場合も早めに手続きを進めましょう。
相続登記申請書の作成や必要書類の準備に不安がある場合は、司法書士などの専門家へ相談することも一つの方法です。状況に応じて適切な方法で手続きを進めることで、相続後の不動産の管理や売却をスムーズに行いやすくなります。