
共有持分の相続登記を徹底解説!登記申請書の書き方から申請方法


実家や土地を複数人で相続するときは、法定相続分(民法が定める相続割合)や遺産分割協議の内容に応じて、不動産の「共有持分」を取得することがあります。「持分だけでも相続登記が必要なのか」「他の相続人との話し合いがまとまるまで待っていてもよいのか」と悩む方もいるのではないでしょうか。
不動産の一部である共有持分を相続した場合も、不動産全体を相続した場合と同様に「相続登記」が必要です。
相続登記は義務化されており、相続によって不動産を取得したことを知った日から、原則として3年以内に申請しなければなりません。正当な理由なく期限内に申請しなかった場合は、10万円以下の過料を科される可能性があります。
また、相続登記をしないままにすると、「登記上の名義が故人のままで、そのままでは売却や担保設定を完了できない」「次の相続でさらに相続人が増え、子どもや孫の世代に複雑な権利関係を残す」といった、実務上のトラブルも起こり得ます。
相続登記は単に登記簿上の名義を変えるだけでなく、取得した権利を登記簿に反映し、将来の売却や共有トラブルの防止につなげるための大切な手続きです。法律面・実務面のいずれを踏まえても、早めに進めることが重要です。
もっとも、共有持分の相続登記は、必要性が分かっていてもすぐに進められるとは限りません。遺言書の有無や相続財産を調査し、相続人を確定する必要があるほか、遺産分割によって取得者や持分を決める場合は、相続人全員の合意が必要です。
戸籍の収集や登記申請については司法書士、遺産分割をめぐって相続人同士が対立している場合や代理交渉が必要な場合は弁護士へ相談するとよいでしょう。
本記事では、共有持分の相続登記が必要となる理由や放置するリスク、期限内に手続きできない場合の対処法、必要書類、申請の流れ、費用、申請書の書き方まで解説します。
共有名義不動産や共有持分を扱ってきた弊社の実務経験も交えながら、自分で申請できるケースと、専門家へ相談したほうがよいケースについても分かりやすく紹介します。
共有持分を相続したら原則3年以内に相続登記が必要
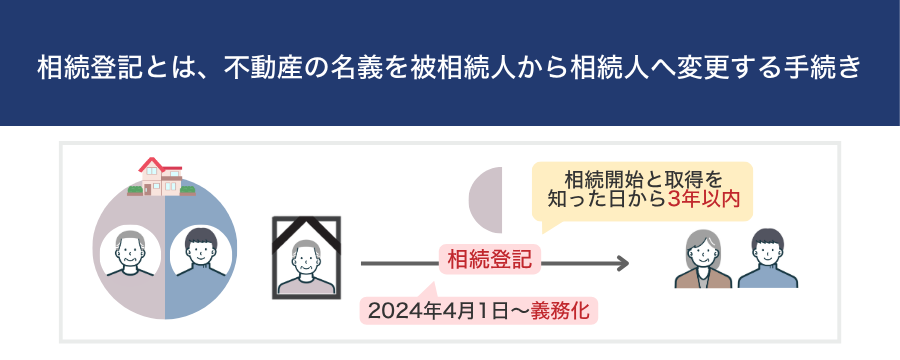
土地や建物などの不動産の共有持分を相続した場合は、「自己のために相続の開始があったことを知り、かつ、その不動産を取得したことを知った日」から3年以内に相続登記を申請する必要があります。
遺産分割協議が成立してその内容にしたがう場合は、その成立日から3年以内に、内容を踏まえた登記を申請する追加的な義務もあります。2024年4月1日以前に相続したことを知った不動産については、期限は2027年3月31日までです。
相続登記は2024年4月1日から義務化されており、正当な理由なく期限内に手続きを行わない場合は、10万円以下の過料が科される可能性があります。
もし不動産の共有持分を相続することになっても、その持分は通常の不動産と同様に相続登記の対象となります。相続登記とは、不動産の名義を被相続人から相続人へ変更する手続きです。
この手続きを行うことで、相続後に誰が所有者なのか、持分割合はどれくらいかなどが登記簿上で明らかになります。そのため、相続した不動産を売却したり、担保にして融資を受けたりする場面で、買主や金融機関などの第三者に「自分が権利者であること」を法的に主張できるようになります。
共有持分の相続が発生するケースを、以下で紹介します。
- 親が単独名義で所有していた不動産を、配偶者と子どもで相続し、それぞれが持分を取得する場合
- 夫婦の共有名義で所有していた不動産で、夫が亡くなり、夫の持分を妻と子どもが相続する場合
- 夫婦の共有名義で所有していた不動産で、妻が唯一の相続人として持分を相続し、単独名義となる場合
- 兄弟3人の共有名義で所有していた不動産で、長男が亡くなり、配偶者、子どもなどの直系卑属、両親などの直系尊属がいないため、残りの兄弟2人が持分を相続する場合
- 親子の共有名義で所有していた不動産で、親が亡くなり、親の持分を複数の子どもが法定相続分どおりに相続する場合
しかし、実務では「昔の相続はそのままで問題ないと思っていた」といった理由で、相続登記が行われていないケースは少なくありません。
弊社に寄せられる相談でも、相続登記が未了のまま長期間放置されている不動産は一定数見られ、体感としては全体の1~2割程度にのぼる印象です。なかには、祖父の代から名義変更がされていない不動産も見られます。
【不動産の相続は単独名義・共有名義のどちらがよい?】
親の不動産を相続する際に、兄弟で共有名義にするケースは実務上よく見られます。
しかし、日々、共有名義不動産や共有持分の買取を行っている弊社の立場からすると、相続をきっかけに共有名義になった状態を放置することは、あまりおすすめできません。
理由は、共有名義は複数人の所有者が存在する不動産であり、トラブルが起こりやすいためです。
実際に、弊社が共有名義の不動産を所有する全国の男女500名を対象に行ったアンケートでは、「共有名義不動産で困ったこと・トラブルがある」と回答した人は42%にのぼりました。
とくに多いのが、売却の可否や価格、分配方法をめぐる意見の対立です。共有名義不動産全体を売却する際には、共有者全員の同意が必要となるため、実務でも「一部の共有者が反対して売却できない」といったケースは少なくありません。
また、固定資産税や維持管理費の負担をめぐるトラブルも多く見られます。
本来、共有名義不動産の固定資産税は、法律に基づき共有者全員が連帯して納税義務を負います。一方で、固定資産税も民法第253条第1項における共有物に関する負担であると解釈されるため、管理費用とともに各共有者の共有持分に応じて負担するのが原則です。
しかし、実務では「長年自分1人が固定資産税を支払っている」「共有者と連絡が取れず、自分が修繕費などを立て替えている」といった相談も少なくありません。こうした管理負担の大きさから、不動産を手放す相談につながるケースも見られます。
こうしたトラブルを避けるためにも、安易に共有名義とするのは避けたいところです。
たとえば、相続財産に不動産と預貯金などがある場合は、1人が不動産を取得し、他の相続人が別の相続財産を取得する現物分割を検討できます。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有持分を相続登記しないリスク
共有持分の相続登記は義務化されていますが、実務上は手続きが行われないまま放置されているケースも少なくありません。
弊社への相談でも、相続登記が済んでいないことが原因で売却手続きに進めず、提携する司法書士を紹介して登記から対応するケースが一定数見られます。
相続登記を行わないままにしておくと、次のようなリスクが生じます。
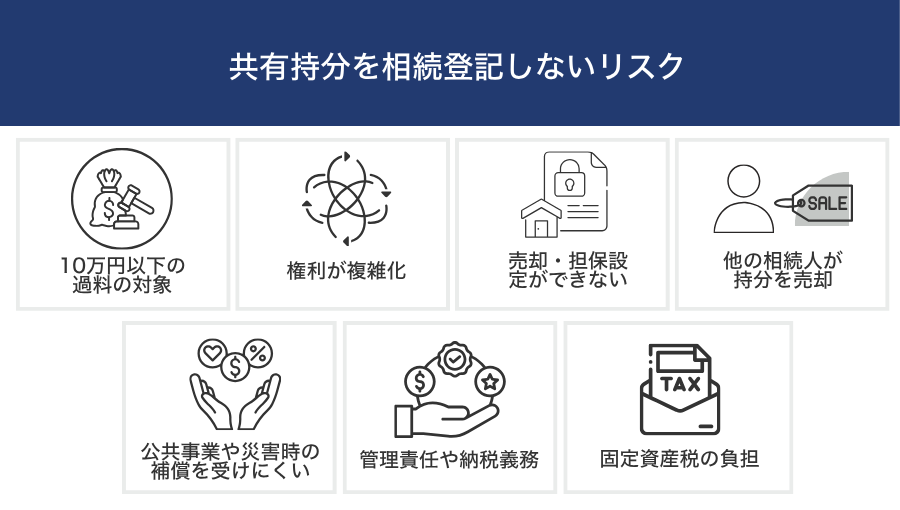
- 10万円以下の過料の対象になる
- 権利が枝分かれして複雑化する
- 売却・担保設定ができない
- 他の相続人が共有持分を売却することがある
- 公共事業の用地取得や補償手続きに時間がかかることがある
- 管理責任や納税義務は生じる
- 「特定空家等」や「管理不全空家等」になると固定資産税の負担が重くなることがある
10万円以下の過料の対象になる
相続登記の期限までに、正当な理由なく申請を怠った場合は、10万円以下の過料が科される可能性があります。(不動産登記法 第164条)
期限を過ぎてしまった場合は「正当な理由」に該当するか確認するでも詳しく解説しますが、「経済的に困窮し、登記費用を負担できない」「重い病気で対応できない」といった事情がある場合には、正当な理由として過料の対象とならない可能性があります。
過料の対象となり得るのは、相続によってその不動産の所有権を取得した相続人です。法定相続分で不動産を共有取得する場合は、共同相続人全員が登記義務を負います。
司法書士に申請を依頼した場合や、共同相続人の1人が全員分を申請することにした場合でも、期限内に登記申請がされなければ、もともとの登記義務者全員が過料を科される可能性があります。ただし、過料の対象となるかどうかは、各相続人について個別に判断されます。 専門家のコメント 今後は過料が科されるケースが増える? なお、相続登記の義務化は比較的新しい制度であり、制度の運用状況にもよりますが、実際に過料が科される事例は、期限経過後の2027年4月以降に増えてくると見込まれます。しかし、相続登記が行われないまま放置され、空き家となっている不動産が全国的に多い状況を踏まえると、今後は制度の運用が厳格化され、過料の適用が進む可能性もあります。そのため、相続登記は後回しにせず、期限内に手続きを済ませておくことが重要です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
権利が枝分かれして複雑化する
共有持分を相続登記しないまま放置すると、相続人が世代を超えて増え続け、権利関係が複雑化するおそれがあります。
たとえば、母がすでに死亡しており、父と子ども3人がいる家庭で父が亡くなった場合、法定相続人は子どもA・B・Cの3人です。この時点で相続登記をしないまま、子どもA・B・Cも亡くなると、その持分はA・B・Cの配偶者や子どもへと引き継がれていきます。さらに放置を続けると、相続が繰り返されるたびに、相続人が増えていく状態になります。
実際に弊社に寄せられた相談事例では、京都府にある不動産において相続が繰り返された結果、最終的に16人で共有しているケースもありました。
このようなケースでは、「誰が権利者なのか把握できない」「連絡先が分からない」「協力が得られない」といった理由から、相続登記や売却が進まなくなることがあります。
相続登記が未了のままでは買主への所有権移転登記を完了できないため、売却手続きが途中で滞ってしまうケースも実務上は少なくありません。
また、相続が繰り返されている場合には、過去の相続関係までさかのぼって確認し、必要な登記を行わなければなりません。相続関係を1つひとつ確認する必要があるため、手続きの負担は大きくなるでしょう。
相続登記を放置すると、自分の子どもや孫の世代に余計な負担を残してしまうおそれがあります。そのため、相続が発生した際は、できるだけ早めに登記を行い、所有関係を明確にしておくことが重要です。
そのままでは売却・担保設定ができない
相続登記を行わない場合、登記上の名義は被相続人のままとなるため、そのままでは共有持分の売却や担保設定を完了できません。
たとえ実際に相続していたとしても、登記が未了であれば、買主や金融機関などの第三者に対して、登記簿上で相続後の所有者であることを示せません。たとえば、売買について交渉する際に、登記上の名義が売主でないと、「他の相続人が権利を主張し、売却が進まなくなるのではないか」「自分は騙されているのではないか」と、買主に強い不信感を抱かせることになります。
現時点では売却を検討していない場合でも、将来的に不動産を処分・活用する際の障害となるおそれがあるため、相続が発生した段階で相続登記を行っておくことが重要です。
他の相続人が共有持分を売却することがある
遺産分割をしないまま、または遺産分割・遺言の内容に基づく相続登記をしないままにすると、他の相続人の法定相続分に相当する共有持分が第三者へ売却され、面識のない人が共有者になるおそれがあります。
被相続人が単独で所有していた不動産は、遺言による別段の指定がなく、遺産分割協議も成立していない間は、法定相続分に応じて共同相続人が共有している状態になります。
たとえば、父が死亡し、母と子ども2人が父親単独名義の実家を相続する場合、法定相続分は母が2分の1、子どもがそれぞれ4分の1です。
ここで注意したいのが、遺産分割や遺言によって法定相続分を超える部分を取得しても、その内容に基づく相続登記をしなければ、法定相続分を超える部分の取得を第三者に主張できない点です。
先ほどの例で、遺産分割協議により「実家は長男が単独で取得する」と決めたとします。
しかし、長男がその内容に基づく相続登記をしないでいる間に、他の共同相続人が、相続人全員について法定相続分どおりの相続登記を単独で申請することがあります。
遺産分割協議が成立した時点で、実体上は長男が実家全体を取得し、母と次男は持分を失います。それでも、母と次男が登記名義上の各持分を買主Cへ売却し、買主Cが長男による相続登記より先に持分移転登記を備えると、長男は法定相続分である4分の1を超える部分の取得を買主Cに主張できません。
その結果、長男が4分の1、買主Cが4分の3を所有する共有関係になる可能性があります(ただし母と次男は長男に対して損害賠償責任などを負う可能性あり)。
また、遺産分割協議が成立する前であれば、次男は法定相続分に応じて取得している4分の1の共有持分を、他の相続人の同意なく売却できる点も確認しておきましょう。
次男が共有持分を買主Cへ売却し、買主Cが持分移転登記を備えた後に「実家は長男が単独で取得する」と遺産分割しても、その遺産分割によって買主Cの権利を失わせることはできません。この場合、買主Cが4分の1の共有持分を保有することになります。 専門家のコメント 登記手続きが競争になる? 今回のケースのように、遺産分割や遺言で不動産を取得した人と、他の相続人から共有持分を買い取った人の間で権利関係が争いになる場合は、原則として先に登記を済ませた側が、その権利を相手に主張できます(専門的に表現すると、「二重譲渡の対抗関係」に類似するケースです)。余計な争いを防ぐためにも、遺産分割や遺言によって不動産の取得者が決まった場合は、早めに相続登記を済ませておくことが重要です。
筆者の体感に過ぎませんが、共有持分に関するトラブル相談のうち、2〜3割程度はこのように第三者が関与しているケースです。こうした事態を防ぐためにも、遺産分割や遺言によって不動産の取得者が決まった場合は、その内容に基づく相続登記を早めに行うことが重要です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
公共事業の用地取得や補償手続きに時間がかかることがある
相続した共有持分の登記が済んでいないと、道路拡幅や河川改修などの公共事業で土地が必要になった際に、用地取得の交渉や補償金の受領までに時間がかかることがあります。
登記簿上の名義が被相続人のままでは、公共事業の事業者も、登記簿だけでは現在の権利者を確認できません。相続登記が未了であることだけを理由に補償を受ける権利がなくなるわけではありませんが、戸籍等を調査し、相続人の範囲や所在、相続後の権利関係を確認する必要があります。
具体的には、次のような問題が生じる可能性があります。
- 登記名義人が亡くなっていると、相続人の調査に時間がかかり、用地交渉が遅れることがある
- 相続が何代も続いて権利者が増えると、意思確認や書類の収集に時間がかかる
- 所在不明の相続人がいると、任意契約が難しくなり、不在者財産管理人等の選任や土地収用法に基づく手続が必要になることがある
実務上、公共事業の用地交渉や不動産売却を進める段階になって、相続登記が未了であることに気づくケースもあります。手続きの直前に相続人調査や書類収集、前提となる登記手続きが加わると、時間と手間が増えるため、早めに相続登記を済ませておくことが重要です。
管理責任や納税義務は生じる
相続登記が済んでいなくても、相続によって不動産を取得した人の管理上の負担や、固定資産税の納税義務がなくなるわけではありません。
遺言による指定がなく、遺産分割協議も成立していない間は、共同相続人が法定相続分に応じて不動産を共有します。この際に建物の維持や管理にかかる費用などは、原則として共同相続人が持分に応じて負担しなければなりません。
また、この共有状態が続いたまま翌年1月1日を迎えると、その年度分の固定資産税について、共同相続人全員に納税義務が生じます。納税通知書は相続人の代表者に送られることがありますが、代表者だけが納税義務を負うわけではなく、納付を放置すると延滞金が発生するおそれがあります。
さらに、相続した建物の老朽化によって倒壊や外壁・屋根材の落下などが起こり、周囲に損害を与えた場合には、状況によって損害賠償責任を負う可能性があります。
このように、相続登記をしていなくても責任や義務が免除されることはありません。管理負担や税金トラブルを防ぐためにも、相続が発生した段階で早めに相続登記を済ませておくことが重要です。
「特定空家等」や「管理不全空家等」になると固定資産税の負担が重くなることがある
相続登記が済んでいない不動産では、相続人同士で管理方針が決まらず、空き家のまま放置されることがあります。
適切な管理が行われず、そのまま放置すれば特定空家等になるおそれがある空き家は、自治体から「管理不全空家等」として指導や勧告を受ける可能性があります。
さらに、倒壊の危険など、周囲の生活環境に著しい悪影響を及ぼす状態になれば、「特定空家等」として対応されることがあります。
もし、管理不全空家等または特定空家等について自治体から勧告を受けると、その敷地は固定資産税などの住宅用地特例の対象外です。
小規模住宅用地では、200平方メートル以下の部分について、土地の固定資産税の課税標準を価格の6分の1とする特例が設けられています。つまり、特例が外れると固定資産税が最大6倍になるリスクがあるのです。
さらに、特定空家等について必要な措置を命じられても対応しない場合には、自治体による行政代執行が行われる可能性があります。行政代執行で建物の解体などが行われたとしても、その費用は原則として所有者等から徴収されます。
一般的な解体工事の相場として、木造住宅(30坪程度)であれば、解体費用は100万〜150万円前後が目安です。接道状況や残置物、アスベストの有無などによっては、さらに高額になることがあります。 専門家のコメント 空き家になることが予想される場合は売却の検討も1つの選択肢 買取業者の立場からお伝えすると、空き家となる不動産は、できるだけ早い段階で売却を検討することをおすすめします。上記でお伝えした空き家を所有するリスクもそうですが、特定空家等に該当していなくても、空き家を放置すると建物の老朽化が進み、修繕費や解体費が増えることで、売却条件が悪化する可能性があるからです。空き家となる場合は、共有者全員で協力して早期に不動産全体の売却を検討しましょう。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有持分の相続登記を期限内にできないときはどうする?
実務では遺産分割協議がまとまらない、相続人が多く手続きが進まないといった理由で、前述した期限内に相続登記ができないケースも少なくありません。
期限が過ぎてしまった場合でも、その原因が「正当な理由」に当たる場合は、必ずしも過料を科されるとは限りません。
期限内に本来の相続登記を行うことが難しいと事前に分かっている場合は、「相続人申告登記」を申し出ることで、申出人について相続登記の申請義務を履行したものとみなされます。
以下では、正当な理由と相続人申告登記について見ていきましょう。
- 期限を過ぎた場合は速やかに登記などを行い、「正当な理由」の有無も確認する
- 期限内に本来の相続登記が難しい場合は「相続人申告登記」を検討する
期限を過ぎてしまった場合は「正当な理由」に該当するか確認する
共有持分の相続登記は、原則3年以内に行う必要があります。しかし、期限を過ぎてしまった場合でも、やむを得ない事情が「正当な理由」と認められれば、過料は科されません。
法務省の例示によると、具体的には次のようなケースが該当します。
- 数次相続などによって相続人が極めて多数となり、戸籍関係書類の収集や相続人の把握に多くの時間を要する場合
- 遺言の有効性や遺産の範囲などが争われ、相続不動産の取得者が明らかにならない場合
- 相続登記の義務を負う本人に、重い病気やこれに準ずる事情がある場合
- DVなどによって生命・心身に危害が及ぶおそれがあり、避難を余儀なくされている場合
- 経済的に困窮し、登記申請に必要な費用を負担できない場合
もし上記に該当しない場合でも、法務省では「個別の事案における具体的な事情に応じ、登記をしないことについて理由があり、その理由に正当性が認められる場合には、正当な理由があると認められます。」としています。
実務でも、共有持分の相続登記が長期間未了となっている不動産では、過去の相続までさかのぼって権利関係を整理する必要があり、戸籍収集だけで数カ月かかるケースも珍しくありません。
また、不動産の分け方をめぐって意見がまとまらず、遺産分割協議が長期化するケースも多く見られます。買取の現場でも、相続で揉めた結果、法定相続分による相続登記をしたものの、その後に再び共有者間で揉めて売却相談に至るケースは一定数あります。
このように、相続手続きは必ずしもスムーズに進むとは限らず、結果として期限内に申請できないこともあります。正当な理由が認められるかどうかは、期限内に申請できなかった具体的な事情に応じて個別に判断されます。
なお、「正当な理由」は、事前に認定を受ける制度ではありません。期限を過ぎた場合は、正当な理由があるかを確認するだけで手続きを止めず、速やかに相続登記または次で解説する相続人申告登記を行いましょう。
期限内に登記が難しい場合はまず「相続人申告登記」を検討する
相続人申告登記とは、共有持分の相続登記が期限内に間に合わない場合に、相続登記の義務を履行するための簡易的な制度です。2024年4月1日の制度改正とあわせて新設されました。
登記簿上の所有者について相続が開始したことと、自分がその相続人であることを法務局に申し出ることで、申出をした相続人について、相続登記の申請義務を履行したものとみなされます。他の相続人の協力がなくても単独で申出ができる点に加え、正当な理由の有無にかかわらず利用できる点が特徴です。
そのため、「遺産分割協議がまとまらない」「相続人と連絡が取れない」「期限が迫っている」といった場合に、期限内に行う暫定対応として有効です。
申出時には、主に次の書類が必要です。
- 相続人申告登記申出書
- 被相続人の死亡と、申出人がその相続人であることを確認できる戸籍関係書類
- 申出人の住所を確認できる住民票の写しなど
- 委任状(代理人が申し出る場合)
相続人申告登記の申出には、登録免許税がかかりません。
ただし、相続人申告登記はあくまで義務履行のための暫定的な措置です。
相続人申告登記によって申出人の氏名・住所などは登記されますが、不動産の所有者や共有持分が登記されるわけではありません。共有持分を売却したり、担保に入れたりする場合には、別途正式な相続登記が必要になります。
なお、相続人申告登記をした後に遺産分割協議が成立し、不動産の取得者が決まった場合は、その成立日から3年以内に、遺産分割の内容に基づく相続登記を行う必要があります。
このように、期限内に本来の相続登記を行うことが難しい場合は、まず相続人申告登記によって申請義務を履行し、その後、遺産分割の成立などに応じて正式な相続登記を行うのが現実的な対応です。
共有持分の相続から相続登記までの流れ
共有持分の相続登記は、いきなり法務局で手続きを行えば完了するものではなく、事前に相続関係を整理する必要があります。
実務でも、「とりあえず登記だけ進めようとして手続きが止まる」「後から相続人が見つかり、やり直しになる」といったケースは少なくありません。弊社に寄せられる買取相談でも、相続登記の前段階でつまずいているケースは一定数見られます。
そのため、共有持分の相続登記は、次のような流れで段階的に進めていくことが重要です。
- 遺言書の有無を確認する
- 相続人を確定させる
- 相続財産を調査する
- 必要に応じて遺産分割協議を行う
- 相続登記を行う
- 登記完了後の通知を確認する
それぞれの手続きは専門的な知識が求められる場面も多く、思うように進まないケースもあります。
相続人同士で意見がまとまらない場合は弁護士、登記手続きに不安がある場合は司法書士など、必要に応じて専門家のサポートを受けることで、手続きをスムーズに進められる可能性があります。
1.遺言書の有無を確認する
まずは、遺言書の有無を確認します。遺言書がある場合は、その内容に従って相続を進めるのが基本です。
たとえば、「共有持分を妻である〇〇に相続させる」といった記載がある場合には、相続人が複数人いるケースでも、その内容に基づいて相続登記を行うことになります。
弊社の買取対応では、提携の弁護士や司法書士をご紹介し、相続手続きの初期段階から売主様と関わるケースもあります。そのなかで、「後から遺言書が見つかり、遺産分割協議をやり直すことになった」というお話をうかがうこともあります。
このように、最初に遺言書の有無を確認しておかないと、後から遺言書が見つかり、遺産分割協議の内容や登記手続きを見直さなければならないことがあります。
そのため、まずは心当たりのある場所を丁寧に確認しておくことが重要です。遺言書は、主に次のような場所に保管されている可能性があります。
- 自宅(机の引き出し・タンス・金庫・仏壇など)
- 法務局(自筆証書遺言保管制度を利用している場合)
- 公証役場(公正証書遺言を作成している場合)
- 銀行の貸金庫
- 信託銀行
- 弁護士や司法書士事務所
なお、自宅などで自筆証書遺言や秘密証書遺言を見つけた場合は、原則として遅滞なく家庭裁判所へ検認を申し立てます。検認とは、遺言書の状態や内容を相続人に知らせ、検認時点の状態を明確にして偽造・変造を防ぐための手続きです。
封印のある遺言書は、家庭裁判所で開封する必要があります。家庭裁判所以外で開封すると、偽造・改ざんの疑いを招くほか、民法第1005条に基づき、5万円以下の過料が科される可能性があります。
ただし、公正証書遺言と法務局の自筆証書遺言書保管制度を利用して保管されていた遺言書は、検認が不要です。
なお、遺言書が見つかった場合の扱いは、その内容や遺言執行者の有無などによっても異なるため、弁護士や司法書士へ確認しましょう。
2.相続人を確定させる
相続手続きでは、相続人を正確に把握することが重要です。
相続人を調べるには、まず被相続人の出生から死亡までの戸籍謄本・除籍謄本・改製原戸籍謄本を取得します。これらの戸籍を順にたどることで、結婚・離婚・養子縁組などの履歴を確認できます。
相続人の調査が不十分なまま手続きを進めると、後から新たな相続人が判明し、遺産分割協議や登記内容の見直しが必要になることがあります。
たとえば、親族が把握している範囲だけで相続人を判断した後、被相続人と前妻との間に子どもがいたことが戸籍から判明するケースです。遺産分割協議に参加すべき相続人が1人でも欠けていた場合、その協議は原則として無効となり、共同相続人全員で協議をやり直す必要があります。
買取の現場でも「相続人は把握できていると思っていたが、戸籍を取り寄せて初めて新たな相続人が判明した」というケースは一定数見られ、売却に進むまで時間がかかる事例もあります。
このような手戻りを防ぐためにも、相続手続きの初期段階で戸籍をしっかり収集し、相続人を正確に確定させておくことが重要です。
3.相続財産を調査する
共有持分の相続登記を進める前に、相続財産の全体像を把握することが重要です。
相続では、現金や預貯金、不動産などのプラスの財産だけでなく、借金や未払いの税金・医療費などの債務も、原則として相続の対象になります。これらの財産を正確に把握しておかなければ、「もっと財産を引き継げたはずだ」「後で見つかった借金なんか知らない」などと、相続人同士で争いになるリスクがあります。
また、初めから相続人ではなかったものとみなしてすべての財産・債務を引き継がない「相続放棄」という選択肢もあるため、判断材料となる相続財産の調査は欠かせません。
相続財産の主な種類と調査方法は、次のとおりです。
共有持分の相続登記では、土地については所在・地番・地目・地積、建物については所在・家屋番号・種類・構造・床面積などを確認します。あわせて、被相続人が登記上所有していた持分割合や、抵当権などの権利が設定されていないかも確認しておきましょう。
これらの情報は、登記事項証明書で確認できます。登記事項証明書の手数料は、請求方法によって1通490円から600円です。
また、不動産が複数ある場合は、市区町村役場で名寄帳を取得して確認する方法があります。取得費用は自治体や交付枚数などによって異なります。
名寄帳では、その市区町村の固定資産課税台帳に登録された不動産の確認が可能です。ただし、確認できる範囲は原則としてその市区町村内に限られます。
不動産の情報確認で、とくに注意したいのが「地番」です。
地番とは、土地を一筆ごとに特定するため、法務局の登記記録上付けられた番号です。住居表示で使われる住所とは異なる場合があります。そのため、土地については地番を、建物については家屋番号も確認します。
実務でも、「固定資産税の通知書はあるが地番が分からない」「複数の土地を所有していたが一部を把握できていなかった」といった理由で、共有持分の相続登記がスムーズに進まないケースは少なくありません。
買取の現場でも、登記事項証明書や名寄帳を取得し直し、不動産の全体像を整理するところから対応するケースは一定数見られます。
手続きをスムーズに進めるためにも、相続財産の調査段階で不動産の情報を正確に把握しておくことが重要です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
専門家のコメント
不動産調査で便利な「所有不動産記録証明書」について
2026年2月2日からは、法務局で「所有不動産記録証明書」を請求することで、被相続人が登記名義人となっている不動産を全国から一覧的に確認できるようになりました。ただし、請求時の氏名・住所と登記簿上の記録が一致していない不動産は抽出されないことがあるため、名寄帳や固定資産税の課税明細書なども併せて確認することが重要です。
4.必要に応じて遺産分割協議を行う
遺産分割協議とは、共同相続人全員で話し合い、遺産の分け方を決める手続きです。遺産分割の内容に基づいて共有持分の相続登記をするには、共同相続人全員の合意が必要になります。
有効な遺言書がある場合は、その内容に基づいて相続手続きを進めるのが基本です。ただし、遺言によって財産を取得する人と共同相続人全員が合意すれば、遺言と異なる分け方にできる場合もあります。
遺言執行者がいる場合や、遺言で遺産分割が禁止されている場合などは扱いが異なるため、個別に確認が必要です。
一方、遺言書がなく、法定相続分とは異なる割合や取得者にしたい場合は、相続人全員で遺産分割協議を行います。法定相続分どおりに登記する場合は、遺産分割協議を行う必要はありません。
たとえば、遺産分割協議であれば、次のような分け方が考えられます。
- 複数人で共有する(例:AとBで2分の1ずつ取得)
- 1人がすべて取得し、他の相続人には現金などで調整する(代償分割)
- 不動産を売却し、売却代金を分ける(換価分割)
とくに相続財産が不動産のみの場合は、現金での調整が難しいため、「共有のままにするか」「1人にまとめるか」「売却するか」の判断が必要になります。
なお、買取の現場では「とりあえず共有にしたが、その後に意見が合わず売却できない」といったトラブルが非常に多く見られるため、将来の活用や売却も見据えたうえで分け方を決めることが重要です。
協議内容がまとまったら、分割内容を記載した遺産分割協議書を作成し、相続人全員が記名して実印を押印します。
成立した協議内容を一部の相続人だけで変更することはできません。全員で合意し直す場合でも、すでに行った登記や第三者の権利、税金への影響が生じることがあるため、事前に専門家へ確認しましょう。
遺産分割協議の作成については、次の記事でも詳しく解説しています。
5.相続登記を行う
共有持分を含む財産の分け方が決まったら、相続登記の手続きに進みます。基本的な流れは次のとおりです。
- 必要書類を集める
- 登記申請書を作成する
- 法務局に申請書類を提出する
戸籍の取り寄せや相続関係の整理には数週間かかり、1カ月以上を要することもあるため、時間がない場合や不安がある場合は司法書士へ依頼することも検討しましょう。
必要書類を集める
まずは、共有持分の相続登記に必要な書類を収集します。役所や法務局で取得する書類と、自分で作成する書類があります。
相続登記の必要書類は、法定相続分、遺産分割協議、遺言のうち、どの根拠に基づいて登記するかによって異なります。次の表は、各手続きで必要な主な書類をまとめました。
相続人が多いほど必要書類も増え、手続きが複雑になる傾向があります。実務でも、「戸籍を集めるだけで数カ月かかった」「相続人の一部と連絡が取れず手続きが止まっている」といったケースは珍しくありません。
そのため、相続人が多い場合や手続きを急ぐ必要がある場合は、司法書士に依頼することをおすすめします。
登記申請書を作成する
必要書類が揃ったら、登記申請書を作成します。法務局の窓口、もしくは法務局のホームページから様式・記載例を確認できます。
共有持分の場合、登記申請書には必ず「持分〇分の〇」のように割合を記載する必要があります。とくに共有者が複数いる場合、割合の記載漏れや誤りがあると補正指示が出され、登記完了までに時間がかかる可能性があるため注意が必要です。
また、実務では次のようなミスも多く見られます。
- 住居表示と地番・家屋番号を混同している
- 相続人の住所や氏名が住民票の記載と一致していない
- 遺産分割協議書と登記申請書の内容が一致していない
- 被相続人が所有していた持分と相続人が取得する持分を混同している
- 被相続人の登記上の住所と住民票の除票・戸籍の附票がつながらない
- 登録免許税の計算誤りや収入印紙の貼付漏れがある
- 申請人となる相続人の検索用情報が記載されていない
実務でも、登記申請書の作成の段階で手続きが止まるケースは珍しくありません。不備がある場合は、法務局から補正指示が出され、結果として登記完了までに数週間以上遅れることもあります。提出前に内容をしっかり確認しておくことが重要です。
相続登記申請書の具体的な記載例については、「共有持分の相続登記申請書の書き方をケース別に紹介」を参考にしてみてください。
法務局に申請書類を提出する
書類が用意できたら、窓口申請・郵送申請・オンライン申請のいずれかの方法で書類を提出します。
なお、共有持分の相続登記であっても、申請方法や手続きの流れ自体は単独所有の場合と大きく変わりません。
また、司法書士に依頼せず、自分で登記を進める場合は窓口申請を選ぶケースが多い傾向にあります。
6.登記完了後の通知を確認する
申請後は、法務局で申請内容の審査が行われます。
登記完了までの期間は法務局や申請時期によって異なりますが、補正がなければ1週間から2週間程度がひとつの目安です。各法務局が公表している登記完了予定日も確認しておきましょう。
登記が完了すると、申請人には「登記完了証」が交付されます。また、相続登記によって新たに登記名義人となった申請人には、原則として「登記識別情報」が通知されます。
ただし、共同相続人の1人が全員分の相続登記を申請した場合、申請人にならなかった相続人には登記識別情報が通知されません。各相続人が登記識別情報の通知を受けるには、原則としてそれぞれが申請人になる必要があります。
登記識別情報とは、不動産と登記名義人ごとに発行される12桁の英数字で、従来の権利証に相当する情報です。不動産の売却や抵当権設定など、所有者本人から申請する手続きで使用します。
登記識別情報は原則として再発行されないため、第三者に知られたり紛失したりしないよう厳重に管理しましょう。
紛失した場合でも、不動産を売却できなくなるわけではありません。事前通知制度や、司法書士などの資格者代理人による本人確認情報を利用して手続きを進められますが、通常より時間や費用がかかることがあります。
共有持分の相続登記申請書の書き方をケース別に紹介
共有持分の相続登記を行う際は、登記申請書を作成する必要があります。
申請書には、登記の目的や相続人の情報に加え、共有持分の場合は「持分〇分の〇」といった割合の記載も必要です。記載内容に不備があると補正が必要となり、登記完了までに時間がかかるため、事前にポイントを押さえておくことが重要です。
法務局の公式サイトでは、相続登記申請書の様式・記載例が公開されていますが、初めて作成する場合は迷うケースも少なくありません。
司法書士に依頼すれば申請書の作成も任せられますが、実務でも「自分で対応したい」「費用を抑えたい」といった理由で、自力で作成する方も一定数見られます。
そこで本章では、次のケースを例に、共有持分の相続登記申請書の書き方を解説します。
- 親が単独所有していた不動産を兄弟で相続する場合
- 夫婦で共有していた不動産の持分を子どもが相続する場合
- 夫婦で共有していた不動産の持分を妻が相続する場合
親が単独所有していた不動産を兄弟で相続する場合
親が単独所有していた不動産を兄弟で相続するケースを例に解説します。
- 被相続人:田中 一夫(東京都新宿区在住、土地の単独所有者)
- 法定相続人:長男「田中 太郎」、次男「田中 次郎」、長女「田中 花子」の3人
- 法定相続分:各3分の1でそのまま相続する
- 対象不動産:東京都世田谷区○○
- 固定資産税評価額:1,200万円
登記の目的 所有権移転
原 因 令和8年6月1日相続
相続人 (被相続人 田中 一夫)
持分3分の1
東京都練馬区○○
(申請人)田中 太郎 印
氏名ふりがな たなか たろう
生年月日 昭和○年○月○日
メールアドレス taro@example.com
連絡先の電話番号 03-XXXX-XXXX
持分3分の1
東京都杉並区○○
田中 次郎
持分3分の1
東京都世田谷区○○
田中 花子
添付情報
登記原因証明情報
住所証明情報
令和8年7月15日申請 東京法務局 世田谷出張所
課税価格 金12,000,000円
登録免許税 金48,000円
不動産の表示
所 在 東京都世田谷区○○
地 番 123番
地 目 宅地
地 積 120.00平方メートル
今回のケースでは、被相続人が単独で所有していた不動産全体が、相続によって3人の相続人へ移転します。
そのため、登記の目的は「所有権移転」となります。
法定相続分どおりに相続するため、各相続人が取得する持分は3分の1です。持分割合は、法務局の記載例に合わせて「1/3」ではなく「3分の1」と記載しましょう。
この記載例では、田中太郎が申請人となり、3人全員分の相続登記を申請します。法定相続分どおりに登記する場合は、共同相続人のうち1人が全員分を申請することが可能です。
今回の課税価格は固定資産税評価額と同じ1,200万円です。相続登記の登録免許税率である0.4%を掛けると、登録免許税は4万8,000円となります。
夫婦で共有していた不動産の持分を子どもが相続する場合
夫婦で共有していた不動産で、亡くなった夫の持分を子どもが相続するケースを例に解説します。
- 被相続人:山本 英夫(建物の持分2分の1を保有していた)
- もう1人の共有者:山本 和子(配偶者、持分2分の1を継続所有)
- 法定相続人:配偶者「山本 和子」、息子「山本 一郎」
- 取得者:遺産分割協議により、山本 一郎が英夫の持分2分の1をすべて相続
- 対象不動産:東京都板橋区△△
- 建物の固定資産税評価額:1,000万円
登記の目的 山本英夫持分全部移転
原 因 令和8年4月10日相続
相続人 (被相続人 山本 英夫)
持分2分の1
東京都板橋区△△
(申請人)山本 一郎 印
氏名ふりがな やまもと いちろう
生年月日 昭和○年○月○日
メールアドレス ichiro@example.com
連絡先の電話番号 03-YYYY-YYYY
添付情報
登記原因証明情報
住所証明情報
令和8年7月15日申請 東京法務局 板橋出張所
課税価格 金5,000,000円
登録免許税 金20,000円
不動産の表示
所 在 東京都板橋区△△
家屋番号 456番
種 類 居宅
構 造 木造かわらぶき2階建
床面積 1階 60.00平方メートル
2階 55.00平方メートル
今回のケースでは、妻と子どもによる遺産分割協議の結果、子どもが被相続人の持分2分の1をすべて取得します。
そのため、登記の目的は「山本英夫持分全部移転」と記載します。不動産全体ではなく、登記名義人である英夫の持分だけが移転するため、被相続人の氏名を付けて移転対象を特定します。
一郎が取得するのは、建物全体に対する2分の1の持分です。そのため、相続人欄には「持分2分の1」と記載します。登記後は、和子と一郎がそれぞれ2分の1ずつ所有する共有状態になります。
登録免許税の課税価格は、建物全体の固定資産税評価額1,000万円に、英夫の持分割合である2分の1を掛けた500万円です。500万円に相続登記の税率0.4%を掛けるため、登録免許税は2万円となります。
夫婦で共有していた不動産の持分を妻が相続する場合
夫婦で共有していた不動産で、亡くなった夫の持分を妻が相続するケースを例に解説します。
- 被相続人:山田 太郎(建物の持分2分の1を保有していた)
- もう1人の共有者:山田 花子(配偶者、持分2分の1を保有)
- 法定相続人:配偶者「山田 花子」のみ
- 取得者:山田 花子が太郎の持分2分の1をすべて相続
- 対象不動産:東京都杉並区○○
- 建物の固定資産税評価額:1,200万円
登記の目的 山田太郎持分全部移転
原 因 令和8年5月10日相続
相続人 (被相続人 山田 太郎)
持分2分の1
東京都杉並区○○
(申請人)山田 花子 印
氏名ふりがな やまだ はなこ
生年月日 昭和○年○月○日
メールアドレス hanako@example.com
連絡先の電話番号 03-ZZZZ-ZZZZ
添付情報
登記原因証明情報
住所証明情報
令和8年7月20日申請 東京法務局 杉並出張所
課税価格 金6,000,000円
登録免許税 金24,000円
不動産の表示
所 在 東京都杉並区○○
家屋番号 321番
種 類 居宅
構 造 木造かわらぶき2階建
床面積 1階 65.00平方メートル
2階 60.00平方メートル
今回のケースでは、妻がもともと所有していた持分2分の1は移転せず、被相続人である夫の持分2分の1だけが相続の対象となります。
そのため、登記の目的は「山田太郎持分全部移転」と記載します。不動産全体ではなく、登記名義人である太郎の持分だけが移転するため、被相続人の氏名を付けて移転対象を特定します。
花子が今回の相続によって取得するのは、建物全体に対する2分の1の持分です。そのため、相続人欄には「持分2分の1」と記載します。
登記が完了すると、花子が従来から所有していた持分2分の1と、相続した持分2分の1が合わさり、建物全体を単独で所有する状態になります。共有状態が解消されるため、売却や活用について花子が単独で判断できるようになります。
登録免許税の課税価格は、建物全体の固定資産税評価額1,200万円に、太郎の持分割合である2分の1を掛けた600万円です。600万円に相続登記の税率0.4%を掛けるため、登録免許税は2万4,000円となります。
共有持分の相続登記は自分でやるか・司法書士に依頼するかどっちがいい?
共有持分の相続登記は、自分で手続きを行うことも可能ですが、状況によっては司法書士に依頼したほうがスムーズに進むケースもあります。
実務上も、「自分で進めようとしたが途中で手続きが止まってしまった」「結局、司法書士に依頼することになった」といったケースは一定数見られます。
そのため、最初の段階で自分に対応できる内容かを見極めておくことが重要です。次のような基準を目安に、自分で手続きするか、司法書士に依頼するかを判断するとよいでしょう。
自分で手続きできるケース
次のようなケースであれば、自分で共有持分の相続登記に対応できる可能性があります。
- 相続人が1人、または2人程度で関係が明確な場合
- 遺産分割協議がすでにまとまっている場合
- 不動産が1件のみで権利関係がシンプルな場合
- 戸籍や必要書類を問題なく収集できる場合
- 手続きに十分な時間をかけられる場合
このようなケースであれば、法務局の記載例を参考にしながら進めることで、費用を抑えて相続登記を完了させることも可能です。
ただし、共有持分の相続登記は「持分割合の記載」「地番の特定」など細かいミスが起こりやすい手続きでもあります。
実務でも、「書類は揃えたものの申請書の不備で補正になった」「何度も法務局に足を運ぶことになった」といったケースは一定数見られます。
そのため、時間や手間をかけられるかどうかが、自分で対応できるかの一つの判断基準になります。
手続きに不安がある場合は、申請前に法務局の「登記手続案内」を利用する方法もあります。
ただし、申請書の様式や一般的な必要書類について説明を受けられますが、申請書の事前審査や個別の法的判断を受けられる制度ではありません。登記手続案内は予約制のため、利用方法を管轄する法務局へ確認してください。
司法書士に依頼すべきケース
次のようなケースでは、司法書士への依頼を検討した方が手続きがスムーズに進みます。
- 相続人が多く、相続関係の確認や書類作成が複雑な場合
- 遺産分割の内容は決まっているが、協議書や申請書の作成に不安がある場合
- 戸籍の収集が広範囲にわたる場合(転籍が多いなど)
- 不動産が複数あり、権利関係の整理が必要な場合
- 売却や活用を前提としており、早期に登記を完了させたい場合
実務でも、相続人が多いケースでは、相続関係の確認や戸籍の収集、書類の作成に手間がかかり、自分だけでは手続きを進めることが難しくなる場合があります。
弊社が不動産買取を行う際も、相続登記が未了のまま相談が寄せられ、司法書士を紹介して登記手続きから対応するケースは少なくありません。その際、売主様から「相続人が多く、自分で手続きを進めるのが難しかった」といった声をいただくこともあります。
そのため、「手続きを確実に進めたい」「売却予定だから早く登記を済ませたい」といった場合には、はじめから司法書士に依頼しておくことで、結果的にスムーズに進むケースも多いといえるでしょう。
費用はかかるものの、手続きの正確性やスピードを重視するのであれば、司法書士に依頼するメリットは大きいといえます。 専門家のコメント 司法書士では対応が難しい範囲について 遺産の分け方をめぐって相続人同士が対立している場合は、司法書士への依頼だけでは解決できないことがあります。話し合いで解決できないときは、弁護士への相談や家庭裁判所の遺産分割調停を検討します。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有持分の相続登記で発生する費用
共有持分の相続登記では、主に以下の費用が発生します。
- 登録免許税:固定資産税評価額 × 相続対象となる持分割合 × 0.4%
- 必要書類を取得するための費用:5,000円~1万円
- 司法書士に支払う報酬:5万円~10万円程度
相続登記にかかる費用を誰が負担するかは、相続人同士で話し合って決めます。不動産を1人で取得する場合は取得者が負担し、複数人で相続する場合は、取得する持分割合に応じて分担するケースが一般的です。
実務では、費用負担の認識が曖昧なまま進めてしまい、あとからトラブルになるケースもあります。あらかじめ誰がどこまで負担するのか整理しておくことが重要です。
登録免許税:固定資産税評価額 × 相続対象となる持分割合 × 税率0.4%
登録免許税とは、登記の手続きをするために国に納める税金です。
登記の原因によって税率は異なりますが、相続の場合は、原則として土地・建物ともに課税価格の0.4%が課されます。なお、遺言によって法定相続人ではない人に不動産を遺贈する場合の税率は2%です。
被相続人が不動産を単独で所有していた場合は、不動産全体の固定資産税評価額をもとに計算します。共有不動産の場合は、不動産全体の固定資産税評価額に、被相続人が所有していた持分割合を掛けた金額が課税価格となります。

たとえば、被相続人が固定資産税評価額3,000万円の土地を単独で所有していた場合、登録免許税の総額は「3,000万円 × 0.4%=12万円」です。
3人の相続人が均等に相続し、登録免許税も取得する持分割合に応じて分担する場合は、1人あたり4万円を負担する計算になります。
持分割合が均等でない場合も、登録免許税の総額は変わりません。Aが2分の1、BとCが4分の1ずつ取得し、持分割合に応じて費用を分担する場合は、登録免許税12万円のうち、Aが6万円、BとCがそれぞれ3万円を負担します。
なお、相続登記の登録免許税には期間限定の免税措置が設けられています。不動産の価額が100万円以下の土地について相続登記を行う場合は、2027年3月31日まで登録免許税が免税されます。
必要書類を取得するための費用:5,000円~1万円
法務局や市区町村役場で書類を取得するためには、1通あたり数百円の手数料がかかります。
相続人が妻と子どもだけの比較的単純なケースでも、被相続人の戸籍を出生から死亡までそろえるなど、複数の書類を取得しなければなりません。取得する通数や郵送費などを含め、合計5,000円~1万円程度がひとつの目安です。
被相続人の転籍が多い場合や相続人が多い場合など、戸籍の取得範囲が広がるケースでは、書類の取得費用も高くなる傾向にあります。
※市区町村役場で取得する書類の手数料は自治体によって異なる
司法書士に支払う報酬:5~10万円程度
相続登記の申請手続きを司法書士に依頼する場合、5万円~10万円程度の報酬が発生します。
日本司法書士会連合会が2024年に行った「報酬に関するアンケート」では、土地1筆・建物1棟を相続人1人が単独で相続する設例について、司法書士報酬の全国平均は7万4,888円でした。
司法書士の報酬額は一律に定められておらず、依頼する事務所や不動産の数、相続人の人数、依頼内容などによって変動します。
戸籍などの取得費用や交通費を別途請求する事務所もあるため、契約前には金額だけでなく、報酬に含まれる業務の範囲も確認しておくことが大切です。
費用を抑える目的で自分で手続きを進めることもできますが、申請書や添付書類に不備があると補正が必要になり、結果的に時間や手間が増える場合があります。状況に応じて専門家の活用を検討するのが現実的です。
司法書士に依頼するかどうかは、「共有持分の相続登記は自分でやるか・司法書士に依頼するかどっちがいい?」を参考に判断してみてください。
共有持分の相続登記で起こりやすいトラブル
共有持分に限らないことですが、相続登記を行おうとすると、次のようなトラブルが起こり、手続きが進まないことがあります。
- 相続人同士で意見がまとまらず、遺産分割に基づく登記に進めない
- 相続人の一部と連絡が取れず、遺産分割協議が進まない
- 相続人の範囲が確定できず、登記に進めない
相続登記は、必要書類さえそろえれば機械的に終わる手続きだと思われがちです。しかし実務では、書類の不足よりも、相続人同士の調整や相続関係の確認で止まってしまうケースが少なくありません。
弊社では、共有持分の売却相談を受けた際に、相続登記が未了であれば、提携の司法書士を紹介し、相続登記の段階から売主様とかかわることがあります。そのなかで感じるのは、相続登記でつまずく案件の多くが、単なる手続きの問題ではなく、「人間関係」や「過去の相続の積み残し」によって複雑化しているということです。
そのため、相続登記をスムーズに終えるには、必要書類を集めるだけでなく、誰が相続人なのか、相続人同士で意思疎通が取れる状態かを早い段階で整理しておくことが重要です。
相続人同士で意見がまとまらず遺産分割に基づく登記が進まない
相続登記で特に問題になりやすいのが、相続人同士で遺産の分け方について話し合いがまとまらず、遺産分割に基づく登記へ進めないケースです。
遺産分割によって不動産の取得者や持分割合を決めるには、相続人全員の合意が必要です。そのため、「共有のまま相続するのか」「誰か1人が取得するのか」「売却して現金で分けるのか」といった方針がまとまらないと、遺産分割協議が止まってしまいます。
実務上も、「とりあえず共有で相続したい人」と「できれば売却して現金で分けたい人」とで考えが分かれ、そこで話し合いが止まってしまうケースは少なくありません。
特に相続した不動産は、単なる資産ではなく、実家への思い入れや親族関係も絡みます。そのため、売却するか、誰かが住み続けるのか、管理費や固定資産税を誰が負担するのかといった話し合いが感情的になりやすい傾向があります。
実際、弊社が実施した共有名義不動産に関するアンケートでも、相続や親族間の共有名義を経験した方から、次のような声が寄せられています。
- 「親が亡くなった後、兄弟で実家を相続して共有状態になりましたが、売却方針をめぐって紛糾。最終的に家庭裁判所での調停に至りました。親戚付き合いもそれ以来、ほぼ絶たれています。」
- 「共有名義にすると、いざ売却しようとした時に全員の同意が必要になるという面倒さをしっかり理解しておくべきでした。税金や維持費の分担を口約束ではなく、書面で最初から取り決めておけば、ここまでの不信感や面倒ごとは防げたのではないかと強く感じています。」
- 「共有名義は、思っている以上に身動きが取れなくなります。家族だから話し合えるだろう、という期待は結構危険で、最初に、誰が管理するのか、費用はどう分担するのか、将来どう処分するのかを必ず話し合っておいて、書面に残す事を強くお勧めします。」
※実施方法:インターネットアンケート
※アンケート対象者:計500人
※掲載にあたり、回答内容の趣旨を変えない範囲で、誤字脱字の修正および個人が特定されないよう一部表現を調整しています。
これらの声からもわかるように、相続した不動産を共有名義のままにすると、売却方針だけでなく、固定資産税・修繕費・管理方法・将来の処分方法まで、さまざまな場面で意見が分かれる可能性があります。
相続人同士の話し合いがまとまらない場合は、弁護士を間に入れることも検討しましょう。第三者の立場から、相続登記に必要な手続き、共有状態を続けるリスク、売却や代償分割などの選択肢を整理してもらうことで、調整を進めやすくなる場合があります。
相続人の一部と連絡が取れず遺産分割協議が進まない
相続人の存在はわかっていても、一部の相続人と連絡が取れず、遺産分割協議が進まないケースもあります。
たとえば、兄弟姉妹で長年交流がない、前婚の子どもがいる、相続人の1人が遠方に住んでいるといった事情があると、遺産分割協議への参加や協議書への署名押印を求めても、すぐに対応してもらえないことがあります。
遺産分割協議を成立させるには、相続人全員の合意が必要です。そのため、「反対しているわけではないが返事がない」「書類を送っても署名押印が返ってこない」といった状態では、遺産分割に基づく相続登記が長期化することがあります。
このような場合は、相続人本人だけで対応しようとせず、司法書士や弁護士を通じて、手続きに必要な連絡を試みる方法もあります。実務上も、親族間では返答がなかった相手でも、専門家から連絡が入ることで対応に応じ、手続きが進みやすくなるケースがあります。
相続人の範囲が確定できず登記に進めない
相続登記では、そもそも相続人が誰なのかを正確に確定できず、手続きに入れないことがあります。
相続人を確定するには、亡くなった人の出生から死亡までの戸籍をたどり、配偶者や子ども、場合によっては兄弟姉妹などの関係を確認する必要があります。
ところが、転籍が多い、再婚歴がある、認知した子どもがいる、過去の相続が未処理のまま残っているといった事情があると、想像以上に確認作業が複雑になることがあります。
また、共有持分の相続では、すでに不動産が共有状態になっていることが多く、前の世代の相続が未了のまま次の相続が発生しているケースも見られます。すると、今回の相続だけでなく、過去にさかのぼって権利関係を整理しなければならず、手続きの負担が一気に重くなります。
筆者の体感では、このタイプのトラブルは全体のなかで突出して多いわけではありませんが、ひとたび発生すると戸籍収集や関係整理に時間がかかりやすく、結果的にもっとも手間が大きくなりやすい印象です。
少しでも関係が複雑そうな場合や、前の相続が未処理の可能性がある場合は、最初から司法書士に相談した方が、結果的に早く進むこともあります。
また、再婚歴がある、前婚の子どもがいるなど、相続関係が複雑になりそうな場合は、被相続人の生前から家族関係を確認しておくだけでも、相続発生後の手続きを進めやすくなります。
共有名義不動産の相続トラブルについては、次の記事で詳しく解説しています。
共有名義不動産のトラブルを防ぐ方法
共有持分を相続するということは、共有名義の不動産に関わることでもあります。そのため、相続登記を終えた後も、共有名義ならではのトラブルに直面する可能性があります。
たとえば、「不動産全体を売却したいのに他の共有者が反対して話が進まない」「固定資産税や修繕費の負担で揉める」「相続や持分売却をきっかけに権利関係が複雑になる」といったケースは、実務上も少なくありません。
このようなトラブルを避けるため、共有名義になることを防いだり、相続後に共有関係から離れたりする方法として、次の選択肢があります。
- 生前に不動産を売却してもらう
- 換価分割を行う
- 代償分割を行う
- 現物分割により不動産の分割を行う
- 相続後に他の共有者の持分を買い取る
- 相続後に自分の持分を売却する
- 相続放棄する
共有持分のリスクや共有名義の解消方法については次の記事も参考にしてみてください。
方法①生前に不動産を売却してもらう
共有名義になると、不動産全体の売却や一定の管理・活用について共有者同士の調整が必要になるため、利用予定のない不動産であれば、生前のうちに売却してもらうのも有効な方法です。
たとえば、親が所有する空き家を生前に売却して現金化しておけば、相続時に不動産ではなく現金として分けやすくなります。相続後に不動産を売却したり、相続登記を行ったりする負担を減らすことが可能です。
共有名義不動産や共有持分を専門に買い取る弊社でも、共有者間で意思がそろわず、売却が進まないといったご相談を多くいただきます。実際、売主様のなかには「親が生前に売っていれば、ここまで複雑にならなかった」と話される方も少なくありません。
共有持分として相続すると、管理や売却の判断も複雑になりやすいため、可能であれば生前のうちに整理してもらいましょう。ただし、法律上の問題がなくても、「思い出がある実家を生きているうちに手放したくない」という感情面で反対される可能性があります。
生前に不動産を売却してもらう方法が向いているケース・向いていないケースは以下のとおりです。
方法②換価分割を行う
換価分割とは、不動産全体を売却して、売却代金を相続人で分配する方法です。
たとえば、不動産を3,000万円で売却し、3人の相続人が3分の1ずつ取得する場合は、売却にかかった費用などを差し引いた残額を、それぞれ3分の1ずつ分けます。
現金で分割できるため、相続人同士で不動産の利用方法を話し合う必要がなく、平等に分けやすい点が特徴です。
実務でも、相続人の誰も不動産を利用する予定がない場合は、換価分割によって早めに現金化した方が、その後のトラブルを避けやすいケースが少なくありません。
ただし、換価分割は相続人全員が売却に同意していることが前提で、1人でも反対すると進められません。また、希望どおりの価格で売却できるとは限らないため、価格面で意見が割れて手続きが止まるケースもあります。
換価分割が向いているケース・向いていないケースは以下のとおりです。
方法③代償分割を行う
代償分割とは、特定の相続人が不動産全体を取得し、不動産を取得する相続人が、他の相続人に相続分などに応じた金銭(代償金)を支払う方法です。
たとえば、不動産の価額を3,000万円と評価し、3人の取得割合を各3分の1とする場合は、1人が不動産全体を取得し、残りの2人にそれぞれ1,000万円ずつ代償金を支払います。
不動産を残したい人と現金化したい人の両方の希望を満たせる方法ですが、代償金を用意できるだけの資金力が必要となります。
相続人の1人が不動産に住み続けたい、または手元に残したい場合には、代償分割が検討されることがあります。もっとも、実務では不動産の評価額に納得できず、代償金の金額で折り合えないケースも珍しくありません。
代償分割が向いているケース・向いていないケースは以下のとおりです。
方法④現物分割により不動産の分割を行う
現物分割とは、遺産を売却せず、現物のまま相続人ごとに分ける方法です。1筆の土地を複数人で分ける場合は、土地を分筆し、それぞれが取得する部分を単独名義で登記する方法があります。
たとえば、遺産である600平方メートルの土地を3人の相続人が3分の1相当ずつ取得する場合は、200平方メートルずつに分筆し、遺産分割協議に基づいてそれぞれの単独名義で相続登記する方法が考えられます。
ただし、面積が同じでも、接道状況や土地の形状などによって価値が同じになるとは限りません。
建物は物理的に分けることが難しいため、1つの不動産を複数に分ける現物分割は、主に土地で検討されます。
ただし、分筆後の各土地の形状や面積によっては、使い勝手が悪くなったり、価値が下がったりすることがあります。
また、接道条件や建築基準法上の要件を満たせず、建物を建てられなくなるケースもあるため、慎重に判断する必要があります。
現物分割が向いているケース・向いていないケースは以下のとおりです。
分筆については、次の記事でも詳しく解説しています。
方法⑤相続後に他の共有者の持分を買い取る
複数人で相続し、相続後に他の共有者の持分を買い取ることで共有状態を解消し、不動産を単独名義にする方法です。単独名義になれば、その後の管理や活用、売却もしやすくなります。
たとえば、市場価格が3,000万円の不動産を3人で均等に相続し、そのうち1人がすべて取得したい場合は、残り2人から各3分の1の持分を買い取ります。各持分を1,000万円相当とする場合は、それぞれに1,000万円を支払いますが、実際の売買価格は共有者同士の合意によって決まります。
他の共有者と買取金額について合意できれば持分を買い取れますが、トラブルになっている場合や、他の共有者が持分を所有し続けたい場合には向きません。
実務では、価格面で折り合えなかったり、そもそも売る意思がなかったりすると進めにくくなります。特に共有者同士の関係が悪い場合は、妥当と思われる金額を提示しても話し合いがまとまらないことがあります。
また、共有者同士で揉めていない場合でも、当事者間だけで価格交渉を進めると感情的な行き違いが起こることがあります。
そのため、共有持分の買取を検討している場合は、不動産会社に仲介を依頼し、売買条件を整理しながら進めることをおすすめします。
相続後に他の共有者の持分を買い取る方法が向いているケース・向いていないケースは以下のとおりです。
なお、共有持分の買取請求に関する情報については、下記記事で詳しく解説しています。
方法⑥相続後に自分の持分を売却する
相続後に、自分が取得した共有持分を売却する方法です。共有持分は自分の財産であるため、他の共有者の同意がなくても、単独で売却を進められます。
ただし、共有持分は一般の買主にとって利用しづらく、買主を見つけにくい傾向があります。通常の仲介では売却に時間がかかったり、取り扱いを断られたりすることもあるため、現実的な売却先は、他の共有者または共有持分を取り扱う不動産買取業者になります。
他の共有者に売却する場合は「不動産全体の市場価格 × 持分割合」を基準に、市場価格に近い水準で売却できる可能性があります。
一方、不動産買取業者は、買取後に必要となる共有者との交渉や共有物分割請求訴訟の可能性、さらに解決までにかかる手間・費用・期間を見込んだうえで査定額を算出します。
そのため、共有持分の買取価格は「不動産全体の市場価格 × 持分割合 × 3分の1〜2分の1」が一つの目安になります。ただし、実際の価格は、物件の状態、持分割合、共有者の人数、居住者の有無、権利関係などによって変動します。
他の共有者が買取を拒否した場合や金額の合意を得られない場合、他の共有者とやり取りせずに手放したいという場合は、不動産買取業者に売却するのがよいでしょう。
ただし、通常の不動産買取業者では共有持分のみの買取を行っていないことも多く、共有不動産専門の買取業者に相談することも検討してみてください。
相続後に自分の持分を売却する方法が向いているケース・向いていないケースは以下のとおりです。
共有持分の売却については、次の記事も参考にしてみてください。 専門家のコメント 弊社では共有持分を相場以上で買い取った実績があり 共有持分専門の買取業者である弊社「クランピーリアルエステート」には、「不動産全体の市場価格 × 持分割合 × 3分の1〜2分の1」という一般的な目安を上回る価格で買い取った実績が複数あります。共有持分に関する専門性や全国1,500以上の士業ネットワークを活かして物件・権利関係を適切に評価できるほか、銀行融資に頼らず自己資金で買い取ることで金利負担を抑え、その分を買取価格に反映できるためです。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
方法⑦相続放棄する
相続開始後に家庭裁判所で相続放棄の手続きを行うことで、共有持分を相続しないという方法です。
不動産の共有持分を引き継がずに済みますが、相続放棄は不動産だけを対象にすることはできません。預貯金や株式などのプラスの財産、借金や税金などのマイナスの財産も含め、すべて放棄する必要があります。
そのため、「共有持分はいらないが、現金は受け取りたい」といった対応はできません。相続財産全体を見たうえで、放棄するかどうかを判断する必要があります。
また、相続放棄の手続きには期限があり、原則として、自己のために相続が始まったことを知った時から3カ月以内に、家庭裁判所へ申述しなければなりません。
買取業者の立場からお伝えすると、「共有持分がいらない」という理由だけで相続放棄を選ぶのはおすすめできません。
というのも、弊社のように共有持分を専門に扱う買取業者を利用すれば、相続後に持分のみを売却し、共有名義の状態から離れることが可能だからです。債務を含む相続財産全体を確認したうえで、相続放棄と、相続後に共有持分を売却する方法を比較して判断することが望ましいでしょう。
相続放棄が向いているケース・向いていないケースは以下のとおりです。
相続放棄については、次の記事も参考にしてみてください。
まとめ
共有持分を相続した場合も、不動産を単独で相続した場合と同じく、原則として3年以内に相続登記を行う必要があります。放置すると、過料の対象になる可能性があるだけでなく、権利関係が複雑になり、売却や活用が難しくなるおそれがあります。
ただし、相続人が複数いる場合は相続登記の段階で話し合いがまとまらず、手続きが止まることも少なくありません。さらに、登記後も共有名義のままでは、不動産全体の売却や一定の管理・活用について、共有者同士の調整が必要になります。
そのため、共有持分を相続したときは、必要書類をそろえて早めに相続登記を進めるとともに、不動産を残すのか、売却するのかまで含めて検討することが大切です。状況によっては、司法書士などの専門家に相談しながら進めましょう。
よくある質問
共有持分の相続登記は自分だけで申請できますか?
共有持分の相続登記は、必ずしも相続人全員での共同申請が必要なわけではありません。たとえば、自分が単独でその持分を相続することが、遺言や遺産分割協議で決まっている場合には、単独申請が可能です。
また、法定相続分どおりに登記する場合は、共同相続人のうち1人が、相続人全員について法定相続分どおりの相続登記を単独で申請できます。ただし、自分の持分だけを切り離して、自分名義の部分だけを登記することはできません。
「他の相続人と連絡が取れない」「協議がまとまらない」といった場合でも、相続人全員を法定相続分どおりの名義にする登記であれば、共同相続人の1人から申請できます。
一方、遺産分割協議に基づいて登記する場合は、不動産を取得する人が1人か複数かにかかわらず、共同相続人全員の合意を記載した遺産分割協議書が必要です。
協議書を作成する段階では全員の合意と実印による押印が必要ですが、協議成立後の相続登記は、不動産を取得する相続人が単独で申請できます。
相続人が相続登記に協力しない場合はどうすればよいですか?
相続人が相続登記に協力しない場合は、まずは話し合いによる解決を試みることが基本です。
まずは、相続登記を行わないままだと10万円以下の過料の対象となる可能性があることや、不動産の売却や担保設定などを進めにくくなるリスクがあることを相続人に説明し、手続きを進める必要性を伝えることが有効です。自ら手続きを主導する姿勢を示すことで、協力を得やすくなるケースもあります。
それでも協力を得られない場合は、前述のとおり、共同相続人の1人が相続人全員について法定相続分どおりの相続登記を申請できます。ただし、遺産分割によって取得者や持分割合を決めたい場合は相続人全員の合意が必要となるため、話し合いがまとまらなければ遺産分割調停を検討しましょう。
相続する不動産に私道が含まれている場合はどうなりますか?
相続する不動産に私道が含まれている場合も、相続登記が必要です。私道は周辺の所有者と共有しているケースが多く、所有感覚が薄れやすいため、登記を忘れてしまうケースが少なくありません。
また、固定資産税が非課税になる私道もあり、納税通知書に記載されていない場合には、相続人が存在に気づかないこともあります。名義を放置すると、後にトラブルになる可能性もあるため注意が必要です。
私道の共有持分があるかどうかを確認する方法の一つが、名寄帳の取得です。名寄帳では、同じ市区町村内で被相続人が所有していた不動産を確認できる場合があります。
ただし、自治体によっては、固定資産税が非課税となっている私道などが名寄帳に記載されないこともあります。名寄帳だけで判断せず、権利証や登記識別情報通知、売買契約書、登記事項証明書、公図なども確認しましょう。
共有者が亡くなったら、その持分は他の共有者に移りますか?
共有者が亡くなった場合、その持分が直ちに他の共有者へ移るわけではありません。
亡くなった共有者の持分は相続財産となり、原則として、その相続人が引き継ぎます。したがって、他の共有者というだけで持分を取得することはありません。
たとえば、兄弟の共有名義で兄が亡くなった場合、兄の持分は兄の配偶者や子どもなどの相続人に引き継がれ、弟が相続人に該当しなければ、弟には相続されません。
ただし、兄に配偶者や子どもがおらず、親や祖父母などの直系尊属もすでに亡くなっている場合は、兄弟姉妹が相続人となるため、共有者である弟が持分を相続することがあります。
また、相続人がいない場合は、相続財産清算人による債権者への弁済や特別縁故者への財産分与などを経た後、最終的に残った共有持分が他の共有者へ帰属することがあります。
専門家のコメント
「相続登記をしない限り、所有権は亡くなった人のまま」というのはよくある勘違い
相談者様にもよくある勘違いなのですが、相続登記はあくまで「登記上の名義を、相続人に変更する手続き」であり、所有権自体は相続開始時点で亡くなった人から相続人に承継されます。たとえば、相続登記前でも、他の相続人・共有者と不動産の管理方法について話し合ったり、持分に応じた賃料収入の分配を求めたりできます。