
共有名義の片方死亡で相続はどうなる?夫婦・親子・兄弟別のシミュレーションや相続手続きの流れを解説


夫婦や親子、兄弟などで不動産を共有していて、片方が死亡した場合、「亡くなった人の持分は誰が相続するのか」「自分はどれくらいの持分を相続できるのか」と疑問に思う方もいるでしょう。
共有名義の片方が死亡した場合、亡くなった人の持分は原則としてその人の相続人に引き継がれます。残された共有者が自動的にすべての持分を取得するわけではなく、誰がどれだけ相続するかは、亡くなった人の家族構成などによって異なります。
たとえば、共有名義で片方死亡した人が不動産の持分1/2を所有していた場合、法定相続分を基準にすると、次のように相続されます。
※いずれも亡くなった人の持分を1/2とし、有効な遺言書がなく、法定相続分どおりに相続した場合の例です。実際には遺言書や遺産分割協議などによって取得者や割合が異なることがあります。
このように、共有名義の片方が死亡すると、それまで不動産を所有していなかった家族が新たな共有者になる場合もあります。
そのため、まずは亡くなった人の持分割合と法定相続人、遺言書の有無を確認し、必要な相続手続きを進めることが大切です。
また、相続後も共有名義を続けることは可能ですが、利用方法や費用負担などについて話し合っておくとよいでしょう。状況によっては単独名義への変更や売却なども選択肢になります。
本記事では、共有名義の片方が死亡した場合の相続について、夫婦・親子・兄弟のケース別に詳しく解説します。あわせて、相続手続きの流れや税金・費用、相続後に起こり得るトラブルとその対策についても紹介します。
共有名義で片方死亡すると亡くなった人の持分は原則法定相続人が相続する
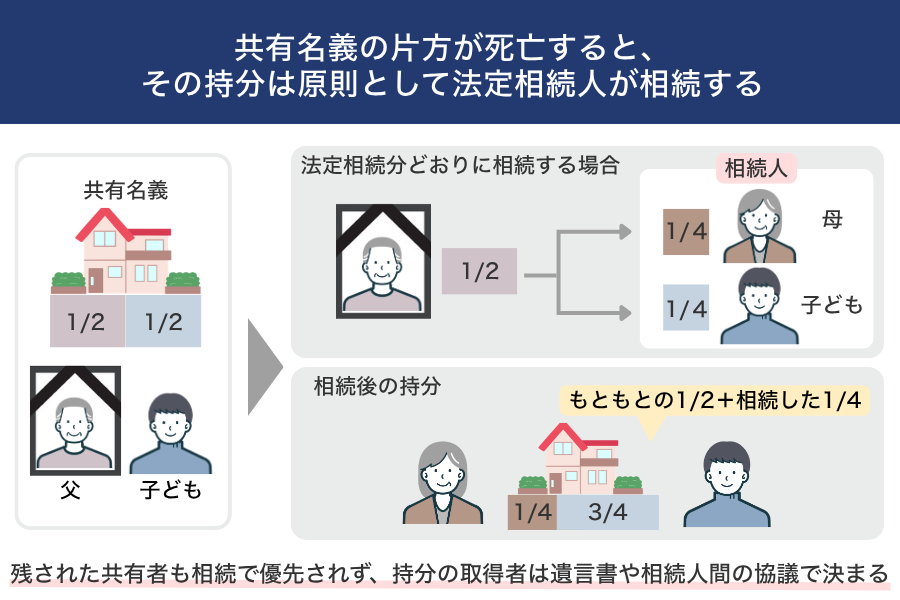
共有名義で片方が死亡した場合でも、残された共有者に持分が自動的に移るわけではありません。亡くなった人の持分は相続財産となり、原則として相続人に引き継がれるためです。
前提として、民法896条では、相続が始まると、亡くなった人が持っていた財産上の権利や義務は、原則として相続人に引き継がれると定められています。
亡くなった人の財産である共有持分も相続財産に該当するため、遺言書や遺産分割協議などに従って、原則的には相続人へ引き継がれるのです。
たとえば、父と子どもがそれぞれ1/2ずつ所有している不動産で、父が死亡したケースを想定します。
相続人が母と子ども1人で、法定相続分どおりに相続する場合、父の持分1/2を母と子どもがそれぞれ半分ずつ取得します。その結果、共有不動産全体の持分割合は「母:1/4」「子ども:3/4(もともとの1/2+相続した1/4)」となります。
なお、残された共有者が相続人であったとしても、法的には他の相続人よりも優先されて持分を相続できるわけではありません。あくまで、遺言書の内容や相続人での協議を踏まえて、死亡した人の持分を誰が取得するかが決まるのです。
共有名義で片方死亡の持分の取得先は遺言書・相続人の有無で異なる
共有名義で片方死亡した場合、誰が亡くなった人の持分を取得するかは、遺言書や相続人の有無によって、次のように分かれます。
- 遺言書がある場合:原則として遺言の内容に沿って相続する
- 遺言書がない場合:法定相続人で遺産分割協議をして取得者を決める
- 相続人がいない場合:必要な手続きを経たうえで、最終的に他の共有者へ帰属することがある
「もともと共有していたのだから、亡くなった人の持分も自分が取得できるはず」と考えるかもしれません。しかし、誰が持分を取得するかは、原則として遺言書の内容や相続人同士の遺産分割協議などによって決まるため、共有者が優先して取得できるわけではありません。
ここからは、共有名義で片方死亡した場合の持分は誰が取得するのかについて、遺言書がある・遺言書がない・相続人がいないケースごとに解説していきます。
遺言書がある場合は原則として遺言の内容に沿って相続する
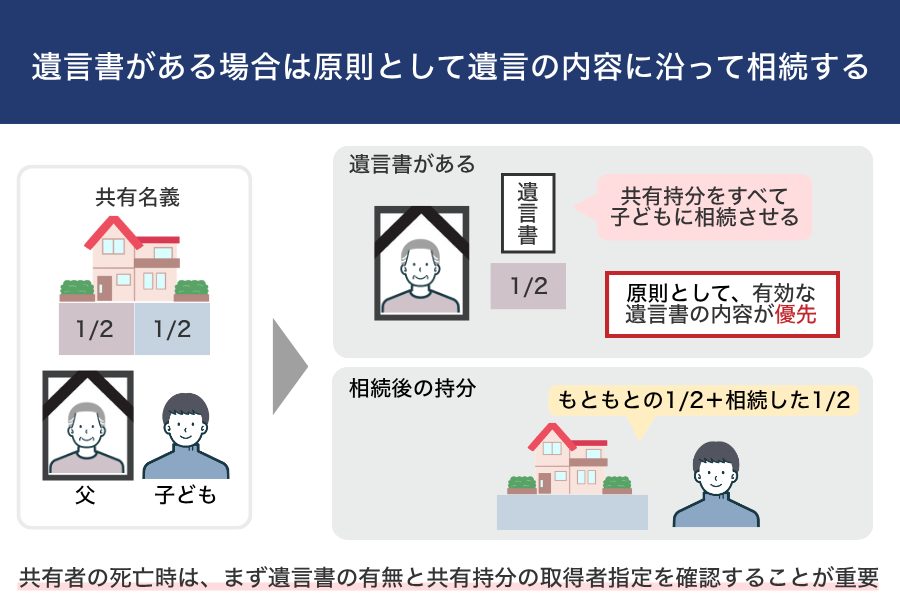
共有名義の片方が死亡し、遺言書で共有持分の取得者が指定されている場合は、原則としてその内容に沿って持分を取得する人が決定されます。
民法985条では、遺言は原則として遺言者が死亡した時点で法的効力が生じると定められています。
また、遺言書では法定相続分とは異なる相続割合や遺産の分割方法を指定できるため、有効な遺言書がある場合は、原則としてその内容が優先されます。
たとえば、父と子どもがそれぞれ1/2ずつ所有している不動産で、相続人が母と子どもの2人のケースを想定します。
法定相続分で相続をするのであれば、母と子どもで1/4ずつ父の持分を相続します。ただし、「自分の共有持分をすべて子どもに相続させる」という遺言書が残っていた場合、原則として父の持分1/2は子どもが取得します。
そのため、共有名義の片方が死亡した場合は、まず遺言書の有無を確認し、共有持分の取得者が指定されていないかを調べることが重要です。
ただし、遺言書があっても、相続人全員の合意があれば、遺言書とは異なる内容で遺産を分割できる場合もあります。
遺言書がない場合は法定相続人で遺産分割協議をして取得者を決める
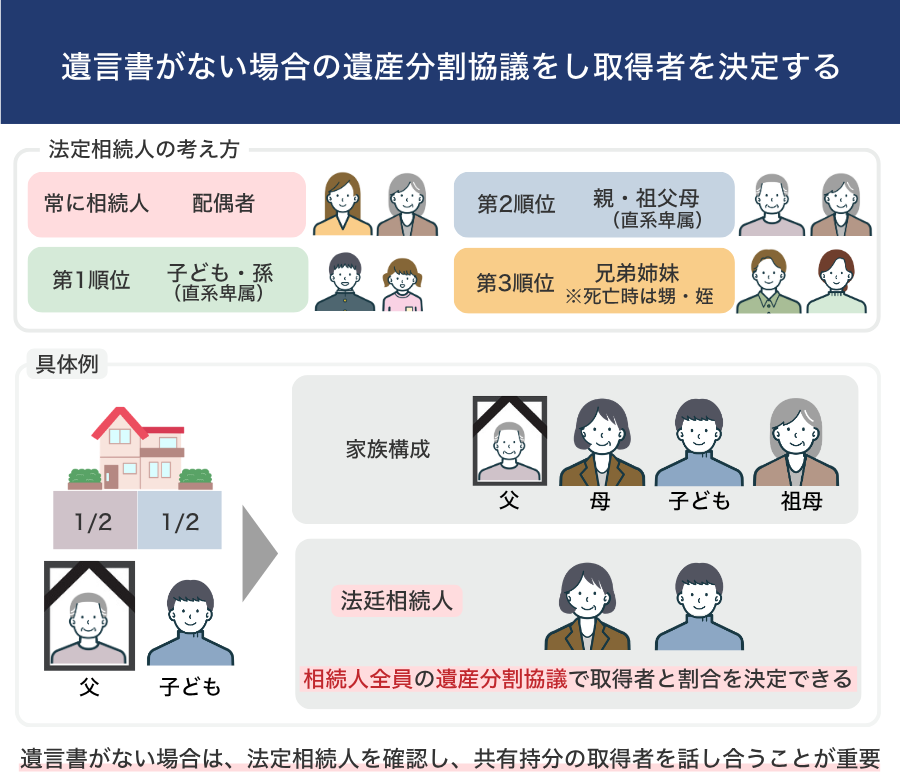
遺言書がない場合は、民法で定められた法定相続人が亡くなった人の共有持分を相続します。
⚪︎法定相続人の考え方
※「順位」とは、誰が相続人になるかを決める優先順位のことです。第1順位の人が相続人になる場合、第2順位・第3順位の人は相続人にならず、上位の順位に該当する人がいない場合に次の順位へ移ります。
法定相続人を考える際には、まず配偶者は必ず相続人になることを踏まえておきましょう。そのうえで、子どもがいる場合は子どもが第1順位の相続人となり、子どもや孫などがいない場合に第2順位、第3順位の順で相続権が移る仕組みです。
たとえば、父と子どもで1/2ずつ共有している不動産で、父が死亡したケースを想定します。遺言書は残されておらず、家族構成は「父・母・子ども・祖母」の4人だとします。
この場合、法定相続人は配偶者である母と第1順位の子どもであり、第2順位の祖母は相続人になりません。そのため、亡くなった父の共有持分は、母と子どもに相続されます。
なお、ここまでの説明はあくまで「誰が法定相続人になるか」という話であり、亡くなった父の持分を最終的に誰が取得するかまで決まるわけではありません。
法定相続人が複数いる場合、原則として法定相続分に応じて持分を共有しますが、相続人全員で遺産分割協議を行い、誰がどれだけ取得するかを決めることもできます。
今回のケースで法定相続分どおりに相続する場合、父の持分1/2を母と子どもが半分ずつ取得するため、不動産全体の持分割合は「母:1/4」「子ども:3/4」となります。
一方、母と子どもが遺産分割協議で合意すれば、父の持分1/2をすべて子どもが取得し、不動産を子どもの単独名義にすることも可能です。
そのため、遺言書がない場合は、まず法定相続人を確認し、そのうえで亡くなった人の共有持分を誰が取得するのか、相続人同士で話し合うことが重要です。
相続人がいない場合は一定の手続きを経て最終的に他の共有者へ帰属する
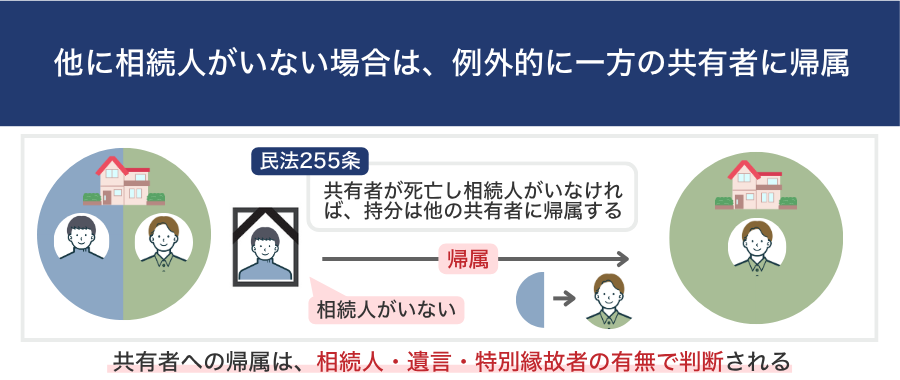
相続人がいない場合は、民法255条に基づき、亡くなった人の共有持分が最終的に他の共有者へ帰属することがあります。
(持分の放棄及び共有者の死亡)
第二百五十五条 共有者の一人が、その持分を放棄したとき、又は死亡して相続人がないときは、その持分は、他の共有者に帰属する。
引用元: 民法|e-Gov 法令検索
ただし、相続人がいないからといって、亡くなった人の持分がすぐに他の共有者のものになるわけではありません。
他の共有者へ持分が帰属するのは、相続人がいないことが確定し、受遺者や債権者への対応、特別縁故者への財産分与などを経ても、その共有持分が残っている場合です。
相続人の存在が明らかでない場合は、家庭裁判所によって選任された相続財産清算人が、相続人や受遺者の確認、債権者への弁済などの手続きを進めます。
また、相続人がいない場合でも、亡くなった人と生計を同じくしていた人や療養看護に努めた人などの「特別縁故者」がいる場合は、家庭裁判所の判断によって相続財産の全部または一部が分与されることがあります。
この場合でも、Aさんに借金があり、ほかの財産だけでは返済できなければ、共有持分が売却されて返済に充てられることがあります。
また、Aさんと一緒に暮らしていた人などがいて、家庭裁判所に「特別縁故者」として認められれば、その人がAさんの財産の一部または全部を受け取る場合もあります。
このように、亡くなった人の持分が他の共有者へ帰属するのは、あくまで必要な手続きを経たあとの例外的な扱いです。「相続人がいなければ共有者が持分を取得できる」と単純に考えないよう注意しましょう。
共有名義で片方死亡した場合の相続をケース別にシミュレーション
遺言書で共有持分の取得者が指定されている場合、原則としてその内容が優先されるため、誰が持分を取得するのかを判断しやすくなります。
一方、遺言書がなく相続人が複数いる場合は、法定相続分に応じて共有することになるほか、遺産分割協議によって特定の相続人が持分を取得することもできます。そのため、「遺言書がない場合は共有名義人の持分はどのように相続されるのか」と悩むこともあるでしょう。
そこで、ここからは「夫婦・親子・兄弟」の3パターン別に、共有名義で片方死亡した場合の相続シミュレーションをしていきます。
夫婦共有名義で片方死亡した場合の相続例
ここでは、夫婦の共有名義で片方が死亡した場合の相続のシミュレーションをしていきます。
たとえば、以下のケースで考えてみましょう。
・夫婦で共有名義の不動産を所有していた
・共有持分は夫1/2、妻1/2
・夫が死亡し、遺言書がない
・妻・長男・次男・夫の母(子どもたちの祖母)がいる
このケースでは、まず配偶者である妻が法定相続人になります。また、第1順位である長男と次男も法定相続人になりますが、この場合は第2順位である祖母は相続人になりません。
配偶者と子どもが相続人になる場合、法定相続分は配偶者が1/2、子ども全体で1/2です。今回のように子どもが2人なら、長男・次男の法定相続分はそれぞれ1/4となります。
夫が所有していた1/2の持分を、それぞれの法定相続分に応じて分けると、取得する持分は次のようになります。
長男:1/2 × 1/4 = 1/8
次男:1/2 × 1/4 = 1/8
妻はもともと1/2の持分を所有しているため、相続した1/4を加えると、相続後の持分は次のようになります。
- 妻:3/4
- 長男:1/8
- 次男:1/8
ただし、実際の遺産分割では、必ずこの割合どおりに夫の持分を分ける必要はありません。たとえば妻が今後も自宅に住み続けるのであれば、預貯金や代償金などで子どもの取り分を調整し、夫の持分を妻に集めて単独名義にする方法も検討できます。
なお、夫が死亡した場合の相続のルールやシミュレーション、具体的な手続き方法などについては、次の記事で詳しく解説しています。
親子共有名義で片方死亡した場合の相続例
ここでは、親子の共有名義で片方が死亡した場合の相続のシミュレーションをしていきます。
たとえば、以下のケースで考えてみましょう。
・父親と長男で共有名義の不動産を所有していた
・共有持分は父親1/2、長男1/2
・父親が死亡した、遺言書がない
・母親・長男・次男がいる
今回のケースでは法定相続人は母親・長男・次男の3人になります。法定相続分は母親が1/2、長男・次男がそれぞれ1/4です。
父親が所有していた1/2の持分を、それぞれの法定相続分に応じて分けると、取得する持分は次のようになります。
長男:1/2 × 1/4 = 1/8
次男:1/2 × 1/4 = 1/8
長男はもともと1/2の持分を所有しているため、相続した1/8を加えると、相続後の持分は次のようになります。
- 母親:1/4
- 長男:5/8
- 次男:1/8
つまり、長男が父親と不動産を共有していたとしても、法定相続分を基準に分ければ、それまで不動産を所有していなかった母親や次男も新たな共有者になることがあります。
ただし、実際の遺産分割では必ずこの割合どおりに分ける必要はありません。たとえば、長男が今後もその不動産に住み続けるのであれば、預貯金や代償金などで母親・次男の取り分を調整し、父親の持分を長男に集める方法も検討できます。
なお、親子共有名義で親が死亡した場合の相続パターンや持分のシミュレーション、相続手続き、費用・税金、共有を避ける方法については、以下の記事で詳しく解説しています。
兄弟共有名義で片方死亡した場合の相続例
ここでは、兄弟の共有名義で片方が死亡した場合の相続のシミュレーションをしていきます。
たとえば、以下のケースで考えてみましょう。
・兄と弟の共有名義
・共有持分は兄1/2、弟1/2
・兄が死亡し、遺言書はない
・兄には配偶者・長男・父母がいる
今回のケースでは法定相続人は兄の配偶者と長男の2人になります。第1順位の長男がいるため、第2順位の父母や第3順位の弟は相続人になりません。法定相続分は配偶者が1/2、長男が1/2です。
兄が所有していた1/2の持分を、それぞれの法定相続分に応じて分けると、取得する持分は次のようになります。
長男:1/2 × 1/2 = 1/4
弟はもともと1/2の持分を所有しており、兄の持分は相続しないため、相続後の持分は次のようになります。
- 弟:1/2
- 兄の配偶者:1/4
- 兄の長男:1/4
共有名義で片方死亡した場合の相続手続きの流れ
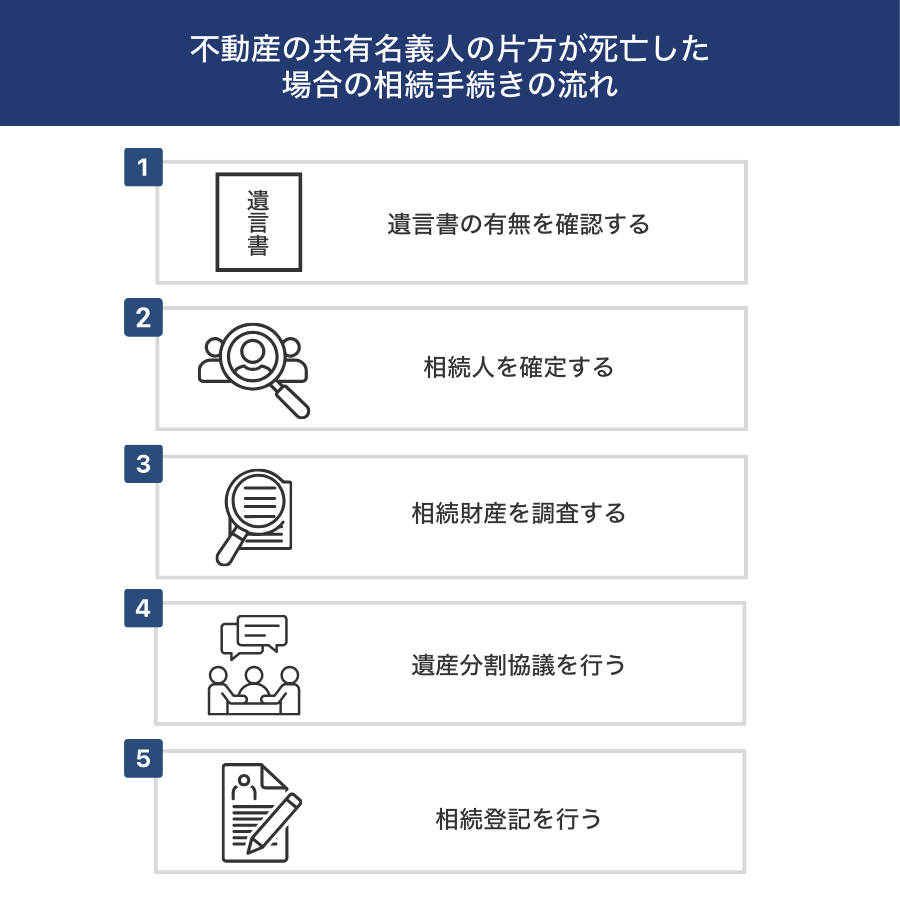
共有名義の片方が死亡した場合は、まず遺言書の有無や法定相続人、相続財産を確認します。そのうえで、遺言の内容や相続人の状況に応じて、遺産分割協議や相続登記などの手続きを進めます。
主な手続きの流れと期限の目安は、以下のとおりです。
表に記載した1〜6ヵ月という時期はあくまで目安ですが、相続放棄や限定承認は、原則として相続の開始を知った時から3ヵ月以内に手続きする必要があるため、これらを検討している場合には遺言書や相続人、相続財産・債務の確認は早めに進めましょう。
また、相続税の申告が必要な場合は、相続の開始を知った日の翌日から10ヵ月以内が申告期限です。申告・納税の準備をスムーズに進めるためにも、遺産分割協議は早めに進めておくとよいでしょう。
1. 遺言書の有無を確認する
前述したように、共有名義人の片方が死亡した場合の相続では、「亡くなった共有者に遺言書があるかどうか」が重要です。
たとえば、遺言書で共有者に持分を相続させる、または遺贈する内容になっていれば、その共有者が亡くなった人の持分を取得することがあります。一方、別の相続人などが持分を取得する内容になっていれば、残された共有者とは別の人が新たな共有者になることもあります。
遺産分割協議を終えた後に遺言書が見つかった場合も、原則として遺言の内容に従って相続手続きを進める必要があります。遺言書の内容によっては共有持分の取得者が変わり、手続きのやり直しになる可能性があります。
そのため、まずは自宅の金庫や書類の保管場所、貸金庫など、遺言書を保管していそうな場所を確認しましょう。遺言書の種類と主な保管場所は次のとおりです。
亡くなった人が公正証書遺言を作成していた可能性がある場合は、最寄りの公証役場に「遺言検索」を申し出ましょう。
相続人などの利害関係人であれば、亡くなった人が公正証書遺言を作成していたか、どの公証役場で保管されているかを確認できます。申出には、亡くなったことがわかる除籍謄本等や、相続人であることがわかる戸籍謄本、本人確認書類などが必要です。
また、自筆証書遺言が法務局に保管されているか確認したい場合は、法務省「自筆証書遺言書保管制度|証明書について」を確認し、「遺言書保管事実証明書」を請求します。相続人などであれば、全国の遺言書保管所で請求できます。
法務局で保管されていない自筆証書遺言や秘密証書遺言が見つかった場合は、家庭裁判所での検認が必要です。検認は、遺言書の存在や内容を相続人に知らせ、偽造や変造を防ぐために行われます。封印のある遺言書は自分で開封しないようにしましょう。
検認は、遺言書の保管者または発見した相続人が、亡くなった人の最後の住所地を管轄する家庭裁判所に申し立てます。必要書類や申立書の様式は、裁判所「遺言書の検認」で確認できます。
なお、検認は遺言書の有効・無効を判断するものではありません。遺言書の有効性に疑問がある場合は、弁護士へ相談するとよいでしょう。
2. 戸籍を確認して相続人を確定する
遺言書の有無を確認したら、次に亡くなった人の戸籍を集めて法定相続人を確定します。相続人が1人でも漏れていると、遺産分割協議をやり直す必要が生じるなど、その後の相続手続きに支障が出るため、相続人を漏れなく確認することが大切です。
相続人の範囲は家族構成によって決まります。配偶者は常に相続人となり、血族については以下の順位で決まります。
- 第1順位:子どもや孫(直系卑属)
- 第2順位:父母や祖父母(直系尊属)
- 第3順位:兄弟姉妹
相続人を確定するには、亡くなった方の出生から死亡までの戸籍謄本を集めて、家族関係を確認します。現在の戸籍だけでは、過去の結婚や離婚、認知、養子縁組、転籍などを確認できないためです。
なお、2024年3月1日からは、本籍地以外の市区町村窓口でも戸籍謄本・除籍謄本・改製原戸籍謄本などを請求できる「広域交付」が始まりました。複数の本籍地を移っている場合でも、最寄りの市区町村窓口でまとめて請求できます。
ただし、広域交付を利用できるのは本人・配偶者・直系尊属・直系卑属に限られ、兄弟姉妹の戸籍は対象外です。また、コンピューター化されていない一部の戸籍・除籍などは広域交付できないため、本籍地の市区町村へ請求しなければならない場合もあります。
戸籍の収集や相続登記に必要な書類の整理に不安がある場合は、司法書士に依頼する方法があります。一方、相続人同士で意見が対立している場合や、遺産分割協議の進め方で法的な判断が必要な場合は、弁護士へ相談することを検討しましょう。
【相続手続きでは「法定相続情報証明制度」を利用すると便利】
戸籍を一式集めたら、法務局の「法定相続情報証明制度」を利用する方法もあります。亡くなった人と相続人の関係をまとめた「法定相続情報一覧図」の写しを取得しておけば、相続登記や預貯金の相続手続きなどで、戸籍謄本の束を何度も提出する負担を減らせます。
共有名義不動産でも、亡くなった共有者の持分について相続登記をする際に利用できるため、戸籍一式を登記申請のたびに提出する手間を省けます。
3. 不動産・預貯金・ローンなど相続財産を確認する
共有名義の片方が死亡したら、相続人の確認と並行して、亡くなった人がどのような財産や債務を残しているか調べます。
相続では、共有持分や預貯金などのプラスの財産だけでなく、借金やローンなどのマイナスの財産(債務)も原則として引き継ぎます。相続手続きを進めるためにも、亡くなった人が残した財産と債務を漏れなく確認しておきましょう。
主な財産・債務と確認方法は、以下のとおりです。
なお、亡くなった人が所有していた不動産を把握できていない場合は、「所有不動産記録証明制度」を利用する方法があります。所有不動産記録証明書を請求すると、亡くなった人が登記名義人となっている不動産を一覧で確認できます。
共有名義不動産以外にも土地や建物を所有していた可能性がある場合は、相続登記が必要な不動産の確認に活用できます。
所有不動産記録証明書は、全国の法務局・地方法務局の窓口で請求できるほか、郵送やオンラインでも請求できます。相続人が亡くなった人について請求する場合は、相続人であることを確認できる戸籍謄本などの書類も必要です。請求方法や必要書類は、法務省「所有不動産記録証明制度について」で確認できます。
負債が多い場合は相続放棄・限定承認を検討する
財産を調べた結果、借金などの負債が多い場合や、財産と負債のどちらが多いかわからない場合は、相続放棄や限定承認を検討することがあります。
亡くなった人の財産や債務を一切引き継がない手続きです。相続人ごとに判断できます。共有持分だけを放棄して、預貯金などほかの財産を相続することはできません。
【限定承認】
相続によって得た財産の範囲内で、亡くなった人の債務を引き継ぐ手続きです。限定承認は相続人全員で行う必要があります。
相続放棄や限定承認は、原則として自己のために相続の開始があったことを知った時から3ヵ月以内に家庭裁判所で手続きする必要があります。
3ヵ月以内に財産や債務を調べても判断できない場合は、家庭裁判所に「相続の承認又は放棄の期間の伸長」を申し立てる方法もあります。
参考:裁判所「相続の放棄の申述」
参考:裁判所「相続の限定承認の申述」
住宅ローンが残っている場合は団信の加入状況も確認する
共有名義不動産に住宅ローンが残っている場合は、亡くなった共有者がローンの債務者になっているか、団体信用生命保険(団信)に加入しているかを必ず確認しましょう。
団信とは、住宅ローンの債務者が死亡した場合などに、保険金によって住宅ローン残債の全部または一部が返済される仕組みです。実際にどこまで残債がなくなるかは、住宅ローンの契約形態や団信の保障内容によって異なります。
共有名義不動産では、主に次の点を確認します。
- 亡くなった人が住宅ローンの債務者になっているか
- 生存している共有者もローンの返済義務を負っているか
- ペアローンや連帯債務を利用しているか
- 誰が団信に加入し、どこまで保障されるか
たとえばペアローンでは、夫婦や親子がそれぞれ別々に住宅ローンを組むため、亡くなった人のローンだけが団信で完済され、生存している共有者自身のローンはそのまま残るケースがあります。
連帯債務では、2人が同じ住宅ローンの債務者となります。一方が死亡したときに住宅ローンが全額返済されるのか、一部または全部が残るのかは、誰が団信に加入しているか、2人を保障する団信に加入しているかなどによって異なります。
また、生存している共有者が連帯保証人になっている場合は、主な債務者に団信が適用されるかに加えて、債務が残った場合の保証契約上の返済義務についても金融機関へ確認しておきましょう。
「団信に加入しているから住宅ローンはすべてなくなる」とは限りません。遺産分割協議を始める前に、住宅ローンの契約書などを確認し、わからない点は借入先の金融機関へ問い合わせましょう。
4. 遺産分割協議で共有持分を誰が取得するか決める
遺言書で共有持分の取得者が決まっていない場合は、相続人全員で遺産分割協議を行い、誰が取得するかを決めます。
なお、残された共有者が相続人の1人であっても、遺産分割協議で亡くなった人の持分をその人が取得するには、相続人全員の合意が必要です。
共有名義で片方死亡した際の持分の相続では、次のような選択肢があります。
残された共有者が相続人ではない場合、遺産分割協議だけで亡くなった人の持分をその共有者に取得させることはできません。共有者に持分を集めたい場合は、いったん相続した人から共有者へ持分を売却するなど、別の方法を検討する必要があります。
また、相続人が1人でも反対している状態では遺産分割協議は成立しません。話し合いで持分の取得者を決められない場合は、家庭裁判所に遺産分割調停を申し立て、解決を図る方法があります。
遺産分割協議で合意した内容は、「遺産分割協議書」として書面にまとめます。共有名義不動産については、登記事項証明書の記載に沿って不動産を特定し、亡くなった人の持分と、その持分を誰が取得するのかを記載します。
記載内容に不備があると相続登記を進められないことがあるため、遺産分割協議書の作成に不安がある場合は、司法書士や弁護士などの専門家へ相談するとよいでしょう。
遺産分割協議書の書き方や失敗例、専門家に依頼するメリットについては、次の記事を参考にしてみてください。
5. 相続登記で共有持分の名義を変更する
亡くなった人の共有持分を誰が取得するか決まったら、相続登記を行います。相続登記は、不動産の所在地を管轄する法務局へ申請します。窓口への提出や郵送のほか、オンラインで申請することも可能です。管轄する法務局は、法務局「管轄のご案内」で確認できます。
相続登記で必要となる主な書類は、以下のとおりです。
必要書類は、遺言書の有無や共有持分の取得方法によって異なります。登記申請書や記載例は、法務局「不動産登記の申請書様式について」で確認できます。
相続登記で手間がかかりやすいのが、亡くなった人の住所や戸籍をつなげるための書類収集です。たとえば、登記簿上の住所と死亡時の住所が異なる場合は、住民票の除票や戸籍の附票などをたどって、同一人物であることを確認できるようにする必要があります。
また、亡くなった人が複数の不動産を所有しており、管轄する法務局が異なる場合は、それぞれの法務局で相続登記を進めます。
相続登記は自分でも申請できますが、必要書類の収集や共有持分の記載方法に不安がある場合は、司法書士へ依頼する方法もあります。相続登記にかかる登録免許税や司法書士への依頼費用については、後述の「共有名義の片方が死亡した場合にかかる税金・費用」で詳しく解説します。
共有名義の片方が死亡したときの相続の注意点
共有名義の片方が死亡した際には、「誰が持分を取得するのか」以外にも注意しておくべきことがあります。具体的には次の点に注意しましょう。
- 相続登記を放置しない
- 共有者・相続人全員の合意なく不動産全体を売却しない
- 共有のまま相続するなら利用方法や費用負担を決めておく
相続登記を放置しない
共有名義の片方が死亡しても、相続登記をしない限り、登記簿上の名義は亡くなった人のままです。固定資産税を支払っていたり、不動産に住み続けていたりしても、自動的に名義が変わることはありません。
相続登記を放置すると、主に次のようなリスクがあります。
- 正当な理由なく期限内に申請しないと、10万円以下の過料の対象となる
- 亡くなった人の名義のままでは売却手続きを完了できない
- 次の相続が発生すると相続人が増え、権利関係や登記手続きがさらに複雑になる
相続登記は2024年4月1日から義務化されており、原則として不動産を相続で取得したことを知った日から3年以内に申請する必要があります。また、遺産分割によって不動産の取得者が決まった場合は、遺産分割が成立した日から3年以内に、その内容を反映した登記が必要です。
正当な理由なく期限内に申請しなかった場合は、10万円以下の過料の対象となる可能性があります。
なお、遺産分割がまとまらず3年以内に相続登記ができない場合は、「相続人申告登記」を利用して申請義務を履行できます。ただし、その後に遺産分割が成立した場合は、成立した日から3年以内に、その内容に沿った相続登記が必要です。
相続登記をしないリスクや相続人申告登記、相続登記を放置したことで起きたトラブル事例については、次の記事も参考にしてみてください。
共有者・相続人全員の合意なく不動産全体を売却しない
共有名義の片方が死亡した場合、遺産分割前に一部の相続人だけで不動産全体を売却することはできません。
遺言書がなく遺産分割前であれば、亡くなった人の持分は相続人全員の共有となるため、不動産全体を売却するには、残された共有者と相続人全員の合意が必要です。(民法898条)
たとえば、兄弟で1/2ずつ共有していた不動産で兄が死亡し、兄の相続人が妻と子どもだった場合、遺産分割前に弟と妻だけで不動産全体を売却することはできません。妻と子どもが兄の持分を共同で相続しているため、弟・妻・子どもの合意が必要です。
一方、遺産分割協議によって妻が兄の持分をすべて取得した後であれば、その後の不動産全体の売却について合意が必要なのは、共有者となった弟と妻です。
相続人を十分に確認しないまま不動産の売却を進めると、後から別の相続人が判明し、手続きを見直さなければならない可能性があります。
そのため、不動産全体を売却する場合は、まず戸籍などで相続人を確定し、残された共有者と、亡くなった人の持分を相続した人全員の合意を確認しましょう。
共有のまま相続するなら利用方法や費用負担を決めておく
共有名義の片方が死亡したあとも、亡くなった人の相続人と残された共有者で不動産を共有する場合は、誰が不動産を利用するのかだけでなく、固定資産税や修繕費などの負担方法まで決めておきましょう。
共有名義では、不動産を利用する人と利用しない人が分かれることがあります。
たとえば、夫婦で1/2ずつ共有していた自宅で夫が死亡し、夫の持分を子どもが相続すれば、妻と子どもの共有名義になります。妻だけが住み続ける一方で、子どもも固定資産税や修繕費を負担していると、「自分は住んでいないのになぜ費用を負担するのか」と不満が生じることがあります。
弊社の買取相談でも、固定資産税の負担を曖昧にしたまま共有を続けたことで、後から共有者同士の関係が悪化したケースは珍しくありません。納税通知書が届いた共有者が固定資産税をまとめて支払い、ほかの共有者から負担分を回収できない状態が続き、「これ以上自分だけで払い続けたくない」と弊社に相談されるケースもあります。
そのため、相続時点では関係が良好でも、「家族だから後で話せばよい」と曖昧にせず、少なくとも次の点は共有者同士で確認しておくことをおすすめします。
- 誰が不動産を使用するのか
- 固定資産税を誰が納付し、どのように負担するのか
- 修繕費や管理費をどのように分担するのか
- 費用を立て替えた場合に、いつ・どのように精算するのか
- 空き家になる場合は誰が管理するのか
- 将来的に売却するのか、単独名義にするのか
共有物の管理費用などは、原則として各共有者が持分に応じて負担します(民法253条)。また、固定資産税は共有者全員が連帯して納付義務を負いますが、共有者間で実際の負担方法を決めておくことは可能です。
負担割合や精算方法は口頭だけで済ませず、共有者同士で後から確認できる形に残しておくとよいでしょう。費用負担の認識がずれたまま長期間経過すると、それ自体が共有者同士の話し合いを難しくする原因になります。
また、誰も住まず空き家になる場合は、草木の手入れや修繕、防犯対策、近隣への対応などを誰が担うのかも決めておきましょう。特定の共有者だけに管理負担が偏ると、同じように不満につながる可能性があります。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有名義で片方死亡した場合にかかる税金・費用
共有名義の片方が死亡し、亡くなった共有者の持分を相続した場合には、状況に応じて相続税や登録免許税、相続登記を司法書士へ依頼する場合の報酬などがかかります。
主な税金・費用は、以下のとおりです。
相続税|死亡した人の共有持分も相続財産として評価する
相続税は、亡くなった人の共有持分や預貯金など、相続財産の合計額をもとに計算する税金です。
共有名義不動産では、不動産全体ではなく、亡くなった人が所有していた共有持分の価額が相続財産に含まれます。
たとえば、相続税評価額4,000万円の不動産を夫婦で1/2ずつ共有していた場合、夫が亡くなると、原則として夫の持分にあたる2,000万円分が相続財産として評価されます。
ただし、すべての相続で相続税が発生するわけではなく、一定額までは課税されない「基礎控除」が設けられています。基礎控除額は、以下の計算式で求めます。
相続税の課税価格の合計額が基礎控除の範囲内であれば、原則として相続税はかかりません。基礎控除を超える場合は、超えた部分が課税遺産総額となり、法定相続分に応じて相続税の総額を計算します。
相続税の速算表は、以下のとおりです。
また、共有持分などの財産を配偶者が取得する場合、一定の要件を満たしていれば「配偶者の税額軽減」を利用できます。
ただし、配偶者の税額軽減によって納税額が0円になる場合でも、この特例を適用するには原則として相続税の申告が必要です。
相続税のシミュレーション
ここでは、以下のケースを例に相続税を計算します。
- 被相続人:夫
- 相続人:妻・長男・次男の3人
- 共有不動産:相続税評価額4,000万円の自宅を夫婦で1/2ずつ共有
- 夫の共有持分:2,000万円(妻が取得)
- 預貯金:3,000万円(長男・次男が1,500万円ずつ取得)
- 借入やローン残債:なし
- 配偶者の税額軽減を適用
夫の共有持分2,000万円と預貯金3,000万円を合わせると、相続財産の合計額は5,000万円です。法定相続人は妻・長男・次男の3人であるため、基礎控除額は4,800万円となります。
・基礎控除額:4,800万円(3,000万円 + 600万円 × 3人)
・課税遺産総額:5,000万円 - 4,800万円 = 200万円
相続税の総額を計算する際は、実際の遺産分割の内容にかかわらず、課税遺産総額を法定相続分に応じて取得したものとして計算します。
課税遺産総額200万円を法定相続分に応じて仮に分けると、妻100万円、長男50万円、次男50万円です。いずれも1,000万円以下のため税率10%が適用され、相続税の総額は20万円となります。
次に、相続税の総額20万円を、それぞれが実際に取得した財産の割合に応じて按分します。
- 妻:20万円 × 2,000万円 ÷ 5,000万円 = 8万円
- 長男:20万円 × 1,500万円 ÷ 5,000万円 = 6万円
- 次男:20万円 × 1,500万円 ÷ 5,000万円 = 6万円
今回のケースでは、妻が実際に取得した相続財産は夫の共有持分2,000万円です。配偶者の税額軽減を適用すると、妻の相続税8万円は全額軽減され、納税額は0円になります。その結果、最終的な相続税額は、長男と次男がそれぞれ6万円ずつとなります。
不動産の相続税評価や適用できる特例によって実際の税額は異なります。相続財産が基礎控除を超える場合や、不動産の評価方法・特例の適用判断が難しい場合は、税理士へ相談するとよいでしょう。
登録免許税|死亡した人の持分部分をもとに計算する
亡くなった人の共有持分について相続登記を行う場合は、登録免許税がかかります。登録免許税は、不動産全体ではなく、亡くなった人が所有していた持分部分を基準に計算します。
計算時に用いられるのは市場価格ではなく、固定資産税評価額です。固定資産税評価額は、毎年自治体から送付される固定資産税納税通知書などで確認できます。
共有持分を相続した場合の登録免許税は、以下の計算式で算出します。
なお、登録免許税を計算する際は、課税標準となる不動産の価額について1,000円未満、算出した税額について100円未満の端数を切り捨てます。算出した税額が1,000円未満の場合は、原則として1,000円となります。
また、2027年3月31日まで、不動産の価額が100万円以下の土地を相続登記する場合など、一定の要件を満たせば登録免許税が免除される措置があります。
登録免許税のシミュレーション
相続税のシミュレーションと同じく、夫婦で1/2ずつ共有していた自宅について夫が死亡し、妻が夫の共有持分を相続するケースで考えてみましょう。
相続税のシミュレーションでは自宅の相続税評価額を4,000万円としましたが、登録免許税は固定資産税評価額をもとに計算します。ここでは、自宅の固定資産税評価額を3,700万円と仮定します。
- 被相続人:夫
- 亡くなった夫の共有持分:1/2
- 夫の共有持分を取得する人:妻
- 自宅の固定資産税評価額:3,700万円
夫の共有持分1/2に相当する価額は1,850万円となるため、登録免許税は以下のように計算します。
今回のケースでは、妻が夫の共有持分1/2について相続登記を行う際の登録免許税は7万4,000円となります。
司法書士などへ依頼する場合は報酬もかかる
相続登記は自分で行うこともできますが、司法書士へ依頼する場合は登録免許税とは別に報酬がかかります。
司法書士には、相続登記の申請だけでなく、戸籍謄本などの収集や、登記に必要な遺産分割協議書・相続関係説明図の作成なども依頼できます。
司法書士の報酬には一律の料金がなく、依頼する司法書士や業務内容によって金額が異なります。相続人や不動産の数が多い場合、戸籍収集から依頼する場合などは、報酬が高くなることがあります。
また、登録免許税や戸籍謄本などの取得費用は、司法書士報酬とは別に必要です。依頼する際は、どこまでの手続きが報酬に含まれているのか、登録免許税や実費を含めた総額はいくらになるのかを見積もりで確認しておきましょう。
司法書士報酬のシミュレーション
日本司法書士会連合会「報酬アンケート結果(2024年3月実施)」によると、土地1筆・建物1棟を法定相続人3人のうち1人が単独で相続し、戸籍謄本など5通の取得、遺産分割協議書・相続関係説明図の作成、相続登記の申請代理まで依頼したケースでは、司法書士報酬の平均は74,888円でした。
前述の登録免許税のシミュレーションと同じく、夫婦で1/2ずつ共有していた自宅について夫が死亡し、妻が夫の共有持分を相続するケースで考えます。
日本司法書士会連合会のアンケートとは不動産の評価額などの条件が異なりますが、ここでは費用の一例として、アンケートの平均額を参考に司法書士報酬を約7万5,000円と仮定します。また、戸籍謄本など5通の取得手数料や郵送費などの実費を約5,000円と仮定します。
登録免許税のシミュレーションで計算した7万4,000円と合わせると、相続登記にかかる費用の例は以下のとおりです。
・司法書士報酬:約7万5,000円
・戸籍謄本などの取得費・郵送費:約5,000円
・合計:約15万4,000円
今回のケースでは、登録免許税や司法書士報酬、戸籍謄本などの実費を合わせて、約15万4,000円が一例となります。
ただし、司法書士報酬は依頼内容によって異なり、戸籍謄本などの実費も取得する書類の種類や通数によって変わります。実際に依頼する際は、登録免許税や実費を含めた総額を事前に見積もりで確認しましょう。
共有名義で片方死亡した後、共有を続ける場合に起こり得るトラブル
共有名義の片方が死亡した後も、残された共有者と相続人が不動産を共有し続けることは可能です。
ただし、相続によって新たな共有者が加わると、これまで問題にならなかった不動産の利用方法や費用負担、売却方針などをめぐって意見が対立することがあります。
また、相続後の共有状態を長期間放置すると、次の相続によって権利関係が複雑になる可能性もあります。
ここでは、共有名義の片方が死亡した後に起こり得るトラブルを4つのケースに分けて、弊社に寄せられた相談事例とともに紹介します。
自宅に住み続ける共有者と、持分を現金化したい相続人の意見が対立した事例
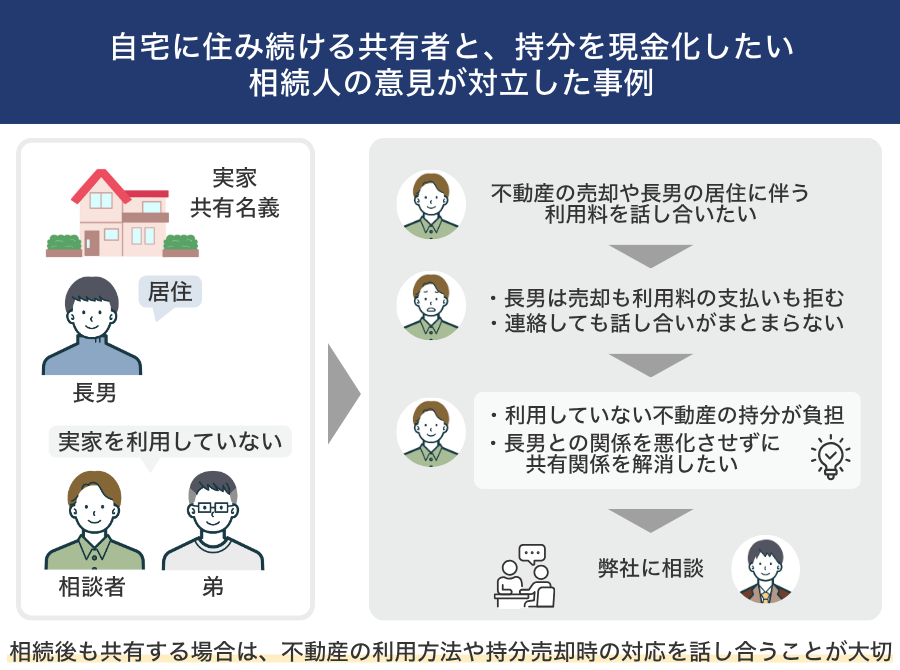
弊社には、兄弟3人で相続した実家をめぐり、長男が住み続けているため、不動産を売却できないというご相談が寄せられました。
この不動産は相続によって兄弟3人の共有名義となっていましたが、実際に住んでいたのは長男だけでした。ほかの兄弟は実家を利用しておらず、不動産全体の売却や、長男が住み続ける場合の利用料について話し合いたいと考えていました。
しかし、長男は売却にも利用料の支払いにも応じず、連絡しても話し合いがまとまらない状態が続いていました。
相談者は、自分では利用していない不動産の持分を所有し続けることに負担を感じており、長男との関係をこれ以上悪化させずに共有関係から抜けたいと考え、弊社へご相談されました。
このように、相続した不動産に住み続けたい共有者と、利用しないため持分を現金化したい共有者では、不動産に対する希望が異なることがあります。
ただし、共有者の1人が住み続けていること自体が違法とは限らず、ほかの共有者が当然に退去や賃料の支払いを求められるわけでもありません。居住の経緯や共有者間の合意によって判断は異なります。
相続後も共有を続ける場合は、誰が不動産を利用するのかだけでなく、ほかの共有者が持分を手放したくなった場合にどう対応するのかも話し合っておくことが大切です。
固定資産税や修繕費の負担が一部の共有者に偏った事例
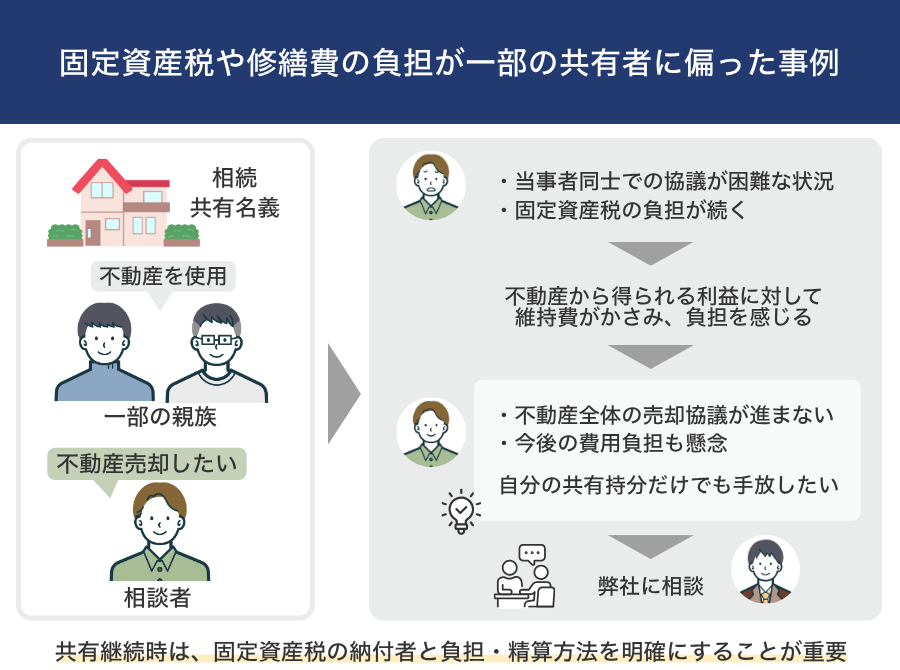
親族で相続した不動産について、固定資産税などの費用を負担しているにもかかわらず、不動産を十分に利用できず、収益もほとんど得られていないというご相談もありました。
相談の対象となったのは、複数の親族で相続した店舗兼住宅です。一部の親族が不動産を使用しており、相談者は不動産全体の売却について話し合いたいと考えていましたが、当事者間で協議を進めることが難しい状況でした。
一方で、相談者には固定資産税の負担が続いていました。不動産から得られる利益と、所有し続けるために必要な費用が見合わず、負担を感じるようになったとのことです。
相談者は、不動産全体を売却するための話し合いが進まないことに加え、今後も費用負担が続くことを懸念し、自分の共有持分だけでも手放せないかと弊社へご相談されました。
共有不動産では、実際に使用している人と固定資産税を納付している人が異なることがあります。また、修繕費や管理費についても、誰がどの範囲まで負担するのかが曖昧なままになっているケースがあります。
共有物の管理費用などは原則として持分に応じて負担しますが、固定資産税については共有者全員が連帯して納税義務を負います。
そのため、相続後も共有を続ける場合は、誰が固定資産税を納付し、共有者間でどのように負担・精算するのかを明確にしておくことが重要です。
不動産全体を売却したくても、共有者の反対で売却できなかった事例
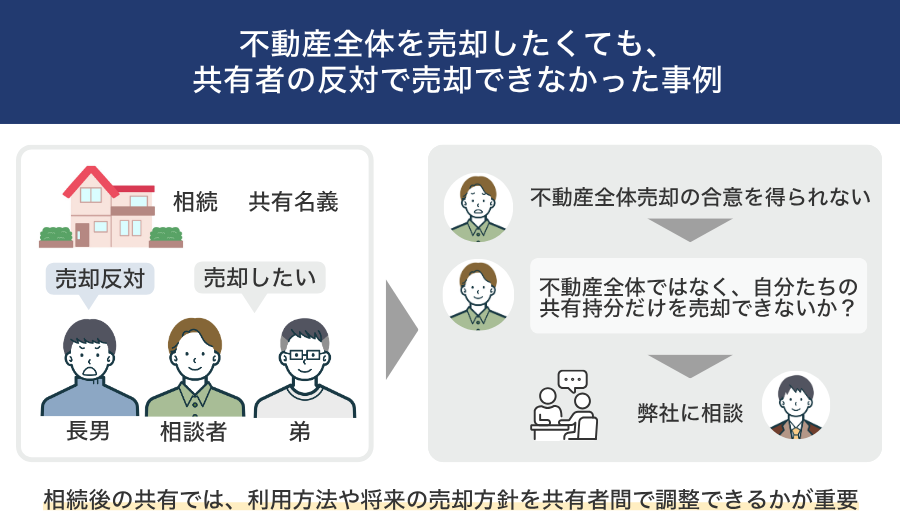
弊社には、相続によって兄弟3人の共有名義となった空き家について、不動産全体を売却したいものの、共有者の1人が反対しているというご相談が、不動産会社を通じて寄せられました。
この不動産は、相続登記を終えて兄弟3人がそれぞれ1/3ずつ持分を所有している状態でした。
相談者を含む兄弟2人は、不動産を利用する予定がないため売却を希望していました。しかし、長男が売却に反対していたことから、不動産全体の売却について合意を得られませんでした。
そこで、売却を希望する兄弟2人は、不動産全体ではなく、自分たちが所有する合計2/3の共有持分だけを売却できないかと考え、弊社へご相談されました。
3人のうち2人が売却に賛成していても、残る1人が反対している場合は、通常の方法で不動産全体を売却することはできません。
一方、共有者は原則として自分の持分だけを売却することができます。ただし、持分だけの売却では買主が限られ、不動産全体を売却する場合よりも価格面で不利になることがあります。
相続後に不動産を共有する場合は、当面の利用方法だけでなく、将来売却する必要が生じたときに共有者同士で方針を調整できるかも考えておくことが大切です。
相続登記をしないまま次の相続が発生し、関係者が増えてしまった事例
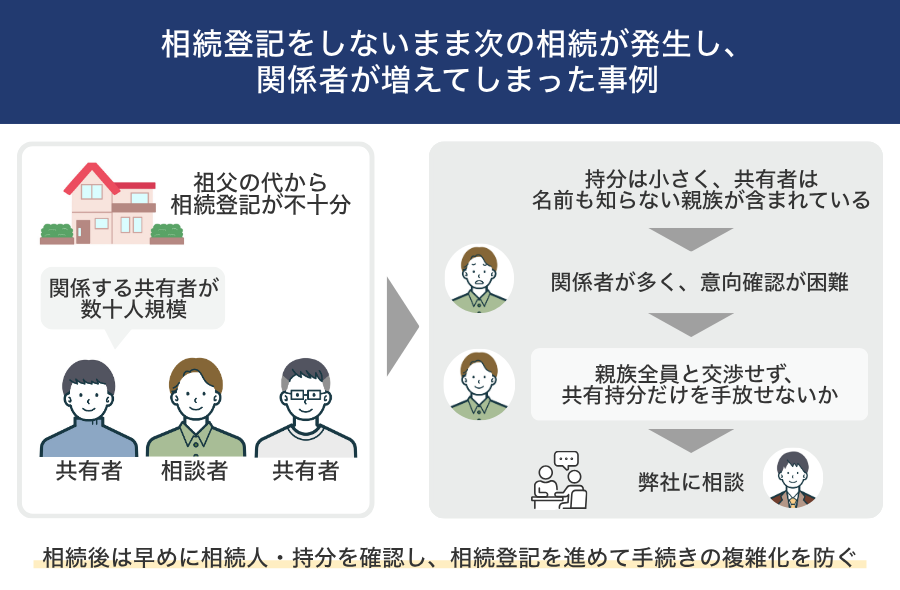
弊社には、祖父の代から相続登記が十分に行われておらず、相続関係が複雑になった不動産についてのご相談も寄せられています。
相談の対象となった不動産は、親族間で相続が繰り返される中で権利関係が整理されないまま時間が経過し、関係する共有者が数十人規模に増えていました。
相談者自身の持分は1/16と小さく、ほかの共有者には顔も知らない遠い親族が含まれている状況でした。
不動産全体の売却や共有関係の整理について話し合おうとしても、関係者が多く、全員の連絡先や意向を確認すること自体が難しくなっていました。
また、相談者は不動産を利用していないにもかかわらず、固定資産税の負担も感じており、このまま共有持分を所有し続けることに不安を抱えていました。
そこで、親族全員と直接交渉するのではなく、自分の共有持分だけを手放す方法がないかと考え、弊社へご相談されました。
このように、共有不動産の相続手続きを整理しないまま次の相続が発生すると、権利関係が複雑になり、遺産分割や売却に必要な確認・調整が難しくなることがあります。
ただし、相続登記をしていないこと自体が共有者を増やすわけではありません。 相続による権利承継が重なり、その内容が登記に反映されない状態が続くことで、後から権利関係を確認する負担が大きくなります。
相続後は早めに相続人や持分を確認し、必要な相続登記を進めておくことが、将来の手続きの複雑化を防ぐことにつながります。
共有名義で片方死亡した後にトラブルを防ぐための対策
共有名義の片方が死亡した後のトラブルを防ぐには、残された共有者と相続人の意向を確認し、不動産を今後どのように所有・利用するかを決めておくことが大切です。
共有状態を続けることももちろんですが、特定の人の単独名義にすることも選択肢の一つです。
共有名義の片方が死亡した後にトラブルを防ぐための対策としては主に下記が挙げられます。
共有を続ける場合は将来の状況変化も想定して話し合っておく
相続後も共有者同士の関係が良好で、不動産の利用や管理について意見が一致している場合は、無理に共有状態を解消する必要はありません。
ただし、相続した時点では問題がなくても、共有者の転居や収入の変化、不動産の老朽化などによって、当初の方針を見直す必要が生じることがあります。
そのため、固定資産税や修繕費などの負担方法に加えて、将来、不動産を利用しなくなった場合や、共有者の誰かが持分を手放したくなった場合に、どのように話し合うかも確認しておくとよいでしょう。
たとえば、一定期間ごとに利用状況や管理方針を見直す、売却を希望する人が出た場合はほかの共有者による持分取得を検討するなど、話し合いの進め方を決めておく方法があります。
特定の人に持分を集めて不動産を単独名義にする
相続後に特定の人が不動産を利用・管理する予定であれば、その人に持分を集めて単独名義にする方法があります。
たとえば、夫婦共有の自宅で夫が死亡し、妻が今後も住み続ける場合、妻と子どもなどの相続人全員が合意すれば、遺産分割によって夫の持分を妻が取得することが考えられます。
この場合、妻がもともと所有していた持分と相続する持分が合わさることで、妻の単独名義にできます。
また、ほかの相続人との公平性を確保するために、預貯金などの取得額を調整したり、単独取得する人が代償金を支払ったりする方法もあります。
一方、残された共有者が亡くなった人の相続人でない場合は、遺産分割協議だけでその共有者に持分を取得させることはできません。相続した人から持分を購入するなど、別の方法を検討する必要があります。
単独名義にする方法は、誰が不動産を利用・管理するか明確になっている場合に向いていますが、必要な資金や関係者の合意などを確認したうえで判断することが大切です。
不動産全体を売却して代金を分ける
相続後に誰も不動産を利用する予定がない場合や、関係者全員が現金化を希望している場合は、不動産全体を売却して代金を分ける方法があります。
たとえば、親子共有の実家で親が死亡し、残された子どもやほかの相続人も住む予定がない場合、不動産全体を売却することが選択肢になります。
不動産全体を売却するには、原則として、残された共有者と亡くなった人の持分を相続した人全員の同意が必要です。
また、売却代金は相続人だけで分けるのではなく、もともとの共有者の持分も含め、それぞれの権利や合意内容に応じて分配します。
売却を検討する際は、不動産の査定額だけでなく、仲介手数料などの売却費用、住宅ローンの残債、譲渡所得税なども確認しておきましょう。
自分の共有持分だけを売却して共有関係から抜ける
不動産全体の売却について共有者全員の合意が得られない場合でも、自分が所有する共有持分だけを売却する方法があります。
共有持分の売却は、不動産全体の売却とは異なり、原則としてほかの共有者の同意を必要としません。
たとえば、兄弟で共有していた不動産で片方が死亡し、その相続人が共有持分を取得した場合、相続人は必要な相続登記などの手続きを整えたうえで、自分の持分をほかの共有者や第三者に売却することを検討できます。
売却先としては、主にほかの共有者や共有持分を取り扱う不動産会社が考えられます。
ただし、共有持分だけを売却する場合は、不動産全体を通常の方法で売却する場合と比べて、持分割合に相当する価格よりも低い金額になることがあります。
これは、持分だけを取得しても不動産全体を自由に利用・処分できるわけではなく、買主にもほかの共有者との調整が必要になるためです。
そのため、売却価格を重視する場合は、まず不動産全体の売却や、ほかの共有者への持分売却が可能か確認することをおすすめします。
一方、ほかの共有者との話し合いがまとまらず、自分だけ早期に共有関係から抜けたい場合には、不動産会社への売却も選択肢になります。
どの方法が適しているかは、売却価格を優先するのか、共有関係から抜けることを優先するのかによって異なります。それぞれの条件を比較したうえで判断しましょう。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
専門家のコメント
弊社クランピーリアルエステートは共有持分を専門に扱う買取業者です。
共有持分の査定・買取だけでなく、現在の共有状況やご希望を伺い、不動産全体の売却や他の共有者への売却なども含めて、どのような方法が考えられるかご相談を承っています。
また、弊社による直接買取のほか、ご希望に応じて不動産会社や投資家などへの仲介にも対応しております。
買取を前提としたご相談でなくても問題ありません。「自分の共有持分だけを売却するべきか迷っている」という段階でも、お気軽にご相談ください。
共有名義で片方死亡した際の相続に関するよくある質問
共有名義の片方死亡と単独名義の相続では何が変わりますか?
共有名義の片方が死亡した場合と、単独名義の不動産を相続する場合では、相続の対象になる範囲が異なります。
単独名義の不動産では、不動産全体が相続財産になりますが、共有名義の不動産では、相続の対象になるのは亡くなった方が所有していた共有持分のみです。
たとえば、夫婦で1/2ずつ共有している自宅で夫が亡くなった場合、相続財産になるのは夫の持分1/2だけです。妻がもともと持っている1/2の持分は、妻自身の財産であり、相続の対象にはなりません。
また、共有名義では、相続によって新たな共有者が加わる可能性があります。もし夫の持分を妻・子どもが相続すれば、もともと夫婦2人の共有だった不動産が、妻と子どもの共有に変わります。
そのため、共有名義の片方死亡では、単独名義の相続以上に「誰が持分を取得するのか」「共有状態を続けるのか、解消するのか」といったことを早めに決めておくことが大切です。
共有名義人の片方が死亡した後、残された共有者はそのまま住み続けられますか?
共有名義の片方が死亡しても、残された共有者が直ちに住めなくなるわけではありません。ただし、亡くなった方の共有持分は相続財産となり、相続人と共有する形になる可能性があります。
そのため、残された共有者がそのまま住み続ける場合でも、新たに共有者となった相続人との間で、不動産の利用方法や固定資産税・修繕費の負担について話し合っておくことが大切です。
ただし、相続人の中に「不動産を売却したい」「持分を買い取ってほしい」と考える人がいる場合は、住み続けることをめぐって意見が分かれるおそれがあります。残された配偶者が自宅に住み続けたい場合は、遺産分割協議で持分を取得して単独名義にしたり、配偶者居住権を活用したりする方法も検討しましょう。
共有名義の片方が死亡した場合の相続手続きは誰が行うのですか?
共有名義の片方が死亡した場合、相続登記は、亡くなった方の共有持分を相続する人が申請します。
たとえば、夫婦共有の自宅で夫が死亡し、遺産分割協議によって夫の持分を妻が相続する場合は、妻が相続登記を申請します。複数人が法定相続分に応じて持分を相続する場合は、相続人全員で申請するほか、相続人のうち1人が全員分の相続登記を申請することも可能です。
なお、相続登記は司法書士に依頼することも可能です。戸籍収集や遺産分割協議書の作成、登記申請に不安がある場合は、司法書士へ相談しながら進めましょう。
住宅ローンが残っている状態で片方が死亡したらどうなりますか?
亡くなった方が住宅ローンの債務者で、団体信用生命保険(団信)の保障対象となる場合は、保険金によって住宅ローンの残債が弁済されます。
一方、亡くなった方が住宅ローンの債務者ではなく、団信の保障対象でもない場合は、住宅ローンはそのまま残ります。
たとえば、夫名義で住宅ローンを組み、団信の保障対象も夫のみの場合、団信によって住宅ローンが弁済されるのは原則として夫が死亡したときです。妻が死亡しても団信は適用されず、夫は引き続き住宅ローンを返済する必要があります。
ただし、ペアローンや連帯債務型ローンでは、契約内容や団信の保障範囲によって死亡後の残債の扱いが異なります。共有名義人が死亡した場合は、住宅ローンの契約内容や団信の加入状況を確認したうえで、早めに借入先の金融機関へ連絡しましょう。
まとめ
共有名義の片方が死亡した場合、亡くなった人の共有持分は原則として相続人に引き継がれます。ただし、誰がどれだけの持分を相続するかは、亡くなった人の家族構成や遺言書の内容、遺産分割協議の結果などによって異なります。
たとえば、夫婦の共有名義で夫が死亡した場合でも、妻が夫の持分を自動的にすべて相続するわけではありません。子どもや夫の父母、兄弟姉妹などが相続人になるケースもあるため、まずは亡くなった人の持分割合と法定相続人の範囲、遺言書の有無を確認することが大切です。
また、共有持分を相続した場合は、期限内に必要な相続登記を行いましょう。相続人が複数いる場合は、法定相続分による相続登記や遺産分割協議によって取得者を決める方法など、状況に応じた手続きを進めます。
相続後も共有名義を続けることは可能であり、必ずしも共有状態を解消する必要はありません。ただし、不動産の利用方法や費用負担、将来の売却方針をめぐって意見が分かれることもあるため、共有者同士で今後の方針を話し合っておくとよいでしょう。
共有を続けるほか、特定の人の単独名義にする、不動産全体を売却する、自分の共有持分だけを売却するといった選択肢もあります。それぞれのメリットや注意点を比較し、相続人や共有者の希望、不動産の利用状況に合った方法を選ぶことが重要です。
専門家のコメント
共有を続ける場合は、生活状況が変わったときのルールも決めておく
共有名義を続ける場合、固定資産税や修繕費の分担を決めておくだけでも、費用負担をめぐる認識の違いを減らせます。
ただし、相続時には納得していた取り決めでも、共有者の転居や収入の変化、不動産の老朽化などによって見直しが必要になることがあります。
そのため、当初の負担割合だけでなく、将来状況が変わった場合に誰がどのように話し合うのかも、共有者間で確認しておくとよいでしょう。