
親子共有名義の不動産は生前贈与するべき?贈与税のシミュレーションやメリット・デメリット


親子で共有名義の不動産を所有していると、「親の持分を子どもへ生前贈与したほうがよいのか」「相続まで待つべきなのか」と悩む方もいるでしょう。
生前贈与と相続のどちらが向いているかはケースバイケースです。親の持分を特定の子どもへ引き継がせたい場合や、親の判断能力があるうちに共有名義を解消したい場合には、生前贈与が有効な選択肢です。
一方で、贈与税や登記費用を含めると相続より負担が大きくなる場合などは、無理に生前贈与をせず、相続まで待つほうが適していることもあります。
親子共有名義の不動産を生前贈与する主なメリット・デメリットは、次のとおりです。
親から子へ共有持分を生前贈与する方法には、一括贈与や暦年贈与、相続時精算課税制度の利用などがあります。このうち、暦年贈与で共有持分を少しずつ移す場合は、すべての持分を移すまでに年数がかかり、その間は親子の共有状態が続く点にも注意が必要です。
本記事では、親子共有名義の不動産を生前贈与する方法やメリット・デメリット、贈与税のシミュレーション、生前贈与が向いているケース・向いていないケース、手続きの流れを解説します。
親子の共有名義で生前贈与をする方法
生前贈与とは、所有者が生きているうちに財産を無償で相手へ譲り渡すことです。親子で不動産を共有している場合は、親が所有する共有持分の全部または一部を子どもへ贈与することで、持分割合を変更したり、親子2人の共有であれば最終的に子どもの単独名義にしたりできます。
ただし、親子共有名義の不動産だからといって、必ず生前贈与をしたほうがよいわけではありません。将来の相続で共有者が増えるのを避けたい場合や、親の持分を子どもへ移して早めに共有名義を解消したい場合には有効な選択肢ですが、贈与税や不動産取得税などの負担が大きい場合は、相続まで待ったほうが適していることもあります。
そのため、生前贈与をするかどうかは、税負担を抑えることを優先するのか、早めに共有名義を解消することを優先するのか、将来誰が不動産を取得するのかなどを踏まえて判断しましょう。
親から子へ共有持分を生前贈与する場合は、贈与する時期や贈与税の課税方法によって、主に次の3つの進め方があります。
- 共有持分のすべてを一度に贈与する
- 数年にかけて共有持分を段階的に贈与する(暦年贈与)
- 相続時精算課税制度を利用する
共有持分のすべてを一度に贈与する
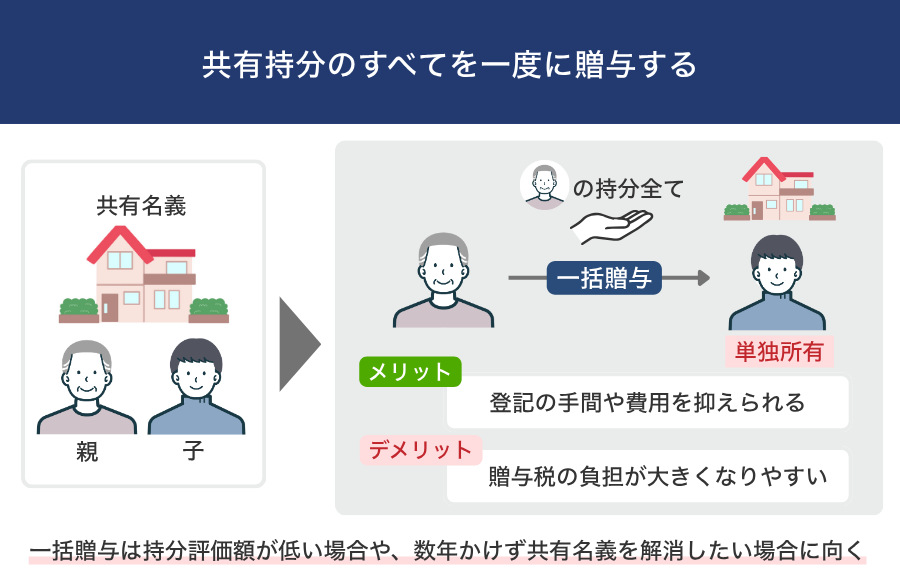
共有持分のすべてを一度に贈与する方法は、親が所有している共有持分を1回の生前贈与で子どもへまとめて移転する方法です。親子2人だけで不動産を共有している場合は、親の持分をすべて贈与することで子どもの単独名義にできます。
一括贈与のメリットは、登記手続きが1回で済む点です。数年に分けて贈与する場合のように毎年手続きを繰り返す必要がないため、登記の手間や司法書士への依頼費用などを抑えやすくなります。
一方、暦年課税で共有持分を一括贈与する場合、不動産の評価額が高いと年間110万円の基礎控除を大きく超え、贈与税の負担も大きくなります。とくに、評価額が大きい共有持分をまとめて移す場合は、事前に贈与税額を確認しておくことが重要です。
そのため、一括贈与は共有持分の評価額がそれほど高くない場合や、数年かけて贈与するよりも早めに共有名義を解消したい場合に向いています。
数年にかけて共有持分を段階的に贈与する(暦年贈与)

数年かけて共有持分を段階的に贈与する暦年贈与は、年間110万円の基礎控除を活用し、親の共有持分を毎年少しずつ子どもへ贈与していく方法です。
暦年課税では、その年の1月1日から12月31日までに受けた贈与財産の合計額から110万円を控除して贈与税を計算します。その年に受けた贈与財産の合計額が110万円以下であれば、原則として贈与税はかからず、贈与税の申告も必要ありません。
ただし、共有持分を段階的に移す場合は、贈与の都度、持分移転登記を行うため、登録免許税や不動産取得税がかかります。司法書士へ登記を依頼する場合は、その都度報酬も必要です。また、共有持分のすべてを移転するまでに年数がかかり、その間は親子の共有状態が続きます。
また、数年にわたって贈与する場合は、贈与の約束の仕方にも注意が必要です。たとえば、最初から「今後10年間、毎年100万円ずつ贈与する」などと複数年の贈与を約束していると、定期金に関する権利の贈与として課税されることがあります。
一方、毎年その都度「今年は100万円を贈与する」と贈与契約を結び、それに基づいて贈与している場合は、各年の贈与として扱われます。
暦年贈与は毎年の贈与や登記に手間や費用がかかりますが、共有名義の解消を急がず、一度に大きな贈与税が発生するのを避けながら持分を移したい場合に向いています。
相続時精算課税制度を利用する
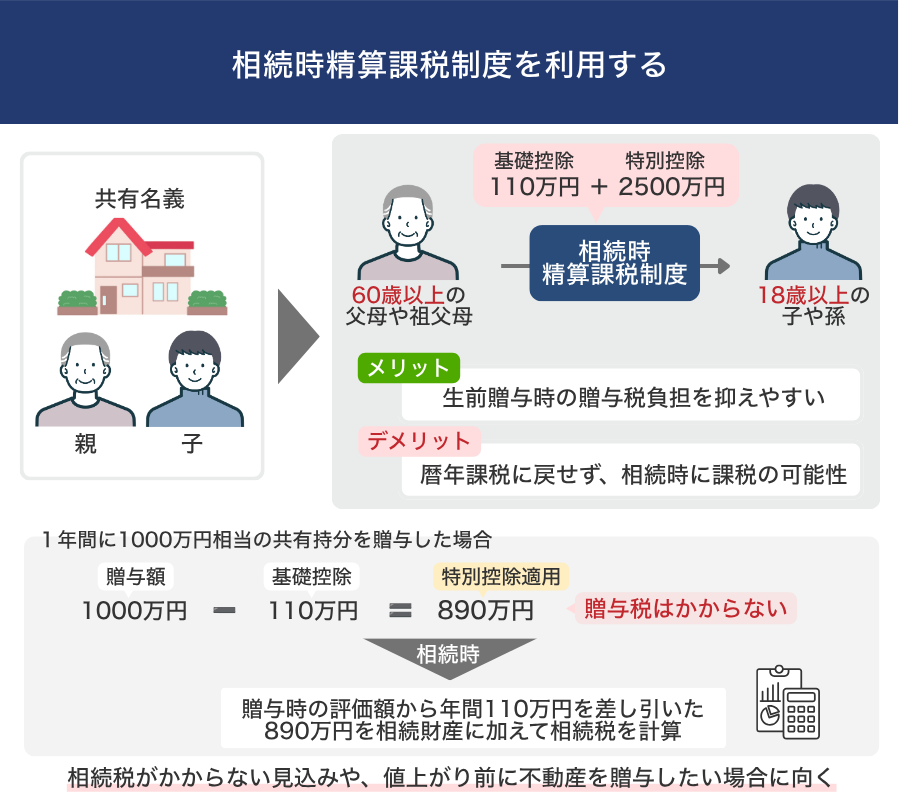
相続時精算課税制度は、生前に贈与した財産のうち一定額を、贈与者の相続時に相続財産と合算して相続税を計算・精算する制度です。原則として、60歳以上の父母や祖父母などから、18歳以上の子や孫などへ財産を贈与する場合に選択できます。
相続時精算課税では、累計2,500万円までの特別控除を利用できます。さらに、2024年1月1日以後の贈与では、これとは別に毎年110万円の基礎控除が設けられました。年間110万円までの贈与については贈与税がかからず、将来の相続時にも相続財産へ加算する必要がありません。
その後、贈与者が亡くなった際には、1,000万円全額ではなく、年間110万円の基礎控除を差し引いた890万円を相続財産に加えて相続税を計算します。相続財産に加算する際の価額は、原則として贈与時の評価額です。
なお、一度相続時精算課税を選択すると、その贈与者から受ける贈与について暦年課税へ戻すことはできません。また、2,500万円の特別控除を使い切った後に残る金額には、一律20%の贈与税がかかります。
相続時精算課税は、将来の相続財産が少なく相続税がかからないと見込まれる場合や、将来的な値上がりが見込まれる不動産を早めに贈与したい場合に検討しやすい方法です。
親子の共有名義で生前贈与するメリット
親子共有名義の不動産では、親の共有持分を生前贈与することで、相続が発生する前に持分の承継先を決められます。親子2人だけで共有している場合は、親の持分をすべて子どもへ贈与することで共有名義を解消することも可能です。
生前に持分の承継先を決めておけば、相続によって共有者が増えるのを防ぎやすくなるほか、不動産の管理や活用をしやすくなるメリットがあります。
親子の共有名義で生前贈与する主なメリットは、以下のとおりです。
- 相続トラブルを防止できる
- 共有持分の相続税を抑えられる可能性がある
- 誰に共有持分を贈与するかを選べる
- 共有名義が解消されれば不動産を活用しやすくなる
相続トラブルを防止できる
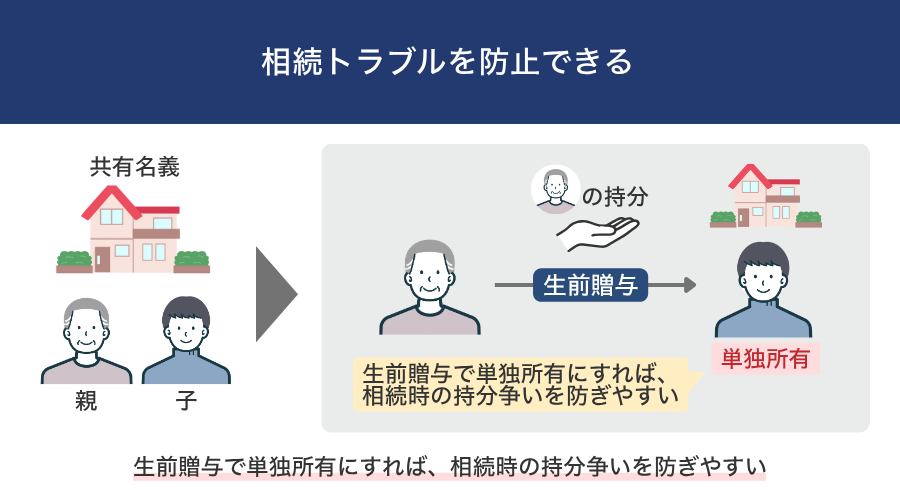
親が所有している共有持分を子どもに生前贈与しておくことで、相続発生時のトラブルを防ぎやすくなります。
親子で共有名義のまま親が亡くなると、親の持分は相続財産となり、遺言などで取得者が決まっていなければ、「誰がどのように引き継ぐのか」を相続人同士で話し合う必要があります。
不動産は現金のように分けにくいため、取得したい人と売却したい人で意見が分かれやすく、遺産分割協議が進まないことがあります。感情的な対立に発展するケースもあり、相続をきっかけに関係性が悪化することもあります。
そこで、あらかじめ生前贈与によって親の共有持分すべてを子どもへ移し、不動産を単独名義にしておけば、親の持分を遺産分割の対象から外すことができます。相続時に「誰が不動産の持分を引き継ぐのか」をめぐって争うリスクを抑えられます。
親子共有名義で親が亡くなった場合に、親の共有持分を誰が相続するのかや、共有者が増えるリスクについては、次の記事でも詳しく解説しています。
共有持分の相続税を抑えられる可能性がある
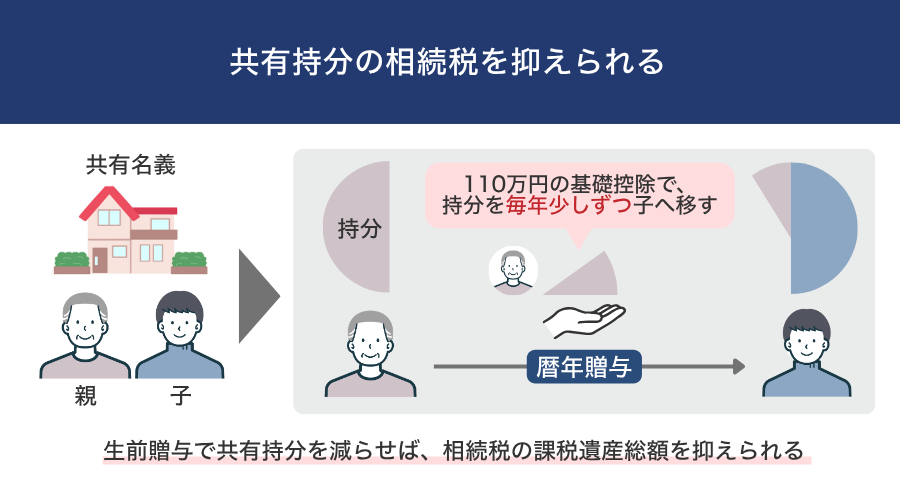
親の共有持分を生前に子どもへ移しておくことで、相続時に親が所有している財産を減らし、相続税の負担を抑えられる可能性があります。
たとえば、不動産の評価額が2,000万円で、親の持分が2分の1であれば、親が所有する持分の評価額は1,000万円です。生前贈与によって親名義の持分を減らしておけば、相続時に親が所有する不動産の価額もその分少なくなります。
相続税には「3,000万円 + 600万円 × 法定相続人の数」の基礎控除があり、相続財産がこの金額を超える場合に相続税がかかります。預貯金や有価証券、不動産などを含めた相続財産が基礎控除を超えると見込まれる場合は、生前贈与によって親の財産を減らしておくことが相続税対策につながることがあります。
ただし、暦年課税で贈与した財産でも、贈与時期によっては相続税の課税価格に加算されます。詳しくは「暦年課税で贈与しても相続税の計算に加算される場合がある」をご確認ください。
共有名義と相続税の関係や、相続税対策として共有名義を検討する際の注意点については、次の記事でも詳しく解説しています。
誰に共有持分を贈与するかを選べる
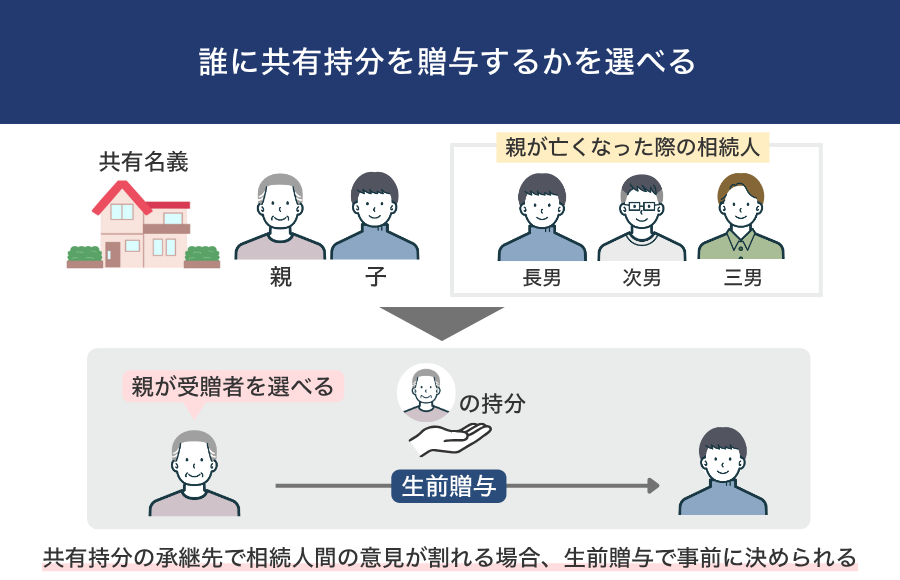
生前贈与では、親が共有持分を誰に引き継がせるかを生前に決め、相手の同意を得たうえで持分を移すことができます。
たとえば、父親と長男の共有名義で不動産を所有しており、父親が亡くなった際の相続人が長男・次男・三男の3人だとします。父親が自分の共有持分を長男に引き継いでほしいと考えている場合は、生前贈与によって長男へ持分を移しておくことができます。父親の持分をすべて生前贈与しておけば、相続時にその持分を誰が取得するのかをあらためて決める必要もありません。
相続人が複数いて、将来誰が共有持分を取得するかで意見が分かれる可能性がある場合は、生前贈与によって承継先をあらかじめ決めておくことができます。
共有名義が解消されれば不動産を活用しやすくなる
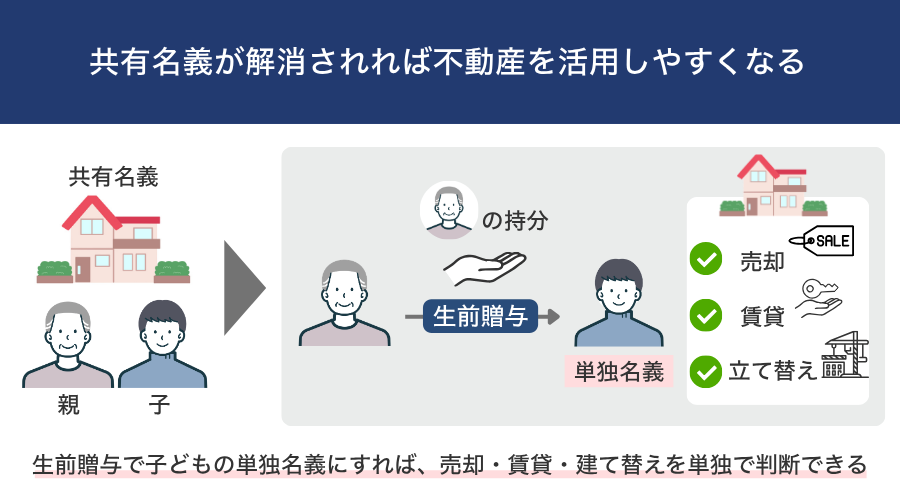
親子の共有名義を生前贈与によって解消し、子どもの単独名義にできれば、不動産を活用しやすくなるメリットがあります。
共有名義の不動産では、不動産全体の売却や建て替えなどを行う際に、共有者全員の同意が必要です。そのため、親子で活用方針が異なると、売却や建て替えを希望しても話が進まないことがあります。
また、親子共有名義では、親が高齢になり意思能力が低下すると、不動産を売却・活用したいときに親の意思確認や手続きが難しくなる点にも注意が必要です。成年後見人が選任された場合でも、本人の居住用不動産を売却する際には家庭裁判所の許可が必要となるなど、手続きが増えることがあります。
そこで、親子2人で共有している不動産について、親の共有持分をすべて子どもへ生前贈与し、単独名義にしておけば、その後は子ども自身の判断で売却や賃貸、建て替えなどを進めやすくなります。
将来的に不動産の売却や活用を予定している場合は、親の意思能力が十分なうちに共有名義を解消するかどうかを検討しておくことも大切です。
共有名義不動産のデメリットや共有名義を解消する方法、共有者が認知症になった場合の対策については、次の記事でも詳しく解説しています。
親子の共有名義で生前贈与するデメリット・注意点
生前贈与は登記費用のほか、贈与税が発生する可能性があり、贈与の方法によっては将来の相続税や遺産分割に影響することがあります。生前贈与が相続より有利とは限らないため、税負担だけでなく、贈与後の権利関係や相続への影響まで確認しておくことが大切です。
親子の共有名義で生前贈与する主なデメリット・注意点は、以下のとおりです。
- 贈与税が発生するケースがある
- 持分移転登記などの手続きに費用がかかる
- 必ずしも相続より税金が安くなるわけではない
- 暦年課税で贈与しても相続税の計算に加算される場合がある
- 相続の際に特別受益とみなされる可能性がある
- 共有者以外に贈与をすると権利関係がさらに複雑になる
贈与税が発生するケースがある
暦年課税で親の共有持分を子どもへ生前贈与する場合、その年に受けた贈与財産の合計額が110万円を超えると、超えた部分に贈与税がかかります。
また、暦年贈与で共有持分を数年に分けて移す場合は、最初から複数年分の贈与を約束すると、複数年にわたって贈与を受ける権利そのものを贈与したものとして、贈与税が課される場合があります。
親子間で共有持分を生前贈与する場合、贈与を受けた年の1月1日時点で子どもが18歳以上であれば、「特例贈与財産用」の税率が適用されます。
暦年課税の贈与税は、1年間に受けた贈与財産の合計額から110万円の基礎控除を差し引き、残額に税率をかけて計算します。
たとえば、贈与税評価額1,000万円の共有持分を父親から18歳以上の子どもへ一括で贈与し、その年にほかの贈与を受けていない場合、贈与税は次のように計算します。
890万円 × 30% − 90万円 = 177万円
このケースでは、1,000万円の共有持分を贈与すると177万円の贈与税がかかります。一括で贈与する持分の評価額が大きいほど税負担も大きくなりやすいため、事前に贈与税額を確認しておくことが重要です。
持分移転登記などの手続きに費用がかかる
親の共有持分を子どもへ生前贈与する場合は、贈与税だけでなく、持分移転登記にかかる登録免許税や司法書士報酬、不動産取得税などの費用も考慮する必要があります。
主な費用は、以下のとおりです。
たとえば、贈与する共有持分に対応する固定資産税評価額が1,000万円の宅地を生前贈与する場合、費用の目安は次のとおりです。
不動産取得税:1,000万円 × 1/2 × 3% = 15万円
司法書士報酬:3万〜6万円程度
合計:38万〜41万円程度
※不動産取得税は、宅地等の課税標準を2分の1とする特例と税率3%を適用した概算です。実際の税額は、贈与時の制度や評価額によって異なります。
この例と同じ評価額・税率で共有持分を数回に分けて贈与すると仮定した場合、登録免許税と不動産取得税の合計額は一括贈与と同じです。
ただし、持分移転登記を司法書士へ依頼するたびに報酬が発生するため、分割する回数が多いほど手続き費用は割高になります。
共有持分の移転登記にかかる費用や税金の計算方法については、次の記事で詳しく解説しています。
必ずしも相続より税金が安くなるわけではない
親子の共有持分を生前贈与しても、相続する場合より税負担が軽くなるとは限りません。相続税には「3,000万円 + 600万円 × 法定相続人の数」の基礎控除があるため、相続財産の額によっては相続税がかからない一方、生前贈与では贈与税が発生することがあります。
たとえば、親の正味の遺産額が3,000万円で、そのうち1,000万円が子どもと共有している不動産の持分、法定相続人が子ども1人の場合を考えてみましょう。
相続税の基礎控除:3,000万円 + 600万円 × 1人 = 3,600万円
正味の遺産額3,000万円 < 基礎控除3,600万円
相続税:0円
【共有持分1,000万円を暦年課税で生前贈与する場合】
1,000万円 − 110万円 = 890万円
890万円 × 30% − 90万円 = 177万円
贈与税:177万円
この例では、相続まで待てば相続税はかかりませんが、共有持分を生前贈与すると177万円の贈与税が発生します。
なお、共有持分を数年に分けて贈与することで贈与税を抑えられる場合もありますが、贈与時期によっては暦年課税で贈与しても相続税の計算に加算される場合があるので注意が必要です。
生前贈与と相続のどちらが税金面で有利かは、共有持分の評価額だけでなく、預貯金などを含めた相続財産全体の額や法定相続人の数によって変わります。相続した場合の税額と比較したうえで、生前贈与するかを判断することが大切です。
参照:相続税の計算|国税庁
暦年課税で贈与しても相続税の計算に加算される場合がある
暦年課税で年間110万円以下の贈与に抑えて贈与税がかからなかった場合でも、相続開始前の一定期間内に贈与された財産は、相続税の課税価格に加算されることがあります。
2024年1月1日以後の贈与については、加算対象期間が段階的に延長されます。
なお、2031年1月1日以後に相続が開始する場合、相続開始前3年以内より前の期間に受けた贈与については、その合計額から100万円を差し引いた金額が加算対象となります。
たとえば、相続開始前7年以内に親から子どもへ毎年100万円相当の共有持分を贈与しており、2031年に親が亡くなった場合を考えてみましょう。
それ以前4年間の贈与:100万円 × 4年 − 100万円 = 300万円
相続税の課税価格への加算額:600万円
このケースでは、各年の贈与税がかかっていなくても、600万円が相続税の課税価格に加算されます。その結果、加算後の課税価格の合計額が相続税の基礎控除を超えれば、相続税がかかる可能性があります。
相続の際に特別受益とみなされる可能性がある
親から共有持分の生前贈与を受けた場合、その贈与が「特別受益」として扱われ、相続時に受け取れる遺産が少なくなる可能性があります。
特別受益とは、相続人が被相続人から婚姻や養子縁組、生計の資本などのために受けた生前贈与などを、相続分の前渡しとして考慮する仕組みです。(民法第903条)
具体的には、親子で共有している自宅について、親が自分の共有持分を今後その家に住み続ける子どもへ贈与し、子どもの生活基盤となる不動産を取得させた場合などは、「生計の資本」として特別受益に該当する可能性があります。
共有持分の生前贈与が特別受益に該当すると、贈与された持分の価額を相続財産に加えて相続分を計算し、贈与を受けた人についてはその価額を差し引きます。
たとえば、親が長男へ1,000万円相当の共有持分を生前贈与し、その贈与が特別受益に該当するとします。親が亡くなった時点の遺産が2,000万円、相続人が長男と次男の2人であれば、次のように計算します。
長男・次男の相続分:3,000万円 × 1/2 = 1,500万円ずつ
長男:1,500万円 − 生前贈与1,000万円 = 500万円
次男:1,500万円
この例では、長男はすでに1,000万円相当の共有持分を受け取っているため、相続分を計算すると、相続時に取得できる遺産は500万円となります。
ただし、共有持分の生前贈与が必ず特別受益になるわけではありません。贈与の目的や価額、親子の経済状況などを踏まえて個別に判断されます。
共有者以外に贈与をすると権利関係がさらに複雑になる
親子共有名義の不動産で、現在の共有者ではない人へ持分を生前贈与すると、新たな共有関係が生まれ、将来的に権利関係が複雑になることがあります。
たとえば、親と長男がそれぞれ2分の1ずつ不動産を共有しており、親が自分の持分の一部を次男へ生前贈与したとします。
親の持分2分の1のうち半分を次男へ贈与した場合、贈与後の持分は「長男2分の1・親4分の1・次男4分の1」となり、共有者が2人から3人に増えます。
共有者が増えるほど、不動産全体の売却や建て替えなどを進める際に調整する相手が増え、意見がまとまりにくくなります。さらに、その後に長男や次男が亡くなって相続が発生すると、持分が複数の相続人へ引き継がれて細分化され、共有関係がより複雑になる可能性もあります。
親子の共有名義で生前贈与する場合の贈与税シミュレーション
親子の共有名義で生前贈与する場合、贈与方法によって贈与時の税負担は大きく変わります。ここでは、次の3つの方法で贈与した場合の贈与税額をシミュレーションします。
- 共有持分を一括で生前贈与した場合
- 暦年贈与を利用して毎年少しずつ共有持分を贈与した場合
- 相続時精算課税制度を利用して共有持分を贈与した場合
各シミュレーションは、次の前提条件をもとに行います。
・贈与する共有持分の評価額:1,000万円
・贈与者:60歳以上の親
・受贈者:18歳以上の子ども
・その年にほかの贈与は受けていない
共有持分を一括で生前贈与した場合
共有持分1,000万円を一括で生前贈与する場合、まず暦年課税の基礎控除110万円を差し引きます。
基礎控除後の課税価格890万円には、特例贈与財産用の税率30%と控除額90万円が適用されます。
贈与税:177万円
このケースでは、共有持分1,000万円を一括で生前贈与すると、贈与税は177万円となります。
暦年贈与を利用して毎年少しずつ共有持分を贈与した場合
暦年課税には年間110万円の基礎控除があるため、各年の贈与額を110万円以下に抑えれば、原則として贈与税はかかりません。
共有持分1,000万円を毎年110万円ずつ贈与する場合、9年間で990万円、10年目に残り10万円を贈与することで、すべての持分を移すことができます。
10年目:10万円を贈与 → 贈与税0円
10年間の贈与税:0円
ただし、最初から「10年間、毎年110万円ずつ贈与する」などと複数年分の贈与を約束している場合は、定期金に関する権利の贈与として課税されることがあります。毎年その都度贈与契約を結び、それに基づいて贈与することが重要です。
また、このケースでは共有持分をすべて移すまでに10年かかるため、その間に相続が発生した場合は、贈与した持分の一部が相続税の課税価格に加算される可能性があります。詳しくは「暦年課税で贈与しても相続税の計算に加算される場合がある」をご確認ください。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
相続時精算課税制度を利用して共有持分を贈与した場合
相続時精算課税では、年間110万円の基礎控除に加えて、累計2,500万円までの特別控除を利用できます。
2,500万円の特別控除をまだ利用していない場合、共有持分1,000万円を贈与すると、まず年間110万円の基礎控除を差し引きます。
890万円 − 特別控除890万円 = 0円
贈与税:0円
このケースでは、基礎控除後の890万円が2,500万円の特別控除の範囲内に収まるため、贈与税はかかりません。
ただし、将来親が亡くなった際には、年間110万円の基礎控除を差し引いた890万円が、原則として相続税の課税価格に加算されます。
そのため、相続時精算課税を利用すれば贈与時の税負担を抑えられても、相続まで含めた税負担が必ず軽くなるとは限りません。
親子の共有名義で生前贈与が向いている・向いていないケースの例
親子の共有名義を生前贈与で整理するべきかは、贈与税・相続税だけでなく、いつまでに共有名義を解消したいのか、贈与後に不動産をどう活用するのか、他の相続人との関係まで踏まえて判断する必要があります。
生前贈与が向いているケースと向いていないケースの主な例は、次のとおりです。
親子の共有名義で生前贈与が向いているケース
親子の共有名義で生前贈与が向いている主なケースは、次のとおりです。
生前贈与は、共有持分の承継先や将来の不動産の利用方針が決まっている場合に検討しやすい方法です。
ただし、税負担だけを見て判断するのではなく、贈与後の所有関係や不動産の利用予定まで整理したうえで検討しましょう。
親子の共有名義で生前贈与が向いていないケース
一方、次のような場合は、生前贈与よりも相続などほかの方法を選んだほうがよい可能性があります。
生前贈与を選ぶかどうかは、贈与時の税金や費用だけでなく、相続した場合の負担や贈与後の共有関係まで比較して判断することが重要です。
親子の共有名義で生前贈与をする場合の流れ
不動産の共有持分を生前贈与する際は、贈与税だけでなく、登記にかかる費用や贈与後の持分割合まで確認したうえで手続きを進めることが大切です。
とくに、不動産は評価額によって贈与税や登記にかかる費用が変わるため、贈与する持分を決める段階でどの程度の負担が生じるのか確認しておきましょう。
基本的な流れは次のとおりです。
- 贈与する持分割合を決め、評価額・税負担を確認する
- 贈与契約書を作成する
- 持分移転登記を行う
- 必要に応じて贈与税を申告する
1. 贈与する持分割合を決め、評価額・税負担を確認する
まずは、登記事項証明書で親が所有している共有持分の割合を確認し、そのうちどの程度を子どもへ贈与するのかを決めます。たとえば、親が2分の1の持分を所有している場合、そのすべてを一括で贈与するのか、一部ずつ段階的に贈与するのかを検討します。
次に、贈与する共有持分の評価額を確認します。贈与税では、不動産の種類に応じた評価方法で不動産全体の価額を算出し、そこに贈与する持分割合を掛けて共有持分の評価額を求めます。土地や家屋の基本的な評価方法は、国税庁「土地家屋の評価」でも確認できます。
主な評価方法と確認先は次のとおりです。
不動産全体の評価額がわかったら、贈与する持分割合を掛けて共有持分の評価額を確認します。たとえば、土地・建物の評価額が合計2,000万円で、親が所有する2分の1の持分をすべて子どもへ贈与する場合、贈与する共有持分の評価額は1,000万円が目安です。
共有持分の評価額を確認したら、贈与税を試算するとともに、登録免許税や不動産取得税、司法書士報酬なども含めて、贈与にかかる負担を確認します。詳しくは「持分移転登記などの手続きに費用がかかる」をご確認ください。
試算した税金や費用も踏まえ、一括で贈与するのか、暦年贈与で段階的に移すのか、相続時精算課税を利用するのかを最終的に判断しましょう。
2. 贈与契約書を作成する
親から子どもへ共有持分を生前贈与する場合は、贈与する内容を明確にするため、贈与契約書を作成しておくのが一般的です。
贈与契約書には、贈与者と受贈者それぞれの氏名、贈与契約日、不動産の情報、贈与する共有持分の割合などを記載します。内容を確認したうえで、双方が署名・捺印して保管しておきましょう。
前述のとおり、暦年贈与で共有持分を段階的に移す場合は、最初から複数年分の贈与を約束すると、定期金に関する権利の贈与として課税される可能性があります。毎年贈与する場合は、その都度贈与契約を結び、贈与契約書を作成しておきましょう。
共有持分の贈与契約書の作成方法については、以下の記事で詳しく解説しています。
3. 持分移転登記を行う
贈与契約を結んだら、法務局で共有持分の移転登記を行い、登記簿上の持分を親から子どもへ変更します。
持分移転登記では、登記申請書のほか、贈与契約書などの登記原因証明情報、親の登記識別情報・印鑑証明書、子どもの住民票、固定資産税評価証明書などを準備して申請します。
必要書類に不備があると補正や再提出が必要になることがあるため、自分で手続きするのが難しい場合は司法書士へ依頼する方法もあります。
親子の共有名義を変更する際の必要書類や登記にかかる費用については、次の記事で詳しく解説しています。
4. 必要に応じて贈与税を申告する
共有持分を生前贈与した後は、必要に応じて贈与税の申告・納税を行います。申告の要否は次のとおりです。
贈与税の申告・納税が必要な場合は、原則として贈与を受けた年の翌年2月1日から3月15日までに、受贈者が手続きを行います。申告期限や申告方法については、国税庁「贈与税の申告と納税」で確認できます。
また、相続時精算課税を初めて利用する場合は、「相続時精算課税選択届出書」の提出が必要です。必要書類や提出方法については、国税庁「相続時精算課税選択届出書に添付する書類」をご確認ください。
必要な書類や手続きは、利用する課税方法や適用する特例によって異なります。不動産の評価や申告方法に不安がある場合は、税理士へ相談して進めるとよいでしょう。
よくある質問
親が認知症になったら生前贈与はできませんか?
生前贈与ができるかどうかは、贈与時に「自分の財産を誰にどのように渡すのか」を理解して判断できる意思能力があるかによって判断されます。認知症が進行して意思能力を欠いている場合は、本人の意思によって有効な贈与契約を結ぶことはできません。
また、成年後見人が選任された場合も、成年後見制度は本人の財産を保護するための制度であるため、成年後見人が相続税対策などを目的として本人の財産を子どもへ生前贈与することは原則として認められません。
親子共有名義で住宅ローンが残っていても生前贈与はできますか?
住宅ローンが残っている親子共有名義の不動産でも、共有持分を生前贈与して持分移転登記を行うこと自体は可能です。
ただし、住宅ローンの契約内容によっては、金融機関へ無断で持分を贈与・名義変更すると契約上の問題が生じる可能性があります。
そのため、住宅ローンが残っている不動産を生前贈与する場合は、贈与契約や登記を進める前に、借入先の金融機関へ持分の贈与・名義変更が可能か、どのような手続きが必要かを確認しましょう。
親子共有名義で生前贈与をする際、兄弟姉妹全員の同意は必要ですか?
親が自分の共有持分を子どもへ生前贈与する場合、原則として兄弟姉妹全員の同意を得る必要はありません。親が所有する共有持分は、贈与を受ける子どもとの合意によって贈与できます。
ただし、特定の子どもだけに共有持分を贈与すると、ほかの兄弟姉妹から不公平だと受け取られ、将来の相続時にトラブルにつながる可能性があります。法的に兄弟姉妹の同意が必要なわけではありませんが、将来の相続トラブルを防ぐためにも、生前贈与の目的や経緯を事前に説明しておくとよいでしょう。
まとめ
親子共有名義の不動産を生前贈与するかどうかは、贈与する持分の評価額や税金・登記費用、将来の相続まで含めて判断する必要があります。
一括贈与・暦年贈与・相続時精算課税では、贈与時の税負担や持分を移すまでの期間、相続時の扱いが異なります。それぞれの税金や費用を試算し、相続で持分を引き継ぐ場合とも比較しましょう。
また、贈与後に共有名義を解消できるか、誰が不動産を利用するのか、ほかの相続人への影響も重要です。税負担だけでなく、将来希望する権利関係や不動産の活用方法まで踏まえて、生前贈与が適しているか判断しましょう。
暦年贈与は共有名義の解消までに時間がかかる点にも注意
暦年贈与は、贈与税だけを見ると負担を抑えやすい方法です。ただ、今回の例では共有持分をすべて移すまでに10年かかり、その間は親子の共有状態が続きます。
とくに親が高齢の場合は、贈与を続けている間に意思能力が低下し、その後の贈与を進めにくくなる可能性も考えておく必要があります。近いうちに不動産を売却・建て替えする予定がある場合も含め、税負担だけでなく「いつまでに共有名義を解消したいのか」まで考えて贈与方法を選ぶことが重要です。