
共有持分の更正登記とは?必要なケース・手続き・書類・費用を解説


共有持分の更正登記とは、不動産を登記した当初から共有者や持分割合などに誤りがあった場合に、正しい権利関係に合わせて訂正する手続きです。
ただし、更正登記ができるのは、登記当初から誤りがあり、訂正前後の登記に同一性が認められる場合です。登記後に売買や贈与などで持分を移す場合は、持分移転登記など別の手続きが必要になります。
共有持分の更正登記について、押さえておきたい主なポイントは以下のとおりです。
共有持分の更正登記には一律の申請期限はありませんが、持分割合の誤りを放置すると、贈与税や住宅ローン控除などに影響する可能性があります。登記内容に誤りがあるとわかったら、早めに正しい権利関係を確認し、必要な手続きを進めることが大切です。
本記事では、共有持分の更正登記が必要になるケースや具体的な手続きの流れ、必要書類、費用、申請時の注意点、登記の誤りを放置するリスクについて詳しく解説します。
共有持分の更正登記とは、登記当初の誤りを訂正する手続き
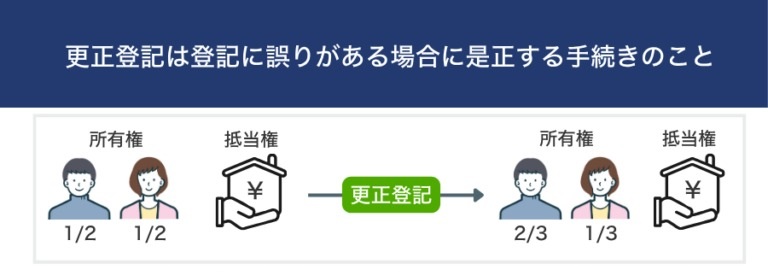
共有持分の更正登記とは、不動産を登記した時点で、共有者や持分割合などに誤りがあった場合に、実際の権利関係に合わせて訂正する手続きです。
たとえば、本来は夫が3分の2、妻が3分の1の持分で取得した不動産を、誤ってそれぞれ2分の1ずつで登記してしまった場合などが該当します。
ただし、更正登記ができるのは、登記した時点ですでに誤りがあった場合です。登記後に売買・贈与で持分を移す場合や、婚姻・引っ越しで氏名・住所が変わった場合は、別の登記手続きが必要です。
また、登記当初からの誤りであっても、訂正前後の登記に同一性が認められない場合は、更正登記では対応できません。
更正登記と他の登記の違いは、次のとおりです。
共有持分の更正登記が必要になるケース
共有持分の更正登記が必要になる主なケースは、以下のとおりです。
登記当初から共有持分の割合が誤っている場合
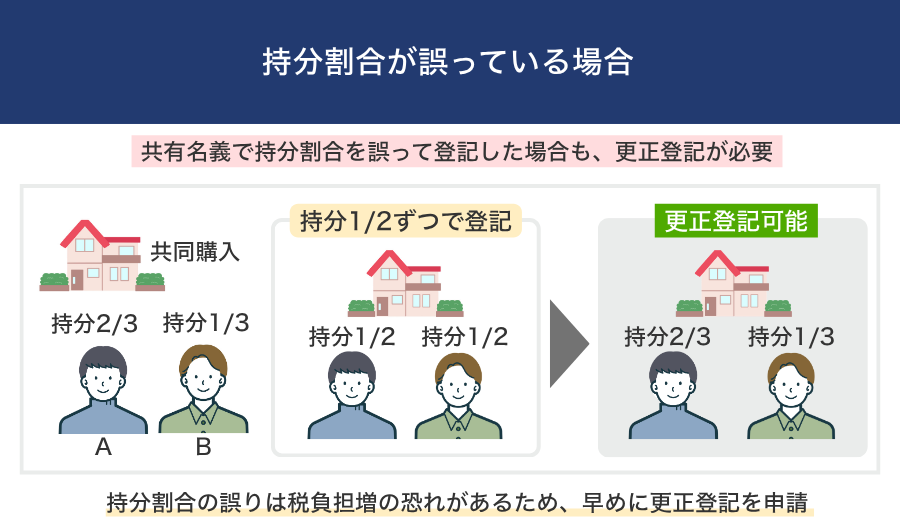
共有者自体は正しく登記されていても、それぞれの持分割合を誤って登記していた場合は、更正登記で正しい割合に訂正できます。
共有名義不動産の持分割合は、購入資金の負担割合や当事者間の合意などを踏まえて決まります。夫婦で共同購入したからといって、必ずしも持分が2分の1ずつになるわけではありません。しかし、頭金や住宅ローンの負担割合を十分に確認せず、実際の権利関係とは異なる割合で登記してしまうケースがあります。
たとえば、夫が購入資金の3分の2、妻が3分の1を負担し、その割合で取得したにもかかわらず、誤ってそれぞれ2分の1ずつの持分で登記してしまった場合は、更正登記で訂正できます。
ただし、贈与などを前提に持分割合を決めている場合もあるため、購入資金の負担割合と登記上の持分割合が異なるからといって、必ずしも登記の誤りとは限りません。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有持分の割合の決め方や計算方法については、次の記事でも詳しく解説しています。
登記名義人に漏れや誤りがあった場合
本来の所有者が登記されていなかったり、所有者ではない人が誤って登記されていたりする場合も、更正登記で訂正できることがあります。
たとえば、夫婦で2分の1ずつ出資して不動産を取得したにもかかわらず、誤って夫の単独名義で登記してしまった場合です。このケースでは、更正前後で夫の名義が共通しており、当初の権利関係を訂正する更正登記の対象となります。反対に、本来は夫の単独所有なのに、誤って夫婦の共有名義で登記していた場合も、更正登記の対象になります。
また、すでに共有名義で登記されている不動産について、共有者の一部が漏れているケースもあります。
たとえば、長男・次男・三男の3人がそれぞれ3分の1ずつの持分を相続したにもかかわらず、長男と次男の2人だけで2分の1ずつ登記してしまった場合です。このケースでは、更正登記によって三男を登記名義人に追加し、3人の持分割合もそれぞれ3分の1に訂正します。
登記当初から氏名や住所に誤りがあった場合
共有名義不動産の登記で、共有者の氏名や住所を誤って記載していた場合も、更正登記で訂正できます。
具体的には、以下のようなケースが該当します。
- 氏名の漢字を誤って登記していた(例:「山田太郎」を「山田太朗」と記載)
- 住所の番地を誤って登記していた(例:「新宿区1丁目」を「新宿区2丁目」と記載)
- 登記時点ですでに婚姻などで姓が変わっていたのに、誤って旧姓で登記していた
- 登記時点ですでに引っ越していたのに、誤って旧住所で登記していた
共有名義不動産では、共有者それぞれの氏名・住所が登記されているため、一部の共有者の情報だけに誤りがないか、登記事項証明書で確認しておきましょう。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
氏名・住所の更正登記と変更登記の違い
登記当初から氏名や住所に誤りがあった場合は「更正登記」、登記後に婚姻や引っ越しなどで氏名・住所が変わった場合は「変更登記」を行います。
なお、2026年4月1日から氏名・住所変更登記が義務化され、原則として変更日から2年以内に申請する必要があります。義務化前の変更についても対象となり、変更登記が済んでいない場合は2028年3月31日までに申請が必要です。
共有持分の更正登記手続きの流れ
共有持分の更正登記は自分で申請することもできますが、登記内容によっては専門的な判断が必要になります。とくに、共有者や抵当権者などとの調整が必要な場合は、司法書士への依頼を検討するとよいでしょう。
一般的な手続きの流れは、以下のとおりです。
法務局へ申請してから登記が完了するまでの期間は、申請内容や法務局の混雑状況によって異なります。通常は数日から数週間程度ですが、書類の不備による補正などが必要になると、さらに時間がかかることもあります。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
自分で申請できるケースと司法書士に依頼したほうがよいケース
住宅ローンがない相続不動産で、持分割合の記載を間違えただけなど、権利関係が明確で関係者の協力も得られるケースであれば、自分で更正登記を申請することも可能です。
一方、住宅ローンがある不動産で、登記名義人を訂正する場合は、司法書士への依頼をおすすめします。たとえば、夫名義の住宅ローンで購入した家を夫の単独名義で登記したものの、実際には妻も頭金を負担しており、本来は妻にも共有持分があったケースです。
このようなケースでは、金融機関への確認や抵当権に関する調整が必要になることがあります。妻を担保提供者とする手続きを求められる場合もあるため、司法書士に相談して進めるのがよいでしょう。
共有持分の更正登記の必要書類

共有持分の更正登記では、登記申請書などの基本書類に加え、持分が増加する人・減少する人の立場や、訂正する内容に応じた書類が必要です。
主な必要書類は、以下のとおりです。
必要な書類は更正する内容によって異なります。また、住民票の写しなどは、1通で複数の確認事項を満たせる場合や、他の書類で代用できる場合もあるため、申請前に管轄の法務局や司法書士へ確認しておくとよいでしょう。
更正登記の基本書類
共有持分の割合や登記名義人を訂正する更正登記では、基本的に以下の2つの書類が必要です。
表に記載した確認資料は、登記当初の誤りや正しい登記内容を確認するためのものです。資料自体を登記原因証明情報として提出する場合もあれば、これらをもとに更正が必要な経緯などをまとめた書面を作成する場合もあります。
共有持分の更正登記申請書の記載例
夫婦で共有名義にした不動産について、持分割合をそれぞれ2分の1から、夫3分の2・妻3分の1に訂正するケースを想定した登記申請書の記載例は、次のとおりです。
登記の目的 2番所有権更正
原因 錯誤
更正後の事項
共有者
〇〇県〇〇市〇〇町〇丁目〇番〇号
持分3分の2 山田 太郎
〇〇県〇〇市〇〇町〇丁目〇番〇号
持分3分の1 山田 花子
登記権利者
住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
氏名 山田 太郎 ㊞
登記義務者
住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
氏名 山田 花子 ㊞
添付情報
登記原因証明情報
登記識別情報(山田 花子)
印鑑証明書(山田 花子)
令和〇年〇月〇日申請
〇〇法務局
連絡先電話番号 〇〇〇-〇〇〇〇-〇〇〇〇
登録免許税 金1,000円
不動産の表示
所在 〇〇市〇〇町
地番 〇番
地目 宅地
地積 〇〇.〇〇平方メートル
上記は、土地1筆について、登記順位番号が2番である場合の記載例です。「2番所有権更正」の「2番」は、登記事項証明書の権利部(甲区)に記載された順位番号を指します。実際の申請では、訂正する登記の順位番号など、登記事項証明書の内容に合わせて記入してください。
本人が書面で申請する場合、登記権利者は認印、登記義務者は原則として実印を押印します。司法書士に依頼する場合は、委任状などへの押印が必要です。なお、添付書類や記載事項は更正内容によって異なり、抵当権者などの承諾が必要になる場合もあります。
持分が増加する人(登記権利者)の必要書類
更正登記によって持分割合が増加する人(登記権利者)が用意するものは、主に以下のとおりです。
2025年4月21日から、更正登記によって新たに個人が登記名義人となる場合は、「検索用情報」の申出が必要になりました。たとえば、夫の単独名義だった不動産を夫婦の共有名義に訂正するケースが該当します。
具体的には、氏名・住所に加え、氏名の振り仮名・生年月日・メールアドレス・国籍等を登記申請書に記載します。また、氏名の振り仮名・生年月日・国籍等を確認するため、本籍地が記載された住民票の写しなどを提出します。
持分が減少する人(登記義務者)の必要書類
更正登記によって持分割合が減少する人(登記義務者)が用意するものは、主に以下のとおりです。
なお、登記済証や登記識別情報を紛失した場合でも、事前通知制度や司法書士による本人確認情報の提供などを利用して、更正登記を申請できる場合があります。
住所に誤りがある場合の必要書類
登記した時点ですでに住所が変わっていたにもかかわらず旧住所で登記した場合や、住所を誤って記載した場合は、住所の更正登記を行います。
申請時には、登記当時の正しい住所や、登記名義人が同一人物であることを確認できる書類が必要です。
なお、登記前に町名・地番の変更や住居表示の実施があった場合は、その経緯を確認するために、自治体が発行する変更証明書などが必要になることもあります。
氏名に誤りがある場合の必要書類
登記した時点ですでに姓が変わっていたにもかかわらず旧姓で登記した場合や、氏名の漢字を間違えて登記した場合は、氏名の更正登記を行います。
申請時には、正しい氏名や登記名義人との同一性を確認するため、主に以下の書類を用意します。
共有持分の更正登記費用の目安
共有持分の更正登記にかかる費用は、主に「登録免許税」「必要書類の取得費用」「司法書士報酬」の3つです。
それぞれの費用の目安は、以下のとおりです。
登録免許税は、原則として「不動産の数×1,000円」で計算します。更正する持分割合や不動産の評価額によって金額が変わるわけではありません。
一方、司法書士報酬は依頼内容によって異なります。たとえば、持分割合の訂正だけで済む場合と、新たな共有者の追加や抵当権者の承諾が必要な場合では、後者のほうが費用が高くなることがあります。
自分で更正登記を申請する場合は司法書士報酬がかかりませんが、登録免許税や必要書類の取得費用は発生します。司法書士に依頼する場合は、追加手続きの有無も含めて事前に見積もりを確認しておくとよいでしょう。
共有持分の更正登記を行う際のポイント
共有持分の更正登記は、登記当初から誤りがあっても、必ずしも申請できるとは限りません。訂正前後の登記に同一性があることが必要で、持分に影響する共有者の協力や、第三者の承諾が必要になるケースもあります。
更正登記を進める際のポイントは、以下のとおりです。
- 更正登記には訂正前後の登記の同一性が必要となる
- 更正登記は持分に影響のある共有者全員で行う
- 共有者以外の協力・承諾が必要なケースがある
- 更正登記が難しい場合は真正な登記名義の回復を検討する
- 登記完了前なら「登記の補正」で不備を直せる場合がある
更正登記には訂正前後の登記の同一性が必要
更正登記では、訂正前後の登記に同一性があることが必要です。そのため、登記当初からの誤りであっても、更正登記で訂正できないケースがあります。
たとえば、AとBの共有名義で登記されている不動産について、本来はCとDの共有名義が正しかった場合です。更正前後で登記名義人が全員入れ替わるため、登記の同一性が認められず、更正登記では対応できません。
このように、更正前後の登記に同一性が認められない場合は、原則として誤った登記を抹消し、正しい内容で登記し直すなど、別の手続きを検討する必要があります。
更正登記は持分に影響のある共有者全員で行う
共有持分の割合を訂正する更正登記は、原則として、持分が増える人(登記権利者)と持分が減る人(登記義務者)が共同で申請します(不動産登記法60条)。
共有者が3人以上いる場合、持分に変動がない共有者は、原則として申請人になる必要はありません。
たとえば、A・B・Cの共有名義で、登記上の持分割合を以下のように訂正するケースです。
・B:4分の1 → 2分の1
・C:4分の1 → 4分の1(変更なし)
この場合、Cの持分は変わらないため、原則としてA(登記義務者)とB(登記権利者)の2人で共同申請します。
また、本人が手続きできない場合は、司法書士などの代理人に申請を依頼することも可能です。その際は、代理人に申請を委任する人の委任状を用意します。
共有者以外の協力・承諾が必要なケースがある
共有持分の更正登記では、共有者だけでなく、前所有者の協力や抵当権者の承諾が必要になるケースもあります。
また、抵当権が設定されている不動産では、更正によって抵当権者の権利に影響が生じる場合、抵当権者(金融機関など)の承諾が必要です。
いずれのケースも手続きが複雑になりやすいため、事前に司法書士へ相談し、必要な協力・承諾や手続きの進め方を確認しておくとよいでしょう。
更正登記が難しい場合は「真正な登記名義の回復」を検討する
前所有者の協力や抵当権者の承諾が得られず、更正登記を進められない場合でも、実際の権利関係によっては「真正な登記名義の回復」を原因とする所有権移転登記を検討できます。
真正な登記名義の回復とは、登記名義人と実際の所有者が異なる場合に、更正登記ではなく、所有権移転登記によって本来の権利者の名義に正す方法です。
たとえば、本来は夫婦で共有している不動産を夫の単独名義で登記してしまった場合、前所有者の協力などが得られなければ、夫から妻へ共有持分を移転する形で登記を正せる場合があります。
ただし、真正な登記名義の回復は、単に持分割合を変更したいという理由では利用できません。登記と実際の権利関係が異なることを示す資料が必要であり、現在の登記名義人との共同申請も原則として必要です。
また、更正登記とは異なり、登録免許税は原則として移転する持分に対応する不動産価額の2%となるため、費用が高額になる可能性があります。
利用できるかどうかは権利関係や登記の状況によって異なるため、司法書士に相談したうえで手続きを検討しましょう。
登記完了前なら「登記の補正」で不備を直せる場合がある
登記申請書の誤字脱字や記入漏れ、押印忘れ、添付書類の不足などがあった場合、登記が完了する前であれば、「登記の補正」によって不備を修正できることがあります。
法務局から補正を求められた場合は、登記官が指定した期間内に、申請書の訂正や不足書類の追加などを行います。補正自体に別途の手数料は原則かかりませんが、登録免許税が不足していた場合は追加納付が必要です。
ただし、すべての不備を補正できるわけではありません。補正できない内容だったり、指定された期間内に対応できなかったりすると、申請が却下される場合があります。
持分割合を正しく登記しない場合の3つのリスク
共有持分の割合が実際の資金負担と一致していない場合、税金面で不利益が生じる可能性があります。
主なリスクは、以下の3つです。
- 住宅ローン控除の額が少なくなる
- 贈与税が課される可能性がある
- 住宅取得等資金の贈与税の非課税特例を受けられなくなる場合がある
登記の誤りを放置すると、税負担が増える可能性もあるため、早めに正しい権利関係を確認し、必要に応じて更正登記を検討しましょう。
住宅ローン控除の額が少なくなる
連帯債務やペアローンで共有名義不動産を購入している場合、実際の負担割合よりも少ない持分割合で登記していると、住宅ローン控除の対象となる金額が少なくなる可能性があります。
住宅ローン控除は、住宅ローンの年末残高だけでなく、自分の持分に応じた住宅の取得対価なども踏まえて計算されるためです。
この場合、Aの持分に対応する住宅の取得対価は、本来3,000万円であるところ、登記上は2,000万円となります。そのため、住宅ローン控除の計算上、Aが控除を受けられる金額が少なくなる可能性があります。
なお、実際の控除額は住宅ローンの年末残高や借入限度額などによっても異なります。
参考:国税庁「共有の家屋を連帯債務により取得した場合の借入金の額の計算」
贈与税が課される可能性がある
実際に負担した購入資金の割合よりも登記上の持分割合が多い場合、共有者間で贈与があったとみなされ、贈与税が課される可能性があります。
Bの登記上の持分は2,000万円相当ですが、実際の負担額は1,000万円です。そのため、差額の1,000万円について、AからBへ贈与があったとみなされる可能性があります。
なお、登記が誤りによるものと認められ、正しい名義に訂正した場合には、一定の要件のもとで贈与がなかったものとして取り扱われることがあります。
ただし、登記を訂正する時期や誤りが生じた経緯なども判断に関わるため、更正登記をすれば必ず贈与税がかからなくなるわけではありません。
参考:国税庁「共働きの夫婦が住宅を買ったとき」「名義変更等が行われた後にその取消し等があった場合の贈与税の取扱いについて」
住宅取得等資金の贈与税の非課税特例を受けられなくなる場合がある
住宅取得等資金の贈与税の非課税特例は、一定の要件を満たせば、父母や祖父母から贈与された住宅取得資金について贈与税が非課税になる制度です。
ただし、特例の適用には、贈与を受けた本人が住宅の所有権または共有持分を取得していることなどが必要です。
妻が実際に住宅の所有権や共有持分を取得していなければ、妻自身の住宅取得等に資金を充てたとは認められず、特例を適用できない可能性があります。
一方、妻が実際には共有持分を取得しており、登記だけを誤っていた場合は、正しい権利関係や取得時の事情を確認する必要があります。登記の訂正によって必ず特例が適用されるわけではないため、税務署や税理士へ確認しましょう。
なお、実際の税額はほかの贈与や相続時精算課税の適用状況などによって異なります。また、妻が負担した資金で夫名義の住宅を取得しているため、夫婦間の贈与についても税務上の確認が必要です。
資金援助を受けて住宅を購入する際は、贈与された金額と実際の資金負担、登記上の持分割合が整合しているか確認することが重要です。
参考:国税庁「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」「贈与税の計算と税率(暦年課税)」
共有持分の更正登記に関するよくある質問
共有持分の更正登記に期限はありますか?
共有持分の更正登記には、法律上、いつまでに申請しなければならないという一律の期限はありません。ただし、持分割合の誤りによって贈与税などの問題が生じるケースもあるため、気付いた時点で早めに更正登記を行うのが望ましいでしょう。
共有持分の更正登記は自分でもできますか?
共有持分の更正登記は、司法書士に依頼せず自分で申請することも可能です。法務局では主な登記申請書の様式や記載例を公開しているほか、登記手続案内も実施しています。
ただし、自分で申請する場合でも、持分に影響する共有者との共同申請が必要になるケースがあります。また、更正登記が認められるかの判断や必要書類の準備には専門知識が求められることもあるため、権利関係が複雑な場合は司法書士への依頼を検討するとよいでしょう。
まとめ
共有持分の更正登記を進める際は、まず登記事項証明書と不動産の取得当時の資料を照らし合わせ、正しい持分割合や登記名義人を確認することが大切です。
持分割合や登記名義人の訂正では、共有者との共同申請に加え、前所有者の協力や抵当権者の承諾が必要になる場合もあります。必要書類をそろえるだけでなく、関係者の協力を得られるかどうかも事前に確認しておきましょう。
とくに、住宅ローンが残っている場合や権利関係が複雑な場合は、更正登記が認められるかの判断や手続きが難しくなることがあります。自分で対応するのが難しいと感じたら、司法書士に相談し、適切な登記方法を確認したうえで進めるとよいでしょう。
持分割合の誤りはどうやって確認する?
不動産の購入から年数が経っていると、当時の頭金や住宅ローンを誰がいくら負担したのか、ご本人たちの記憶が曖昧になっていることがあります。
登記上の持分割合に誤りがないか確認したい場合は、売買契約書や住宅ローンの契約書、資金の支払い記録などを確認し、購入時の負担割合や取り決めを整理してみましょう。