
共有名義から単独名義に変更する方法!費用・税金や手続きの流れまで解説


共有名義から単独名義に変更する方法には、共有持分の売買・贈与・放棄のほか、離婚時の財産分与や相続、共有物分割請求などがあります。また、共有名義の土地であれば、分筆したうえで持分を移転し、それぞれを単独名義にする方法もあります。
共有名義から単独名義に変更する方法は、それぞれ異なる特徴があります。共有名義から単独名義に変更する場合には、自身の状況に合った方法を把握しておくのが良いでしょう。
※方法名をクリックすると各見出しに移動できます。
共有名義から単独名義への変更には、登録免許税や司法書士報酬のほか、方法によって不動産取得税・贈与税・譲渡所得税・相続税などがかかります。費用を比べる際は、登記費用だけでなく、持分の買取代金や税金、必要に応じて発生する測量・裁判手続きなども含めて総額で考えることが大切です。
実務では、費用の安さだけで方法を決めることはできません。
たとえば、不動産を残したくても持分の買取資金を用意できなければ買取は難しく、贈与であれば買取資金は不要でも贈与税の負担が大きくなることがあります。また、住宅ローンが残っている場合や、共有者に行方不明者・認知症・未成年者がいる場合は、持分を移すだけでは手続きを進められません。
まずは「誰を単独所有者にするのか」「単独名義にした後も所有するのか、それとも最終的に売却するのか」を決め、そのうえで実行できる方法と費用を比較することが大切です。
当記事では、共有名義から単独名義に変更する8つの方法をはじめ、具体的な手続きや必要書類、費用・税金のシミュレーション、変更が難しい場合の対処法まで詳しく解説します。
共有名義から単独名義に変更する方法
共有名義から単独名義に変更するには、共有持分の売買・贈与・放棄のほか、離婚時の財産分与や相続、共有物分割請求などの方法があります。また、共有名義の土地では、分筆と持分移転を組み合わせてそれぞれ単独名義にする方法もあります。
※方法の一覧は、誰が不動産を所有し続けるかによって選び分けるための目安です。持分放棄・裁判上の共有物分割などでは希望どおり単独所有できるとは限りません。
他の共有者に自分の持分を売却する
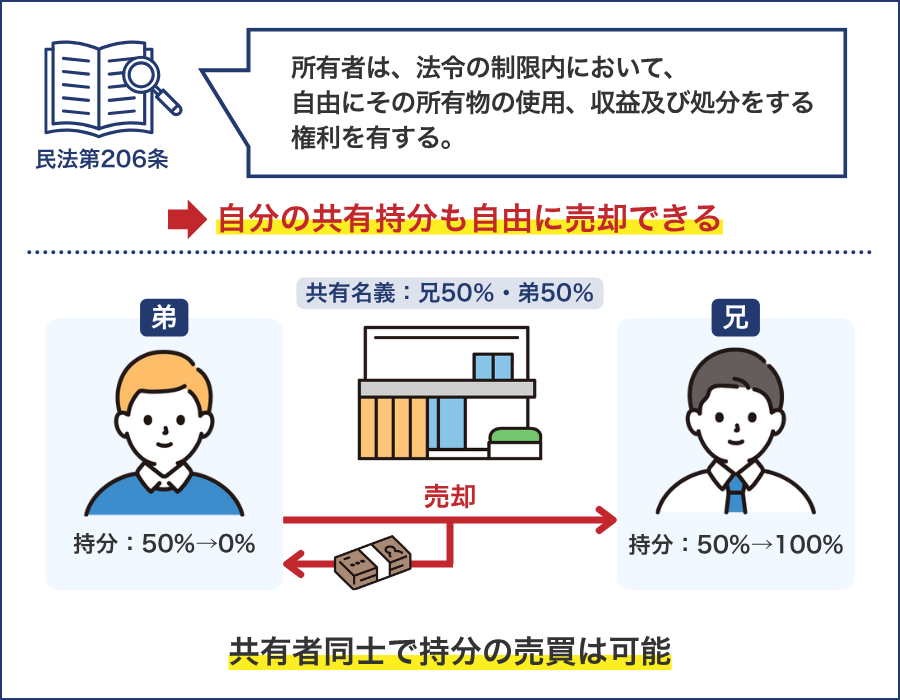
共有名義から単独名義に変更する方法の一つが、他の共有者に自分の持分を売却することです。自分の持分を他の共有者へ売却し、最終的にその共有者がすべての持分を取得すれば、単独名義に変更できます。
他の共有者に自分の持分を売却する方法の特徴としては下記が挙げられます。
- 自分の共有持分を現金化して共有関係から抜けられる
- 不動産全体を売却せず、他の共有者の単独名義にできる
- 自分の持分の売却には、原則として売買当事者以外の共有者の同意は必要ない
- 買い取る共有者の購入意思と資金が必要になる
共有持分は各共有者が所有する財産のため、原則として他の共有者の同意を得ずに売却できます。
この方法のメリットは、不動産全体を売却せずに、自分の持分を現金化できることです。買い取ったことで単独名義になる人にとっても、不動産を手元に残せるというメリットがあります。
一方、売買を成立させるには、買い取る共有者の同意と購入資金が必要です。売却価格について双方が合意できなければ、取引は成立しません。
持分の売買価格は、不動産全体の市場価格と持分割合を基準に、当事者間で協議して決める方法が考えられます。ただし、親族間で著しく低い価格で売買すると、買主に贈与税が課される可能性があるため注意しましょう。
・共有している不動産:戸建て住宅
・不動産全体の市場価格:3,000万円
・共有者:兄・弟
・持分割合:それぞれ1/2
この場合、弟が所有する1/2の持分を兄に売却すれば、兄がすべての持分を取得し、単独名義になります。
不動産全体の市場価格が3,000万円であれば、弟の持分は単純計算で1,500万円相当です。
この金額を基準として兄弟が1,500万円での売買に合意した場合、弟は持分を売却して1,500万円を受け取り、兄は不動産全体を単独所有できます。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
他の共有者の持分を買い取る
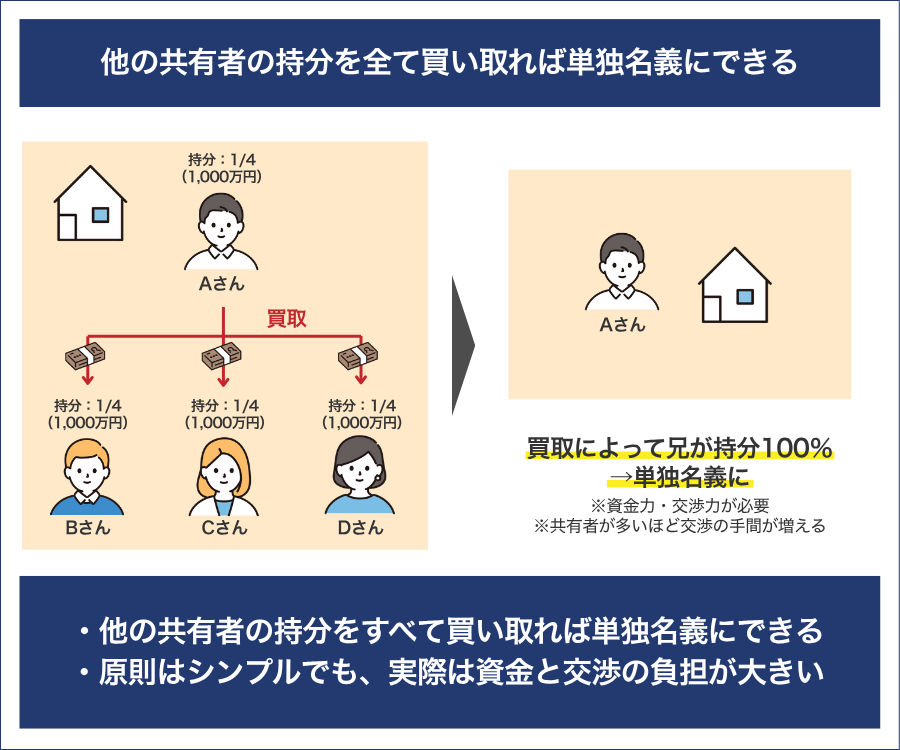
自分が不動産を単独所有したい場合は、他の共有者の持分を買い取る方法があります。他の共有者が持つ持分をすべて取得し、自分の持分と合わせて持分割合を100%にすることで単独名義に変更できます。
・共有している不動産:戸建て住宅
・不動産全体の市場価格:4,000万円
・共有者:長男・次男・長女・次女
・持分割合:それぞれ1/4
不動産全体の市場価格が4,000万円であれば、次男・長女・次女が所有するそれぞれ1/4の持分は、持分割合だけで単純計算すると1,000万円相当です。
長男がそれぞれ1,000万円での買取に合意し、3人の持分をすべて取得すれば、長男の持分は100%となり、長男の単独名義にできます。この場合、長男が支払う買取代金は合計3,000万円です。
他の共有者に自分の持分を買い取る方法の特徴としては下記が挙げられます。
- 不動産を売却せず、自分の単独名義にできる
- 単独所有後は、原則として自分の判断で売却や活用ができる
- 他の共有者全員との売買合意が必要になる
- 共有者の人数や持分割合によっては、多額の買取資金が必要になる
この方法のメリットは、不動産を自分の単独名義として残したまま共有関係を解消できることです。単独所有になれば、住み続ける、賃貸に出す、不動産全体を売却するといった判断を自分で行えるようになります。
一方、他の共有者全員の持分を買い取るには、各共有者と売買価格や支払い条件について合意しなければなりません。共有者によって希望する価格や売却時期が異なり、交渉が難しくなる場合があります。
また、共有者が多い場合や不動産の価値が高い場合は、まとまった資金も必要です。
持分の買取価格は、不動産全体の市場価格に持分割合を掛けた金額を交渉の目安にできます。ただし、実際には共有者の希望や物件の状況なども踏まえて決定する必要があるため、まずは査定などで不動産全体や持分の価格を確かめたうえで、共有者と話し合うのが大切です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
他の共有者の持分を買い取る方法が向いているケース例
他の共有者の持分買取は、自分や家族が住み続けたい、賃貸に活用したいなど、不動産を手元に残す明確な目的がある人に向いています。
ただし、単独所有後は、不動産の維持や管理に関する負担も自分で負うことを忘れてはなりません。買取価格だけでなく、取得後の利用目的や維持負担まで考慮し、不動産を残す合理性があるかを判断することが大切です。
他の共有者から持分を買い取る場合の交渉方法や価格の決まり方、話し合いでまとまらない場合の対応については、次の記事でも詳しく解説しています。
離婚時の財産分与で名義変更する
離婚に伴って夫婦共有名義の家を一方の単独名義にしたい場合は、通常の売買や贈与とは異なり「財産分与」で共有名義から単独名義に変更することを検討しましょう。
財産分与とは、夫婦が婚姻中に協力して築いた財産などを、離婚に際して分けることです。夫婦共有名義の不動産についても、財産分与によって一方が他方の持分を取得し、単独名義に変更できます。
・共有している不動産:マンション
・不動産全体の市場価格:3,000万円
・共有者:夫・妻
・持分割合:夫4/5・妻1/5
妻が購入時に頭金の一部を負担し、夫が単独で住宅ローンを組み、夫4/5・妻1/5の共有名義で登記していたとします。
不動産全体の市場価格が3,000万円であれば、妻の1/5の持分は、市場価格を基準に単純計算すると600万円相当です。
離婚時の財産分与で妻の持分を夫へ移転することで合意し、持分移転登記を行えば、夫の持分は100%となり、夫の単独名義にできます。
財産分与は、他の共有者から持分を取得するという点では、先ほど紹介した売買や贈与と似ています。しかし、財産分与は婚姻中に形成した財産などを清算・分配する制度であり、通常の売買や贈与とは法律上・税務上の扱いが異なります。
例えば、通常の贈与では持分を取得した側に贈与税がかかる可能性がありますが、離婚に伴う通常の財産分与では、原則として贈与税はかかりません。
ただし、不動産を渡す側には譲渡所得税が発生する場合があります。また、住宅ローンが残っている場合は、名義変更とは別に金融機関との調整も必要です。
そのため、離婚時に単独名義へ変更したい場合は、まず財産分与によって不動産をどちらが取得するかを協議し、住宅ローンや税金の負担も踏まえて判断することが重要です。
相続による名義変更をする
相続に伴って不動産を単独名義にしたい場合は、通常の売買や贈与とは異なり、遺言や「遺産分割」によって特定の相続人が取得する方法を検討しましょう。
遺産分割とは、亡くなった人の財産について、相続人の誰が何を取得するかを決めることです。
遺言書があり、不動産を取得する人が指定されている場合は、原則としてその内容に従って相続の手続きを進めます。一方、遺言書がなく、相続人が複数いる場合は、相続人全員で遺産分割協議を行い、誰が不動産を取得するかを決めるのが一般的です。
相続人が複数いても、不動産を必ず共有名義にする必要はありません。遺言や遺産分割によって特定の相続人が持分を取得し、単独名義にすることもできます。
・共有している不動産:一戸建て
・不動産全体の市場価格:4,000万円
・共有者:父(死亡)・兄
・相続人:兄・弟
・持分割合:それぞれ1/2
市場価格4,000万円の実家を父と長男が1/2ずつ共有していて、父が亡くなったとします。相続人が長男と次男の2人であれば、遺産分割協議で父の持分1/2を長男がすべて取得することに合意すれば、長男の単独名義にできます。
その際、長男が不動産を取得する代わりに、次男へ代償金を支払って相続人間の財産分配を調整する「代償分割」という方法も考えられます。
遺産分割は、持分を1人にまとめるという結果では、先ほど紹介した売買や贈与と似ています。しかし、売買・贈与が所有者間で持分を移転する取引であるのに対し、遺産分割は亡くなった人の財産を相続人間で分ける手続きです。
そのため、遺産分割によって取得できるのは、亡くなった人が所有していた不動産や共有持分に限られます。他の共有者がもともと所有する持分まで取得できるわけではありません。
また、すでに遺産分割を終えて複数人の共有名義になっている場合は、その後に共有者間で持分を売買・贈与するなどの方法を検討することになります。
相続に伴って単独名義にしたい場合は、まず遺言書の有無と遺産分割の状況を確認し、相続の手続きの中で1人に名義をまとめられるか検討しましょう。
共有持分を贈与する
共有持分を贈与することでも、単独名義に変更できます。
贈与とは、金銭的な対価を受け取らずに持分を譲り渡す方法です。贈与を受けた人が不動産のすべての持分を取得すれば、その人の単独名義になります。
・共有している不動産:戸建て住宅
・不動産全体の市場価格:3,000万円
・共有者:親・子
・持分割合:それぞれ1/2
不動産全体の市場価格が3,000万円であれば、親が所有する1/2の持分は、市場価格を基準に単純計算すると1,500万円相当です。
親がこの持分を子へ贈与すれば、子はもともと所有している1/2と合わせて持分を100%取得し、子の単独名義に変更できます。
他の共有者に自分の持分を贈与する方法の特徴としては下記が挙げられます。
- 売買代金のやり取りをせずに持分を移転できる
- 親子や夫婦など、家族間の名義整理で検討されることがある
- 贈与する側と受け取る側の合意が必要になる
- 持分を受け取る側に贈与税などが発生する可能性がある
贈与のメリットは、持分を取得する人が購入代金を用意する必要がないことです。売買のように価格について交渉する必要もないため、双方が無償での移転に納得していれば、持分をまとめる方法として検討できます。
ただし、贈与の際に代金は不要でも、税金や登記費用がかからないわけではありません。
特に贈与税は、贈与する持分の評価額によって高額になる可能性があります。また、登録免許税や不動産取得税が発生する場合もあるため、贈与を検討している場合には税理士に相談をしておくのがよいでしょう。
また、後から認識の違いが生じないよう、実務では贈与契約書を作成し、贈与する持分や時期などを書面に残しておくことが重要です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有持分の贈与が向いているケース例
共有持分の贈与は、持分の対価を求めず、親子や夫婦などの間で生前に名義を整理したい人に向いています。
一方、贈与税などの負担が大きい場合は、受贈者にとって必ずしも有利な方法とは限りません。受贈者の税負担や取得後の維持・管理まで踏まえ、売買など他の方法と比較して決めることが大切です。
共有持分の贈与手続きや贈与契約書については、次の記事でも詳しく解説しています。
共有持分を放棄する
共有名義から単独名義に変更する方法の一つに、共有持分の放棄があります。
共有持分の放棄とは、共有者が自分の持分を手放すことです。民法255条では、放棄された持分は他の共有者に帰属すると定められています。
例えば、AさんとBさんが1/2ずつ共有している場合、Aさんが自分の持分を放棄すれば、その持分はBさんに帰属します。その結果、Bさんが不動産を単独所有することになり、必要な持分移転登記を行えば、登記簿上もBさんの単独名義に変更できます。
・共有している不動産:戸建て住宅
・不動産全体の市場価格:3,000万円
・共有者:兄・弟
・持分割合:それぞれ1/2
不動産全体の市場価格が3,000万円であれば、兄が所有する1/2の持分は、市場価格を基準に単純計算すると1,500万円相当です。
兄が1/2の持分をすべて放棄すると、その持分は弟へ帰属し、弟の持分は100%となります。持分放棄を原因とする所有権移転登記を行えば、登記簿上も弟の単独名義に変更できます。
共有持分の放棄で共有名義から単独名義に変更することには、以下の特徴があります。
- 他の共有者と売買契約などを結ばずに自分の持分を放棄できる
- 売却と異なり、持分を手放しても代金を受け取れない
- 共有者が複数残る場合は、必ずしも単独名義にならない
- 登記簿上の名義変更には、通常、他の共有者の協力が必要になる
持分放棄のメリットは、他の共有者と売買・贈与契約を結ばずに、自分の持分を手放せることです。売買や贈与とは異なり、原則として放棄する共有者の意思表示によって効力が生じるため、他の共有者と持分の売却価格などを取り決める必要はありません。
一方、持分を放棄しても売却代金は受け取れません。資産価値のある持分を無償で手放すことになるため、現金化を希望する場合は、持分を放棄する方法は向かないでしょう。
また、持分を放棄しても、必ず不動産全体が単独名義になるわけではありません。例えば、共有者が3人以上いる場合、放棄された持分は原則として残る共有者に帰属するため、共有状態が続きます。
さらに、持分放棄の効力が生じても、登記簿上の名義が自動的に変更されるわけではありません。持分移転登記は通常、他の共有者との共同申請になるため、協力を得られなければ手続きが難航する可能性があります。
加えて、放棄された持分を取得した共有者には、贈与税などが課される場合があります。
そのため、持分放棄を検討する際は、登記への協力が得られるか、持分を取得する共有者にどのような税負担が生じるかを事前に確認しておきましょう。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有持分の放棄は慎重に判断することが重要
共有持分を放棄すると売却代金を受け取れず、持分を取得する他の共有者に贈与税などがかかる場合もあるため、最初から放棄を選ぶことはおすすめしません。
放棄そのものに他の共有者の同意は不要ですが、持分移転登記には原則として協力が必要です。連絡が取れない場合などは訴訟が必要になることもあります。
まずは持分を査定し、他の共有者や第三者への売却を検討しましょう。放棄は売却が難しく、代金も不要で、登記手続きと税負担を確認できた場合の選択肢です。
共有持分を放棄する際の手続きや税金、放棄を検討した方がよいケースについては、次の記事でも詳しく解説しています。
共有名義の土地を分筆してそれぞれ単独名義にする
共有名義の土地は、土地を複数に分け、それぞれの共有者が分けられた土地を取得することで、単独名義に変更できます。 このように、1つの土地を複数の土地に分ける手続きを「分筆」といいます。
・共有している不動産:200㎡の土地
・不動産全体の市場価格:4,000万円
・共有者:兄・弟
・持分割合:それぞれ1/2
兄と弟がそれぞれ2分の1ずつ持分を所有している場合、不動産全体の市場価格4,000万円を持分割合で単純計算すると、それぞれ2,000万円相当です。
たとえば、接道状況や土地の形状などを考慮して110㎡と90㎡に分け、それぞれの市場価値がおおむね2,000万円になるとします。このように、面積が異なっていても、市場価値がおおむね同程度になるよう分けることができます。
分け方について兄弟が合意し、分筆登記を行ったうえで、それぞれが取得する土地について相手の持分を移転する登記を行えば、各土地を兄・弟それぞれの単独名義にできます。
共有名義の土地を分筆してそれぞれ単独名義にする方法には、以下の特徴があります。
- 土地全体を売却せず、各共有者がそれぞれ土地を単独所有できる
- 分筆登記だけでは単独名義にならず、持分移転登記も必要になる
- 分筆後の土地の面積だけでなく、市場価値も考慮する必要がある
- 分筆の合意や測量・境界確認などの手続きが必要になる
分筆によって単独名義にするメリットは、共有している土地全体を売却したり共有者間で売買したりせずとも、共有関係を解消できることです。それぞれが土地を所有し続けられるため、不動産を手放さずに共有名義から単独名義に変更できます。
一方、すべての土地が分筆に適しているわけではありません。特に注意したいのが、分筆後の土地の市場価値です。
土地の面積が同じでも、道路への接し方や間口、土地の形状などによって価値は異なります。例えば、200㎡の土地を100㎡ずつに分けたとしても、一方は道路に広く接しているのに対し、もう一方は接道条件が悪くなる場合があります。
このような場合、同じ面積でも土地の価値に差が生じるため、共有者間で合意できないことがあります。
また、土地の境界が確定していない場合は、測量や隣地所有者との境界確認などに費用や時間がかかることもあります。そのため、分筆によって単独名義にする場合は、土地家屋調査士に分筆できるかを確認するとともに、不動産会社に分筆後の土地の価値を査定してもらうことが重要です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
土地の分筆でトラブルを避けるためのポイント
分筆を検討する際は、測量などの手続きを始める前に、共有者間で分筆後の土地の取得条件をすり合わせておくことが重要です。
具体的には、「分筆後のどちらの土地を誰が取得するのか」「土地の価値に差がある場合は金銭で調整するのか」「測量や登記の費用を誰が負担するのか」といった点です。
土地を分けること自体には賛成していても、こうした条件で折り合いがつかず、話が進まなくなることがあります。
そのため、費用をかけて手続きを進める前に、共有者全員が納得できる分け方と負担条件を整理しておくことをおすすめします。
共有名義の土地を分筆する方法や手続き、費用については、次の記事でも詳しく解説しています。
共有者同士の話し合いで共有関係を解消できない場合は、共有物分割請求によって解決を求める方法があります。
共有物分割請求をする
共有物分割請求とは、他の共有者に共有状態の解消を求めることです。分割方法について協議がまとまらない場合や協議ができない場合は、裁判所に共有物の分割を請求できます。
・共有している不動産:戸建て住宅
・不動産全体の市場価格:3,000万円
・共有者:兄・弟
・持分割合:それぞれ1/2
兄が自宅として使い続けるために弟の持分を取得したいものの、弟が売却に応じず、共有状態を解消できないとします。
この場合、兄が共有物分割請求訴訟を起こし、裁判所が相当と認めれば、兄が不動産全体を取得し、弟に持分の価格に見合う金銭を支払う「賠償分割」が命じられる可能性があります。仮に持分相当額を1,500万円と評価する場合でも、実際の支払額や分割方法は裁判所の判断によって異なります。
共有物分割請求には、以下の特徴があります。
- 共有者間の協議がまとまらない場合でも、裁判所に共有関係の解消を求められる
- 土地などを分ける「現物分割」や、持分を取得する人が他の共有者に金銭を支払う「賠償分割」がある
- 現物分割や賠償分割ができない場合などには、競売による分割が命じられることもある
- 希望どおりの単独名義になるとは限らず、訴訟費用や時間がかかる
共有物分割請求のメリットは、共有者が売買に応じない場合でも、裁判所の判断によって共有関係を解消できる可能性があることです。賠償分割が認められれば、不動産を取得する共有者の単独名義にできます。
一方、裁判所が必ず賠償分割を選ぶわけではなく、不動産を競売する結果になる可能性もあるため、不動産全体を手放さなければならないこともあります。また、賠償分割を希望する場合は、他の共有者へ支払う資金の確保も課題になります。
そのため、まずは価格や支払条件を含めて共有者と協議し、解決が難しい場合は弁護士に相談して、想定される分割方法や費用を確認しましょう。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有物分割請求は裁判の結果まで見据えて判断する
共有物分割請求は、他の共有者の同意が得られなくても、希望する人が必ず単独所有できる制度ではありません。不動産を所有し続けたい場合は、賠償分割が認められる見込みや代償金の支払能力を確認することが重要です。所有を続ける必要がなければ、自分の共有持分だけを売却する方法とも比較しましょう。
共有物分割請求訴訟の手続きや費用については、次の記事でも詳しく解説しています。
共有名義から単独名義に変更する方法を具体的なケース別に紹介
共有名義から単独名義に変更する方法は、誰が所有し続けるのか、共有者が何人いるのか、最終的に売却するのかによって異なります。たとえば、不動産全体を売却するだけなら、共有者全員が同意していれば事前に単独名義へ変更する必要はありません。
状況別に検討したい方法の例は、次のとおりです。
以下では、ケースごとに方法の選び方と注意点を解説します。
共有名義の家に1人だけが住みたい場合
共有名義の家に1人だけが住み続けたい場合は、住み続ける人が他の共有者の持分を買い取り、単独名義にする方法をまず検討してみてください。
家に住んでいるだけで、他の共有者の持分を無償で取得できるわけではありません。
まず不動産の価格と持分割合を確認し、買取価格・支払時期・住宅ローンの有無などを協議しましょう。特に住宅ローンが残っている場合、名義変更と債務の整理は分けて確認する必要があります。
たとえば兄弟2人で共有する家に兄だけが住んでいるなら、兄が弟の持分を買い取り、すべての持分を取得すれば、兄の単独名義にできます。
一方、弟に売却意思がない場合は、買取による変更はできません。無償で譲る合意があれば贈与も考えられますが、条件がまとまらなければ共有物分割請求などを検討することになります。
そのため、住み続ける人の希望だけで方法を決めず、他の共有者の意向と取得に必要な費用を確認したうえで選びましょう。
親子で共有する不動産を子どもの単独名義にしたい場合
親子で共有している不動産を単独名義にしたい場合は、不動産を所有し続ける人が、他の共有者の持分を買い取る方法をまず検討するとよいでしょう。代金を受け取らずに持分を譲りたい場合は、贈与も選択肢になります。
親子や兄弟間で持分を移転するときは、代金を支払うのか、無償で譲るのかを明確にすることが重要です。
家族間だからといって安易に無償で名義を変更すると、持分を取得した人に贈与税が発生する可能性があります。また、売買の形を取っていても、持分の価値に比べて著しく安い金額で譲渡した場合は、時価との差額が贈与とみなされることがあります。
例えば、親と子が1/2ずつ共有する実家について、今後は子が住み続けるため、子の単独名義にしたいとします。この場合、親が自分の持分を子へ売却し、子が持分を100%取得すれば、単独名義に変更できます。
一方、親が売却代金を受け取るつもりがなく、子へ無償で持分を引き継がせたいのであれば、贈与による名義変更が考えられます。ただし、贈与税や登記費用などを確認し、売買や将来の相続とも比較して判断する必要があります。
親子間の名義変更では、単に手続きを簡単に済ませることよりも、誰が不動産を取得するのか、対価をどうするのか、税負担をどうするのかを整理したうえで方法を選びましょう。
3人以上で共有する不動産を1人の単独名義にしたい場合
3人以上で共有する不動産を1人の単独名義にしたい場合は、原則として、その人が他の共有者全員の持分を取得する必要があります。
一部の共有者の持分だけを取得しても、他の共有者が残れば共有名義のままです。
共有者が多いほど、持分の取得条件や売却の意思が異なり、買取金額の総額も大きくなりやすいため、最初に全員の意向を確認することが重要です。
たとえばA・B・Cが不動産を各3分の1ずつ共有し、Aの単独名義にしたいとします。AがBの持分だけを買い取った段階ではAが3分の2、Cが3分の1を所有する共有状態が続きます。AがCの持分も取得して初めて単独名義になります。
全員との売買がまとまらない場合は、無償で譲る意思がある共有者から贈与を受ける方法や、共有物分割請求を検討する余地があります。ただし、贈与の税負担や裁判で希望どおりの結果にならないリスクには注意が必要です。
そのため、個別の持分移転を始める前に、すべての持分を集約できる見込みと費用総額を確認しましょう。
共有名義の不動産を売却するために単独名義にしたい場合
共有名義の不動産全体を第三者に売却したい場合は、原則として事前に単独名義へ変更する必要はありません。共有者全員が売却に同意していれば、共有名義のまま全体を売却できます。
売却のためだけに単独名義へ変更すると、不要な登記費用や税負担が生じる可能性があります。
共有名義のまま全体を売却する場合は、共有者それぞれが売主として手続きに関わり、売却価格や引き渡し条件などについて合意しておく必要があります。
たとえば兄弟2人が実家を2分の1ずつ共有しているなら、2人が売主になって不動産全体を買主へ売却できます。兄が弟の持分を先に買い取って単独名義にする手続きを挟む必要はありません。
一方、他の共有者が不動産全体の売却に同意しない場合、自分の持分だけを第三者へ売却する方法もあります。ただし、その場合は買主が新たな共有者となり、不動産全体が売却されるわけではありません。
まず共有者全員に不動産全体を売る意思があるか確認し、同意が得られるなら共有名義のままの売却を優先して検討しましょう。
土地を分けてそれぞれ単独所有したい場合
共有する土地を分けてそれぞれ単独所有したい場合は、分筆と共有物分割を組み合わせる方法を検討します。
土地を分筆するだけでは単独名義にならず、分筆後の各土地について持分移転などの登記が必要です。
また、分筆後の土地の面積が同じでも、道路に接する間口や土地の形状によって利用価値・市場価値が異なるため、単純に持分割合どおりの面積で分けることが合理的とは限りません。
たとえば持分が2分の1ずつの共有地でも、道路側と奥側では価値に差が出る場合があります。このときは、土地の面積だけでなく分筆後の価値も踏まえて、どちらの土地を誰が取得するかを協議します。
一方、境界確認が難航する場合や、分筆後に利用しにくい土地が生じる場合は、分筆ではなく不動産全体の売却なども検討する必要があります。
まず土地家屋調査士に境界と分筆の可否を、不動産会社に分筆後の価値を確認し、共有者間で分け方・金銭調整・登記費用の負担を決めましょう。
共有名義から単独名義に変更する際の費用・税金
共有名義から単独名義に変更する場合、登記費用のほか、持分を取得・譲渡することに伴う税金がかかることがあります。主な費用・税金は、以下のとおりです。
実際に負担する費用や税金は、売買・贈与・相続・財産分与など、どの方法で名義を変更するかによって異なります。すべての費用や税金が必ず発生するわけではありません。
ここからは、共有名義から単独名義に変更する際の費用・税金についてそれぞれ詳しく解説していきます。
登録免許税|原則0.4%~2%
登録免許税とは、共有持分の売買・贈与、離婚時の財産分与、相続などによって単独名義に変更するための登記を行う際に納める税金です。持分を取得する人の名義に変更する所有権移転登記や、相続登記などで発生します。
登録免許税の税額は、原則として不動産の固定資産税評価額に税率をかけて算出します。
固定資産税評価額とは、固定資産税を決める際の基準となる評価額のことで、各自治体が管理している固定資産課税台帳に記載されています。
共有持分を移転する場合は、不動産全体ではなく、原則として移転する持分に対応する評価額を基に計算します。また、登記の原因によって適用される税率が異なります。
※一定の要件を満たす住宅用家屋の売買による所有権移転登記には、0.3%などの軽減税率が適用される場合があります。
※相続登記についても、一定の土地には登録免許税の免税措置があります。
例えば、固定資産税評価額が3,000万円の住宅をAさんとBさんが1/2ずつ共有し、AさんがBさんの持分を贈与によって取得する場合、登録免許税は以下のように計算します。
なお、固定資産課税台帳に価格が登録されていない不動産については、登記官が認定した価額を基に計算するため、管轄の法務局に確認する必要があります。
司法書士への報酬|5万円~8万円程度
持分の売買・贈与や財産分与、相続によって共有名義から単独名義へ変更する際、所有権移転登記や相続登記を司法書士に依頼すると、登録免許税とは別に司法書士報酬が発生します。
単純な持分移転登記であれば5万円~8万円程度が一つの目安ですが、司法書士事務所や依頼内容によって金額は異なります。登記内容ごとの報酬の目安は、以下のとおりです。
自分で登記を申請すれば司法書士報酬はかかりませんが、必要書類や申請内容に誤りがあると手続きが進まない可能性があります。
特に相続登記では、戸籍の収集や相続関係の確認、遺産分割協議書の作成などが必要になる場合もあります。
司法書士への報酬は、必要な登記の種類や不動産の数、共有者の人数、依頼する業務の範囲などによって変わるため、事前に見積もりを取って確認しましょう。
不動産取得税|土地・住宅用家屋は3%、非住宅用家屋は4%
他の共有者から持分を買い取ったり、贈与・持分放棄によって持分を取得したりして単独名義に変更する場合、原則として取得者に不動産取得税がかかります。
不動産取得税とは、土地や建物を取得した人に課される都道府県税のことです。税額は、原則として不動産の固定資産税評価額を基に計算します。
2027年3月31日までの税率は、以下のとおりです。
※住宅以外の建物の敷地であっても、土地の税率は3%です。
なお、不動産取得税には、一定の要件を満たす場合に適用される軽減措置があります。
土地を取得した場合
2027年3月31日までに宅地や宅地評価された土地を取得した場合、課税標準額は原則として固定資産税評価額の1/2になります。
そのため、基本的な計算方法は次のとおりです。
さらに、一定の要件を満たす住宅用土地については、次のいずれか多い金額が税額から軽減されます。
- 4万5,000円
- 土地1㎡当たりの課税標準額 × 住宅の床面積の2倍(上限200㎡) × 取得した住宅の持分 × 3%
※軽減額は、実際の不動産取得税額を上限とします。
家屋を取得した場合
家屋の不動産取得税は、以下のように計算します。
非住宅用家屋の不動産取得税=固定資産税評価額×4%
一定の要件を満たす住宅では、建築時期などに応じて特別控除が適用されます。
※住宅の共有持分のみを取得する場合は、取得する持分割合に応じて住宅の評価額と特別控除額を計算します。
※上記は対象となる既存住宅の控除額の目安です。実際の適用には、耐震基準や床面積などの要件を満たす必要があります。新築住宅には別途、特例の取り扱いがあります。
また、相続によって不動産を取得した場合は、原則として不動産取得税がかかりません。離婚に伴う財産分与についても、清算的財産分与に該当する部分は課税されない場合があります。
※共有物分割による取得も、原則として分割前の共有持分に対応する範囲は非課税となります。持分割合を超えて取得する部分は対象外です。
売買契約書にかかる印紙税|契約金額によって200円~48万円
共有持分を売買して単独名義に変更する際に、紙の売買契約書を作成すると印紙税がかかります。贈与によって持分を移転する場合も、紙の贈与契約書を作成すれば印紙税がかかります。
印紙税とは、不動産売買契約書など、印紙税法で定められた課税文書を作成した場合にかかる税金です。
通常の無償の不動産贈与について紙の贈与契約書を作成した場合は、不動産の評価額にかかわらず、原則として200円の印紙税がかかります。
一方、不動産売買契約書の印紙税は、契約金額によって異なります。
2027年3月31日までに作成される不動産の譲渡に関する契約書には、一定の軽減措置が適用されます。
※10万円以下の契約書には軽減措置が適用されず、本則の税額となります。
なお、電子契約として作成された電磁的記録には、原則として印紙税はかかりません。
共有持分だけを売買する場合、印紙税は不動産全体の市場価格ではなく、契約書に記載された持分の売買金額を基準に判断します。
譲渡所得に対する税金|原則20.315%または39.63%
共有持分を売買して単独名義に変更する場合、持分を売却した側に利益が生じると、譲渡所得に対する税金がかかります。また、離婚時の財産分与で相手に持分を渡して単独名義に変更する場合も、渡した側が課税対象となることがあります。
譲渡所得に対する税金とは、不動産の譲渡によって生じた利益に課される所得税・住民税・復興特別所得税のことです。
税額は、課税譲渡所得に税率をかけて計算します。
それぞれの意味は、以下のとおりです。
- 譲渡価額: 不動産や共有持分を譲渡した際の金額
- 取得費: 不動産の購入代金や購入手数料、取得時の登録免許税・不動産取得税など
- 譲渡費用: 売却するために直接かかった仲介手数料や印紙税など
- 特別控除額: 一定の要件を満たす場合に譲渡所得から差し引ける金額
なお、建物の取得費については、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
また、取得費に含まれる費用には、次のようなものがあります。
- 土地・建物の購入時に納めた登録免許税、不動産取得税、印紙税など
- 土地の取得にかかった測量費用
- 土地の埋め立てや土盛り、地ならしのための造成費用
- 一定の立退料や建物の取り壊し費用
- 所有権などを確保するために支出した一定の訴訟費用
※個別の費用が取得費に含まれるかは、その支出目的や状況によって異なります。
譲渡所得に対する税率は、譲渡した年の1月1日時点における所有期間によって異なります。
なお、一定の要件を満たす居住用財産の譲渡には、3,000万円の特別控除や軽減税率の特例が適用される場合があります。
また、離婚時の財産分与では、不動産を渡した側に、その時点の時価を基準として譲渡所得が生じる場合があります。売却代金を受け取っていなくても課税対象となる可能性があるため、注意が必要です。
贈与税|基礎控除後の課税価格に応じて10%~55%
親子・兄弟間などで共有持分を無償で贈与し、受け取った人の単独名義に変更する場合は、持分を取得した側に贈与税がかかることがあります。
贈与税は、原則として贈与を受けた人に課される税金です。
暦年課税では、1月1日から12月31日までの1年間に贈与を受けた財産の価額から、基礎控除額110万円を差し引いて税額を計算します。
基本的な計算方法は以下のとおりです。
贈与税額=基礎控除後の課税価格×税率-控除額
なお、贈与税の税率には「一般税率」と「特例税率」の2種類があります。
一般税率は、兄弟間や夫婦間の贈与など、特例税率の対象にならない贈与に適用されます。
特例税率は、贈与を受けた年の1月1日時点で18歳以上の人が、父母や祖父母などの直系尊属から贈与を受ける場合に適用されます。
なお、不動産の贈与税評価額は、必ずしも市場価格と同じではありません。
家屋は原則として固定資産税評価額で評価しますが、土地は路線価方式や倍率方式などによって評価します。
また、一定の親子・祖父母と孫の間の贈与については、相続時精算課税制度を選択できる場合があり、税額の計算方法が異なります。
相続税|法定相続分に応ずる取得金額に応じて10%~55%
相続時に遺言や遺産分割によって亡くなった人の共有持分を特定の相続人が取得し、単独名義に変更する場合は、遺産総額などによって相続税がかかることがあります。
相続税は、不動産を相続したからといって必ず発生するわけではありません。
相続税には、以下の基礎控除があります。
例えば、法定相続人が配偶者と子ども2人の合計3人であれば、基礎控除額は4,800万円です。遺産額が基礎控除額以下であれば、原則として相続税はかかりません。
一方、基礎控除額を超える場合は、課税遺産総額を法定相続分に応じて分け、それぞれに税率を適用して相続税の総額を計算します。
ただし、不動産を相続した人が、その不動産の評価額に上記の税率を直接かけて相続税を計算するわけではありません。
まず遺産全体について相続税の総額を算出し、実際に取得した財産の割合などに応じて各相続人の税額を計算します。
また、配偶者の税額軽減や小規模宅地等の特例などが適用される場合もあります。
そのため、相続による名義変更で実際に相続税がかかるかどうかは、不動産以外の財産も含めて確認する必要があります。
土地家屋調査士への報酬|測量や境界確認を含む分筆登記は40万円~50万円程度が目安
共有名義の土地を分筆し、各共有者が分けた土地をそれぞれ単独名義にする場合は、測量・境界確認・分筆登記を依頼する土地家屋調査士への報酬がかかります。
土地家屋調査士は、土地の測量や境界確認、分筆登記などを行う専門家です。
分筆登記を依頼する場合、測量や境界確認を含めて40万円~50万円程度が費用の一つの目安となります。
ただし、実際の費用は土地の状況によって大きく異なります。
例えば、以下のような場合は、費用や期間が増えることがあります。
- 隣地との境界が明確になっていない
- 隣接する土地の所有者が多い
- 隣地所有者との境界確認が難航している
- 土地の形状が複雑で、測量に手間がかかる
- 境界標の設置や追加の測量が必要になる
土地の面積や境界の状況によっては、40万円~50万円を大きく上回ることもあります。
なお、上記は分筆登記に関する報酬の目安です。分筆後の土地をそれぞれ単独名義にするための持分移転登記には、別途、登録免許税や司法書士報酬などがかかります。
そのため、分筆を検討する場合は、土地家屋調査士に測量・分筆登記の見積もりを依頼するとともに、単独名義への変更に必要な登記費用も確認しておきましょう。
共有名義から単独名義に変更する際の費用・税金のシミュレーション
共有名義から単独名義に変更する際の費用や税金は、名義変更の原因によって大きく変わります。
例えば、同じ持分1/2の移転であっても、相続と贈与では数百万円単位で負担が異なる場合があります。
ここでは、計算条件をそろえるため、次のケースを前提に費用の目安をシミュレーションします。
※以下のシミュレーションでは、土地の移転にかかる費用・税金は含めていません。土地を含む場合は、税額や評価方法が異なります。
離婚の財産分与で共有名義から単独名義に変更する場合の費用・税金
離婚に伴う財産分与では、通常、持分を取得する側に贈与税はかかりません。
ただし、登録免許税や司法書士報酬がかかるほか、財産分与の内容によっては不動産取得税が発生する場合があります。
夫婦の共有財産を清算する目的で持分を移転し、不動産取得税が課税されない場合の費用は、以下のとおりです。
※上記は持分を取得する側の費用の目安であり、不動産を渡す側に生じる場合がある譲渡所得税は含みません。
なお、財産分与であっても、慰謝料や離婚後の生活保障を目的とした部分などについては、不動産取得税が課税される場合があります。
仮に取得する建物の持分について、固定資産税評価額1,500万円に3%の税率が適用され、住宅の軽減措置も適用されなければ、不動産取得税は45万円です。
この場合、合計目安は約81万円~87万円になります。
また、住宅ローンが残っている場合は、金融機関との調整も必要です。借り換えが必要になれば、別途、融資手数料や抵当権の登記費用などがかかる可能性があります。
相続で共有名義から単独名義に変更する場合の費用・税金
相続による不動産の取得には、原則として不動産取得税がかかりません。
また、相続登記の登録免許税率は0.4%です。
そのため、相続税が発生しないケースでは、売買や贈与による名義変更よりも税負担を抑えやすいといえます。
なお、上記の合計には相続税を含んでいません。
相続税の有無や金額は、相続する不動産だけではなく、預貯金などを含む遺産総額、債務、法定相続人の人数などによって決まります。
また、相続人が多い場合や代襲相続が発生している場合は、戸籍の収集や遺産分割協議書の作成が複雑になり、費用や期間が増えることがあります。
親子間の贈与で共有名義から単独名義に変更する場合の費用・税金
本シミュレーションでは、親子間の贈与は相続よりも費用負担が大きくなります。登録免許税と不動産取得税に加え、持分を取得する側に贈与税が発生するためです。
今回は、贈与を受ける子が贈与年の1月1日時点で18歳以上であり、親から住宅用家屋の持分1/2を贈与されるケースを想定します。
贈与税は、暦年課税の特例税率を使って以下のように計算します。
贈与税=1,390万円×40%-190万円=366万円
※その年にほかの贈与を受けていない場合の計算です。
このケースでは、持分を無償で取得するにもかかわらず、400万円を超える税金・登記費用などがかかる計算になります。
ただし、相続時精算課税制度を選択する場合や、住宅の軽減措置が適用される場合は、負担額が変わります。
また、土地を贈与する場合は、建物とは贈与税評価額の計算方法が異なります。
親子間で持分を贈与する際は、名義を変更する前に税額を確認し、売買や将来の相続による取得とも比較して判断することが重要です。
兄弟間の売買によって単独名義にする場合の費用・税金
兄弟間で共有持分を売買する場合は、買主に登録免許税や不動産取得税などがかかります。また、売主には、売却によって利益が生じた場合に譲渡所得税が発生する可能性があります。
今回は、兄弟で1/2ずつ共有している住宅用家屋について、兄が弟の持分を買い取り、単独名義にする場合を想定します。
建物全体の固定資産税評価額は3,000万円で、取得する持分1/2の評価額は1,500万円です。
なお、兄弟間で合意した持分の売買価格は1,800万円とし、この価格が適正な時価に相当するものと仮定します。
買主である兄にかかる費用・税金
※持分の購入代金1,800万円は含めていません。
この条件では、兄は持分の購入代金とは別に、約82万円~88万円の税金・登記費用などを負担する計算です。
※この例では、紙の売買契約書1通分の印紙税を買主が負担すると仮定しています。実際の費用負担は当事者間の取り決めによって異なります。
売主である弟にかかる税金
弟については、持分を売却することで譲渡所得が発生した場合に、譲渡所得税がかかります。
譲渡所得は、売却価格から取得費や譲渡費用などを差し引いて計算します。
また、税率は不動産の所有期間によって異なり、原則として長期譲渡所得は20.315%、短期譲渡所得は39.63%です。
実際の税額は、弟がその持分を取得したときの費用や所有期間などによって異なるため、売却価格だけでは算出できません。
なお、兄弟間の売買では、通常の不動産取引と同様に適正な価格で売買することが重要です。
持分の時価に比べて著しく安い金額で売買した場合は、その差額が贈与とみなされ、買主に贈与税が課される可能性があります。
そのため、兄弟間で持分を売買する場合も、不動産会社に査定を依頼するなどして、売買価格の根拠を確認しておきましょう。
共有名義から単独名義に変更するための手続きの流れ
共有名義から単独名義に変更する手続きは、売買・贈与・相続・財産分与などの方法によって異なりますが、大まかな流れは共通しています。
- 不動産の登記内容・持分割合を確認する
- 名義変更の方法を決め、必要な合意や条件を確認する
- 契約書や登記の必要書類を準備する
- 法務局で所有権移転登記などを申請する
- 必要に応じて税務申告を行う
つまり、現在の権利関係を確認して方法を決め、必要書類をそろえて登記を申請するのが基本です。ここからは、それぞれの手順で確認・準備することを解説します。
1. 不動産の登記内容・持分割合を確認する
まずは、共有名義の不動産について、誰がどの持分を所有しているのかを確認します。名義人や持分割合を把握しなければ、誰からどの持分を取得する必要があるか判断できないためです。
確認には、土地と建物それぞれの「登記事項証明書(全部事項証明書)」を使用します。法務局の窓口・郵送・オンラインで交付を請求できます。また、登記内容を確認するだけであれば、登記情報提供サービスも利用できます。
登記事項証明書を取得したら、主に次の箇所を確認しましょう。
- 表題部:土地の地番・面積、建物の家屋番号・床面積など
- 権利部(甲区):現在の所有者、持分割合、所有権を取得した原因など
- 権利部(乙区):住宅ローンに伴う抵当権など、所有権以外の権利
土地と建物では所有者や持分割合が異なる場合があるため、両方の登記内容を確認することが重要です。登記上の共有者がすでに亡くなっている場合は、相続登記が済んでいるかも確認してください。
2. 名義変更の方法を決め、必要な合意や条件を確認する
次に、誰を単独所有者にするかを決め、名義変更の方法と必要な合意・条件を確認します。方法によって、共有者の合意が必要な範囲や支払う金額、税金、登記手続きが異なるためです。
主な方法について、事前に整理したい条件は次のとおりです。
住宅ローンが残っている場合は、持分を移転しても債務者や連帯保証人が自動的に変わるわけではありません。名義変更の前に金融機関へ相談し、必要な承諾や借り換えの条件を確認しましょう。なお、持分放棄は売買・贈与と異なり、放棄自体に他の共有者の同意を要しませんが、登記には通常、他の共有者の協力が必要です。
3. 契約書や登記の必要書類を準備する
名義変更の方法と条件が決まったら、契約書などの書面を作成し、登記申請に必要な書類を準備します。必要書類は売買・贈与・相続・財産分与などの登記原因によって異なります。
まずは、多くの名義変更手続きで作成・確認する書類を整理しておきましょう。
※上記がすべての登記で一律に必要という意味ではありません。登記事項証明書は事前の確認に使用しますが、登記申請への添付が常に必要なわけではありません。
また、売買・贈与では持分を譲る側の登記識別情報(権利証)や印鑑証明書、相続では戸籍関係書類や遺言書・遺産分割協議書など、追加の書類が必要になる場合があります。土地の分筆や裁判による共有物分割でも必要な資料は異なります。
さらに、所有権の移転登記などで新たな名義人が個人の場合、検索用情報の申出が必要です。2026年10月5日以降は国籍等の情報も対象となっているため、申請時点の法務局の案内を確認してください。
書類の不足や記載の不一致を避けるため、必要書類の最終確認は司法書士や管轄法務局に相談するとよいでしょう。
4. 法務局で所有権移転登記などを申請する
必要書類がそろったら、不動産の所在地を管轄する法務局へ、持分移転登記や相続登記などを申請します。契約や遺産分割の協議が成立しても、登記簿上の所有者や持分割合は自動的に書き換わらないためです。
登記申請書には、登記の目的・原因とその日付、移転する持分などを記載し、必要な添付書類とともに提出します。申請方法には、法務局の窓口への提出、郵送、オンライン申請があります。また、登記の原因に応じた登録免許税を納付します。
売買や贈与による持分移転登記は原則として権利を取得する側と譲る側が共同で申請しますが、相続登記などは申請する人が異なります。
申請内容に不備があると補正が必要になるため、登記名義人の氏名・住所、持分割合、添付書類の内容が一致しているか事前に確認しましょう。自分で申請することもできますが、手続きが複雑な場合は司法書士への依頼を検討してください。
5. 必要に応じて税務申告を行う
名義変更に伴う税務申告は、登記の完了を待たずに期限を確認することが重要です。登記が完了していなくても、相続税・贈与税・譲渡所得税などの申告期限が到来する場合があります。
特に相続税は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内に申告・納税が必要です。遺産分割協議や相続登記が終わっていなくても、期限を延ばせるわけではありません。
登記完了後には、登記事項証明書で所有者と持分割合を確認しましょう。税務申告については、登記の進捗とは別に期限を管理し、必要に応じて税理士に相談してください。
共有名義から単独名義に変更するのが難しい場合の対策
状況によっては共有名義から単独名義に変更するのが難しい場合もあるかもしれません。下記のような状況で共有名義から単独名義に変更ができない時には、別の対策を講じることも検討してみてください。
他の共有者の持分を買い取る資金がない:資金調達や売却を検討する
他の共有者が持分の売却に同意していても、取得する側に買取資金がなければ単独名義化は進めにくくなります。まず不動産の査定を取り、取得する持分の価格と登記費用・税金を含めた必要資金を確認しましょう。
資金が不足する場合は金融機関への融資相談や、売主が同意する場合に限った分割払いなどの条件調整を検討します。融資や支払条件の調整が難しく、共有者全員が売却に同意するなら、不動産全体を第三者へ売却する方法もあります。
共有者に行方不明・音信不通の人がいる:所在等不明共有者の持分取得制度などを検討する
共有者の中に行方不明の人がいて、持分の売買や名義変更の話し合いができない場合は、「所在等不明共有者の持分取得制度」の利用を検討しましょう。
所在等不明共有者の持分取得制度とは、共有者の所在がわからない場合に、裁判所の決定によって、その人の共有持分を取得できる制度です。
通常、他の共有者の持分を取得するには本人との合意が必要ですが、この制度を利用すれば、所在不明の共有者と直接交渉することなく、持分を取得できる可能性があります。
例えば、兄と弟が実家を1/2ずつ共有しており、弟が長年行方不明になっているとします。兄が実家を単独名義にしたい場合、弟の持分を買い取ろうとしても、連絡が取れないため売買契約を結べません。
このようなケースでは、兄が裁判所に所在等不明共有者の持分取得を申し立て、裁判所が定めた金額を供託するなどの要件を満たせば、弟の持分を取得できる可能性があります。
弟の持分1/2を取得できれば、兄が不動産全体を所有することになり、必要な登記を行うことで単独名義に変更できます。
ただし、単に連絡を無視されているだけで、相手の住所などが判明している場合は、この制度を利用できるとは限りません。 また、遺産分割が終わっていない相続財産については、相続開始から10年が経過していなければ利用できない場合があります。
共有者が認知症などで判断できない:成年後見制度などを検討する
共有者が認知症によって不動産の売買や名義変更を判断できない状態にある場合は、成年後見制度の利用を検討しましょう。
成年後見制度とは、認知症などによって判断能力が不十分な人について、家庭裁判所が選任した成年後見人などが財産管理や法律行為を支援する制度です。
不動産の共有持分を売買するには、原則として売主と買主の合意が必要です。そのため、共有者本人が契約内容を理解して判断できない状態では、持分の売買契約を有効に結べない可能性があります。
成年後見制度を利用すれば、本人に代わって成年後見人が持分の売買などを行い、単独名義への変更を進められる場合があります。
例えば、母親と子どもが実家を1/2ずつ共有しており、母親が認知症によって売買契約の内容を判断できなくなったとします。子どもが母親の持分を買い取って単独名義にしたい場合、まず母親の判断能力の状況に応じて成年後見制度の利用を検討します。
成年後見人が選任され、母親の利益になる適正な条件で持分を売却できると判断されれば、母親の持分を子どもが取得し、単独名義に変更できる可能性があります。
ただし、成年後見制度は、ほかの共有者が単独名義にするための制度ではなく、認知症などによって判断能力が低下した本人の利益を守るための制度です。
そのため、子どもが希望しているという理由だけで、母親の持分を安く売却したり、無償で譲渡したりできるわけではありません。
また、成年後見人が持分の買主でもある場合は、利益相反の問題が生じるため、特別代理人の選任などが必要になります。本人の居住用不動産を処分する場合には、家庭裁判所の許可も必要です。
自分が単独所有する必要があるのか、それとも共有関係から抜けられればよいのかによっても、適切な方法は変わります。成年後見制度の利用には手続きや費用がかかり、希望する持分移転が認められるとも限らないため、本人の利益と名義変更の目的を踏まえて判断しましょう。
住宅ローンが残っている:借り換えや債務の整理を検討する
住宅ローンが残っている不動産について、金融機関が単独名義への変更を認めない場合は、住宅ローンの借り換えや債務者の変更、残債の一括返済などを検討しましょう。
住宅ローンが残っている場合に問題となるのは、不動産の所有者と住宅ローンの返済義務を負う人が、必ずしも一致しないことです。不動産の所有権を移転しても、住宅ローンの債務者や連帯保証人が自動的に変更されるわけではありません。
また、金融機関との契約内容によっては、承諾を得ずに不動産の持分を移転すると契約違反となり、一括返済を求められるおそれもあります。
このような場合の対処法の一つが、住宅ローンの借り換えです。借り換えとは、新しい金融機関などから融資を受け、その資金で現在の住宅ローンを返済することです。
例えば、夫婦が1/2ずつ共有する家について、離婚後は妻が住み続け、夫の持分を取得して単独名義にしたいとします。しかし、現在の住宅ローンは夫が主債務者となっており、金融機関から債務者の変更を認めてもらえなかったとします。
この場合、妻が単独で新たな住宅ローンを借りられれば、その融資によって既存のローンを完済し、抵当権を抹消したうえで、財産分与などによる持分移転を進められる可能性があります。
ただし、借り換えには新たな審査があり、妻の収入や返済能力、不動産の担保評価などによっては融資を受けられません。また、離婚に伴う借り換えや持分取得に対応していない住宅ローン商品もあるため、事前の確認が必要です。
借り換えが難しい場合は、現在の金融機関に債務者変更や返済条件の調整が可能か確認します。自己資金などで住宅ローンを完済できるのであれば、抵当権を抹消してから名義変更する方法も考えられます。
いずれも難しい場合は、不動産全体を売却して住宅ローンを清算する方法も検討する必要があります。ただし、売却代金でローンを完済できない場合は、不足額を補う資金や金融機関との協議が必要になります。
共有者が亡くなり相続登記が終わっていない:相続人と権利関係を整理する
登記上の共有者がすでに亡くなっている場合、その人と売買や贈与の契約を結ぶことはできません。まず戸籍などを確認して相続人を調べ、遺言書の有無、遺産分割が成立しているか、相続登記がどこまで進んでいるかを整理します。
例えば亡くなった共有者の持分を買い取りたい場合は、その持分を承継した相続人との調整が必要です。遺産分割が未了なら、相続人間の協議も関係します。なお、相続登記は2024年4月1日に義務化され、それ以前の相続で義務の対象となるものは原則2027年3月31日までの申請が必要です。
共有名義から単独名義に変更しない方がいいケース
ここまでは共有名義から単独名義に変更する方法を解説してきましたが、状況によっては、すぐに単独名義へ変更しない方がよいケースもあります。
代表的なケースと理由は次のとおりです。
共有のマイホームでは、要件を満たす共有者ごとに最高3,000万円の特別控除を受けられます。夫婦双方が要件を満たせば合計最大6,000万円まで控除できる可能性があるため、将来売却する可能性がある場合は、単独名義へ変更する前に税負担を比較しておきましょう。
また、住宅ローンに関しては、借換えなどでローン契約を整理し、不動産を取得して居住する人と住宅ローンの契約者をそろえられれば、単独名義へ変更できる場合があります。借換えには改めて審査が必要になるため、まずは金融機関へ相談しましょう。
賃貸中の共有不動産についても、共有名義のまま安定して収入を得られているのであれば、単独名義への変更を急ぐ必要はありません。ただし、費用負担の偏りや管理方針の対立、賃貸経営から抜けたい共有者がいる場合は、単独名義化や持分売却なども含めて共有関係を見直しましょう。
単独名義に変更できない場合は共有持分を第三者に売却することも選択肢になる
単独名義に変更できなくても、自分の共有持分だけを第三者に売却すれば、売主は共有関係から抜けられます。他の共有者が持分を買い取れない場合や、共有者同士で売買条件がまとまらない場合に検討できる方法です。
共有持分は原則として他の共有者の同意なく売却できます。例えば、兄弟で実家を1/2ずつ共有し、兄に買取資金がない場合でも、弟は自分の持分だけを第三者に売却できます。
第三者への売却方法は、買取業者への直接売却と、不動産会社に仲介を依頼する方法の主に2つです。
ただし、持分を第三者に売却しても、不動産全体が単独名義になるわけではありません。売却後は、残る共有者と新たな買主が共有関係になります。また、共有持分だけの売却は買主が限られるため、不動産全体の市場価格に持分割合を掛けた金額よりも低い価格になることがあります。
そのため、まずは他の共有者に買取意思を確認し、難しければ共有持分を扱う買取業者や仲介会社に相談して、査定価格や売却条件を比較しましょう。
共有者との話し合いがまとまらず、共有持分だけを売却した事例
弊社クランピーリアルエステートでは、共有不動産を単独名義にして売却したかったものの、他の共有者との話し合いがまとまらず、ご自身の持分だけを売却されたケースがあります。
賃借人の退去後、娘は自身の土地共有持分の売却を希望して母に相談しましたが、話し合いが進まず、単独名義への変更ができない状況でした。
そこで、弊社が娘の土地共有持分2分の1を1,010万円で買い取りました。娘は母との間で売買を成立させることができなくても、自身の共有持分を売却して共有関係から抜けることができました。
このように、他の共有者との協議がまとまらず、単独名義への変更が難しい場合でも、自身の共有持分だけであれば売却できる可能性があります。
お客様のご希望や物件の状況に応じて売却方法をご提案いたしますので、共有持分の売却をお考えの方は、ぜひ一度ご相談ください。
共有名義から単独名義に変更することのよくある質問
共有名義から単独名義に変更するべきか誰かに相談できますか?
相談できます。
どの方法で名義を変更するか、登記に必要な手続きは司法書士、贈与税・譲渡所得税などの税務判断は税理士、共有者との紛争や共有物分割請求は弁護士に相談するのが基本です。
不動産の査定や、単独名義化ではなく共有持分の売却を検討する場合は不動産会社にも相談できます。目的に応じて相談先を分けましょう。
共有名義から単独名義に変更する際にはどこで手続きをしますか?
所有権の移転登記や相続登記は、不動産の所在地を管轄する法務局で申請します。
売買や贈与の契約、財産分与の協議、遺産分割協議などは登記の前に必要に応じて当事者間で進めます。登記申請は本人でもできますが、司法書士に依頼することもできます。
共有名義から単独名義に変更するまでにどのくらいの期間がかかりますか?
期間は名義変更の原因や共有者の合意状況によって異なります。売買・贈与で条件がまとまり必要書類もそろっていれば、主に書類準備と登記審査の期間が必要です。
一方、相続人の調査、共有者間の協議、住宅ローンの借り換えや裁判が必要な場合は長期化します。登記完了までの日数は管轄法務局の処理状況にもよるため、申請前に確認しましょう。
まとめ
共有名義から単独名義に変更するには、共有持分の売買・贈与・放棄、土地の分筆などの方法があります。また、離婚時には財産分与、相続時には遺言や遺産分割によって単独名義にできる場合もあります。
どの方法が適しているかは、誰が不動産を所有し続けるのか、他の共有者が持分の移転に同意しているか、買取資金を用意できるかなどによって異なります。
また、名義変更には登録免許税や司法書士報酬のほか、方法によって贈与税・不動産取得税・譲渡所得税などが発生します。住宅ローンが残っている場合や共有者と連絡が取れない場合などは、追加の手続きが必要になることもあるため、事前に費用や実現可能性を確認することが重要です。
なお、自分が共有関係から抜けることだけが目的なら、必ずしも不動産全体を単独名義に変更する必要はありません。自分の共有持分だけであれば、原則として他の共有者の同意を得ずに売却できます。
クランピーリアルエステートでは、共有持分の直接買取や仲介に対応しています。他の共有者との話し合いがまとまらず、ご自身の持分だけを手放したい場合は、売却先の一つとしてお気軽にご相談ください。
他の共有者への持分売却が向いているケース例
他の共有者への持分売却は、不動産を今後利用する予定がなく、持分を現金化して共有関係から抜けたい人に向いています。
一方、他の共有者に購入する意思や資金がない、売買価格の調整がまとまらないといった場合は、この方法にこだわって交渉を続ける必要はありません。自分だけ共有関係から抜けたいのであれば、第三者に持分を売却することも検討してみてください。