
共有名義でローンは夫のみにできる?贈与税などの注意点や向いているケースを解説


家を夫婦の共有名義にしながら、住宅ローンを夫のみで組むことは可能です。家の名義は「誰が家を所有するか」、住宅ローンの名義は「誰が借入れをして返済義務を負うか」を示すものであり、必ずしも一致させる必要はありません。
住宅ローンを夫のみにすれば、妻は家の持分を持ちながら、原則としてローンの返済義務を負わずに済みます。また、夫の収入だけで返済できる範囲に借入額を抑えることで、妻の産休・育休や退職などによる収入減を返済計画に直接影響させにくい点もメリットです。
一方で、住宅ローン控除や団体信用生命保険(団信)の対象は基本的に夫のみとなるほか、夫の収入だけでは希望する金額を借りられない場合もあります。
共有名義でローンは夫のみにすることの主なメリットと注意点をまとめると、以下のとおりです。
共有名義でローンは夫のみにする際に特に注意したいのが、夫婦間の贈与とみなされるリスクです。購入時の資金負担と持分割合が合っていない場合だけでなく、購入後に妻が夫名義の住宅ローンを実質的に返済した場合も、贈与税がかかる可能性があります。
そのため、家を共有名義にして住宅ローンを夫のみにする場合は、「誰がいくら購入資金を負担するか」「持分を何割ずつにするか」「購入後の住宅ローンを誰の資金で返済するか」まであらかじめ整理しておくことが重要です。
本記事では、家を共有名義にして住宅ローンを夫のみにする仕組みやメリット・注意点、贈与を避けるための考え方、夫のみのローンが向いているケース、夫婦でローンを組む場合との違いを詳しく解説します。
共有名義でも住宅ローンは夫のみで組める
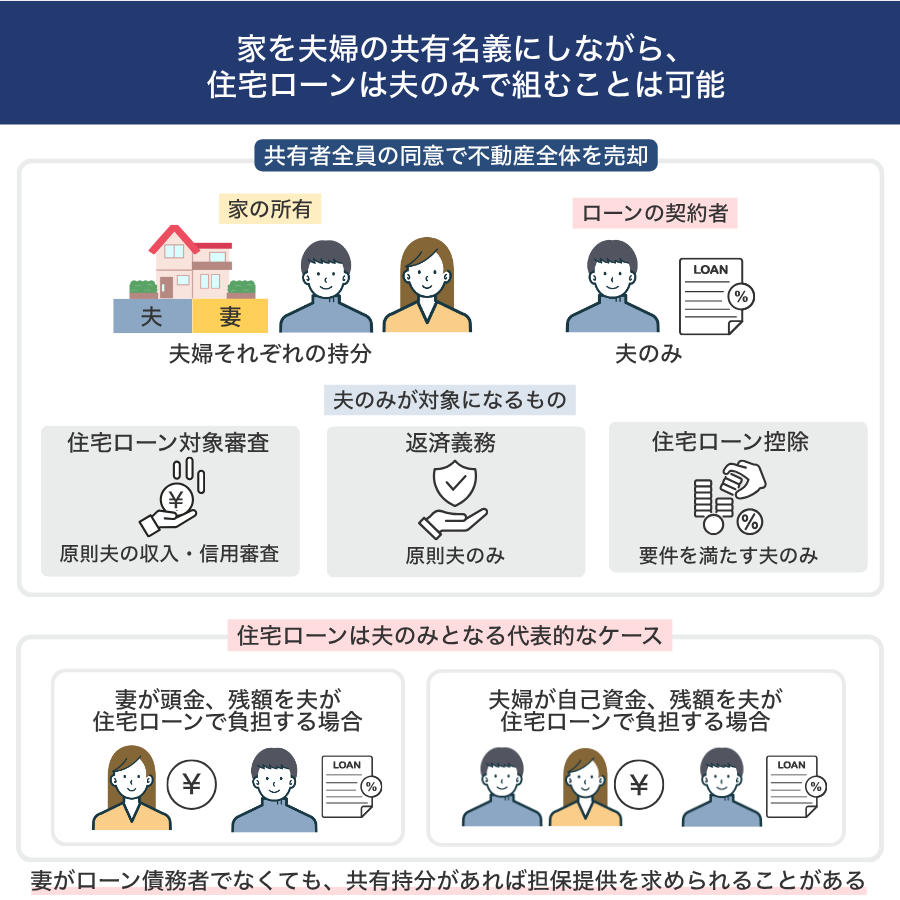
家を夫婦の共有名義にしながら、住宅ローンは夫のみで組むことは可能です。家の名義と住宅ローンの名義は別のものであり、必ずしも一致させる必要はないためです。
家の名義は、法務局の登記によって「誰がその家を所有しているか」を示します。夫婦の共有名義にする場合は、それぞれの所有権の割合を持分として登記します。
一方、住宅ローンの名義は、金融機関からお金を借り、返済義務を負う人を示すものです。夫だけが金融機関と住宅ローン契約を結ぶのであれば、原則として返済義務は夫のみが負います。
つまり、「家は夫婦の共有名義、住宅ローンは夫のみ」とは、次のような状態を指します。
家は夫婦の共有名義、住宅ローンは夫のみとなる代表的なケースは、以下のとおりです。
- 妻が頭金を出し、残りの購入資金を夫が住宅ローンで負担する場合
- 夫婦それぞれが自己資金を出し、不足分を夫が住宅ローンで負担する場合
このように、夫婦それぞれが購入資金を負担していても、借入するのが夫だけであれば、家は共有名義、住宅ローンは夫のみとすることができます。
ただし、妻が住宅ローンの債務者でなくても、共有持分を持つ場合は、その持分を住宅ローンの担保に入れ、担保提供者となるよう金融機関から求められることがあります。担保提供者であるだけなら毎月の返済義務はありませんが、夫が返済できず担保権が実行されれば、妻の持分を含む家を失う可能性があります。
【混同に注意!「家の共有名義」と「住宅ローンの共有名義」は別もの】
「共有名義」とは、1つのものや契約に2人以上の名義が入っている状態を指します。ここまで説明した家の共有名義は、夫婦それぞれが家の所有権を持ち、登記上の名義人になっている状態です。
一方、住宅ローンにも共有名義として扱われる形態があり、具体的には、夫婦2人が1つの住宅ローンの債務者となる「連帯債務型ローン」が該当します。また、厳密には仕組みが異なりますが、ペアローンも広い意味では共有名義のローンとして扱われることがあります。
家の共有名義は「誰が家を所有するか」、住宅ローンの共有名義は「誰が返済に関わるか」を示すものです。同じ「共有名義」という言葉でも意味が異なるため、混同しないようにしましょう。
妻が頭金を出した場合でも住宅ローンは夫のみにできる
妻が頭金を出すことと、住宅ローンの契約者になることは別です。妻が金融機関から借入せず、夫だけが住宅ローン契約を結ぶ場合、ローンの名義人は夫のみとなります。
ただし、妻が出した頭金は住宅の購入資金の一部であるため、その金額に応じて妻の持分を設定するのが基本です。
たとえば、5,000万円の住宅について、妻が頭金500万円を出し、夫が残りの4,500万円を住宅ローンで負担するケースを考えてみましょう。
この場合、妻は購入資金の一部を負担した分の持分を持ちながら、住宅ローンの債務者にはならない形にできます。
共有名義でローンを夫のみにする注意点
家は夫婦の共有名義、住宅ローンは夫のみにすること自体は可能ですが、次のような注意点があります。
- 購入資金の負担割合と持分割合が異なると差額が贈与になる
- 夫名義の住宅ローンを妻が返済すると妻から夫への贈与になる
- 妻は原則として住宅ローン控除を受けられない
- 団信の対象は原則として夫のみで、万が一妻が死亡しても住宅ローンは残る
- 夫の収入だけでは希望する金額を借りられないことがある
なかでも、注意したいのが夫婦間の贈与とみなされるリスクです。購入時の持分設定だけでなく、購入後に妻が夫名義の住宅ローンを返済する場合にも、贈与税の問題が生じる可能性があります。
贈与税の税率は、基礎控除後の課税価格に応じて10%~55%です。金額によっては負担が大きく、あとから贈与に該当するとわかれば、想定外の税負担につながります。
家を共有名義、住宅ローンを夫のみにする場合は、購入資金を誰が負担するのか、持分をどのように設定するのか、返済を誰の資金から行うのかを整理しておくことが大切です。
購入資金の負担割合と持分割合が異なると差額が贈与になる
家を共有名義にする際、購入資金の負担割合と登記上の持分割合が異なると、その差額が夫婦間の贈与とみなされる可能性があります。この点は、国税庁「No.4411 共働きの夫婦が住宅を買ったとき」でも示されています。
家の持分は、その家をどのくらい所有しているかを示すものです。そのため、実際の負担額を超える持分を取得した部分は、もう一方の配偶者が負担したものと考えられます。
たとえば、3,000万円の家を夫が全額負担したにもかかわらず、持分を夫婦2分の1ずつにすると、妻は費用を負担せずに1,500万円分の持分を取得したことになります。この1,500万円は、夫から妻への贈与と判断される可能性があります。
この例で、妻が頭金500万円を負担していた場合でも、持分を2分の1とすると、妻は負担額を1,000万円上回る持分を取得するため、その差額が贈与として扱われる可能性があります。
贈与とみなされると、持分を取得した妻側に贈与税が発生する場合があります。夫婦間の贈与は、原則として一般贈与財産用の税率で計算します。
参考:国税庁|No.4408 贈与税の計算と税率(暦年課税)
上記の例で、妻が実際の負担額を超えて取得した1,000万円分の持分が贈与とみなされた場合、贈与税は次のように計算します。
贈与額1,000万円 - 基礎控除額110万円 = 課税価格890万円
課税価格890万円 × 税率40% - 控除額125万円 = 贈与税額231万円
「夫婦だから持分は半分ずつ」と安易に決めると、実際の資金負担との差額に贈与税がかかる可能性があります。
家を共有名義、住宅ローンを夫のみにする場合は、夫婦それぞれの頭金や借入額を整理し、実際の負担割合に応じて持分を設定しましょう。親などから住宅購入資金の援助を受ける場合は、その金額も含めて考える必要があります。
夫名義の住宅ローンを妻が返済すると妻から夫への贈与になる
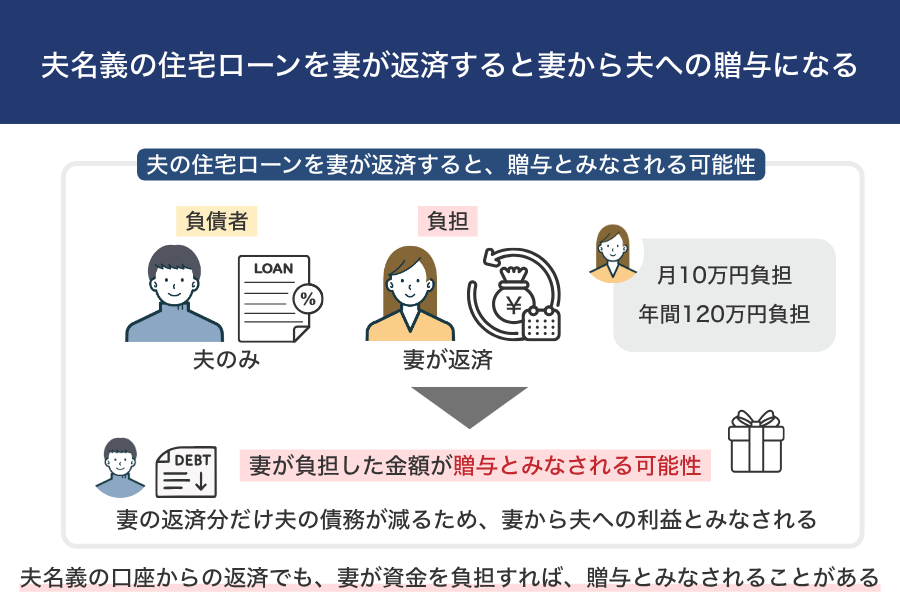
夫のみが債務者となっている住宅ローンを妻の収入や預貯金で返済すると、妻が負担した金額は、妻から夫への贈与とみなされる可能性があります。
国税庁「No.4411 共働きの夫婦が住宅を買ったとき」でも、妻が負担した部分について、返済した年ごとに妻から夫への贈与として扱うと説明されています。
家が夫婦の共有名義であっても、夫名義の住宅ローンの返済義務を負うのは夫です。妻が返済すると、その分だけ夫の債務が減るため、妻から夫へ利益を与えたと考えられます。
たとえば、夫名義の住宅ローンを妻が毎月10万円負担すると、年間120万円が妻から夫への贈与とみなされる可能性があります。
住宅ローンが夫名義の口座から引き落とされていても、妻が返済分を夫の口座へ送金するなど、実質的に妻が資金を負担していれば贈与と判断されることがあるため注意が必要です。
妻も毎月の返済を負担したい場合については、後述の「妻も毎月の返済を負担する場合|ローンは夫のみにするなら返済は夫の資金から行う」で解説します。
妻は原則として住宅ローン控除を受けられない
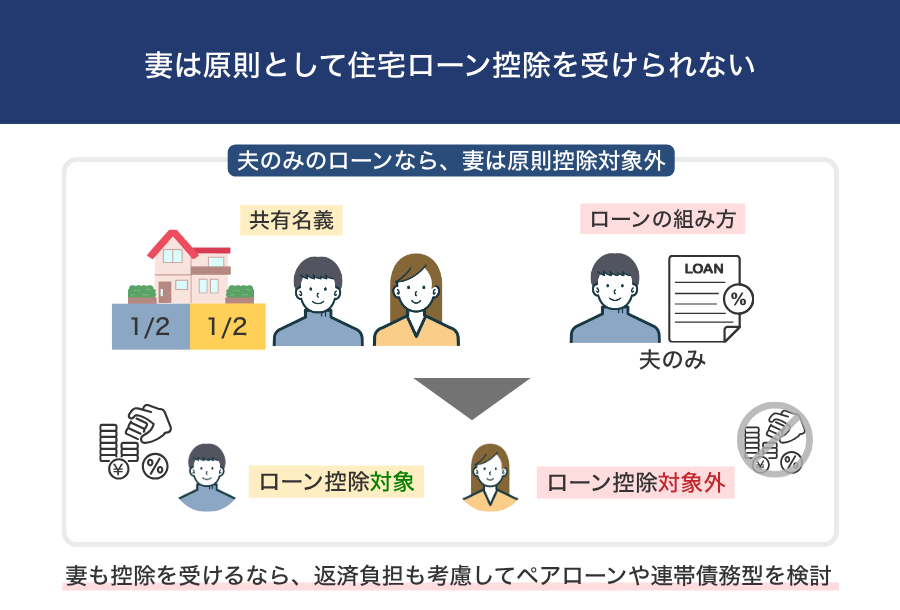
家が夫婦の共有名義でも、住宅ローンを夫のみで組む場合、妻は原則として住宅ローン控除を受けられません。
住宅ローン控除は、住宅ローンを利用してマイホームを取得した人が、一定の要件を満たす場合に所得税の負担を軽減できる制度です。つまり、今回のケースで利用できるのは、原則としてローンを組んだ夫のみです。
妻が頭金を出して家の持分を持っていても、妻自身が住宅ローンの債務者でなければ、妻には控除対象となる借入金がないため、妻は住宅ローン控除の対象とならないのです。
妻も住宅ローン控除を受けたい場合は、ペアローンや連帯債務型ローンなど、妻自身も住宅ローンを負担する組み方が選択肢になります。ただし、妻も返済義務を負うため、控除額だけでなく、将来の収入変化や返済負担も踏まえて検討しましょう。
団信の対象は原則として夫のみで、万が一妻が死亡しても住宅ローンは残る
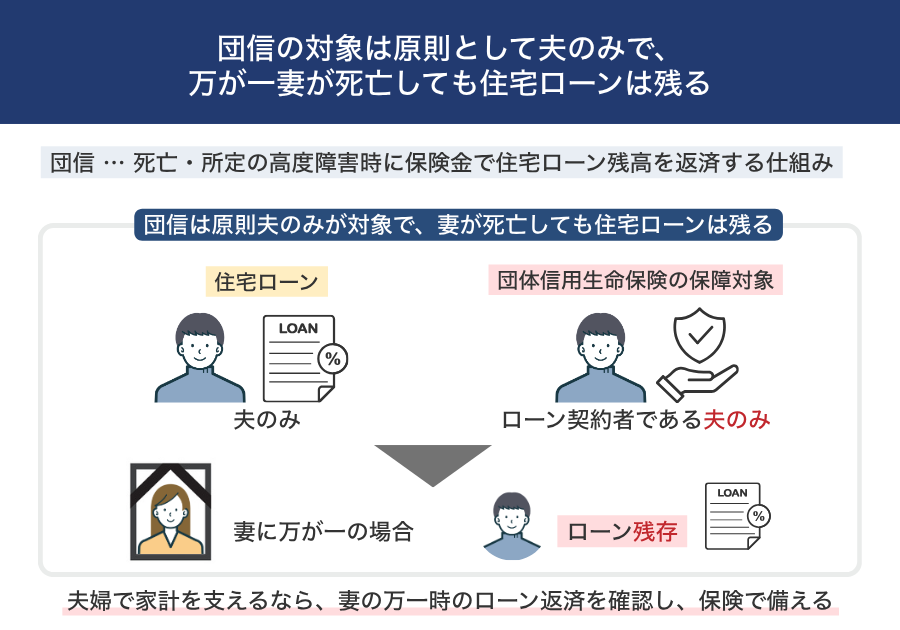
住宅ローンを夫のみで組む場合、団体信用生命保険(団信)の保障対象は、原則としてローン契約者である夫のみです。
団信は、加入者が死亡した場合や所定の高度障害状態などになった場合に、保険金で住宅ローン残高を弁済する仕組みです。
つまり、夫に万一のことがあれば、団信が適用されて住宅ローンは完済されますが、妻に万一のことがあっても、夫名義の住宅ローンはそのまま残ります。
妻に万一のことがあった場合、家庭によっては返済計画に大きな影響が出ることがあります。たとえば、妻の収入を生活費や教育費、貯蓄に充てている家庭では、夫の収入だけで住宅ローンと生活費の両方をまかなわなければなりません。
家計を夫婦2人で支えている場合は、妻に万一のことがあっても住宅ローンの返済を続けられるか確認し、必要に応じて、妻を被保険者とする生命保険や収入保障保険で備えましょう。
夫の収入だけでは希望する金額を借りられないことがある
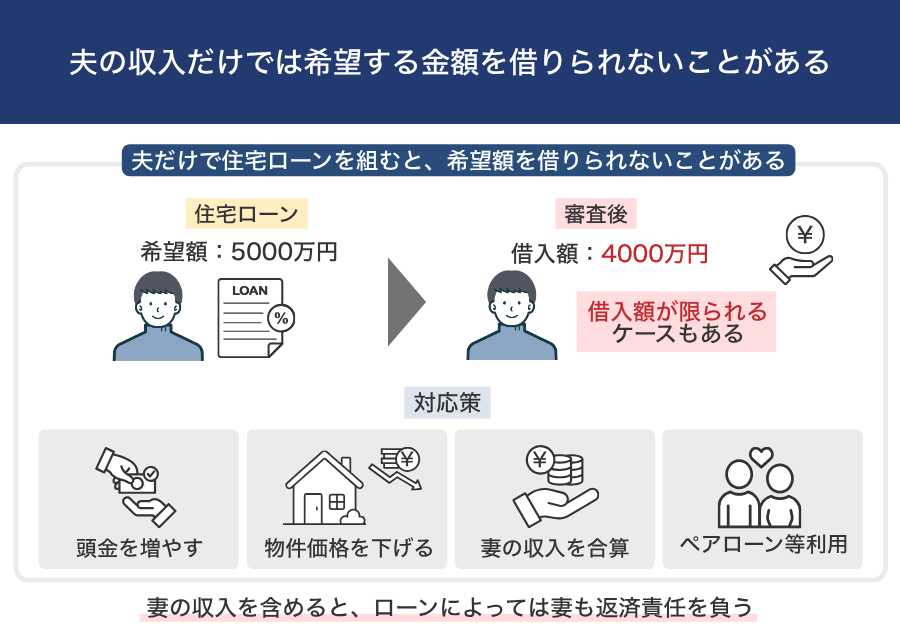
住宅ローンを夫のみで組む場合、原則として夫の収入や勤務状況、ほかの借入状況などをもとに審査されるため、希望額を借りられないことがあります。
たとえば、5,000万円の借入を希望していても、夫のみの審査では4,000万円までしか借りられないケースもあります。その場合は、次のような対応を検討します。
- 頭金を増やす
- 購入する物件の価格を下げる
- 妻の収入を合算する
- ペアローンや連帯債務型ローンを利用する
ただし、妻の収入を審査に含めると、ローンの組み方によっては妻も連帯債務者や連帯保証人となり、返済責任を負います。借入額だけで判断せず、夫婦の収入が変化した場合も無理なく返済できるかを確認しましょう。
状況別|共有名義で夫のみのローンで贈与を避ける方法
家を夫婦の共有名義にし、住宅ローンを夫のみで組む場合は、妻が購入資金や返済をどのように負担するかによって、贈与を避けるための対応が異なります。
基本となるのは、購入資金の負担割合と持分割合を合わせ、夫名義の住宅ローンは夫自身の資金から返済することです。
状況別の対応は、以下のとおりです。
- 妻が頭金を出す場合:出資額に応じて持分割合を設定する
- 妻が資金を出さずに持分を持つ場合:持分に応じた購入資金を妻も負担する
- 妻も毎月の返済を負担する場合:夫のみのローンであれば夫の資金から返済する
妻が頭金を出す場合|出資額に応じて持分割合を設定する
妻が頭金を出す場合は、夫婦それぞれの出資額の割合に合わせて、家の持分を設定します。頭金や住宅ローンを含め、夫婦それぞれが実際に負担する金額を住宅の購入価格で割ると、持分割合の目安を求められます。
たとえば、4,000万円の家について、夫が住宅ローン3,000万円、妻が頭金1,000万円を負担する場合、持分割合の目安は次のとおりです。
- 夫:3,000万円 ÷ 4,000万円 = 4分の3
- 妻:1,000万円 ÷ 4,000万円 = 4分の1
妻の負担額を超える持分を設定すると、その差額が夫から妻への贈与とみなされる可能性があります。反対に、妻が頭金を出しているにもかかわらず夫の単独名義にすると、その頭金が妻から夫への贈与と判断されることがあります。このような贈与税の問題を避けるためにも、それぞれの出資額に応じた持分を設定することが大切です。
なお、妻が自分の親や祖父母から受けた援助を頭金に充てる場合は、その金額も妻の資金負担として持分に反映させる必要があります。妻が負担した援助分を持分に反映しなければ、その分が妻から夫への贈与とみなされる可能性があります。
また、援助を受けた場合は「住宅取得等資金の贈与税の非課税特例」を利用できることがあるため、適用要件を確認し、期限内に贈与税の申告を行いましょう。
参考:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
【持分を間違えて登記したら、贈与税は必ずかかる?】
出資額と異なる持分で登記してしまっても、単なる登記上の誤りと認められ、更正登記で実際の資金負担に合う持分へ直せれば、贈与税がかからないことがあります。
登記上の誤りかどうかは、売買契約書や振込記録、住宅ローンの契約内容などから、夫婦それぞれが実際に負担した金額や、持分を間違えた経緯を確認して判断されます。
ただし、すべてのケースで更正登記が認められるわけではありません。持分を間違えて登記した場合は、資金の流れがわかる資料を整理したうえで、早めに司法書士や税理士、税務署へ確認しましょう。
妻が資金を出さずに持分を持つ場合|贈与を避けるなら妻も持分に応じた購入資金を負担する
妻が購入資金をまったく負担せずに家の持分を取得すると、その持分に相当する金額は、原則として夫から妻への贈与にあたります。
贈与を避けて妻も持分を持つには、妻自身の預貯金や親から受けた援助などを使い、妻も購入資金を負担する必要があります。
妻の持分を設定する際に、「購入資金をいくら以上負担しなければならない」といった決まりはありません。そのため、「夫婦の家として妻の名義も入れたい」という場合は、妻が実際に負担できる金額に応じて持分を設定できます。
たとえば、4,000万円の家について妻が400万円を負担するなら、妻の持分を10分の1とする方法があります。
一方、「夫婦で平等に2分の1ずつ持分を持ちたい」という場合は、妻も購入資金の半分を負担しなければなりません。上記の例であれば、妻の負担額は2,000万円です。
妻の負担額を超える部分が夫から妻への贈与とみなされないよう、持分は希望だけで決めず、実際の負担額に合わせて設定しましょう。
妻も毎月の返済を負担する場合|ローンは夫のみにするなら返済は夫の資金から行う
住宅ローンを夫のみで組む場合は、毎月の返済も夫の収入や預貯金から行うのが基本です。贈与を避けるには、夫名義の返済用口座へ妻が返済資金を送金せず、夫自身の資金から住宅ローンを返済しましょう。
妻も家計を負担したい場合は、住宅ローンを直接返済するのではなく、通常必要な範囲の生活費や教育費を負担する方法があります。国税庁「No.4405 贈与税がかからない場合」でも、夫婦間で負担する生活費や教育費のうち、日常生活に必要な範囲でその都度支払いに充てるものには、原則として贈与税がかからないと示されています。
また、贈与税には年間110万円の基礎控除があります。妻の返済負担分を含め、夫が1年間に受けた贈与の合計額が110万円以内であれば、原則として贈与税はかかりません。
妻も継続的に住宅ローンを返済したい場合は、夫のみのローンではなく、妻も債務者となるペアローンや連帯債務型ローンなどを契約前に検討しましょう。
共有名義で住宅ローンを夫のみにするメリット
共有名義で住宅ローンを夫のみにする場合は、贈与税や住宅ローン控除などの注意点がある一方で、次のようなメリットもあります。
- 妻は頭金に応じた持分を持ちながらローンの返済義務を負わずに済む
- 夫に万が一のことがあれば団信で住宅ローン残高が完済される
家の所有権は夫婦で持ちながら、住宅ローンの返済責任は夫にまとめられます。
妻は頭金に応じた持分を持ちながらローンの返済義務を負わずに済む
家は夫婦の共有名義、住宅ローンは夫のみとすることで、妻は家の所有権(持分)を持ちながら、ローンの返済義務を負わずに済みます。
妻に毎月の返済義務がないため、妻の収入を生活費や教育費、貯蓄などに充てやすくなります。また、夫の収入だけで返済できる範囲に借入額を抑えておけば、妻が産休・育休を取得したり、退職して収入が減ったりしても、返済計画への影響を抑えられます。
さらに、妻自身に住宅ローンの債務がなければ、将来、車の購入や子どもの進学などで資金が必要になった際に、妻名義で別のローンを組む余力を残しやすくなります。
ただし、夫のみの住宅ローンでも、妻が連帯保証人になる場合は、妻も返済責任を負うため注意が必要です。
夫に万が一のことがあれば団信で住宅ローン全額が完済される
夫のみで住宅ローンを組んだ場合、団体信用生命保険(団信)が適用されれば、その時点で残っている住宅ローンが完済されます。
たとえば、夫の死亡時に2,000万円の残債があっても、団信の保障対象となれば、妻が夫のローンを引き継いで返済する必要はありません。
ペアローンや連帯債務型ローンでは、団信の加入者や保障範囲によっては、夫に万が一のことがあっても妻が負担するローンが残ることがあります。妻に住宅ローンの返済を残さずに済む点は、夫のみで住宅ローンを組む大きなメリットです。
ただし、夫が団信に加入していない場合や、免責事項などに該当して団信が適用されない場合は、住宅ローン残高は完済されません。契約前に、団信の加入有無や保障内容、適用条件を確認しておきましょう。
夫のみのローンと夫婦で組むローンのどちらが向いている?
ここまで、家は夫婦の共有名義、住宅ローンは夫のみとするケースについて説明してきましたが、夫婦の状況や希望によっては、ペアローンや連帯債務型ローンなどの夫婦で組むローンのほうが向いていることもあります。
妻に返済義務を負わせず、夫の収入だけで返済したい場合は夫のみのローン、夫婦の収入を活用して借入額を増やし、2人で返済したい場合は夫婦で組むローンが選択肢になります。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有名義のデメリットについては、次の記事でも詳しく解説しています。
家は共有名義で住宅ローンは夫のみが向いているケース例
家は共有名義で住宅ローンは夫のみが向いているのは、次のようなケースです。
- 妻が頭金を出すため、その金額に応じた持分を持ちたい
- 妻の産休・育休や退職などによる収入減を返済計画へ影響させたくない
- 妻に住宅ローンの返済義務を負わせたくない
- 妻側に将来の車・教育ローンなどの借入余力を残したい
- 夫に万が一のことがあった際、団信で住宅ローン残高を完済できる形にしたい
夫のみのローンは、妻にも家の持分を持たせながら、住宅ローンの返済は夫の収入だけで行いたい夫婦に向いています。妻が専業主婦の場合や、産休・育休、働き方の変更などで今後収入が変わる可能性がある場合にも検討しやすいでしょう。
なお、夫の収入だけで希望額を借りられる場合でも、妻に安定した収入があれば、夫婦でローンを組んでそれぞれ住宅ローン控除を受けたほうが家計全体で有利になるケースもあります。妻の返済義務をなくすことを優先するか、夫婦で住宅ローン控除を活用することを優先するかも踏まえて選びましょう。
家もローンも共有名義が向いているケース例
家も住宅ローンも夫婦の共有名義とする方法が向いているのは、次のようなケースです。
- 夫のみの審査では希望する借入額に届かない
- 夫婦ともに安定した収入があり、今後も働き続ける予定がある
- 夫婦それぞれが住宅ローンの返済を負担したい
- 要件を満たし、夫婦それぞれが住宅ローン控除を受けたい
- 夫婦それぞれの出資額や返済負担に応じて持分を設定したい
夫婦でローンを組む方法は、2人の収入をもとに希望する借入額を確保し、夫婦それぞれが返済を負担したい場合に向いています。夫婦ともに安定した収入があり、今後も働き続ける予定であれば、2人で返済を継続しやすいでしょう。
また、ペアローンや連帯債務型ローンでは、一定の要件を満たせば、夫婦それぞれが住宅ローン控除を受けられます。夫婦それぞれに所得税や住民税がかかっている場合は、2人とも控除を受けることで、世帯全体の税負担を抑えられる可能性があります。
ただし、夫婦でローンを組むと借入額を増やしやすい一方、どちらかが産休・育休や転職などで収入を減らした場合に、返済が苦しくなるリスクがあります。借入可能額いっぱいまで安易に借りず、将来の収入変化も踏まえて返済できる金額に設定することが大切です。
夫のみで組む場合と夫婦2人で組む場合のローン種類の違い
住宅ローンを夫のみで組むか迷っている場合は、夫婦で組む方法との違いも確認したうえで判断するとよいでしょう。
住宅ローンの組み方によって、妻の収入を審査に含められるか、夫婦それぞれが返済義務を負うか、住宅ローン控除や団体信用生命保険(団信)を利用できる範囲などが異なります。
主なローンの種類と特徴は、以下のとおりです。
※住宅ローン控除は適用要件を満たす場合。団信の加入条件や保障範囲は金融機関・商品によって異なります。
夫の収入だけで希望額を借りられ、妻に返済義務を負わせたくない場合は単独ローンが選択肢になります。一方、夫のみでは借入額が足りない場合や、夫婦それぞれが住宅ローン控除を利用したい場合などは、連帯保証型ローン・ペアローン・連帯債務型ローンも比較してみましょう。
単独ローン:夫のみがローンの名義人になるローン
単独ローンは、夫婦のどちらか一方が住宅ローンの契約者となり、1人で返済義務を負う方法です。ここでは、夫のみが住宅ローンを組むケースを想定して説明します。
原則として夫の収入や勤務状況、ほかの借入状況などをもとに審査されるため、妻の収入を合算せずに借入可能額が決まります。
夫のみが住宅ローンの債務者となるため、妻は原則として返済義務を負いません。団体信用生命保険(団信)が適用されれば、夫の死亡時などには住宅ローン残高が弁済されるため、妻が夫に代わって返済する必要もありません。
ただし、住宅ローン控除や団体信用生命保険の対象となるのは、基本的に夫のみです。妻に収入があっても住宅ローン控除は受けられず、妻に万が一のことがあっても、夫名義の住宅ローンはそのまま残ります。
妻の収入も生活費や教育費などに充てて家計を支えている場合は、妻の収入がなくなった後も住宅ローンの返済が続くため、家計の負担が重くなる可能性があります。
単独ローンは、夫の収入だけで希望する金額を借りられ、妻に住宅ローンの返済義務を負わせず、契約を夫1人にまとめたい場合に向いています。
連帯保証型ローン:夫がローンの名義人となり、妻が連帯保証人になるローン
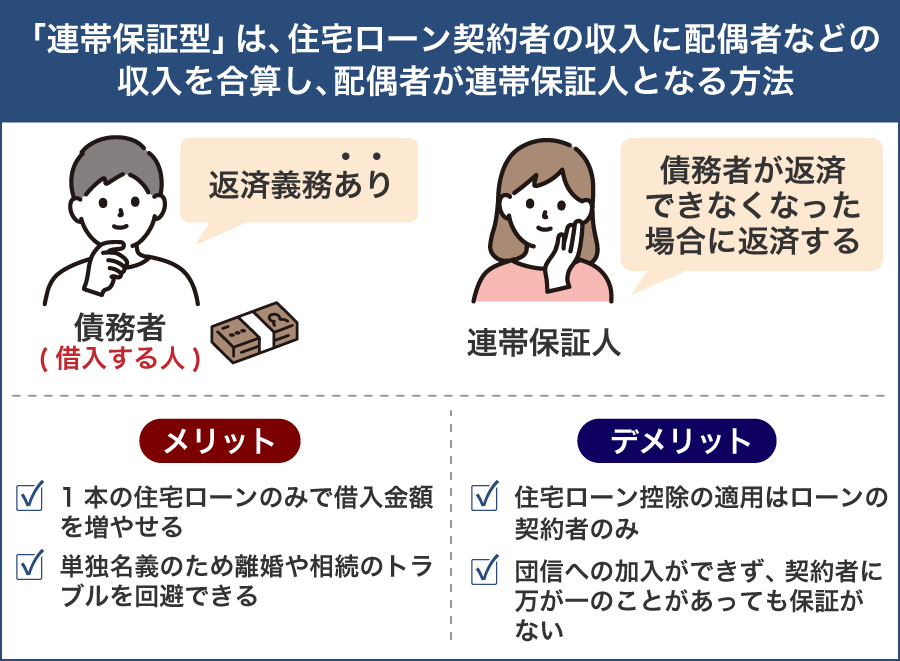
連帯保証型ローンは、夫婦の一方が契約者(主債務者)、もう一方が連帯保証人となる住宅ローンです。ここでは、夫が契約者、妻が連帯保証人となるケースで説明します。
妻の収入を合算して審査を受けられるため、夫の収入だけでは希望額に届かない場合でも、借入可能額を増やせます。
単独ローンとの大きな違いは、妻の収入を審査に加える代わりに、妻が連帯保証人となる点です。住宅ローンの債務者は夫のみですが、収入減や失業など、団信が適用されない理由で夫の返済が滞った場合には、妻にも返済義務が生じます。
また、妻は住宅ローンの債務者ではないため、連帯保証人になっただけでは住宅ローン控除を受けられません。一般的な連帯保証型ローンでは、団体信用生命保険(団信)の保障対象も夫のみです。夫が死亡するなど団信の保障対象となった場合は住宅ローン残高が弁済されますが、妻に万が一のことがあっても住宅ローンは残ります。
連帯保証型ローンは、妻の収入を合算して借入可能額を増やしつつ、住宅ローンの契約を夫1人にまとめたい場合に向いています。
ペアローン:夫婦それぞれが別々に組むローン
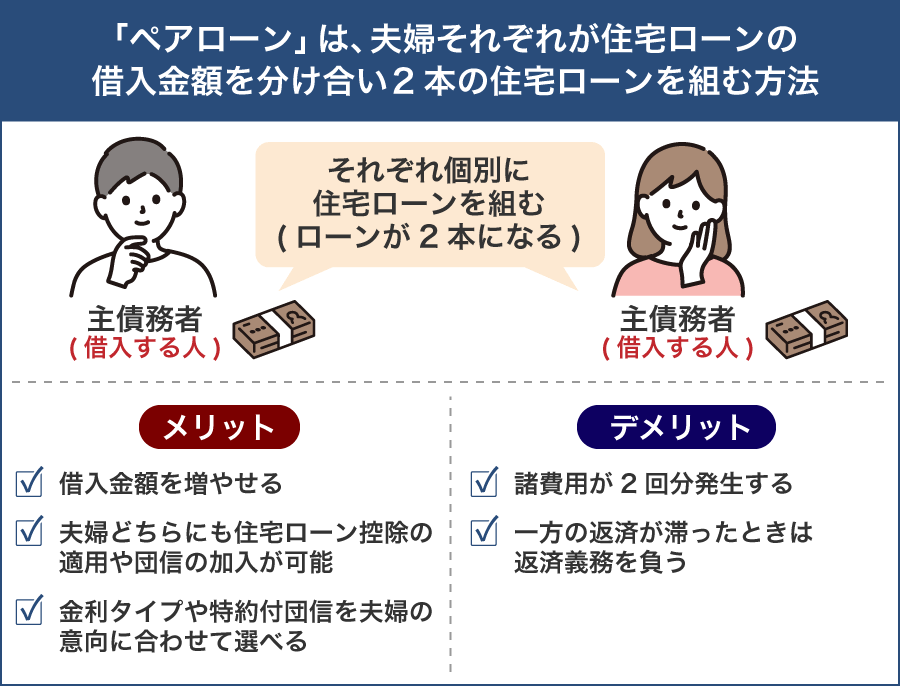
ペアローンは、夫婦それぞれが住宅ローンの契約者となり、1つの住宅に対して2本のローンを組む方法です。
夫婦それぞれの収入をもとに借入できるため、夫のみでローンを組む場合よりも、借入可能額を増やせます。
他のローンタイプとの大きな違いは、夫婦それぞれが別々に住宅ローンを契約する点です。夫婦それぞれが自分のローンの返済義務を負い、一定の要件を満たせば、それぞれ住宅ローン控除を受けられます。
また、ペアローンでは夫婦それぞれが別々の住宅ローンを契約するため、商品によっては金利タイプや返済期間などを別々に設定できます。たとえば、一方を変動金利、もう一方を固定金利にするなど、2本のローンで金利上昇リスクとのバランスを調整しやすい点も特徴です。
一般的なペアローンでは、夫婦それぞれが団体信用生命保険に加入できます。ただし、一方が死亡するなど団信の保障対象となっても、完済されるのは原則としてその人が契約しているローンのみで、もう一方のローンは残ります。
さらに、住宅ローンを2本契約するため、契約ごとに事務手数料や抵当権設定に関する費用などがかかり、1本のローンを組む場合より諸費用が増えやすい点にも注意が必要です。
ペアローンは、夫婦ともに安定した収入があり、2人の収入を活用して借入可能額を増やしながら、それぞれ住宅ローン控除や団信を利用したい場合に向いています。
連帯債務型ローン:夫婦2人が同じローンの債務者になるローン
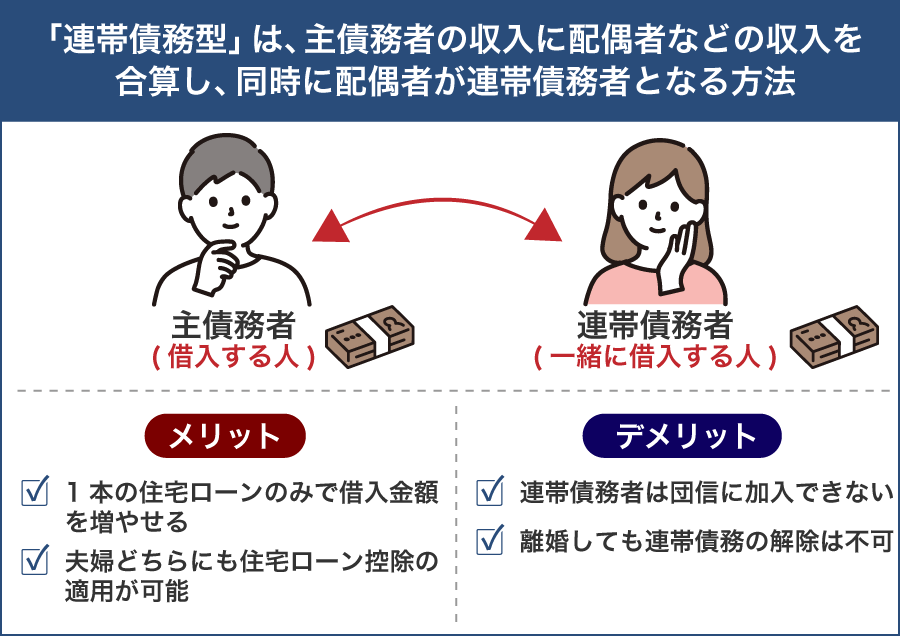
連帯債務型ローンは、夫婦の一方が主債務者、もう一方が連帯債務者となり、2人で1本の住宅ローンを組む方法です。ここでは、夫が主債務者、妻が連帯債務者となるケースで説明します。
夫婦の収入を合算して審査を受けられ、商品によっては妻の年収を全額まで合算できるため、夫のみでローンを組む場合より借入可能額を増やせます。
連帯債務型ローンの特徴は、夫だけでなく、連帯債務者となる妻も住宅ローンの返済義務を負う点です。夫婦間で「夫が7割、妻が3割」などと返済割合を決めていても、金融機関から請求された場合は、それぞれが住宅ローン全額について返済する責任を負います。
一定の要件を満たせば、夫婦それぞれが住宅ローン控除を受けることも可能です。団体信用生命保険の扱いは金融機関や商品によって異なり、主債務者のみが加入する商品もあれば、【フラット35】の「デュエット(ペア連生団信)」のように夫婦2人で加入できるものもあります。
連帯債務型ローンは、夫婦の収入を合算して借入可能額を増やし、2人で返済義務を負いながら、住宅ローンの契約を1本にまとめたい場合に向いています。
共有名義でローンは夫のみのケースでよくある質問
共有名義で住宅ローンは夫のみの場合、妻の持分を担保に入れる必要がありますか?
金融機関や契約内容によりますが、家を夫婦の共有名義にして夫のみで住宅ローンを組む場合、妻の持分にも抵当権を設定し、妻が「担保提供者」となるよう求められるのが一般的です。
担保提供者とは、自分が所有する不動産や持分を、住宅ローンの担保として提供する人のことです。金融機関が妻の持分にも担保提供を求めるのは、夫の持分だけでなく家全体を担保にすることで、返済が滞った場合に貸したお金を回収しやすくするためです。
担保提供者であるだけなら妻に毎月の返済義務はありませんが、夫が住宅ローンを返済できなくなり、担保となっている家が競売などの対象になれば、妻の持分も含めて家を失う可能性があります。
家は共有名義で住宅ローンは夫、頭金は妻が出した場合、妻も確定申告が必要ですか?
住宅ローン控除を受けるための確定申告であれば、住宅ローンを組んでいない妻は基本的に申告する必要はありません。妻には住宅ローン控除の対象となる借入金がないためです。
ただし、妻が頭金を出している場合は、実際の資金負担と家の持分割合に注意が必要です。妻の出資額と持分割合が合っておらず、夫婦間の贈与とみなされる場合は、贈与を受けた側に贈与税の申告が必要になることがあります。
また、妻が親や祖父母から住宅購入資金の援助を受け、「住宅取得等資金の贈与税の非課税特例」を利用する場合は、非課税となる金額の範囲内でも贈与税の申告が必要です。住宅ローン控除のための確定申告と、贈与税の申告は別の手続きとして考えましょう。
妻が親から住宅購入資金の援助を受けた場合、贈与税はかかりますか?
妻が自分の父母や祖父母から住宅購入資金の援助を受ける場合、一定の要件を満たせば「住宅取得等資金の贈与税の非課税特例」を利用できます。
令和6年1月1日から令和8年12月31日までの贈与では、受贈者ごとに500万円、省エネ等住宅の場合は1,000万円までが非課税となります。特例を利用するには、妻自身が取得した資金を住宅購入に充て、その住宅の持分を取得することなどが必要です。
妻が親から援助を受けたにもかかわらず、妻が住宅の持分を取得しない場合は、この非課税特例を利用できません。
また、非課税枠内であっても自動的に特例が適用されるわけではありません。特例を利用するには、贈与を受けた年の翌年2月1日から3月15日までに贈与税の申告を行う必要があります。
参考:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
夫のみでローンを組むと、夫婦で組む場合より返済負担は大きくなりますか?
同じ借入額・金利・返済期間であれば、夫のみで借りても夫婦で借りても、世帯全体で支払う毎月の返済額は基本的に変わりません。
たとえば、4,000万円を金利年2%・35年・元利均等返済で借りる場合、毎月の返済額はいずれも約13万3,000円です。
ただし、夫の収入だけで返済する場合と、夫婦の収入をもとに返済する場合では、年収に対する負担割合が異なります。
夫の年収550万円、妻の年収250万円とした場合、それぞれの負担割合の目安は次のとおりです。
※返済額・割合は概算であり、家計負担を比較するための目安です。実際の審査基準は金融機関によって異なります。
このように、同じ金額を借りる場合でも、夫の年収だけを基準にすると年収に対する返済割合は高くなります。返済割合が高いほど住宅ローン審査では借入余力が小さくなるため、夫のみでローンを組む場合は、夫の収入で希望額を借りられるかを確認することが重要です。
共有名義で住宅ローンは夫のみの場合、離婚すると家とローンはどうなりますか?
離婚しても、家の共有名義や夫名義の住宅ローンが自動的に解消されるわけではないため、家をどうするかに応じて名義とローンを整理する必要があります。
家を売却する場合は、ローン契約者が夫のみでも、家全体の売却には共有者である妻の同意が必要です。売却代金で住宅ローンを完済し、残った代金を財産分与などで清算します。
夫が住み続ける場合は、妻の持分を財産分与などで夫へ移し、家とローンを夫名義にそろえる方法があります。一方、妻が住み続ける場合は、妻が新たに住宅ローンを借りて夫のローンを完済し、家の名義も妻へまとめる方法などを検討します。
住宅ローンが残ったまま持分を移したり、契約者である夫が住まず妻だけが住み続けたりすると、ローン契約に影響する場合があります。離婚時に名義変更や住む人を変更する場合は、事前に金融機関へ確認しましょう。
詳しくは、次の記事を参考にしてみてください。
共有名義から後で夫の単独名義に変更できますか?
妻の持分を夫へ移転すれば、夫婦の共有名義から夫の単独名義へ変更することは可能です。ただし、単に登記上の名前を書き換えるのではなく、妻が所有する持分を売買や贈与、離婚時の財産分与などによって夫へ移す手続きが必要です。
また、住宅ローンが残っている場合は、妻の持分にも抵当権が設定されていることがあるため、夫婦だけで判断して持分を移転せず、事前に住宅ローンを借りている金融機関へ確認しましょう。金融機関によっては担保提供者の脱退や持分変更の手続きが必要となり、希望どおり変更できない場合もあります。
共有名義から単独名義に変更する手続きについては下記の記事を参考にしてみてください。
まとめ
家を夫婦の共有名義にしながら、住宅ローンを夫のみで組むこと自体に問題はありません。ただし、家の所有権と住宅ローンの返済義務は別に考える必要があるため、誰が購入資金を負担するのか、誰がどの程度の持分を持つのかを整理しておくことが重要です。
とくに、妻が頭金を出す場合や夫婦間で返済を分担する場合は、資金負担と持分のズレによって贈与税の問題が生じる可能性があります。また、妻がローンの債務者にならないことで返済義務を負わない一方、住宅ローン控除や団信など、夫婦でローンを組む場合とは異なる点もあります。
そのため、「家を共有名義にするならローンも夫婦で組むべき」「妻に収入があるなら夫婦ローンの方がよい」と一律に決めるのではなく、夫婦それぞれの資金負担や収入、今後の働き方まで踏まえて組み方を選ぶことが大切です。
住宅ローンを組む前に、購入資金・持分割合・返済方法まで一緒に整理しておけば、贈与税などの思わぬ問題を避けやすくなります。
専門家のコメント
ローンの組み方だけでなく、家の名義もあわせて考える
実際に共有名義の家の売却相談を受ける際は、まず登記上の持分、住宅ローンの残高、共有者全員の売却意思を確認します。夫だけがローンを組んでいても、妻に持分があれば夫だけで家全体を売ることはできません。また、売却価格で住宅ローンを完済できなければ、そのままでは抵当権を抹消できないため、売却方法について金融機関との調整が必要になることもあります。購入時には、こうした将来の売却まで想定して名義を決めておくことが重要です。