
共有持分は相続放棄できる?持分の行方・手続き・注意点を解説


「共有持分だけ相続したくない」「共有名義の不動産に関わりたくないため、持分だけ相続放棄できないか」と考えている方もいるでしょう。
結論からいうと、共有持分だけを選んで相続放棄することはできません。相続放棄は、被相続人の相続財産全体について相続する権利を放棄する手続きだからです。そのため、共有持分を相続しない代わりに、預貯金などのプラス財産だけを受け取るといった選択はできません。
また、相続放棄した人は初めから相続人ではなかったものとして扱われるため、被相続人が所有していた共有持分を誰が引き継ぐかは、他の相続人の有無や相続順位によって変わります。
共有持分の相続放棄について押さえておきたい主なポイントは、以下のとおりです。
相続放棄を選ぶかどうかは、共有持分だけでなく相続財産全体を見て判断することが大切です。借金などのマイナス財産が多い場合には相続放棄が有効な選択肢となります。
一方、不要なのが共有持分だけで、預貯金など引き継ぎたい財産があるのであれば、相続放棄を選ぶのはもったいないケースもあります。その場合は、遺産分割協議で共有持分を取得しない方法や、相続後に売却・放棄して手放す方法も検討するとよいでしょう。
本記事では、共有持分を相続放棄した場合の持分の行方や、相続放棄が向いているケース、具体的な手続きの流れ・注意点、共有持分だけ不要な場合に検討できる方法について詳しく解説します。
共有持分のみ相続放棄することはできない
相続放棄とは、被相続人の財産や債務を相続する権利を放棄する手続きです。家庭裁判所へ相続放棄を申述し、受理されると、その人は初めから相続人ではなかったものとして扱われます。(民法938条・民法939条)
相続放棄をすると、不要だと感じている共有持分や、借金・ローンなどの債務だけでなく、預貯金などのプラス財産も原則として引き継ぎません。特定の財産だけを選んで放棄することはできないため、共有持分のみを相続放棄することもできません。
借金などを含めて相続財産全体を引き継ぎたくない場合には相続放棄が選択肢となりますが、不要なのが共有持分だけであれば、相続放棄をする前にほかの方法も比較することが重要です。
【共有持分のみ不要なら相続後の持分放棄・売却などを検討する】
「預貯金などは相続したいけど、共有持分はいらない」といった場合は、相続放棄以外の方法を検討しましょう。たとえば、遺産分割協議でほかの相続人に不動産を取得してもらう方法や、相続後に共有持分を放棄・売却する方法があります。
なお、「相続放棄」と「共有持分の放棄」は、名称は似ていますが異なる制度です。相続放棄は相続そのものを放棄する手続きであるのに対し、共有持分の放棄は、すでに自分が所有している持分を手放すものです。つまり、相続して共有持分を取得した後であれば、その持分だけを放棄できます。
詳しくは、「共有持分のみ不要なときの相続放棄以外の選択肢」で解説します。
相続放棄したときの共有持分の行方
相続放棄をすると、その人は初めから相続人ではなかったものとして扱われるため、被相続人の共有持分を誰が引き継ぐのかは、他の相続人の有無や相続順位によって変わります。
被相続人に配偶者がいる場合、配偶者は常に相続人となります。配偶者以外の相続人の順位は、次のとおりです。
- 第1順位:子ども
- 第2順位:父母・祖父母などの直系尊属
- 第3順位:兄弟姉妹
たとえば、被相続人に子どもが3人いる場合、この3人は「同順位の相続人」です。1人だけが相続放棄した場合と、子ども3人全員が相続放棄した場合とでは、その後に共有持分を引き継ぐ人が異なります。
相続放棄後の共有持分の行方は、大きく次の3つに分けられます。
- 同順位の相続人が残っている場合
- 同順位の相続人全員が相続放棄した場合
- 相続人全員が相続放棄した・相続人がいない場合
以下では、それぞれのケースについて、法定相続分に沿って詳しく解説します。実際に共有持分を取得する人や持分割合は、遺言や遺産分割協議によって異なることがあります。
同順位の相続人が残っている場合
相続人のうち一部の人だけが相続放棄し、同順位の相続人が他に残っている場合は、相続放棄した人を除いた相続人が、被相続人の共有持分を引き継ぎます。
相続放棄した人は初めから相続人ではなかったものとして扱われるため、その人を除いて法定相続分を計算し直します。
具体例で確認してみましょう。
■状況
・夫と妻、長男、長女の4人家族
・夫と妻が不動産を2分の1ずつ所有
・夫が死亡
・長女が相続放棄
■相続放棄後の相続人
長女は初めから相続人ではなかったものとして扱われるため、相続人は妻と長男の2人です。妻と子どもが相続人になる場合、法定相続分はそれぞれ2分の1です。
■相続後の共有持分
妻は最終的に4分の3、長男は4分の1の持分を所有することになります。
一部の相続人が相続放棄すると、残った相続人が引き継ぐ割合も変わります。実務上は、相続放棄によって共有者の人数が減ることで、不動産の管理や売却について話し合いやすくなることもあります。
【相続放棄で代襲相続は発生しない】
上記のケースで長女に子どもがいたとしても、長女が相続放棄したことで、その子どもが代わりに相続する「代襲相続」は発生しません。代襲相続が発生するのは、長女が被相続人である父より先に死亡している場合などです。なお、第1順位の相続人全員が相続放棄すると、第2順位の父母・祖父母などへ相続権が移ります。
同順位の相続人全員が相続放棄した場合
同順位の相続人全員が相続放棄すると、その順位の相続人はいなかったものとして扱われ、次の順位の人が相続人になります。
たとえば、第1順位である子ども全員が相続放棄した場合は、第2順位の父母・祖父母などの直系尊属へ相続権が移ります。直系尊属も相続放棄するなどして相続人がいなくなれば、第3順位の兄弟姉妹が相続人となります。
具体例で確認してみましょう。
■状況
・夫と妻、長女の3人家族
・夫と妻が不動産を2分の1ずつ所有
・夫が死亡
・一人娘である長女が相続放棄
・夫の父が存命
■相続放棄後の相続人
第1順位の相続人である長女が相続放棄すると、第2順位である夫の父が相続人となります。この場合、相続人は妻と夫の父の2人です。配偶者と直系尊属が相続人になる場合、法定相続分は妻が3分の2、夫の父が3分の1です。
■相続後の共有持分
妻は最終的に6分の5、夫の父は6分の1の持分を所有することになります。
実務上は、相続放棄によって共有者の顔ぶれが変わる点にも注意が必要です。たとえば、配偶者と義父母・義兄弟などが共有者になると、不動産の利用や売却について調整が難しくなることがあります。
相続による共有持分割合の決め方や計算方法については、次の記事でも詳しく解説しています。
相続人全員が相続放棄した・相続人がいない場合
相続人全員が相続放棄した場合や、もともと相続人がいない場合は、被相続人の共有持分がすぐに他の共有者へ移るわけではなく、相続財産清算人による清算手続きが必要です。
民法第255条では、共有者が死亡して相続人がいない場合、その持分は他の共有者へ帰属すると定められています。
ただし、債務の清算や特別縁故者への財産分与などが先に行われ、それでも共有持分が残った場合に他の共有者へ帰属します。
具体的な流れは次のとおりです。
1.相続財産清算人が選任される
相続人がいない場合は、利害関係人などの申立てにより、家庭裁判所が相続財産清算人を選任します。相続人全員が相続放棄し、相続する人がいなくなった場合も対象です。
2.被相続人の債務などを清算する
相続財産清算人が、被相続人の債権者への支払いなど、相続財産の清算を進めます。
3.特別縁故者へ財産が分与される場合がある
被相続人と生計を同じくしていた人や療養看護に努めた人などの特別縁故者から申立てがあり、家庭裁判所が相当と認めた場合は、清算後に残った財産の全部または一部が分与されることがあります。
4.残った共有持分が他の共有者へ帰属する
清算や特別縁故者への財産分与を経ても共有持分が残った場合は、民法255条により、最終的に他の共有者へ帰属します。
「相続人がいない=すぐに他の共有者が持分を取得する」というわけではありません。実務上は、相続財産清算人の選任や清算に一定の手続きが必要になるため、他の共有者が被相続人の持分を取得できる状態になるまで時間がかかることがあります。
共有持分の相続放棄が向いているケース・向いていないケース
共有持分の相続放棄が向いているかどうかは、共有持分だけでなく、相続財産全体の内容や今後の共有関係まで含めて判断することが大切です。「共有持分が不要だから」という理由だけで決めず、借金の有無や取得したい財産、共有持分の売却価値なども確認しましょう。
相続放棄が向いているケースと、ほかの方法も比較したいケースの目安は次のとおりです。
借金などのマイナス財産が多い場合や、遺産分割に関わりたくない場合には相続放棄が有効な選択肢です。一方で、不要なのが共有持分だけであれば、相続放棄をする前に他の方法も検討したほうがよいでしょう。
預貯金など取得したい財産がある場合に検討できる方法は、「共有持分のみ不要なときの相続放棄以外の選択肢」で詳しく解説します。
【住宅ローンが残っていても団信で完済されるケースがある】
被相続人に住宅ローンが残っていても、団体信用生命保険が適用されれば残債が弁済されるため、相続人が返済を引き継がずに済む場合があります。
住宅ローンが残っているという理由だけで相続放棄を判断せず、まずは借入先の金融機関に団信への加入状況や保障内容を確認しましょう。そのうえで、残る債務と預貯金・不動産などのプラス財産を整理し、相続放棄するか判断することが大切です。
団体信用生命保険については、住宅金融支援機構「団体信用生命保険制度のご案内」でも確認できます。
共有持分を相続放棄する際の流れ
相続放棄は、原則として相続の開始を知ったときから3ヵ月以内に手続きする必要があります。そのため、共有持分を相続することがわかったら、財産や債務の状況を確認しながら、期限に間に合うよう早めに準備を進めることが大切です。
共有持分を相続放棄する際の流れは、次のとおりです。
- 1.相続財産と債務を調査する
- 2.必要書類と申述の費用を準備する
- 3.家庭裁判所へ相続放棄を申述する
- 4.家庭裁判所から届く照会書に回答する
- 5.相続放棄申述受理通知書を受け取る
なお、相続放棄の申述や必要書類の準備に不安がある場合、相続関係が複雑な場合は、弁護士や司法書士などの専門家へ相談するとよいでしょう。
1.相続財産と債務を調査する
相続放棄するか判断するためには、プラスの財産とマイナスの財産の両方を確認します。
主な財産の調べ方は次のとおりです。
共有持分が不要だからといって、それだけで相続放棄を判断するのではなく、預貯金や債務などを含めた相続財産全体を確認することが重要です。共有持分については、相続後に売却する方法もあるため、財産調査の結果を踏まえて判断しましょう。
【債務額がわからない場合は限定承認も選択肢】
借金がどの程度あるかわからず、相続後にプラスの財産が残る可能性もある場合は、「限定承認」も選択肢になります。限定承認とは、相続によって得た財産の範囲内で、被相続人の債務を負担する相続方法です。(民法922条)
たとえば、500万円のプラス財産と800万円の借金がある場合、限定承認をすれば、原則として相続した500万円の財産の範囲で債務を弁済し、残りの300万円を相続人自身の財産から負担する必要はありません。
ただし、共同相続人が複数いる場合は、原則として相続人全員で手続きする必要があります。
2.必要書類と申述の費用を準備する
相続放棄することを決めたら、家庭裁判所へ提出する書類と申述に必要な費用を準備します。
相続放棄の申述で共通して必要となる主な書類・費用は、次のとおりです。
なお、相続放棄する人と被相続人との関係によって、追加で必要となる戸籍謄本等が異なります。
父母・祖父母や兄弟姉妹など、後順位の相続人ほど、先順位の相続人がいないことを確認するために必要な戸籍が増える傾向があります。書類の準備や申述が難しい場合は、司法書士に申述書類の作成を依頼したり、弁護士に手続代理を依頼したりする方法もあります。
費用の目安は、司法書士が3万~5万円程度、弁護士が10万~15万円程度ですが、依頼内容や事務所によって異なります。
3.家庭裁判所へ相続放棄を申述する
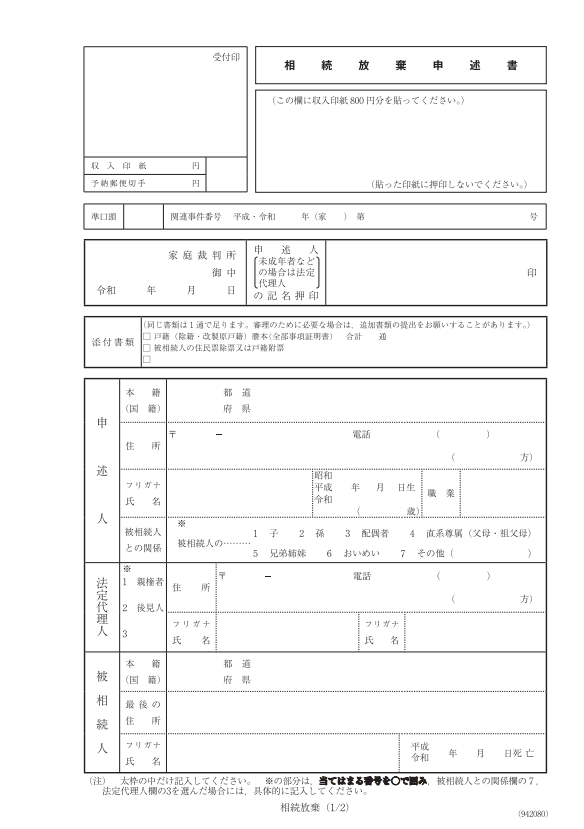
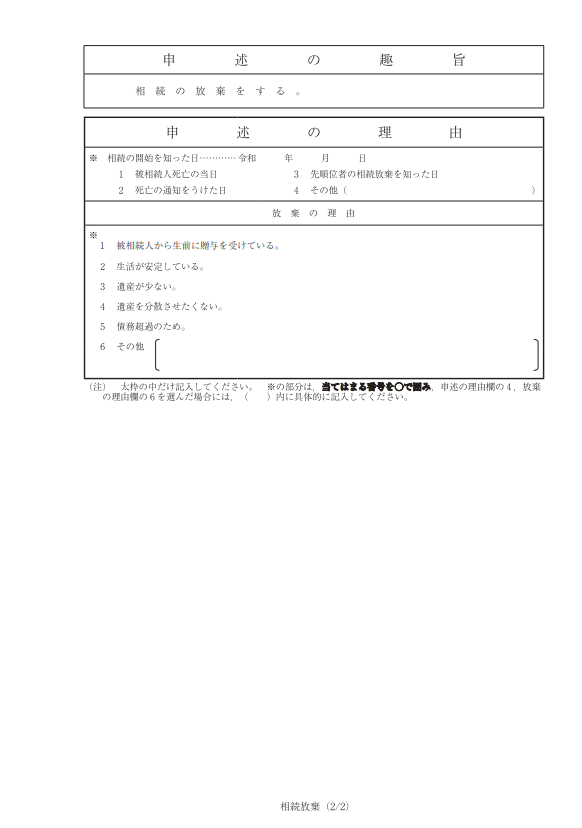
必要書類を準備したら、被相続人の最後の住所地を管轄する家庭裁判所へ相続放棄を申述します。申述書と必要書類は、家庭裁判所の窓口へ提出するほか、郵送で提出することも可能です。
相続放棄申述書には、申述人・被相続人の情報のほか、相続の開始を知った日、相続放棄の理由、相続財産の概要などを記入します。
申述期限に間に合うよう、必要書類がそろったら早めに提出しましょう。郵送する場合は、期限までに家庭裁判所へ到着するよう余裕をもって手続きすることが大切です。
申述先がわからない場合は、裁判所「申立書提出先一覧(家庭裁判所)」から確認できます。
4.家庭裁判所から届く照会書に回答する
相続放棄を申述すると、目安として1~3週間程度で、家庭裁判所から申述内容を確認するための照会書や回答書が届く場合があります。
- 照会書:家庭裁判所が申述内容について確認するための書類
- 回答書:照会された内容への回答を記入し、家庭裁判所へ返送する書類
送付の有無や時期、書式は家庭裁判所や事案によって異なりますが、主に次のような内容を確認されます。
- 相続の開始を知った時期
- 相続放棄が本人の意思によるものか
- 相続財産の内容や把握状況
- 相続財産を処分・使用していないか
照会書や回答書が届いた場合は、記載されている期限までに、事実に基づいて回答して返送しましょう。また、審査の過程で戸籍謄本などの追加書類を求められた場合は、案内に従って提出します。
申述書に記載した内容と食い違いがある場合や、回答方法がわからない場合は、担当の家庭裁判所へ確認しましょう。
5.相続放棄申述受理通知書を受け取る
家庭裁判所が相続放棄の申述を受理すると、申述人に「相続放棄申述受理通知書」が送付されます。相続放棄の手続きは、家庭裁判所に申述が受理された時点で完了します。
相続放棄申述受理通知書は、相続放棄が受理されたことを確認できる書類なので、受け取ったら大切に保管しておきましょう。
なお、被相続人に借金などがある場合は、金融機関や貸金業者などの債権者から、相続放棄申述受理通知書の写しや「相続放棄申述受理証明書」の提出を求められることがあります。
相続放棄申述受理証明書は、受理通知書とは異なり、自動的に交付されるものではありません。必要な場合は、相続放棄を受理した家庭裁判所へ別途申請します。申述人本人が請求する場合、交付手数料は1通につき150円です。
共有持分を相続放棄するときの注意点
相続放棄する際は、申述期限だけでなく、相続財産の扱いや相続放棄後に残る義務にも注意が必要です。手続きの進め方によっては相続放棄が認められなくなる可能性もあるため、事前に注意点を確認しておきましょう。
共有持分を相続放棄するときの主な注意点は、次のとおりです。
- 相続放棄は原則3ヵ月以内に手続きする必要がある
- 相続財産を処分すると相続放棄できなくなることがある
- 相続放棄は原則として撤回できない
- 相続放棄時に現に占有している財産には保存義務が残る
相続放棄は原則3ヵ月以内に手続きする必要がある
相続放棄は、原則として「自己のために相続の開始があったことを知った時」から3ヵ月以内に家庭裁判所へ申述する必要があります。この3ヵ月間を「熟慮期間」といい、その間に相続財産を調査し、単純承認・限定承認・相続放棄のいずれを選ぶか判断します。(民法915条)
熟慮期間内に限定承認や相続放棄をしなかった場合は、原則として単純承認したものとみなされ、被相続人の財産や債務を引き継ぐことになります。(民法921条)
共有持分を含む不動産がある場合は、登記内容や持分割合、抵当権の有無、共有持分としての価値などの確認に時間がかかることもあります。そのため、相続放棄を検討している場合は、できるだけ早く財産調査を始めることが大切です。
【3ヵ月以内に判断できない場合は熟慮期間を延長できることがある】
3ヵ月以内に財産調査が終わらず、相続するか判断できない場合は、熟慮期間が終わる前に家庭裁判所へ「相続の承認又は放棄の期間の伸長」を申し立てることで、期間を延長してもらえる場合があります。
申立ては、被相続人の最後の住所地を管轄する家庭裁判所に行い、申立人1人につき800円分の収入印紙などが必要です。
相続財産を処分すると相続放棄できなくなることがある
相続放棄を検討している間は、被相続人の財産を売却したり、私的に消費したりしないよう注意が必要です。相続人が相続財産の全部または一部を処分すると、「単純承認をしたもの」とみなされ、相続放棄が認められなくなることがあります。(民法921条)
たとえば、次のような行為は相続財産の処分にあたる可能性があります。
- 被相続人が所有していた共有持分やその他の不動産を売却・贈与する
- 被相続人の預貯金を引き出して自分のために使用する
- 被相続人の自動車や貴金属などを売却する
共有持分については「不要だから」と他の共有者への売却・贈与を検討することもあるかもしれません。しかし、共有持分を売却・贈与すると、単純承認をしたものとみなされ、その後に借金などが判明しても相続放棄できなくなる可能性があります。
ただし、財産の価値を維持するための保存行為などは、法定単純承認となる「処分」から除外されています。どこまでが保存行為にあたるかは個別の状況によって判断が分かれるため、相続放棄を予定している場合は、財産に手を加える前に弁護士などへ確認するとよいでしょう。
相続放棄は原則として撤回できない
相続放棄は、一度家庭裁判所に受理されると、3ヵ月の熟慮期間内であっても原則として撤回できません。(民法919条)
そのため、相続放棄した後に預貯金や不動産などのプラス財産が見つかったとしても、「やはり相続したい」という理由だけで相続放棄を取り消すことはできません。
共有持分についても同様です。相続放棄した後に、共有持分に想定以上の売却価値があることがわかったり、他の共有者から買い取りを提案されたりしても、それを理由に相続放棄を撤回することはできません。
そのため、相続放棄をする前に、共有持分を含む不動産や預貯金、債務などをできる限り調査したうえで判断することが大切です。
なお、詐欺や強迫など、法律上取消しが認められる事情がある場合は、例外的に相続放棄を取り消せることがあります。この場合も、相続放棄の取消しは家庭裁判所への申述が必要です。
相続放棄時に現に占有している財産には保存義務が残る
相続放棄をすれば、原則として被相続人の財産を引き継ぐ必要はありません。ただし、相続放棄した時点で相続財産を「現に占有」している場合は、その財産を相続人や相続財産清算人へ引き渡すまで保存する義務が残ります。(民法940条)
ここでいう保存義務とは、自分の財産と同程度の注意をもって、財産を壊したり価値を損なったりしないよう保存する義務です。相続放棄した人すべてに課されるわけではなく、放棄時にその財産を現に占有している場合に限られます。
「現に占有している」とは、相続財産を実際に使用したり、自分の支配下に置いたりしている状態を指します。たとえば、被相続人が共有持分を所有していた家に相続人自身も住んでおり、相続放棄後もそのまま居住している場合などは、現に占有していると判断され、保存義務を負う可能性があります。
一方、相続人であるというだけで保存義務を負うわけではありません。たとえば、被相続人とは別の場所に住んでおり、相続対象となる共有不動産を使用・占有していなかった場合は、相続放棄後に民法940条の保存義務を負わないのが原則です。
保存義務は、その財産を他の相続人へ引き渡すまで続きます。相続人がいない場合は、相続財産清算人へ引き渡すことで保存義務を終えることができます。
相続財産清算人の選任手続きや、相続人がいない場合の共有持分の扱いについては、以下の記事で詳しく解説しています。
共有持分のみ不要なときの相続放棄以外の選択肢
預貯金などは相続したいものの、共有持分だけは取得したくない場合、相続放棄以外の方法で共有関係を避けたり、相続後に持分を手放したりすることもできます。
共有持分のみ不要な場合に検討できる主な方法は、次のとおりです。
- 遺産分割協議で共有持分を取得しない
- 相続後に共有持分を売却する
- 相続後に共有持分を放棄する
遺産分割協議で共有持分を取得しない
共有持分だけを取得したくない場合は、遺産分割協議で他の相続人に不動産を取得してもらう方法があります。たとえば、相続財産に共有持分と預貯金がある場合、他の相続人に共有持分を取得してもらい、自分は預貯金を取得するといった分け方が考えられます。
ただし、遺産分割協議で共有持分を他の相続人に取得してもらうには、原則として相続人全員の合意が必要です。そのため、自分が共有持分を取得したくないと希望しても、そのとおりに分けられるとは限りません。
「共有持分を取得してもらえるのであれば、預貯金の取り分は多少少なくてもよい」と譲歩するなど、条件を調整しながら合意を目指す方法もあります。それでも話がまとまらない場合は、次に解説する相続後の共有持分の売却や放棄も検討するとよいでしょう。
なお、遺産分割協議で共有持分を取得しない場合でも、被相続人の借金などを当然に免れるわけではありません。債務も含めて相続そのものを避けたい場合は、相続放棄を検討する必要があります。
遺産分割協議で共有持分の取得者を決める方法については、次の記事でも詳しく解説しています。
相続後に共有持分を売却する
相続財産のうち共有持分だけが不要であれば、いったん相続したうえで、共有持分だけを売却する方法もあります。相続した共有持分は自分の財産として処分できるため、他の共有者の同意を得ずに売却できます。
ただし、共有持分は一般の買主にとって利用しづらいため、現実的な売却先は、他の共有者または共有持分を取り扱う買取業者が中心です。他の共有者が購入を希望している場合はまず買取交渉を行い、交渉が難しい場合は専門の買取業者への売却を検討するとよいでしょう。
遺産分割協議や相続登記などの手続きは必要になりますが、この方法であれば、預貯金など引き継ぎたい財産を相続しつつ、相続後に不要な共有持分だけを現金化して手放せます。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
相続登記や共有持分の売却先・売却方法については、以下の記事で詳しく解説しています。
相続後に共有持分を放棄する
共有持分を相続した後であれば、その持分だけを放棄する方法もあります。相続放棄とは異なり、預貯金など他の相続財産はそのまま取得し、不要な共有持分だけを手放すことが可能です。
共有持分の放棄は、他の共有者との契約ではなく、共有者本人の意思表示によって成立します。放棄した持分は、民法255条により他の共有者へ帰属します。
なお、持分放棄そのものに他の共有者の同意は必要ありませんが、放棄した持分の移転登記には他の共有者の協力が必要です。また、売却と違って持分を現金化できないため、一定の売却価値がある共有持分であれば、放棄する前に売却できないか確認したほうがよいでしょう。
一方、共有持分の価値が低く売却が難しい場合や、現金化よりも共有関係から抜けることを優先したい場合には、持分放棄を検討する余地があります。
共有持分を放棄する際の手続きや費用、メリット・デメリットについては、次の記事で詳しく解説しています。
共有持分の相続放棄についてよくある質問
相続放棄をする際、他の相続人や共有者の同意は必要ですか?
必要ありません。相続放棄は各相続人が個別に家庭裁判所へ申述する手続きであり、他の相続人や共有者の同意がなくても行えます。
遺言で共有持分を「相続させる」と指定されていても相続放棄できますか?
相続放棄できます。有効に相続放棄すると、法律上は初めから相続人ではなかったものとして扱われ、遺言で指定された共有持分を含む相続財産を取得しません。
ただし、遺言の内容が「遺贈する」となっている場合は、相続放棄とは別に遺贈の放棄が必要になることがあります。遺言の文言によって扱いが異なるため、内容を確認したうえで手続きを進めましょう。
相続放棄したことを次順位の相続人や他の共有者へ知らせる義務はありますか?
原則として、相続放棄したことを次順位の相続人や他の共有者へ知らせる法的義務はありません。
ただし、先順位の相続人全員が放棄すると、父母や兄弟姉妹などが新たに相続人になることがあります。債務の請求や共有不動産の管理をめぐる混乱を避けるため、次順位の相続人や他の共有者には伝えておくとよいでしょう。
相続放棄が受理された後でも、債権者から有効性を争われることはありますか?
相続放棄が家庭裁判所に受理された後でも、債権者などから相続放棄の有効性を争われることがあります。相続放棄の申述が受理されたことだけで、その有効性が後の訴訟でも確定するわけではありません。
実際に、相続放棄の受理後にその効力が争われた裁判例や、相続財産である不動産の売却が法定単純承認にあたるとして、その後の相続放棄が無効と判断された裁判例があります。
相続放棄の受理後でも訴訟でその効力が争われ得るとした裁判例
相続財産である不動産の売却後に行った相続放棄が無効と判断された裁判例
債権者などから請求や訴訟を受けた場合は、放置せず、相続放棄に詳しい弁護士へ早めに相談しましょう。
まとめ
相続放棄は、共有持分だけを選んで行うことはできません。相続放棄すると、預貯金などのプラス財産も含めて相続する権利を失います。
共有持分だけが不要なのであれば、遺産分割協議や相続後の売却・持分放棄といった方法も検討しましょう。共有持分は売却して現金化できる可能性もあるため、相続放棄を決める前に共有持分の価値や他の相続財産を確認したうえで判断することが大切です。
また、相続放棄には原則3ヵ月の期限があり、相続財産を処分すると相続放棄できなくなる場合もあります。財産調査や判断に時間がかかりそうな場合は早めに準備を進め、必要に応じて弁護士や司法書士などの専門家へ相談しましょう。
共有持分だからと相続放棄するのはもったいない
負債が多いなど相続放棄を検討したほうがよい事情がある場合を除けば、共有持分だけが不要という理由で相続放棄を決めるのはもったいないケースもあります。
共有持分は扱いづらく、「相続したくない」と考える方もいるでしょうが、専門の買取業者であればそのままの状態でも買い取れる可能性があります。相続放棄を決める前に一度査定を受け、一定の売却価値があるなら、相続して現金化する方法も検討するとよいでしょう。