
固定資産税を共有者が払わないときは?立替分の請求・状況別の対処法・リスクを解説


「他の共有者が固定資産税を払ってくれない」「納税通知書が届いているのに、代表者が納付していない」と悩んでいる方もいるでしょう。
共有者が固定資産税を払わない場合は、まず納付状況を確認し、未納があれば他の共有者が立て替えて納付することが大切です。共有名義不動産の固定資産税は、共有者全員が税額全体について連帯納税義務を負っているためです。
自分の持分に応じた金額だけを納めても、残額が未納であれば滞納は解消されず、延滞金や督促、差し押さえにつながるおそれがあります。一方、他の共有者の負担分まで固定資産税を立て替えた場合は、原則として求償権を行使し、その共有者に負担分を請求できます。
共有者が固定資産税を払わない場合の対応をまとめると、以下のとおりです。
実務では、立替分を回収できても、翌年度以降の納付方法が決まっていなければ、同じトラブルが繰り返されるケースも少なくありません。
立替分の精算とあわせて、今後は誰が納付を担当し、各共有者がいつまでに負担分を支払うのか、納付状況をどのように共有するのかまで取り決めておくことが大切です。
本記事では、固定資産税を共有者が払わない場合の対応や立替分を請求する流れ、状況別の対処法、未納を放置するリスクについて解説します。
固定資産税を共有者が払わないときはどうする?
共有名義不動産の固定資産税は、共有者全員が連帯して納税義務を負います。そのため、一部の共有者が負担分を支払わなくても、自治体への納税義務がなくなるわけではありません。
共有者が固定資産税を払わない場合は、次の方法で対応しましょう。
- 他の共有者が立て替えて納付する
- 代表者が納付しない場合は代表者変更の手続きも行う
- 立替分は求償権を行使して共有者に請求する
他の共有者が立て替えて納付する
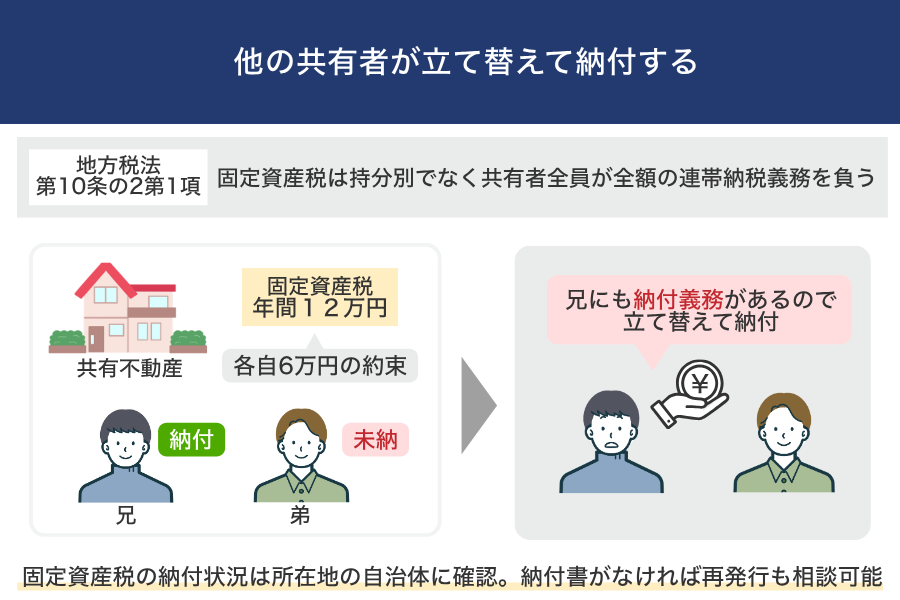
共有者が固定資産税を払わない場合、滞納を避けるために他の共有者が立て替えて納付する必要があります。共有名義不動産の固定資産税は、持分割合に応じて個別に課税されるのではなく、共有者全員が全額について連帯納税義務を負うためです。(地方税法第10条の2第1項)
兄が自分の負担分に相当する6万円を納付しても、弟が支払わなければ、固定資産税を完納したことにはなりません。
兄は「自分の分は払った」と思っていても、自治体から見れば残りの6万円は未納のままであり、兄にも納付義務があります。そのまま納期限を過ぎれば、滞納となります。
固定資産税が納付されているかわからない場合は、不動産が所在する自治体に納付状況を確認しましょう。納付書が手元にない場合は、再発行についても相談できます。
共有名義不動産の固定資産税の負担割合や納付方法などの基本的なルールについては、次の記事でも解説しています。
代表者が納付しない場合は代表者変更の手続きも行う
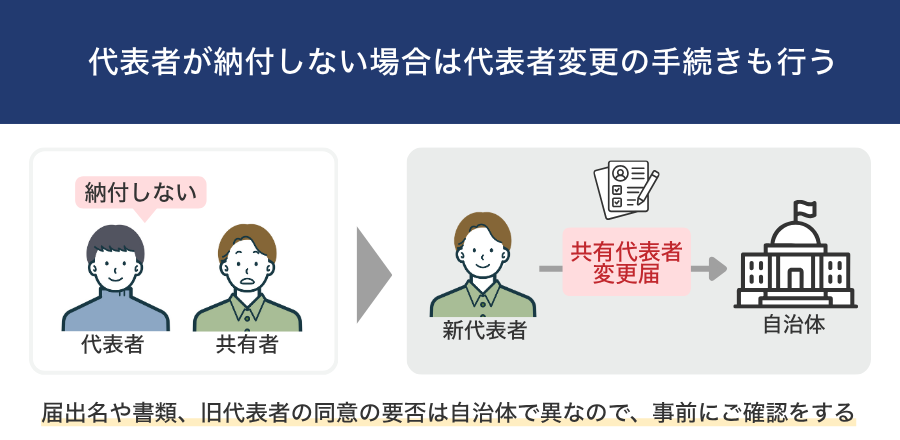
納税通知書を受け取る代表者が固定資産税を納付していない場合は、今後の未納を防ぐために代表者変更の手続きも行いましょう。
共有名義不動産の場合、固定資産税の納税通知書は通常、共有者のうち代表者1人に送られます。しかし、代表者が他の共有者から負担分を集めていても、納期限までに自治体へ納付されなければ滞納となります。
代表者を変更するには、共有者間で新たな代表者を決め、不動産が所在する自治体に「共有代表者変更届」などを提出します。届出の名称や必要書類は自治体によって異なり、旧代表者の同意が必要な場合もあるため、事前に自治体の固定資産税担当窓口へ確認しましょう。
また、変更が反映されるのは翌年度からとなる自治体もあるため、すでに発生している未納分については別途対応する必要があります。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
立替分は求償権を行使して共有者に請求する
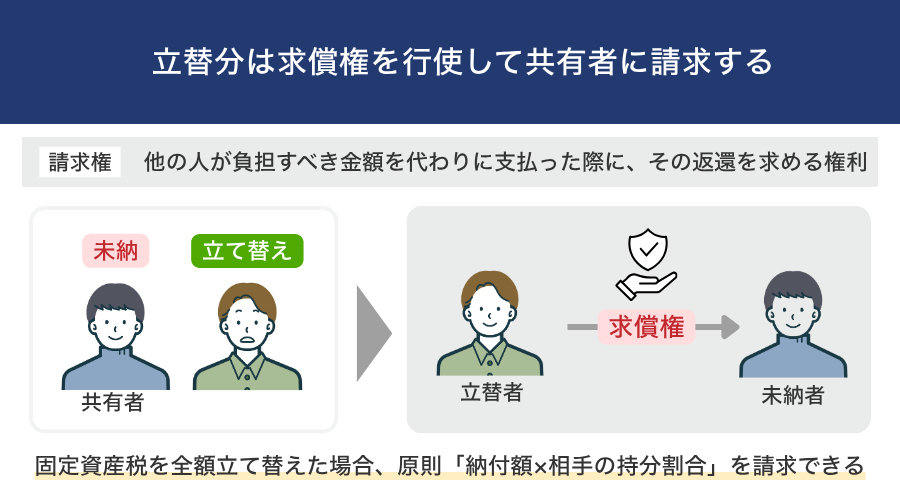
他の共有者が負担すべき固定資産税を立て替えた場合は、「求償権」を行使して、その立替分を請求できます。
固定資産税を全額立て替えた場合は、原則として「固定資産税の納付額 × 相手の持分割合」で計算した金額を請求できます。
ただし、共有者間で「実際に住んでいる人が全額負担する」など、持分割合とは異なる取り決めをしていた場合は、その合意内容によって請求額が変わることがあります。
【固定資産税の立替分は5年以内を目安に請求する】
固定資産税の立替分を請求できる求償権には、消滅時効があります。2020年4月1日以降の立替分については、通常、納付日から5年が時効の目安となります。(民法第166条第1項)
ただし、請求できることを知らなかった場合や、2020年4月1日より前の立替分については、時効期間が10年となる場合もあります。
複数年分を立て替えている場合は、古い納付分から順に時効を迎える可能性があります。また、相手に請求しただけでは時効の完成を確実に防げるとは限らないため、時効が近い場合や長期間の立替えがある場合は、早めに弁護士へ相談しましょう。
固定資産税を払わない共有者に立替分を請求する流れ
固定資産税の立替分を請求する場合、最初から裁判所の手続きを取る必要はありません。
まずは共有者に直接支払いを求め、応じてもらえない場合は、内容証明郵便や法的手続きなどを段階的に検討します。
具体的な流れは、次のとおりです。
- 納付額と相手への請求額を確認する
- 支払期限を定めて立替分の支払いを求める
- 支払いに応じない場合は内容証明郵便で請求する
- 支払督促や訴訟を検討する
1. 納付額と相手への請求額を確認する
最初に、実際に納付した固定資産税の金額と、相手に請求する金額を確認します。
請求の根拠を示せるよう、次の資料をそろえておきましょう。
- 固定資産税の納税通知書や課税明細書
- 領収書や口座振替の履歴など、実際に納付したことがわかる資料
- 不動産の登記事項証明書など、持分割合がわかる資料
- 共有者間で負担割合を決めた書面やメール
- 過去に相手へ請求したメールやLINEなどの記録
相手に請求できる金額は、原則として「固定資産税額の納付額 × 相手の持分割合」で計算します。たとえば、固定資産税12万円を1人で納付し、相手の持分が2分の1であれば、6万円を請求します。
また、複数年分を立て替えている場合は、年度ごとに「納付日・納付額・相手の負担割合・請求額」を一覧にすると、請求内容を整理しやすくなります。
この例では、相手に請求する合計額は18万円です。
ただし、相手から一部支払いを受けている場合は、その金額を差し引いて整理しましょう。複数年分を請求する場合、相続や売却などによって途中で共有者や持分割合が変わっていないかも確認が必要です。
2. 支払期限を定めて立替分の支払いを求める
納付額と相手への請求額を確認したら、共有者に連絡して立替分の支払いを求めます。
請求は口頭でもできますが、後から「請求されていない」「金額を聞いていない」と争われる可能性があります。そのため、書面やメール、LINEなど、請求した日時や内容がわかる方法で伝えましょう。
請求書には、次の内容を明確にしましょう。
- 対象となる不動産
- 固定資産税を納付した年度と日付
- 自分が納付した金額
- 相手の持分割合または合意した負担割合
- 相手に請求する金額
- 支払期限
- 振込先
請求内容は、感情的な不満を長く書くよりも、「いつの固定資産税を、いくら立て替え、いくら払ってほしいのか」を簡潔に伝える方が効果的です。
また、支払期限は「今月中」などの曖昧な表現ではなく、具体的な日付を指定しましょう。必要に応じて納税通知書や領収書の写しを添えると、相手も請求内容を確認しやすくなります。
たとえば、次のように伝えます。
2026年度の固定資産税12万円を、2026年6月1日に私が全額納付しました。
あなたの持分は2分の1であるため、負担分は6万円です。
〇年〇月〇日までに、下記口座へお振り込みください。
振込先:〇〇銀行〇〇支店 普通〇〇〇〇〇〇〇
相手に支払う意思はあるものの、一括での支払いが難しい場合は、分割払いを検討するのもよいでしょう。その場合は、毎月の支払額、支払日、支払いが遅れた場合の扱いを書面やメールで残しておくことが重要です。
3. 支払いに応じない場合は内容証明郵便で請求する
通常の手紙やメールで請求しても支払いに応じない場合は、内容証明郵便の利用を検討しましょう。
内容証明郵便とは、いつ、どのような内容の文書を、誰から誰に送ったのかを日本郵便が証明する制度です。配達証明を付けると、相手方に配達された事実や日付も証明できます。
ただし、納税通知書や領収書の写しなどの資料を同封できないため、必要な場合は別便で送付しましょう。
内容証明郵便には、前述の請求時と同様に、対象となる不動産や納付額、相手の負担割合・請求額、支払期限、振込先などを記載します。さらに、期限までに支払いがない場合は、法的手続きを検討する旨を加えるとよいでしょう。
たとえば、次のような文言です。
内容証明郵便は請求内容の正しさを証明するものではなく、相手に支払いを強制する効力もありません。それでも、請求した事実や内容を証拠として残せるため、相手に支払いを促したり、その後の支払督促や訴訟で請求経緯を示したりするのに役立ちます。
【内容証明郵便で請求すると時効が6ヵ月延びる?】
内容証明郵便で立替分の支払いを請求し、民法上の「催告」に当たる場合は、その時から6ヵ月間、時効の完成が猶予されます。(民法第150条)
たとえば、本来2026年12月31日に時効が完成する場合でも、同年11月1日に初めて催告に当たる請求が相手に届けば、原則として2027年5月1日まで時効の完成が猶予されます。
なお、催告した時点で時効の完成まで6ヵ月以上残っている場合は、通常、時効の完成日が変わりません。また、以前にメールや手紙などで支払いを求めていた場合は、すでに催告が成立している可能性があります。その催告から6ヵ月以内に内容証明郵便を改めて送っても、猶予期間は延長されません。
時効が迫っている場合は、内容証明郵便を送るだけで安心せず、支払督促や訴訟などの手続きについて早めに弁護士へ相談しましょう。
参考:日本郵便「内容証明」
4. 支払督促や訴訟を検討する
内容証明郵便を送っても相手が支払わない場合は、支払督促や訴訟など、裁判所を利用した手続きを検討しましょう。
比較的利用しやすい方法が「支払督促」です。相手の住所地を管轄する簡易裁判所に申し立てる手続きで、原則として書類審査のみで進みます。通常の訴訟のように裁判所へ出向いて審理を受ける必要はありません。
ただし、相手が支払督促を受け取ってから2週間以内に異議を申し立てると、「通常訴訟」に移行します。異議がなければ仮執行宣言を申し立てることができ、その後、強制執行による回収を目指せます。
また、請求額が60万円以下の場合は、原則として1回の審理で解決を目指す「少額訴訟」も選択肢になります。
それぞれの手続きの違いと費用の目安は、次のとおりです。
※申立手数料は請求額によって異なります。表の金額は2026年5月21日以降のもので、郵便費用相当額を含みます。弁護士費用や強制執行の費用などは別途必要です。
出典:裁判所「手数料」
なお、支払督促や訴訟で支払いを命じる判断が出ても、自動的に立替分を回収できるわけではありません。相手が支払わない場合は、預貯金や給与などの差し押さえを検討することになります。ただし、相手に差し押さえられる財産がなければ、回収が難しくなることもあります。
状況別|固定資産税を払わない共有者への対処法
固定資産税を払わない共有者がいても、すぐに法的手続きを取ることが適切とは限りません。経済的な事情で支払えないのか、支払いを拒否しているのか、そもそも連絡が取れないのかなど、相手の状況に応じて必要な対応が異なるためです。
まずは相手が支払わない理由や状況を確認し、次の対処法を検討しましょう。
とくに、共有者が行方不明・認知症・死亡している場合は、立替分を請求する前に、請求先や連絡すべき相手を確認する必要があります。登記や相続関係などを調べても判断が難しい場合は、請求を進める前に弁護士へ相談するとよいでしょう。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
固定資産税の未払いを繰り返さないために
固定資産税は、不動産を所有している限り、原則として毎年発生します。実務でも、共有者の未払いが繰り返されたり、そのたびに立替分を請求することが負担になったりするケースは少なくありません。
共有者と話し合える場合は、今回の立替分を精算するだけでなく、今後の未払いを防ぐために、納税通知書の共有方法や各共有者の支払期限、振込方法なども取り決めておくことが大切です。
共有者が行方不明・認知症の場合の対応や、共有者が死亡した後の固定資産税の扱いについては、次の記事でも詳しく解説しています。
固定資産税を共有者が払わないことのリスク
共有者が固定資産税を払わない状態が続くと、立替分の精算だけでは済まない問題に発展するおそれがあります。未払いを放置すると、他の共有者にも金銭的・法的な不利益が及ぶ可能性があるため、早めに対処することが大切です。
主なリスクは、次のとおりです。
- 立替額が積み重なると経済的な負担が大きくなる
- 自分の負担分を払っても未納であれば延滞金や督促の対象になる
- 滞納が続くと預貯金や不動産などが差し押さえの対象になる
- 共有者間の関係が悪化して管理や売却がしにくくなる
立替額が積み重なると経済的な負担が大きくなる
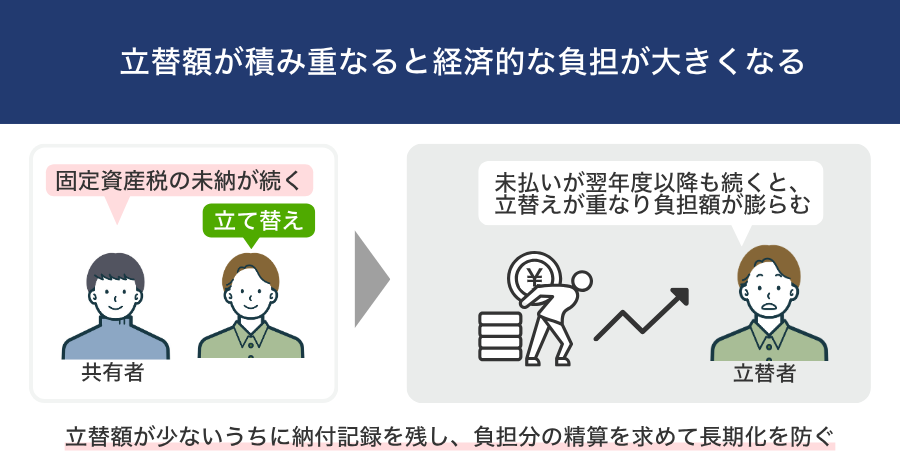
共有者が固定資産税を払わない状態が続くと、立替額が積み重なり、他の共有者の経済的な負担が大きくなります。
固定資産税は一度だけではなく、不動産を所有している限り原則として毎年課されます。未払いが翌年度以降も続けば、そのたびに立替えが必要となり、負担額はさらに膨らんでいきます。
実際、弊社にも次のような相談が寄せられています。
共有名義の実家について、相談者様が他の共有者の負担分にあたる固定資産税を、毎年約3万円ずつ立て替えていたケースがありました。
当初は「この程度なら自分が払っておけばよい」と考えていましたが、他の共有者から支払いがないまま5年以上が経過。年間3万円でも、5年間で15万円、10年間では30万円になる計算です。
毎年の立替えや請求にも負担を感じるようになり、この先も同じ状態が続くことへの不安から、自分の共有持分を売却できないか弊社へ相談されました。
※相談事例は、個人が特定されないよう内容の一部を変更・再構成しています。
立替額が少ないうちから納付記録を残し、負担分の精算を求めるなど、立替えが長期化しないよう対応することが大切です。
自分の負担分を払っても未納であれば延滞金や督促の対象になる
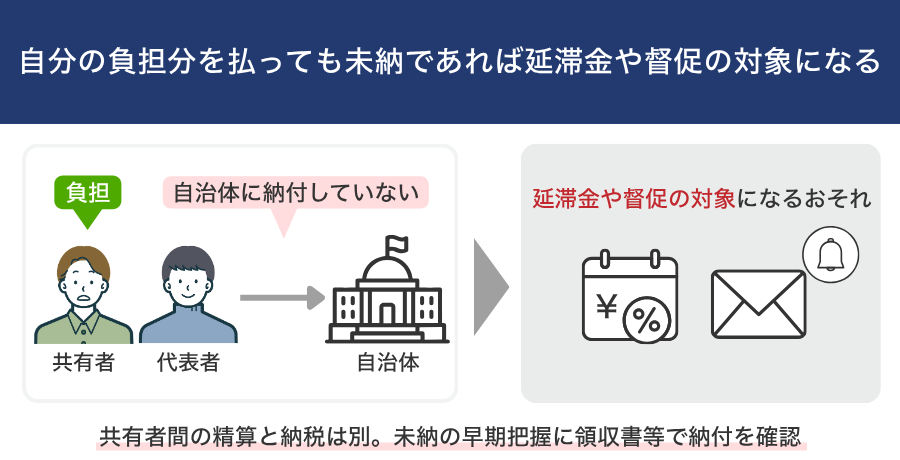
自分の負担分を代表者に渡していても、自治体に固定資産税が全額納付されていなければ、延滞金や督促の対象になるおそれがあります。
固定資産税が納期限までに完納されなければ、原則として納期限の翌日から未納額に延滞金が発生します。また、自治体から督促状が送られ、代表者だけでなく他の共有者にも納付を求められる場合があります。
実際に、弊社にも次のような相談が寄せられています。
共有名義不動産の代表者である兄が、他の共有者から固定資産税の負担分を集めていたケースです。
兄は「固定資産税はすでに払っている」と説明していましたが、実際には自治体へ納付されておらず、督促状が届いたことで未納が発覚しました。
相談者様はすでに自分の負担分を渡していたものの、滞納の拡大を防ぐために未納分を納付しました。しかし、今後も兄に固定資産税の管理を任せることに不安を感じ、同じトラブルを繰り返したくないとの理由から、自分の共有持分を売却できないか弊社へ相談されました。
※相談事例は、個人が特定されないよう内容の一部を変更・再構成しています。
共有者間でお金を精算したことと、自治体に固定資産税を納付したことは別の問題です。代表者に負担分を渡した場合も、未納を早期に把握できるよう、領収書や納税証明書などで実際の納付状況を確認しておきましょう。
【固定資産税を半年滞納すると延滞金はいくらかかる?】
固定資産税を滞納した場合、未納額と滞納日数に応じて延滞金が発生します。2026年の延滞金の割合は、次のとおりです。
- 納期限の翌日から1ヵ月を経過する日まで:年2.8%
- 1ヵ月経過後から納付日まで:年9.1%
たとえば、納期限が2026年6月30日の固定資産税12万円を、同年12月31日に納付した場合、延滞金は4,800円となります。
※延滞金の割合は年によって変動します。また、算出された延滞金が1,000円未満の場合は徴収されません。
出典:大田区「延滞金について」
滞納が続くと預貯金や不動産などが差し押さえの対象になる
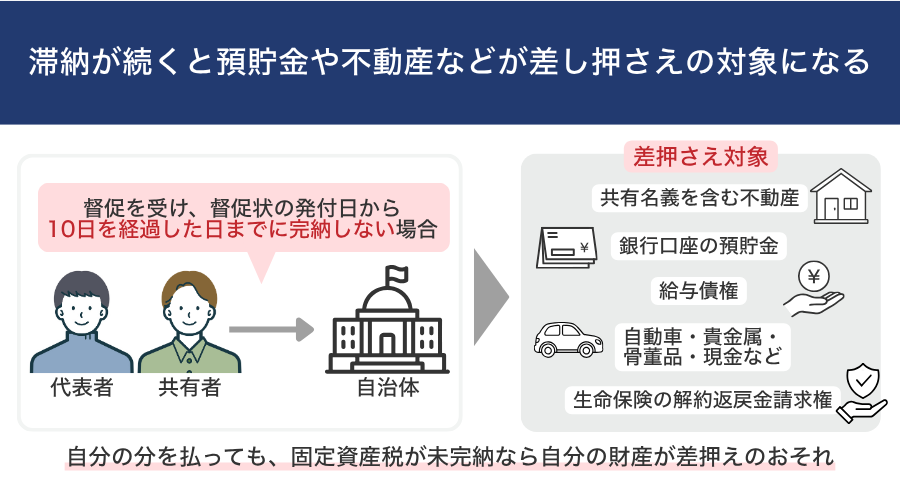
固定資産税の滞納が続くと、預貯金や共有名義不動産などの財産を差し押さえられるおそれがあります。
地方税法第373条では、督促を受け、督促状を発した日から起算して10日を経過した日までに完納しない場合、滞納者の財産を差し押さえることが定められています。
差し押えの対象になるのは、共有名義不動産そのものだけではありません。実際には、次のような財産が対象となります。
- 共有名義不動産を含む不動産
- 銀行口座の預貯金
- 給与債権
- 自動車、貴金属、骨董品、現金などの動産
- 生命保険金の返戻金請求権
共有名義不動産の固定資産税は、共有者全員が連帯して納税義務を負います。そのため、自分の負担分を支払っていても、固定資産税が完納されていなければ、自分の財産が差し押さえられる可能性があります。
また、不動産が差し押さえられた後も滞納が解消されなければ、公売によって第三者へ売却されるおそれがあります。滞納が判明した場合は、早めに自治体へ納付状況や対応方法を確認しましょう。
差し押さえの仕組みや、共有名義不動産に及ぶ影響については、次の記事も参考にしてください。
共有者間の関係が悪化して管理や売却がしにくくなる
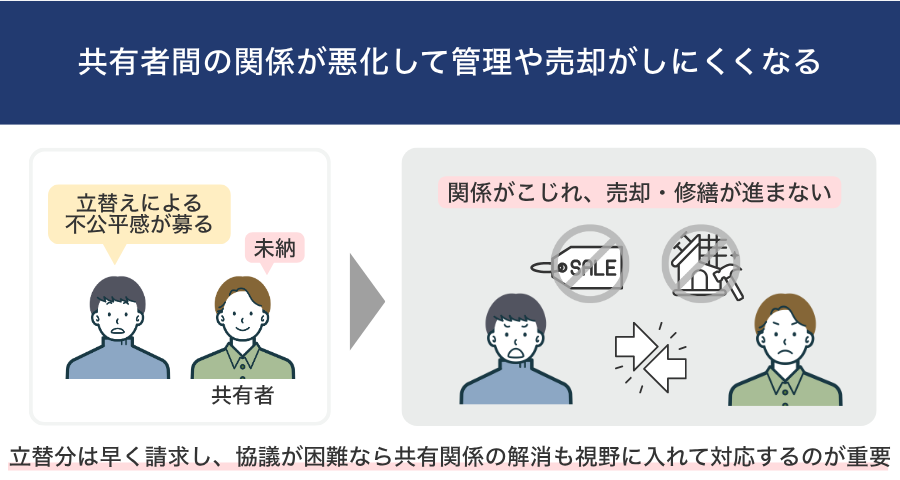
固定資産税の負担をめぐるトラブルは、単なる金銭の問題では終わりません。立替えによる不公平感が積み重なると、共有者間の関係が悪化し、不動産の管理や売却にも支障が出るおそれがあります。
共有名義不動産全体を売却するには、原則として共有者全員の同意が必要ですが、関係がこじれると話し合いが進まなくなることがあります。修繕などの管理についても、費用負担をめぐって対立するケースがあります。
結果として、「売りたくても売れない」「老朽化しても修繕の話がまとまらない」といった状況になり、資産としての活用自体が難しくなってしまいます。
実務上も、共有者間の対立が深くなってからでは、解決の選択肢が著しく狭まってしまいます。立て替え分の請求は早めに行い、もし話し合いが難しいようであれば、共有関係そのものの解消まで視野に入れて対応することが重要です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
固定資産税の未払いをきっかけに不仲になるケースは実際多い
弊社に寄せられる買取相談でも、「代表者1人が固定資産税をすべて負担している」というケースは、体感として半数近くにのぼります。最初は善意で立て替えていても、数年経てば「なぜ自分だけが」という憤りに変わるものです。
一方、払わない側には「誰かが払うのが当たり前」という意識があることも少なくありません。こうした認識のズレが、いざ売却や活用を検討する際の深刻な対立へと発展するケースもあります。
共有名義不動産の売却や管理に必要な同意のルールや、共有者間で意見が対立した場合のリスクについては、次の記事で詳しく解説しています。
固定資産税を共有者が払わない状態が続くなら共有名義の解消も検討する
固定資産税の立替分を請求しても、他の共有者が支払いに応じなければ、翌年度以降も同じトラブルが繰り返されるおそれがあります。負担方法の見直しや話し合いでも解決が難しい場合は、共有名義そのものの解消を検討するのも一つの方法です。
共有名義を解消する方法には、次のようなものがあります。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
売却前に固定資産税の未納がないか確認を
実務では、固定資産税の未払いをきっかけに「これ以上共有状態を続けたくない」と共有持分の売却を相談されるケースがあります。
ただし、不動産を売却しても、それまでに発生した固定資産税の納税義務はなくならず、未納分は引き続き納付する必要があります。売却前に自治体へ納付状況を確認し、必要な対応を相談しましょう。
それぞれの解消方法のメリット・デメリットや具体的な手続きについては、次の記事で詳しく解説しています。
共有名義不動産の固定資産税に関するよくある質問
固定資産税を共有者ごとの持分割合に分けて納付できますか?
原則として、固定資産税を共有者の持分割合に応じて別々に課税してもらうことはできません。共有名義不動産では、共有者全員が全額について連帯納税義務を負うためです。
自分の持分が2分の1だからといって、税額の2分の1だけを納めても、残額が未納であれば完納したことにはならないため、共有者間で納付方法を確認し、全額が納付されるようにしましょう。
不動産に住んでいない共有者も固定資産税を負担する必要がありますか?
不動産に住んでいない共有者にも、固定資産税を負担する義務があります。固定資産税は、原則として毎年1月1日時点の所有者に課される税金です。そのため、実際に住んでいるかどうかにかかわらず、共有者間では原則として持分割合に応じて負担します。
ただし、共有者間で合意すれば、「住んでいる共有者が多く負担する」など、異なる負担割合を決めることもできます。
まとめ
共有者が固定資産税を払わない場合、まずは納付状況を確認し、未納を放置しないことが大切です。滞納が続くと、延滞金が発生するだけでなく、預貯金や不動産などが差し押さえられるおそれもあります。
他の共有者の負担分を立て替えた場合は、納付記録や持分割合を確認し、金額と期限を明示して支払いを求めましょう。支払いに応じてもらえない場合は、内容証明郵便の送付や法的手続きも選択肢になります。
ただし、立替分を回収できても、翌年度以降の負担について取り決めておかなければ、同じトラブルが繰り返される可能性があります。共有者間で納付方法を見直し、解決が難しい場合は、共有持分の売却などによって共有関係から抜けることも検討しましょう。
弊社・株式会社クランピーリアルエステートでは、固定資産税の負担をめぐって共有者との関係が悪化している場合や、不動産全体の売却に同意を得られない場合でも、共有持分のみの買取に対応しています。共有者との話し合いが難しく、共有関係から抜けたいとお考えの方は、お気軽に査定をご相談ください。
代表者を変更しても連帯納税義務は変わらない
実務では、納税通知書が届く代表者だけが固定資産税を払うものだと誤解しているケースが多いですが、前述のとおり、共有名義では共有者全員が納税義務を負います。代表者を変更してもその点は変わりません。
代表者変更は「納税通知書を誰に送るか」を変える手続きであって、「誰が税金を負担するか」を変えるものではありません。