
共有名不動産を現金化する方法!状況別の選び方から手取り額まで解説


共有不動産の現金化にはさまざまな方法があります。
現金化の方法を大きく分けると、「共有不動産の全体を現金化する」「自分の共有持分だけを現金化する」の2つです。さらに、現金化といっても方法は売却だけでなく担保借入もあるため、共有不動産を現金化するのであればさまざまな選択肢からどの方法が最適なのかを検討することが大切です。
実務的に選ばれやすい共有不動産を現金化する方法の一覧をまとめましたので、まずはこちらを参考にしてみてください。
※表内の現金化の方法をクリック(タップ)すると、それぞれの詳しい解説へ移動できます。
共有持分の買取業者である弊社の立場から言えば、まずは共有者全員の同意を得て不動産全体を売却できないかを優先し、それが難しい場合は共有者間での持分売買や第三者への持分売却などを検討するのがよいでしょう。共有持分のみなら、他の共有者の同意が不要で自由に売却できますが、実務的には共有者とのトラブルのきっかけになりやすいためです。
とはいえ、共有者の意向や資金状況、不動産の利用状況によって適した現金化の方法は変わります。当記事では、共有不動産の現金化の方法について、それぞれどのようなケースに向いているのか、実際に現金化した場合の手取り額はいくらなのかなどを実務的な視点から詳しく解説していきますのでぜひ参考にしてみてください。
なお、弊社は共有不動産全体や共有持分のみの買取に対応しており、弁護士や司法書士など1,600超の士業と連携している業者です。「最短即日で現金化できる」「トラブルが起きている物件もそのまま買取できる」などの体制を整えていますので、共有不動産の買取を検討している場合にはお気軽にご相談ください。
共有不動産を現金化する方法
共有不動産を現金化する方法には、売却などによって現金化する方法のほか、共有不動産・共有持分を担保にして借入を行う方法もあります。実務的に検討されやすいものに絞ると、主に以下の7つがあります。
※表内の現金化の方法をクリック(タップ)すると、それぞれの詳しい解説へ移動できます。
不動産を売却して現金化する方法に限れば、大きく分けて「共有不動産全体を売る方法」と「自分の共有持分だけを売る方法」があります。
共有持分を第三者へ売却すると新たな第三者が共有関係に入り、その後の調整が複雑になりやすいため、まずは不動産全体の売却を検討し、それが難しいなら共有者間で持分売買ができないかを模索するのが得策です。
それでも共有者間での解決が難しい場合は、第三者への持分売却や担保による借入、分筆、共有物分割請求などから、状況に合う方法を検討します。
ただし、どの方法にも金額面や手続き、共有者との調整などにデメリットがあるため、「早く現金化したい」「不動産を残したい」といった希望だけで方法を決めるのはおすすめできません。
得られる金額や現金化までの期間だけでなく、その方法を選んだ後にどのような調整が必要になるかまで見据えて判断することが大切です。
1. 共有者全員から同意を得て不動産全体を現金化する
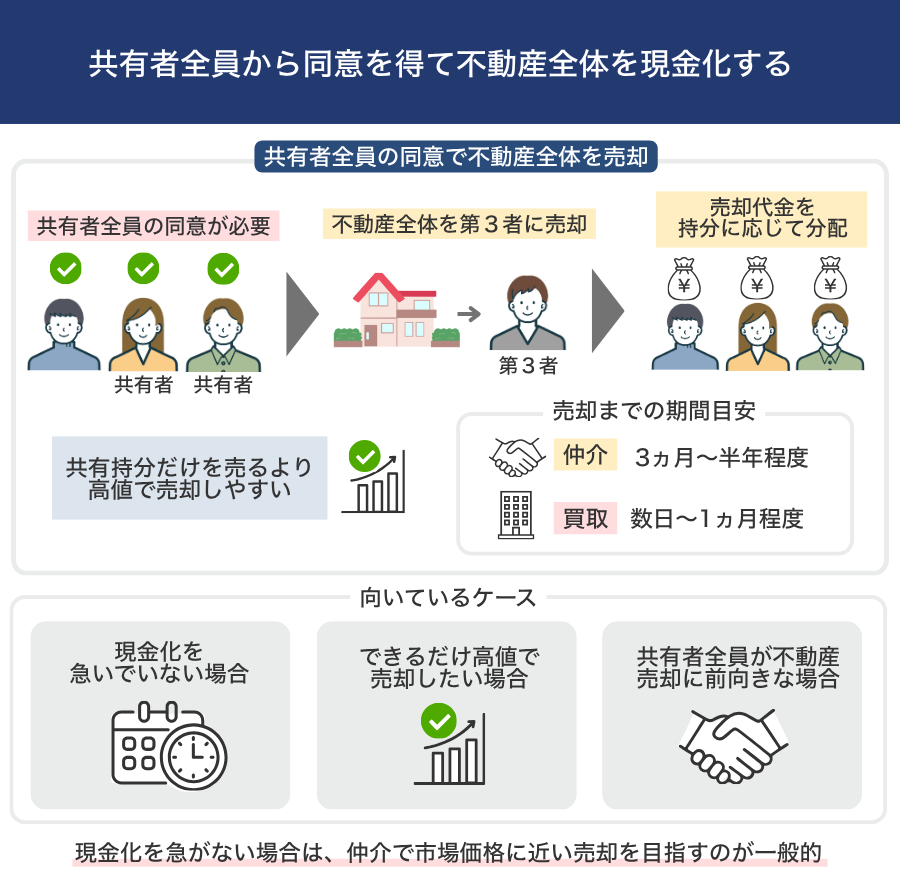
共有不動産全体を売却する場合は、共有者全員が売主となって第三者へ不動産を売却し、売却代金をそれぞれの持分割合などに応じて分けます。
現金化を急いでいないのであれば、まずは仲介で売り出し、市場価格に近い金額での売却を目指すのが一般的です。不動産全体を通常の不動産として市場に出せるため、買主の対象が広く、持分のみを売却するより高値で現金化しやすくなります。
一方、売却価格よりも現金化までの早さを優先したい場合は、買取業者への売却を検討する方法もあります。買取業者が買主となるため、不動産を早期に現金化しやすくなります。
ただし、この方法は共有者全員が同意しなければ進められません。また、実務では全員が「売却すること」には賛成していても、売出価格や値下げの可否、売却時期などで意見が割れ、売却が進まなくなるケースがあります。
共有不動産全体の売却で得られる現金の目安
共有不動産全体を売却した場合、自分が受け取る金額は、原則として不動産全体の売却価格を持分割合に応じて分け、そこから仲介手数料などの諸費用を差し引いて考えます。
持分に応じた売却代金:不動産の売却価格 × 持分割合
自分が負担する諸費用:売却にかかる諸費用 × 持分割合
手取り額:持分に応じた売却代金 - 自分が負担する諸費用
下記の条件で手取り額のシミュレーションを行います。
不動産の売却価格:3,000万円
共有者の人数:3人
持分割合:それぞれ3分の1
売却にかかる諸費用:約120万円
※売却代金は持分割合に応じて分配し、諸費用も持分割合に応じて負担するものとします。
【手取り額の計算】
持分に応じた売却代金:3,000万円 × 1/3 = 1,000万円
自分が負担する諸費用:120万円 × 1/3 = 40万円
手取り額:1,000万円 - 40万円 = 960万円
このケースでは、持分3分の1を所有する共有者が受け取る売却代金は1,000万円で、諸費用を差し引いた手取り額は約960万円です。
なお、手取り額は、売却によって生じる税金や住宅ローン残債などによっても変わります。詳しい計算方法は、「共有不動産を現金化するときの実際の手取り額はいくら?」で解説します。
共有不動産全体の売却が向いているケース
共有不動産全体の売却は、次のようなケースに向いています。
- 共有者全員が不動産の売却に前向きな場合
- 誰も共有不動産を使用していない場合
- 共有関係をまとめて解消したい場合
- 共有持分だけを売るより高い金額で現金化したい場合
共有者全員の同意を得られるのであれば、まず不動産全体の売却を検討するのが基本です。とくに、相続した実家を誰も使用していないケースなどでは、それぞれが持分だけを処分するよりも、不動産全体を売却したほうが高値で売却しやすく、共有関係も一度に解消できます。
一方、共有者のうち一人でも不動産を使い続けたい場合や、希望する売却価格・売却時期などに大きな差がある場合は、全体売却に固執すると話し合いが長期化することがあります。その場合は、共有者間で持分を売買するなど、別の方法も検討するとよいでしょう。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
2. 他の共有者に自分の共有持分を買い取ってもらう
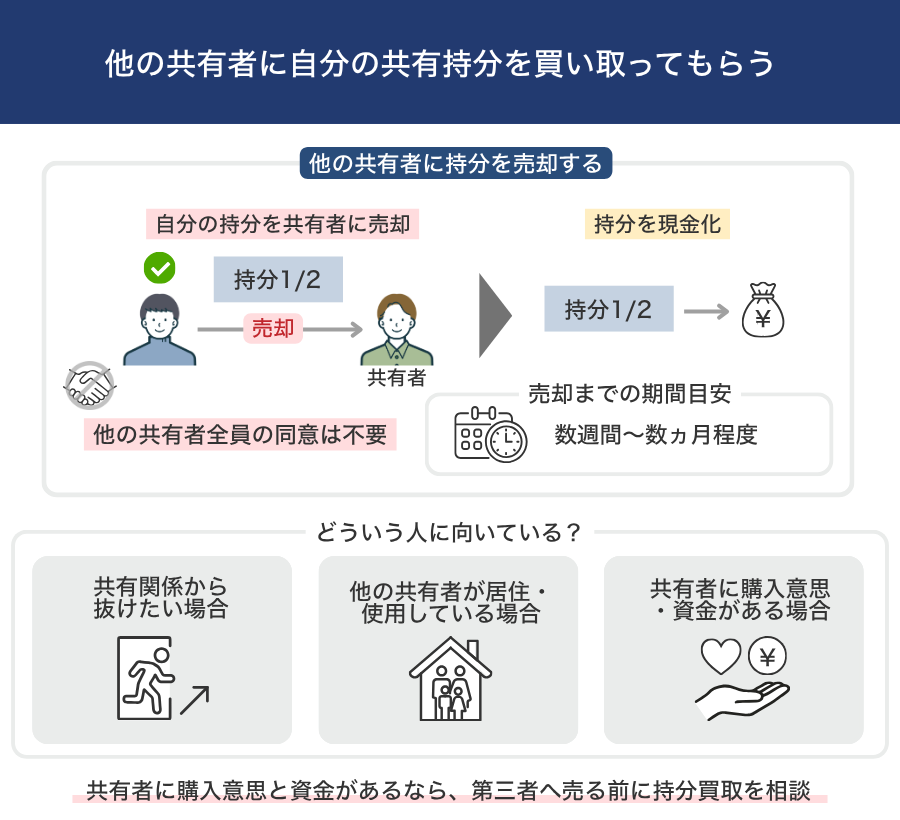
他の共有者に自分の共有持分を買い取ってもらえば、自分だけが共有関係から抜けて持分を現金化できます。自分の共有持分は単独で売却できるため、買主となる共有者と条件がまとまれば、その他の共有者から同意を得る必要はありません。
とくに、他の共有者がその不動産に住んでいる、事業などで使用しているといった場合は、第三者へ売却する前に、その共有者へ持分の買取を提案してみる価値があります。持分を取得することで自分の持分割合を増やせるほか、残りの持分も集約できれば単独名義にできるため、第三者よりも高い価格で購入してもらえる可能性があります。
一方、相手に購入する意思があっても、資金を用意できなければ売買は成立しません。また、親族間では「身内なのだから安く譲ってほしい」など価格に対する考え方がずれ、交渉が長引くケースもあります。
なお、親族間などで時価とかけ離れた安い価格で売却すると、差額について贈与とみなされる可能性がある点にも注意が必要です。
他の共有者への持分売却で得られる現金の目安
他の共有者へ持分を売却する場合は、不動産全体の市場価格に自分の持分割合を掛けた金額を一つの目安として、共有者同士で実際の売却価格を決めます。
持分の価格目安:不動産全体の市場価格 × 持分割合
手取り額:共有者と合意した持分の売却価格 - 自分が負担する諸費用
下記の条件で手取り額のシミュレーションを行います。
不動産全体の市場価格:3,000万円
共有者の人数:3人
自分の持分割合:3分の1
共有者と合意した持分の売却価格:1,000万円
売却にかかる諸費用:約20万円
※不動産全体の市場価格に持分割合を掛けた金額で売買が成立したものとします。
【手取り額の計算】
持分の価格目安:3,000万円 × 1/3 = 1,000万円
手取り額:1,000万円 - 20万円 = 980万円
このケースでは、持分3分の1の価格目安は1,000万円で、同額で他の共有者との売買が成立した場合、諸費用を差し引いた手取り額は約980万円です。
ただし、持分の売却価格が必ず「不動産全体の市場価格 × 持分割合」になるわけではありません。他の共有者による不動産の利用状況や持分を取得するメリット、双方の交渉内容などによって実際の価格は変わります。
他の共有者への持分売却が向いているケース
他の共有者への持分売却は、次のようなケースに向いています。
- 他の共有者が不動産に住んでいる・使用している場合
- 他の共有者が今後も不動産を所有し続けたい場合
- 他の共有者に持分を買い取れるだけの資金がある場合
- 第三者を新たな共有者にせず、自分だけ共有関係から抜けたい場合
他の共有者に不動産を使い続ける意思と購入資金があるなら、第三者へ売却する前に持分の買取を打診してみるのがおすすめです。
一方、相手に買取意思がない、価格条件が折り合わない、購入資金を用意できないといった場合は、この方法にこだわらず、第三者への共有持分売却なども検討するとよいでしょう。 専門家のコメント 共有者が3人以上いるなら、持分売買は事前に知らせておく 共有者間の持分売買は第三者が入らないため、不動産全体を売却できない場合に次に検討したい方法です。ただし、共有者が3人以上いる場合は、当事者だけで売買を進めると「自分に売ってほしかった」と揉めることもあります。持分割合の変動は不動産管理に関する意思決定にも影響するため、できれば事前に他の共有者にも知らせておくことをおすすめします。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
3. 他の共有者の持分をすべて買い取り、単独名義にしてから現金化する
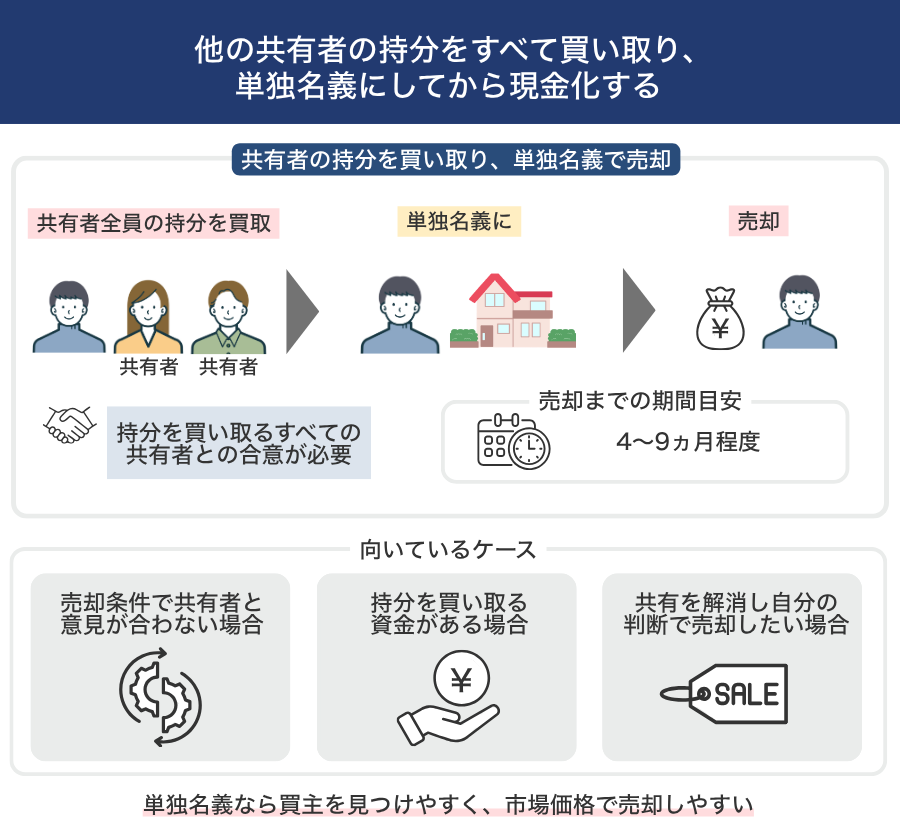
他の共有者の持分をすべて買い取れば、不動産を自分の単独名義にできます。その後は他の共有者から同意を得る必要がなく、自分の判断で不動産全体を売却して現金化できます。
単独名義にすれば通常の不動産として市場に出せるため、共有持分だけを売却するより買主を見つけやすく、市場価格を基準に売却できるのがメリットです。売出価格や売却時期なども自分で決められるため、共有者との条件調整をせずに売却を進められます。
ただし、この方法では他の共有者の持分を買い取る資金を先に用意しなければなりません。持分の買取価格が高すぎると、単独名義にして高く売却できても、買取代金や諸費用を差し引いた後の手取り額が少なくなる可能性があります。
また、現金化だけが目的で、他の共有者全員にも不動産を手放す意思があるなら、持分をいったん買い集めるより、最初から不動産全体を売却したほうが手続きや費用を抑えやすい場合があります。持分を買い取る前に、不動産全体の査定額と必要な買取資金を確認し、本当にこの方法を選ぶメリットがあるか比較しておくことが大切です。
単独名義にしてから売却する場合に得られる現金の目安
他の共有者の持分を買い取ってから売却する場合は、単独名義にした不動産の売却価格から、他の共有者へ支払った持分の買取代金や、持分取得・売却にかかる諸費用を差し引いて考えます。
持分の買取代金:不動産全体の市場価格 × 買い取る持分割合
手取り額:単独名義にした不動産の売却価格 - 持分の買取代金 - 自分が負担する諸費用
下記の条件で手取り額のシミュレーションを行います。
不動産全体の売却価格:3,000万円
共有者の人数:3人
持分割合:それぞれ3分の1
他の共有者から買い取る持分:3分の2
持分の買取代金:2,000万円
持分取得・売却にかかる諸費用:約150万円
※他の共有者の持分は、不動産全体の市場価格に持分割合を掛けた金額で買い取るものとします。
【手取り額の計算】
持分の買取代金:3,000万円 × 2/3 = 2,000万円
手取り額:3,000万円 - 2,000万円 - 150万円 = 850万円
このケースでは、他の共有者の持分を2,000万円で買い取り、単独名義にした不動産を3,000万円で売却すると、持分の取得・売却にかかる諸費用を差し引いた手取り額は850万円です。
シミュレーション上は、持分の取得にかかる費用に加え、単独名義にした後の売却費用も自分で負担するため、最初から共有者全員で売却する場合より手取り額は少なくなります。
一方、単独名義にすれば、他の共有者と売却価格や時期を調整する必要がありません。「安く急いで売るより、時間をかけて条件のよい買主を探したい」といった場合には、自分の判断で売却を進められるメリットがあります。結果として、シミュレーションより高い価格で売却でき、手取り額が増える可能性もあります。
他の共有者の持分を買い取る方法が向いているケース
他の共有者の持分を買い取る方法は、次のようなケースに向いています。
- 共有者同士で売却価格や時期の希望が合わない場合
- 他の共有者の持分を買い取れるだけの資金がある場合
- 共有関係を解消し、自分の判断で売却を進めたい場合
- 売却前に不動産を活用したり、時間をかけて条件のよい買主を探したりしたい場合
とくに、共有者同士で売却条件がまとまらないものの、他の共有者が持分を手放すことには応じている場合は、単独名義にしてから自分の判断で活用・売却する方法が向いています。
ただし、持分の買取資金や取得時の費用も必要になるため、現金化だけが目的であれば、不動産全体をそのまま売却する場合と比較してから判断するとよいでしょう。 専門家のコメント 売却条件で足並みがそろわないなら、単独名義にするのも選択肢 不動産全体を売却するには、売却価格や売却時期などについて共有者全員で意見を合わせる必要がありますが、実際には「もう少し待てば高く売れる」「早く現金化したい」など希望が分かれて揉めることもあります。他の共有者が持分を手放すことには応じているなら、その持分を買い取って単独名義にし、自分の希望するタイミングや条件で売却するのも一つの選択肢です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
4. 第三者に共有持分だけを売却する
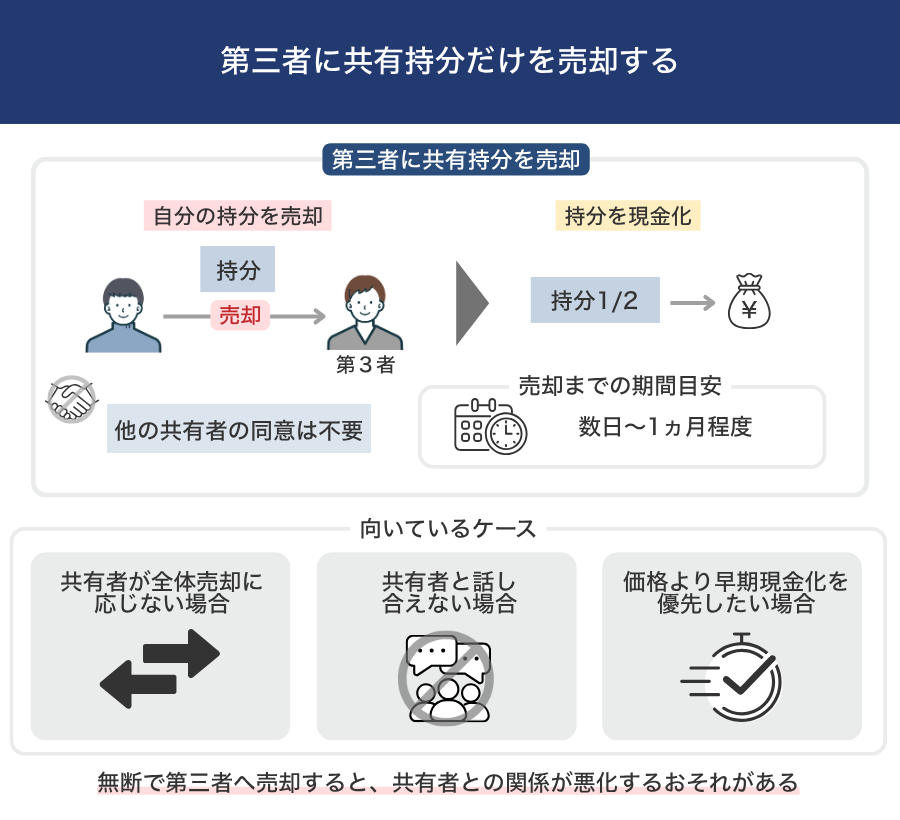
自分が所有する共有持分だけであれば、他の共有者の同意を得ずに第三者へ売却できます。ただし、共有持分だけを購入しても不動産全体を自由に使用・売却できないため、一般の個人への売却は難しく、実務では共有持分を専門に扱う買取業者への売却が現実的です。
買取業者への売却であれば、他の共有者との交渉をまとめる必要がなく、業者自身が買主となるため、共有関係から早く抜けて現金化したい場合に向いています。
一方、買取業者は持分を取得した後、他の共有者へ持分の売買や不動産全体の売却を提案するなど、共有関係の整理に向けた交渉を行うことがあります。こうした調整にかかる時間や費用、リスクが査定額に反映されるため、不動産全体の市場価格に持分割合を掛けた金額よりも安くなるのが一般的です。
また、法律上は他の共有者へ知らせずに売却できますが、何も伝えないまま第三者へ売却すると、突然知らない業者が共有者となり、他の共有者との関係が悪化することもあります。関係性などに問題がなければ、売却前に持分を手放す意向を伝えておくとよいでしょう。
共有持分の具体的な売却手続き、売却後のトラブル対策については、以下の記事も参考にしてください。
第三者への持分売却で得られる現金の目安
共有持分を専門の買取業者へ売却する場合、「不動産全体の市場価格 × 持分割合」で求めた持分相当額の1/3~1/2程度が、売却価格の1つの目安です。
持分相当額:不動産全体の市場価格 × 持分割合
持分の売却価格目安:持分相当額 × 1/3~1/2程度
下記の条件で売却価格の目安をシミュレーションします。
不動産全体の市場価格:3,000万円
共有者の人数:3人
自分の持分割合:3分の1
買取業者への売却相場:持分相当額の1/3~1/2程度
【売却価格の計算】
持分相当額:3,000万円 × 1/3 = 1,000万円
売却価格の目安:1,000万円 × 1/3~1/2程度 = 約333万~500万円
このケースでは、持分3分の1の相当額は1,000万円ですが、買取業者へ売却する場合に得られる現金は約333万~500万円が目安です。
共有持分の査定額は一律に決まるわけではなく、持分割合や共有者の人数、居住者の有無、不動産の立地・収益性などによって変わります。とくに、買取後の権利調整に時間や費用がかかると見込まれる場合は査定額が低くなりやすく、反対に調整しやすい条件がそろっていれば高く評価されることもあります。
実際には売却時に諸費用がかかることもありますが、買取業者が直接買主となる場合は仲介手数料が発生しません。そのため、印紙税や、登記手続きが必要な場合の司法書士報酬などを含めても、諸費用が数万円程度に収まるケースもあります。
共有持分の売却相場や、買取価格が低くなりやすい理由については、以下の記事で詳しく解説しています。
第三者への持分売却が向いているケース
第三者への共有持分売却は、次のようなケースに向いています。
- 他の共有者が不動産全体の売却に応じない場合
- 他の共有者に持分を買い取ってもらえない場合
- 他の共有者と話し合えない・連絡が取れない場合
- 売却価格よりも現金化までの早さを優先したい場合
不動産全体の売却や共有者間の持分売買が難しく、それでも共有関係から抜けて現金化したい場合には、第三者への共有持分売却が現実的な選択肢になります。
ただし、価格面では不動産全体の売却や共有者への持分売却より不利になりやすいため、まずは全体売却や共有者間での持分売買を検討し、それが難しい場合に選ぶのが実務的です。 専門家のコメント 共有持分は、業者選びで買取価格に差が出やすい 共有持分の買取では、買取後の調整にかかるコストやリスクを見込むため、どうしても買取価格は低くなりやすいです。業者によってどれだけコストがかかるかの見積もりは変わり、依頼する業者によって買取価格にも差が出やすいです。実際、「他社査定よりも高かった」というケースは弊社でも多々あるため、1社だけで決めず、共有持分の買取実績が豊富な複数社を比較してみてください。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
5. 共有不動産・共有持分を担保にして借入をする
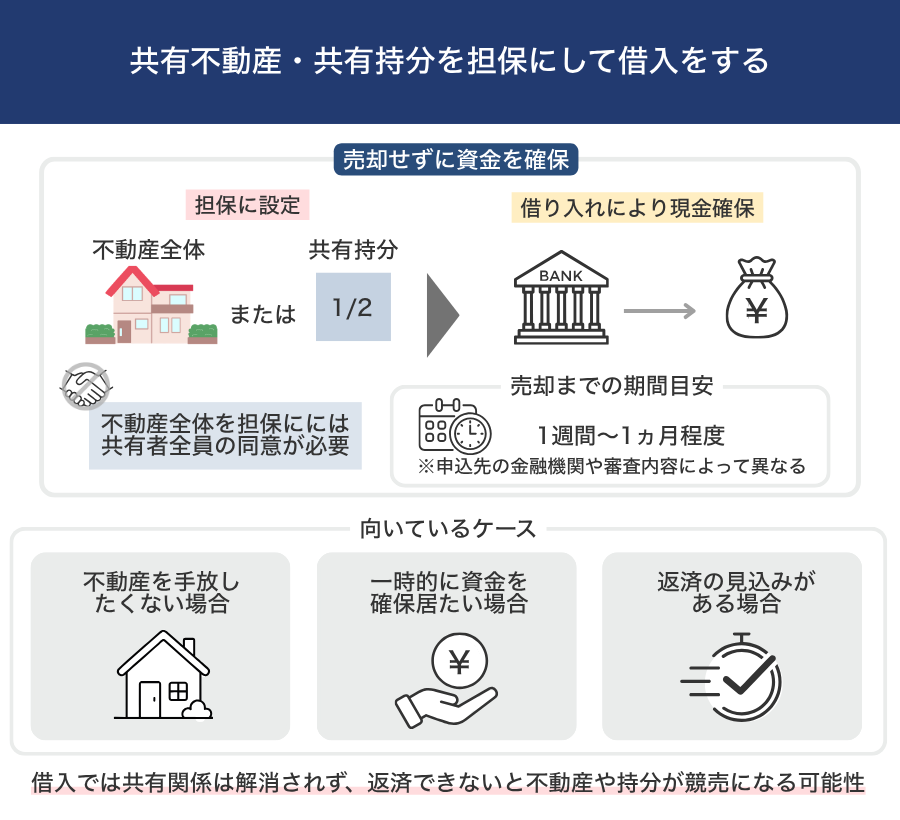
共有不動産を手放したくない場合は、不動産全体や自分の共有持分を担保にして借入を行い、必要な資金を確保する方法もあります。売却とは異なり、借入後も所有権を維持できるのが特徴です。
不動産全体を担保にすれば比較的大きな金額を借りやすい一方、共有者全員の同意が必要です。自分の共有持分だけであれば原則として他の共有者の同意なしで担保にできますが、対応する金融機関が限られ、借入額も低くなりやすい傾向があります。
また、借入はあくまで一時的に資金を確保する方法であり、共有関係そのものが解消されるわけではありません。さらに、返済できなくなると抵当権が実行され、不動産全体や自分の共有持分が競売にかけられる可能性があります。
共有名義不動産を担保にした具体的な借入方法や融資額の目安、審査・リスクについては、以下の記事で詳しく解説しています。
共有不動産・共有持分を担保に借入できる金額の目安
借入できる金額は、共有不動産全体を担保にするか、自分の共有持分だけを担保にするかによって大きく異なります。
共有不動産全体:不動産評価額 × 60~80%程度
共有持分のみ:不動産評価額 × 持分割合 × 1/3~1/2程度
下記の条件で借入額の目安をシミュレーションします。
不動産全体の評価額:3,000万円
共有者の人数:3人
自分の持分割合:3分の1
既存の住宅ローン:なし
【借入額の計算】
共有不動産全体を担保にする場合:
3,000万円 × 60~80% = 1,800万~2,400万円程度
自分の共有持分のみを担保にする場合:
3,000万円 × 1/3 × 1/3~1/2 = 約333万~500万円程度
このケースでは、不動産全体を担保にできれば1,800万~2,400万円程度、自分の持分3分の1のみを担保にする場合は約333万~500万円程度が借入額の目安です。
ただし、実際の融資額は、金融機関による担保評価のほか、申込者の収入や信用状況なども含めた審査によって決まります。住宅ローンなどが残っている場合は、その残債を踏まえて担保余力が判断されるため、上記より借入額が少なくなることもあります。
共有不動産・共有持分を担保にした借入が向いているケース
共有不動産・共有持分を担保にした借入は、次のようなケースに向いています。
- 共有不動産や共有持分を手放したくない場合
- 一時的にまとまった資金が必要な場合
- 安定した収入があり、返済の見通しが立っている場合
- 必要な借入額に対して十分な担保余力がある場合
不動産を所有し続けながら一時的に資金を確保したい場合には、不動産担保ローンが選択肢になります。
ただし、借入である以上は返済が必要です。必要な金額を借りられるか、無理なく返済できるかを確認したうえで、共有持分を売却して現金化する場合とも比較して判断するとよいでしょう。 専門家のコメント 共有持分だけでは融資額が低くなりやすい 共有持分だけを担保にする場合は、融資額が伸びにくい傾向があります。共有持分の買取と同じように、単独では自由に不動産全体を処分できず、換価しにくい分だけ担保評価が低くなりやすいためです。金融機関は返済が滞った場合の資金回収まで見込んで担保価値を判断するため、こうした処分の難しさやリスクが融資額にも反映されます。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
6. 共有名義の土地を分筆して、単独名義にしてから売却する
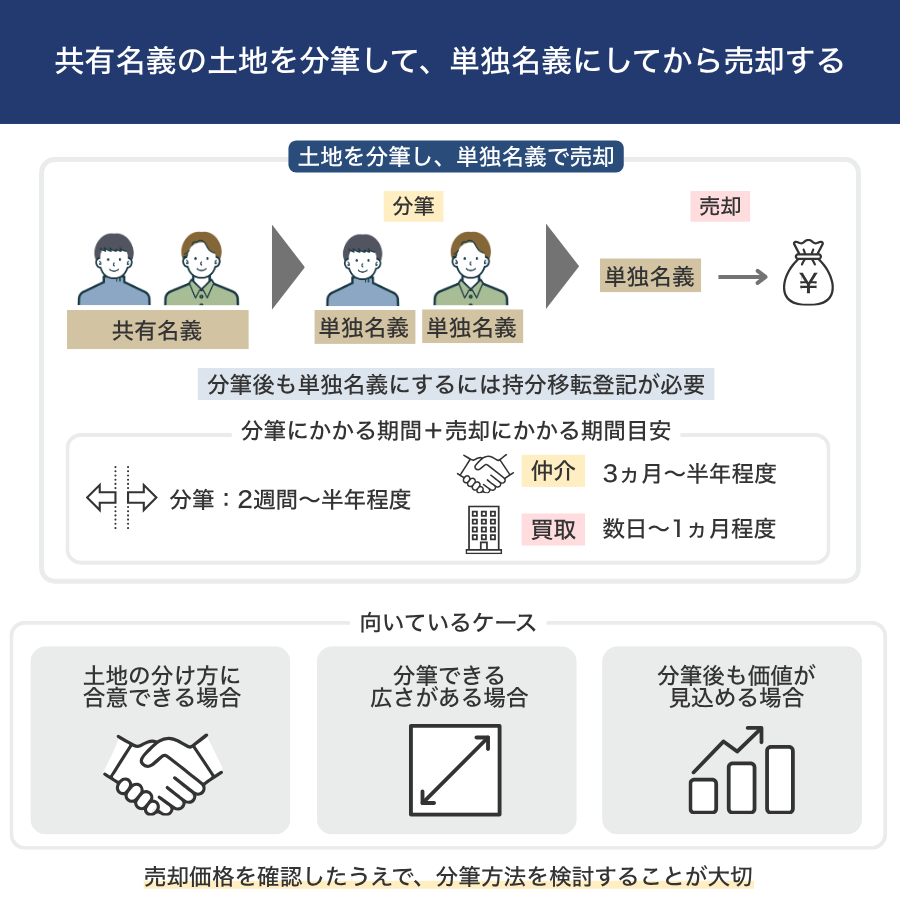
共有名義の土地は、一筆の土地を複数に分筆し、共有関係を整理して自分が取得する部分を単独名義にしたうえで売却する方法もあります。単独名義になった土地であれば、その後は他の共有者の同意を得ずに自分の判断で売却できます。
なお、土地を分筆しただけでは、それぞれが自動的に単独名義になるわけではありません。共有者間で誰がどの土地を取得するかを決めたうえで、共有物分割の内容に応じて持分移転の登記などを行い、各土地を単独名義にする必要があります。
また、土地は面積が同じでも、接道状況や間口、形状などによって価値が変わります。分筆の仕方によっては、使いにくい土地ができ、分筆前より資産価値が下がることもあります。そのため、売却を前提に分筆する場合は、分筆後の土地がいくらで売れそうかを確認したうえで、分筆方法を検討することが大切です。
共有名義の土地を分筆するための条件や手続き、費用については、以下の記事で詳しく解説しています。
分筆後の土地を売却して得られる現金の目安
分筆後の土地を売却して得られる金額は、自分が単独名義で取得した土地の売却価格から、測量・分筆・登記・売却などにかかる諸費用を差し引いて考えます。
手取り額:分筆後に自分が取得した土地の売却価格 - 自分が負担する諸費用
下記の条件で手取り額のシミュレーションを行います。
分筆前の土地の市場価格:3,000万円
共有者の人数:3人
持分割合:それぞれ3分の1
分筆後に自分が取得した土地の売却価格:900万円
自分が負担する分筆・登記・売却などの諸費用:約80万円と仮定
※分筆後の土地は、形状や接道状況などを踏まえて900万円で売却できたものとします。
【手取り額の計算】
手取り額:900万円 - 80万円 = 820万円
このケースでは、持分割合だけを基準に考えれば1,000万円相当ですが、分筆後に取得した土地の売却価格が900万円となり、諸費用を差し引いた手取り額は820万円です。
実際は、分筆前の土地の市場価格に持分割合を掛けた金額が、そのまま手取り額になるとは限りません。分筆後の形状や接道状況などによって売却価格が変わるため、手取り額が上振れすることも下振れすることもあります。
土地を分筆して売却する方法が向いているケース
土地を分筆して売却する方法は、次のようなケースに向いています。
- 共有者それぞれが土地の一部を取得することに合意できる場合
- 土地を残したい共有者と、現金化したい共有者がいる場合
- 土地に分筆できるだけの広さがある場合
- 分筆後もそれぞれの土地に十分な価値が見込める場合
とくに、共有者全員で土地を売却するのではなく、それぞれが土地の一部を取得して共有関係を解消したい場合に向いている方法です。
一方、土地が狭い、分筆すると道路に接しない土地ができる、使いにくい形状になるといった場合は、無理に分筆せず、不動産全体の売却や共有者間での持分売買なども比較するとよいでしょう。 専門家のコメント 分筆は「同じ面積」で分ければよいわけではない 同じ面積に分筆しても、分筆後の土地ごとに売却価格が大きく変わることがあります。たとえば、3つに分けたうち真ん中の土地だけが接道条件を満たせない場合、原則として建物の新築や建て替えが難しくなるため、ほかの土地より価格が大きく下がる可能性があります。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
分筆後に共有者間で不公平が生じないよう、土地家屋調査士や不動産会社などの専門家に相談しながら、土地の価値も踏まえて分筆方法を決めることが大切です。
7. 共有物分割請求をして共有状態を解消してから売却する
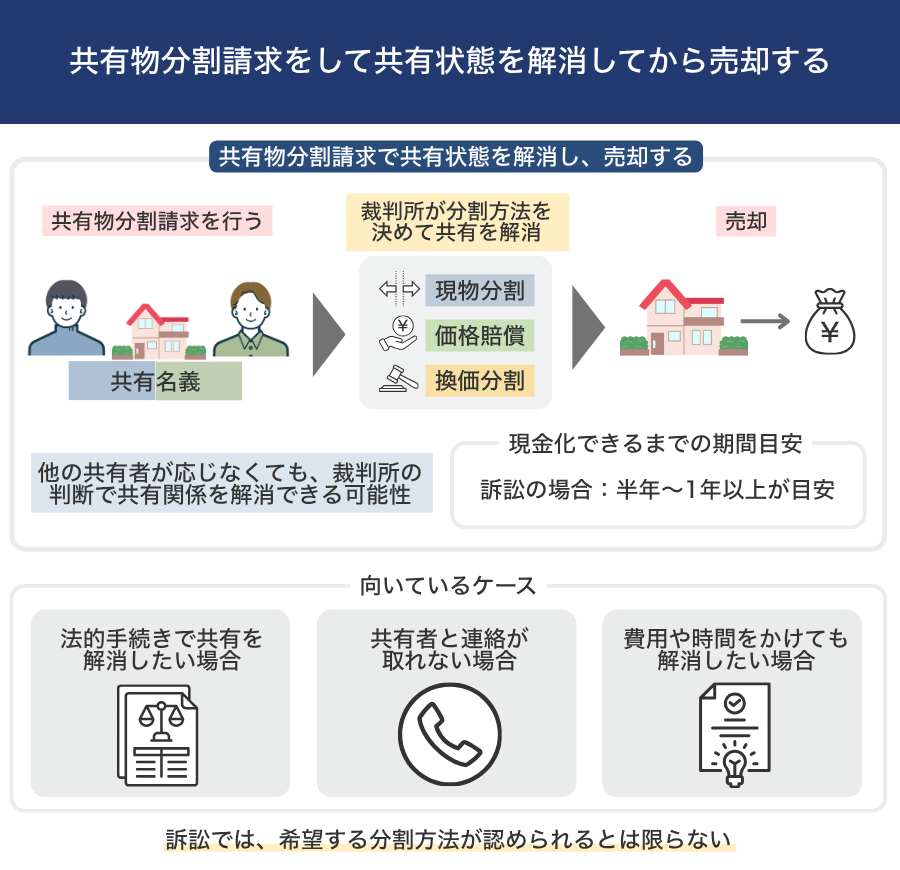
共有物分割請求とは、他の共有者に対して共有状態の解消を求める手続きです。共有者であれば原則として単独で請求でき、共有者同士の協議で分割方法がまとまらない場合や協議ができない場合は、共有物分割請求訴訟によって裁判所に判断を求められます。
裁判所による主な分割方法は、次の3つです。
- 現物分割:土地などを物理的に分け、それぞれが単独で取得する
- 価格賠償:共有者の1人が不動産や持分を取得し、他の共有者へ金銭を支払う
- 換価分割:不動産を競売にかけ、得られた代金を共有者で分ける
共有物分割請求の大きな特徴は、他の共有者が共有状態の解消に応じなくても、最終的には裁判所の判断によって共有関係を解消できる可能性があることです。
ただし、訴訟になった場合は、自分が希望する分割方法が必ず認められるわけではありません。
たとえば、土地の一部を取得して売却したいと考えていても、現物分割や価格賠償が難しいと判断されれば、不動産全体の競売が命じられることがあります。競売は通常の仲介による売却より価格が低くなりやすいため、現金化できても手元に残る金額が想定より少なくなる可能性があります。
共有物分割請求訴訟の分割方法や手続き、費用については、以下の記事で詳しく解説しています。
共有物分割請求によって得られる現金の目安
共有物分割請求によって得られる金額は、どの方法で共有状態を解消するかによって異なります。
現物分割:単独名義で取得した不動産を売却した金額
価格賠償:不動産の評価額などをもとに決められた代償金
換価分割:競売で得た代金を持分割合などに応じて分配した金額
なかでも、現金化を目的としている場合に注意したいのが、換価分割によって競売となるケースです。
競売では、売主の協力を得にくいことや内覧・引渡しに制約があることなど、通常売却とは異なる事情が価格に反映されます。そのため、通常の仲介売却より低い価格になることがありますが、実際の落札価格は物件や入札状況によって大きく異なります。
たとえば、下記の条件で競売になった場合をシミュレーションします。ここでは比較のため、仮に市場価格3,000万円の不動産が1,800万円で落札されたものとして試算します。
不動産の市場価格:3,000万円
共有者の人数:3人
持分割合:それぞれ3分の1
競売での落札価格:市場価格の60%と仮定
※共有物分割請求訴訟にかかる弁護士費用などは含めていません。
【受取額の計算】
競売での落札価格:3,000万円 × 60% = 1,800万円
持分3分の1に応じた金額:1,800万円 × 1/3 = 600万円
このケースでは、競売代金を単純に持分割合で分けると、自分が受け取る金額は600万円が目安です。ここから弁護士費用など自分が負担する費用があれば、実際に手元に残る金額はさらに少なくなります。
不動産全体を3,000万円で通常売却して持分3分の1に応じた1,000万円を受け取る場合と比べると、競売では現金化できても受取額が大きく下がる可能性があります。
共有物分割請求が向いているケース
共有物分割請求は、次のようなケースで検討できます。
- 法的な手続きによって共有状態を解消したい場合
- 他の共有者と連絡が取れず、協議を進められない場合
- 時間や費用がかかっても、共有関係そのものを解消したい場合
共有者同士の協議では解決が難しく、それでも共有関係そのものを解消したい場合に検討する方法です。
ただし、訴訟になれば半年~1年以上かかることがあり、裁判費用に加え、弁護士に依頼する場合は弁護士費用もかかります。現金化が目的であれば、共有物分割請求に進む前に、自分の共有持分を第三者へ売却する方法とも比較するとよいでしょう。 専門家のコメント 共有物分割請求は、希望どおりの結果になるとは限らない 共有物分割請求は、時間や費用をかけても、自分が希望する方法で共有関係を解消できるとは限りません。実務でも「自分が他の共有者の持分を買い取りたい」と考えていたものの、裁判所の判断で換価分割となり、不動産自体を手放すことになるケースがあります。法的な手続きで共有関係を解消したいなど特別な事情がない限り、おすすめできません。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
【状況別】あなたに合う共有不動産の現金化方法
共有不動産の現金化方法は、誰が不動産を利用しているか、共有者同士で話し合えるか、金額と早さのどちらを優先するかなどによって変わります。
実務では、一つの状況に対して一つの方法だけが適しているとは限らないため、まず検討すべき方法を押さえたうえで、難しい場合は次の選択肢を考えることが大切です。
状況ごとに、まず検討したい現金化方法を整理すると以下のとおりです。
※表内の「まず検討したい方法」をクリック(タップ)すると、それぞれの詳しい解説へ移動できます。
ただし、実際に適した方法は、共有者の意向や資金状況、不動産の利用状況などによって変わります。以下では、それぞれの状況について、まず検討したい方法と、それが難しい場合の選択肢を解説します。
誰も共有不動産を使っていない場合
誰も共有不動産を使用していない場合は、まず共有者全員で不動産全体を売却できないか検討するのがおすすめです。使っていなくても固定資産税や管理・修繕などの負担は続くため、今後も利用する予定がないのであれば、共有状態のまま保有し続けるより、全体を売却して共有関係まで解消するほうが実務的です。
一方、共有者の一部が「今は使っていないが将来は活用したい」などの理由で全体売却に応じない場合は、その共有者に自分の持分を買い取ってもらえないか交渉します。買取にも応じてもらえず、自分だけ共有関係から抜けたい場合は、第三者への共有持分売却を検討するとよいでしょう。
できるだけ高い金額で現金化したい場合
金額を優先するなら「どの方法で、誰に売るか」を重視して選ぶことが大切です。共有者全員で売却できるのであれば、買取ではなく仲介で不動産全体を売り出し、市場価格に近い金額での売却を目指すのが第一候補になります。
全体売却が難しい場合でも、すぐに第三者へ持分を売るのではなく、まず他の共有者に買取を打診してみるとよいでしょう。それも難しく専門の買取業者へ売却する場合は、業者によって査定額に差が出やすいため、複数社の査定を比較してから売却先を決めるのがおすすめです。
できるだけ早く現金化したい場合
売却価格よりも現金化までの早さを優先したい場合は、共有者との合意を待たずに進められる、専門の買取業者への共有持分売却が第一候補になります。自分の持分だけであれば他の共有者の同意は必要ないため、売却条件の調整に時間をかけずに現金化を進められます。
ただし、すでに共有者全員が売却に同意しているのであれば、持分だけを売るより、不動産全体を買取業者へ売却したほうが高い金額で現金化できる可能性があります。そのため、全体売却の合意がすぐに取れる状況なら全体買取、共有者との調整に時間がかかりそうなら持分買取、と考えるのが実務的です。
自分は住み続けたいが、他の共有者が現金化を希望している場合
自分は住み続けたい一方で、他の共有者が持分を現金化したいのであれば、まず自分がその持分を買い取れないか検討するのが実務的です。他の共有者は持分を現金化でき、自分は住まいを手放さずに済むため、双方の希望を両立できます。すべての持分を取得できれば共有関係も解消でき、その後の管理や将来の売却も自分の判断で進められます。
一方、買取資金を用意できない場合は、他の共有者が第三者へ持分を売却する可能性も考えておく必要があります。第三者が新たな共有者になると、その後の利用や持分の扱いについて調整が必要になるため、住み続けたいのであれば、資金調達の可否も含めて早めに共有者間で話し合っておくとよいでしょう。
他の共有者が住んでいる・使用しているが、自分は使っていない場合
自分は使っておらず、他の共有者が住居や事業などで継続的に利用している場合は、まずその共有者に持分の買取意思がないか確認するのが実務的です。使用している側にとっても、自分の持分を増やせば不動産を利用しやすくなり、第三者が共有関係に入るのを避けられます。
ただし、相手に買い取る意思があっても、資金を用意できなければ売買は成立しません。価格や資金面で折り合わない場合は、一定期間を設けて交渉したうえで、それでも難しければ専門業者への共有持分売却を検討するとよいでしょう。
自分も他の共有者も不動産を利用している場合
自分も他の共有者も不動産を利用している場合は、まず今後も利用を続けたい共有者に、自分の持分を買い取ってもらえないか検討するのが実務的です。自分は持分を現金化でき、残る共有者も第三者を共有関係に入れずに利用を続けられます。
ただし、他の共有者も持分を手放したいと考えているのであれば、誰か一人に買取を求めるより、不動産全体を売却して代金を分けるほうがまとまりやすい場合があります。一方、複数の共有者が引き続き利用したい場合は、誰がどの程度利用するのかを整理したうえで、持分の買取価格や今後の利用方法を話し合うとよいでしょう。
売却価格や時期について共有者同士の希望が合わない場合
売却自体には反対していなくても、希望する価格や時期が合わない場合は、自分が早く現金化したいのか、売却条件にこだわりたいのかによって持分の売買を検討するのが実務的です。
たとえば、自分は早く現金化したいものの、他の共有者は値上がりを待ちたいのであれば、待ちたい側に自分の持分を買い取ってもらうことで、それぞれの希望を両立できる場合があります。
反対に、自分が「この価格になるまで待ちたい」「自分のタイミングで売りたい」と考えているのであれば、資金を用意できることを前提に、他の共有者の持分を買い取って単独名義にする方法もあります。単独名義になれば、その後は自分の判断で売却価格や時期を決められます。
ただし、希望価格の違いだけであれば、不動産会社の査定を複数取得して売却価格の目安を共有することで、全体売却にまとまるケースもあります。
共有している土地を残したい人と現金化したい人がいる場合
土地に十分な広さがあり、分けた後もそれぞれの土地に接道や使いやすい形状を確保できるのであれば、まずは土地を分筆して単独名義にし、現金化したい人だけが自分の土地を売却する方法を検討します。
一方、土地が狭い、分筆すると接道や形状に問題が生じるなど、分けることで土地の価値が下がりそうな場合は、無理に分筆しないほうがよいでしょう。その場合は、土地を残したい共有者に現金化したい人の持分を買い取ってもらえないか交渉するのが実務的です。
分筆も共有者への持分売却も難しく、自分だけ土地の共有関係から抜けたい場合は、第三者への共有持分売却を検討するとよいでしょう。
共有者と話し合えない・連絡が取れない場合
共有者と話し合えない・連絡が取れない状況で、自分の持分を現金化して共有関係から抜けたいのであれば、第三者への共有持分売却が現実的です。自分の持分だけであれば他の共有者の同意は必要ないため、相手との調整を待たずに売却を進められます。
一方、自分だけ抜けるのではなく、相手との共有状態そのものを法的に解消したいのであれば、共有物分割請求を検討します。共有物分割請求は時間や費用がかかり、希望どおりの方法で分割されるとは限らないため、単に早く現金化したいだけなら、まず持分売却と比較してから判断するとよいでしょう。
共有者の反対や行方不明などによって共有不動産全体を売却できない場合の対処法については、以下の記事も参考にしてください。
共有不動産を手放したくないが現金が必要な場合
共有不動産を手放さずにまとまった資金を確保したい場合は、売却する前に担保による借入が可能か確認するとよいでしょう。共有者全員の同意を得て不動産全体を担保にできる場合は、自分の持分だけを担保にするより融資額が大きくなる可能性があります。
共有者の同意を得られない場合は、自分の持分だけを担保にできるケースもありますが、対応する金融機関が限られ、希望額を借りられないこともあります。また、借入は現金を得た後も返済が続くため、必要額に対して融資額が足りない場合や返済負担が重い場合は、持分売却を含めて比較したほうがよいでしょう。
クランピーリアルエステートで共有不動産を現金化できた事例
共有不動産は、共有者の利用状況や関係性、現金化を希望する時期などによって、適した方法が異なります。実際には、当初希望していた方法ではなく、共有者との調整を行った結果、より適した方法で現金化できるケースもあります。
ここでは、クランピーリアルエステートで対応した事例のなかから、状況の異なる以下のケースを紹介します。
- 共有持分の買取相談から共有不動産全体の売却につながった事例
- 他の共有者が居住している不動産の持分だけを現金化した事例
- 早期現金化を希望し、共有持分を短期間で売却した事例
- 共有者との関係が悪く、話し合えない状態から持分を現金化した事例
- 話し合いでは解決できず、士業と連携して共有関係を解消した事例
「自分と似た状況でも現金化できるのか」「どの方法を選ぶのが現実的なのか」を判断する参考にしてください。
共有持分の買取相談から共有不動産全体の売却につながった事例
※個人情報の特定を防ぐため、事例の内容を一部変更しています。
共有持分だけを売却したいという相談でも、他の共有者との関係や不動産の利用状況を確認すると、不動産全体を売却できるケースがあります。
この事例でも、当初の希望どおり持分のみを買い取るのではなく、まず全体売却の可能性を探ったことで、共有者全員で不動産を現金化できました。
他の共有者が居住している不動産の持分だけを現金化した事例
※個人情報の特定を防ぐため、事例の内容を一部変更しています。
共有持分を専門に扱う買取業者であれば、買取後に必要となる他の共有者との交渉や権利調整にかかるコストまで見込んで査定できるため、居住者がいる共有不動産の持分でも買取を検討できます。
この事例では、弊社で買取後の対応まで見据えて査定したことで、他の共有者が居住している状態でも共有持分のみを現金化できました。
早期現金化を希望し、共有持分を短期間で売却した事例
※個人情報の特定を防ぐため、事例の内容を一部変更しています。
共有持分を早期に現金化したい場合は、登記関係の書類や賃貸状況など、査定に必要な資料をあらかじめそろえておくと手続きを進めやすくなります。
この事例では、駐車場としての収益性を評価できたことに加え、必要な資料がそろっていたため、査定から約1週間で持分を現金化できました。
共有者との関係が悪く、話し合えない状態から持分を現金化した事例
※個人情報の特定を防ぐため、事例の内容を一部変更しています。
共有持分の買取は、共有者の人数や持分割合、不動産の収益性・立地条件などの要素を総合的に見て判断するため、共有者との関係悪化だけを理由に買取を諦める必要はありません。
この事例でも、兄との話し合いが難しい状態のまま、相談者様の共有持分のみを現金化できました。
話し合いでは解決できず、士業と連携して共有関係を解消した事例
※個人情報の特定を防ぐため、事例の内容を一部変更しています。
弊社では、共有持分を買い取った後すぐに法的手段をとるのではなく、まず他の共有者との話し合いによる解決を目指します。
この事例でも、まず弊社が窓口となって協議を試み、話し合いが進まなかった段階で提携弁護士を交えて交渉しました。その結果、訴訟に進むことなく兄にも売却条件へ納得いただき、残りの共有持分を買い取ることで共有関係を解消できました。
共有不動産を売却で現金化するまでの流れ
共有不動産を売却して現金化する場合、基本的には次のような流れで進めます。
- 共有不動産を現金化する方法を決める
- 他の共有者との交渉・通知をしておく
- 売買契約を締結する
- 決済・所有権登記を行い手続きを完了する
現金化の方法によって細かな手順は異なりますが、いずれの方法を選ぶにしても、不動産を共有している限り、他の共有者との交渉・通知は無視できません。
不動産全体を売却したいのなら共有者全員の同意をとりつけるのはもちろん、持分のみの売却でも、他の共有者に知らせるのが望ましいです。義務がないからといって他の共有者に知らせずに持分売却を進めると、売却後にトラブルになるケースが実務では多いためです。
共有不動産を現金化する方法を決める
まずは、前述の「共有不動産を現金化する方法」で紹介した7つの方法のなかから、どの方法で進めるかを決めます。
まずは共有者全員の同意を得て不動産全体を売却できないか検討するのがおすすめです。難しい場合は、次に共有者間で持分を売買し、共有関係を整理できないか考えるのが実務的です。
共有者間で持分を売買できれば、第三者が新たな共有者になるのを避けられるため、権利関係が複雑化するのを防ぎやすくなります。こうした方法が難しい場合に、第三者への共有持分の売却や分筆、共有物分割請求など、ほかの方法を検討します。
どの方法が適しているかは不動産の利用状況や共有者との関係によっても異なります。状況ごとの選び方は、「【状況別】あなたに合う共有不動産の現金化方法」も参考にしてください。
他の共有者との交渉・通知をしておく
共有不動産の現金化を進める場合は、選んだ方法に応じて他の共有者との交渉や通知を行います。単に「売りたい」と伝えるのではなく、その方法を選ぶ理由や相手にとってのメリット・デメリットまで説明しておくと、話し合いを進めやすくなります。
交渉が必要な場合は、まず相手の意向を確認し、査定結果などの客観的な資料も示しながら条件を詰めていくことが大切です。通知のみの場合も、一方的に伝えるのではなく、売却する理由や事情を簡潔に説明しておくとよいでしょう。
共有者から売却に反対されている場合の交渉ポイントや対処法については、以下の記事も参考にしてください。
売買契約を締結する
売却先と価格などの条件がまとまったら、買主と売買契約を締結します。共有不動産全体を売却する場合は共有者全員が売主となり、自分の共有持分だけを売却する場合は、その持分を所有する共有者が売主となります。
売買契約では、売買価格だけでなく、代金の支払時期や引渡し日、手付金の有無、固定資産税などの精算方法、契約解除の条件なども確認しておきましょう。
他の共有者との間で持分を売買する場合も、親族間だからと口頭だけで済ませず、合意した条件を書面に残しておくことが大切です。個人間の不動産売買では、契約条件や物件に関する認識の違いからトラブルになることもあるため、不安がある場合は不動産会社に仲介を依頼し、契約手続きを進めることも検討するとよいでしょう。 専門家のコメント 契約不適合責任の範囲を契約前に確認する 契約不適合責任とは、引き渡した不動産が契約内容と異なる場合に、売主が買主に対して負う責任です。(民法第562条)
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
買取業者へ売却する場合は、物件の状態を踏まえて査定するため、契約不適合責任を免責または限定する条件で買い取るケースが多くあります。その場合、売却後に雨漏りやシロアリ被害などが見つかった際の売主の負担を抑えられます。
一方、一般の買主へ売却する場合は、契約不適合責任が免責・限定されるとは限りません。売却後のトラブルを防ぐためにも、買主と話し合い、売主がどこまで責任を負うのかを契約書で明確にしておくことが重要です。
決済・所有権登記を行い手続きを完了する
売買契約で定めた決済日に、買主から売買代金を受け取り、不動産の引渡しと所有権移転登記の手続きを行います。住宅ローンが残っている場合は、売却代金などで残債を返済し、抵当権を抹消する手続きも必要です。
共有不動産全体を売却する場合は共有者全員が売主として必要書類を準備します。自分の共有持分のみを売却する場合は、売却する持分について「○○持分全部移転」などの持分移転登記を行います。
売主側で用意する主な書類は、以下のとおりです。
- 登記識別情報または登記済証(権利証)
- 印鑑証明書
- 実印
- 本人確認書類
- 固定資産税納税通知書や固定資産評価証明書など
登記上の住所や氏名が現在と異なる場合や、抵当権が設定されている場合などは、別途書類や登記手続きが必要になります。必要書類は取引の状況によって異なるため、司法書士や不動産会社に事前に確認しておくとスムーズです。
所有権移転登記は、原則として売主と買主が共同で申請する手続きですが、実際の不動産売買では司法書士に依頼するのが一般的です。
決済と登記手続きが完了すれば、売却による現金化は完了です。登記費用や司法書士報酬など、現金化にかかる主な費用・税金については、次項で詳しく解説します。
共有不動産を現金化するときの実際の手取り額はいくら?
共有不動産を売却して現金化しても、売却価格がそのまま手元に残るわけではありません。売却時には仲介手数料などの費用がかかるほか、売却によって利益が生じれば税金が発生し、住宅ローンが残っている場合はその返済も必要になるためです。
共有不動産を売却した場合の手取り額は、以下のように考えるとわかりやすいでしょう。
実際の手取り額は、1の自分が受け取る売却代金から、2〜4の費用・税金・ローン返済額を差し引いた金額です。
そのため、共有不動産を現金化するときは、「いくらで売れるか」だけでなく、自分の取り分から何が差し引かれ、最終的にいくら手元に残るのかまで確認することが重要です。
以下では、現金化にかかる主な費用・税金と、具体的な手取り額のシミュレーションをみていきます。
共有不動産の現金化にかかる主な費用・税金一覧
共有不動産を売却して現金化する際にかかる主な費用・税金は、以下のとおりです。
すべての費用・税金が必ず発生するわけではなく、売却方法や不動産の状況によって異なります。たとえば、不動産会社に直接買い取ってもらう場合は仲介を利用しないため、原則として仲介手数料はかかりません。
また、共有不動産全体を売却する場合、実際に各共有者が負担する費用は、持分割合や共有者間の取り決めなどによって異なることがあります。手取り額を把握する際は、自分が負担する費用・税金を確認しておきましょう。
共有名義不動産を売却した際の税金や特例について詳しく知りたい方は、以下の記事も参考にしてください。
共有不動産の現金化による手取り額のシミュレーション
ここでは、夫婦で2分の1ずつ所有している共有不動産を仲介で売却したケースを例に、実際の手取り額をシミュレーションします。
共有不動産:夫婦で持分2分の1ずつ所有
不動産全体の売却価格:3,000万円
自分が受け取る売却代金:1,500万円
売却方法:不動産会社の仲介
仲介手数料などの売却費用:夫婦で2分の1ずつ負担
売却した年の1月1日時点の所有期間:5年超
自分の課税譲渡所得:300万円
自分が返済する住宅ローン残債:300万円
3,000万円特別控除などの特例は適用しないものとする
上記の条件で、手取り額を計算してみましょう。
今回のケースでは、次のように計算できます。
不動産全体を3,000万円で売却した場合でも、持分2分の1にあたる1,500万円がそのまま手元に残るわけではなく、このケースでの実際の手取り額は約1,085万円となります。
なお、ここでは計算をわかりやすくするため、仲介手数料や印紙税、登記関係の費用を夫婦で折半するものとしています。
実際の手取り額は、持分割合や取得費、所有期間、住宅ローン残債などによって異なり、売却費用の負担方法も共有者間の取り決めによって変わります。そのため、売却価格だけでなく、自分が負担する費用や税金まで含めて確認しておくことが大切です。 専門家のコメント 買取業者への売却に仲介手数料はかからない 買取でも仲介手数料がかかると思われる方もいますが、不動産会社が自ら買主となるため、直接買取では仲介手数料はかかりません。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
ただし、一般的に買取価格は仲介よりも低くなるため、仲介手数料がかからないからといって手取り額が増えるわけではありません。不動産全体の売却が難しく、共有持分のみを売却したい場合などに検討するとよいでしょう。
共有不動産の現金化に関するよくある質問
共有不動産を現金化した場合は、確定申告が必要ですか?
共有不動産や共有持分を売却して利益(譲渡所得)が生じた場合は、原則として、不動産を売却した翌年の2月16日から3月15日までに確定申告が必要です。
譲渡所得は、売却価格そのものではなく、売却価格から取得費や売却にかかった費用などを差し引いて計算します。共有不動産全体を売却した場合は、原則として共有者ごとに自分の持分に応じた譲渡所得を計算し、それぞれ確定申告を行います。
また、マイホーム売却時の3,000万円特別控除など、確定申告をすることで適用を受けられる特例もあります。売却によって利益が出ていない場合でも申告が必要となるケースがあるため、判断に迷う場合は税務署や税理士に確認するとよいでしょう。
住宅ローンが残っている共有不動産でも現金化できますか?
住宅ローンが残っていても共有不動産を売却して現金化することは可能ですが、原則として売却時にローンを完済し、抵当権を抹消する必要があります。
売却代金で住宅ローンを完済できる場合は、そのまま売却を進められます。売却代金だけでは完済できない場合は、不足分を自己資金で補うなどの対応が必要です。
自己資金を加えても完済できない場合には、金融機関の同意を得て任意売却を検討できるケースもあります。まずは住宅ローンの残高と想定される売却価格を確認し、売却によって完済できるかを確認しましょう。
相続登記が終わっていない共有不動産でも現金化できますか?
相続登記が終わっていなくても売買契約を締結すること自体は可能ですが、亡くなった人の名義から買主へ直接所有権移転登記をすることはできません。
そのため、実際に買主へ所有権を移転するまでに、被相続人から相続人への相続登記を行う必要があります。
相続した不動産については、遺言書や遺産分割協議などによって誰が持分を取得するのかを確定させ、その内容に基づいて相続登記を行います。そのうえで、不動産全体を売却する場合は共有者全員で売却し、自分の持分だけを売却する場合は持分の取得者が手続きを進めます。
なお、相続登記は2024年4月1日から義務化されているため、現金化を急いでいない場合でも放置しないようにしましょう。
相続登記の期限や手続きの流れ、必要書類については、以下の記事で詳しく解説しています。
買取業者は、なぜ共有持分を買い取るのですか?
共有持分買取業者は、買い取った持分をそのまま利用するのではなく、他の共有者との交渉などによって共有関係を整理し、不動産全体の売却などにつなげることで収益化を図っています。
たとえば、他の共有者から残りの持分を取得して単独名義にしたり、反対に自社が取得した持分を他の共有者へ売却したりする方法があります。必要に応じて共有物分割請求などを通じて共有状態の解消を目指すこともあります。
共有持分は、買取後の権利調整や売却までの見通しによって査定額に差が出やすいため、共有持分の買取実績が豊富な業者へ相談することが重要です。
共有持分買取業者の目的や買取後の具体的な対応、業者選びのポイントについて詳しく知りたい方は、以下の記事も参考にしてください。
まとめ
共有不動産を現金化する方法には、不動産全体を売却するほか、自分の共有持分だけを売却したり、共有状態を解消してから売却したりする方法があります。どの方法が適しているかは、共有者との関係や不動産の利用状況などによって異なります。
重要なのは、「高く売りたい」「早く現金化したい」といった希望に加え、得られる金額や現金化までの期間、他の共有者との交渉が必要かどうかまで踏まえて方法を選ぶことです。
共有者全員が売却に同意できるのであれば、不動産全体の売却を優先して検討するのが基本です。一方、他の共有者が売却に応じない、連絡が取れない、早急に現金が必要といった事情がある場合には、自分の共有持分だけを売却する方法も現実的な選択肢になります。
判断に迷う場合は、共有不動産・共有持分の取り扱いに詳しい不動産会社へ相談し、得られる金額や現金化までの期間、共有者との調整が必要な範囲を確認したうえで比較するとよいでしょう。
専門家のコメント
共有者の同意を得られるなら、不動産全体の売却を優先する
実務上、共有不動産の現金化は「不動産全体の売却」から検討するのが得策です。持分だけで売るより手取り額が多く、トラブルが起こりやすい共有関係も解消できます。共有者と交渉できる余地があるのであれば、「持分だけで売るより高値になりやすい」といったメリットを伝えながら交渉することも検討してみてください。