
持分移転登記とは?登記申請書の書き方・手続き・費用を解説


持分移転登記とは、共有名義不動産の共有者が持つ持分を、売買・相続・贈与・財産分与などによって移転した際に、その権利関係を登記簿へ反映するための手続きです。
持分移転登記では、移転の原因によって登記の目的や原因日、必要書類、登録免許税などが異なります。そのため、自分がどのケースに該当するのかを確認したうえで、必要な手続きを進めることが重要です。
持分移転登記について押さえておきたい主なポイントは、以下のとおりです。
実務では、本人が認識している持分割合と登記簿上の持分が異なっていたり、過去の相続登記が済んでいなかったりするケースもみられ、持分移転登記の前に権利関係を整理しなければならない場合があります。手続きを始める前に、登記事項証明書で現在の名義人と持分割合を確認しておきましょう。
本記事では、持分移転登記が必要となるケースや手続きの流れ、原因ごとの登記申請書の書き方、費用・税金、申請時の注意点について詳しく解説します。
持分移転登記について調べている方のなかには、これから自分の共有持分を売却しようと考えている方もいるでしょう。
クランピーリアルエステートでは、共有持分のみの査定・買取に対応しています。司法書士などの士業と連携しており、買取後は弊社と提携司法書士で登記を進められる体制があるため、登記前の状態でも持分買取に関するご相談を承ります。
「売却できるのか」「いくらになるのか」などの査定のみでも対応可能ですので、売却を視野に入れている場合にはお気軽にご相談ください。
持分移転登記とは共有持分の名義を変更するための手続きのこと
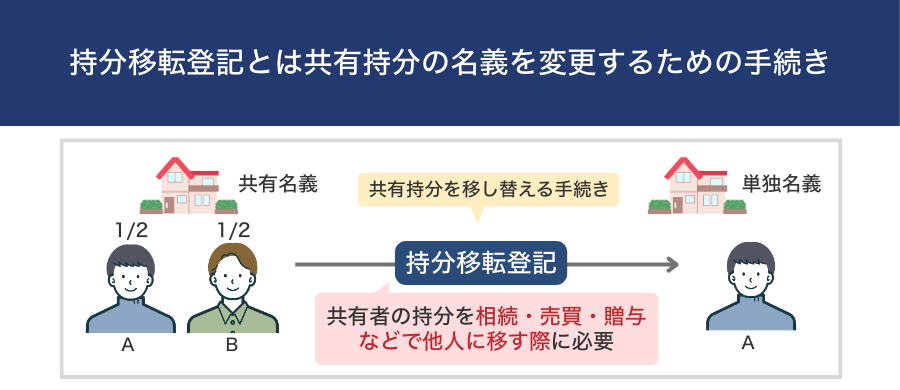
持分移転登記とは、共有名義の不動産について、特定の共有者が持つ共有持分の名義を別の人へ変更するために行う登記手続きです。
持分移転登記が必要になるのは、共有者の持分を相続、売買、贈与などによって他の人へ移す必要があるときです。
たとえば「AとBで共有名義不動産の持分を2分の1ずつ所有している」とします。共有名義不動産をAの単独名義にする場合、Bが持つ共有持分をAへ移転する必要があります。このときに行うのが持分移転登記です。
持分移転登記を行うことで、持分の新しい所有者が登記簿に記載され、原則として第三者に対して取得した権利を主張できるようになります。売買や贈与などによって持分を取得していても、登記をしなければ登記簿上の名義は変わらず、第三者との権利関係で不利益が生じる可能性があるため注意が必要です。
持分移転登記には、移転する持分の範囲などによって「持分全部移転」「持分一部移転」「共有者全員持分全部移転」があります。また、単独名義不動産の所有権を移す「所有権移転登記」とは、登記の目的の記載も異なります。 以下では、それぞれの違いを詳しく解説します。
持分全部移転・持分一部移転・共有者全員持分全部移転の違い
持分移転登記では、移転する持分の範囲や持分を移転する共有者の人数によって、「持分全部移転」「持分一部移転」「共有者全員持分全部移転」など、登記の目的が異なります。
それぞれの違いは、以下のとおりです。
「持分全部移転」と「持分一部移転」の違いは、共有者が所有している持分のすべてを移転するのか、その一部だけを移転するのかという点です。
一方、「共有者全員持分全部移転」は、共有者全員がそれぞれの持分全部を移転する場合に用いられます。
どの登記目的で申請するかは、誰の持分をどの範囲まで移転するのかによって異なるため、登記前に現在の持分割合と移転する範囲を確認しておきましょう。
共有持分の一部移転登記や共有者全員持分全部移転については、次の記事で詳しく解説しています。
持分移転登記と所有権移転登記の違い
持分移転登記と所有権移転登記では、移転前の不動産の所有形態が異なります。
持分移転登記は、すでに共有名義となっている不動産が対象で、各共有者が持つ共有持分を移転します。一方、ここでいう所有権移転登記は、単独名義の不動産が対象で、所有者が持つ所有権を全部または一部移転します。
主な違いを整理すると、以下のとおりです。
【所有権移転登記の意味について】
「所有権移転登記」という言葉は、不動産の所有権が別の人へ移ったことを登記簿に反映する手続きを広く指す言葉として使われることがあります。そのため、共有持分の移転も、広い意味では所有権移転登記に含まれます。
一方、実際の登記申請では、移転前の所有形態や移転する権利の範囲に応じて、登記の目的を「所有権移転」「所有権一部移転」「〇〇持分全部移転」「〇〇持分一部移転」などと書き分けます。
持分移転登記が必要な主なケース
持分移転登記は、持分を移転する原因によって必要書類や登記申請書の記載内容、発生する税金などが異なります。そのため、まずは自分がどのケースに該当するのかを確認し、それぞれに合った手続きを進めることが大切です。
持分移転登記を行う主なケースは、以下のとおりです。
- 共有持分の売買があったとき
- 共有持分の相続があったとき
- 共有持分の贈与があったとき
- 離婚による財産分与で共有持分の移転があったとき
- 共有持分の放棄があったとき
- 共有物分割請求による代償分割があったとき
共有持分の売買があったとき
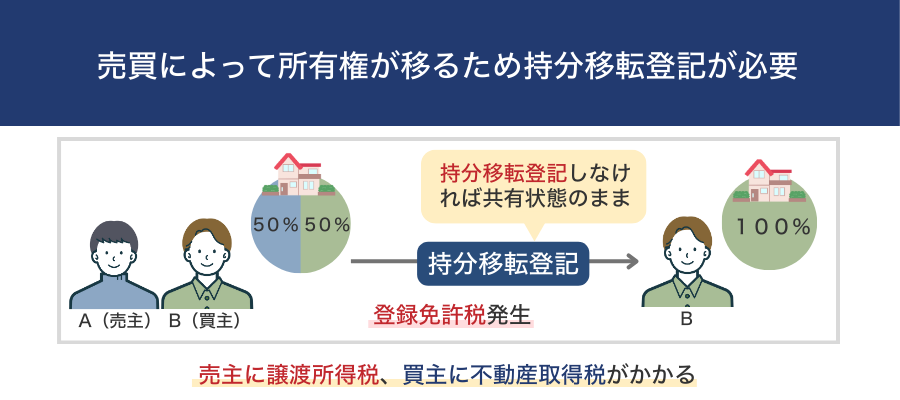
共有している不動産の持分を売買する場合は、売主から買主に持分の所有権が移るため、その内容を登記簿へ反映させるために持分移転登記が必要です。
持分移転登記をしなければ登記簿上は売主の名義・持分が残ったままとなり、買主が取得した持分を第三者に対して主張できない可能性があります。
この場合、売却によってBが不動産の100%を所有することになりますが、持分移転登記をしなければ、登記簿上はAとBの共有状態のままです。買主であるBが単独所有者となったことを登記簿に反映するためにも、持分移転登記を行う必要があります。
共有持分を売買する際は、売主には売却益が生じた場合の譲渡所得税、買主には原則として不動産取得税が発生します。また、持分移転登記には登録免許税がかかり、司法書士へ依頼する場合は報酬も必要です。
それぞれの費用や税金については、「持分移転登記で発生しうる費用・税金の一覧」で詳しく解説します。
共有持分の売却方法や売却時の注意点については、次の記事で詳しく解説しています。
共有持分の相続があったとき
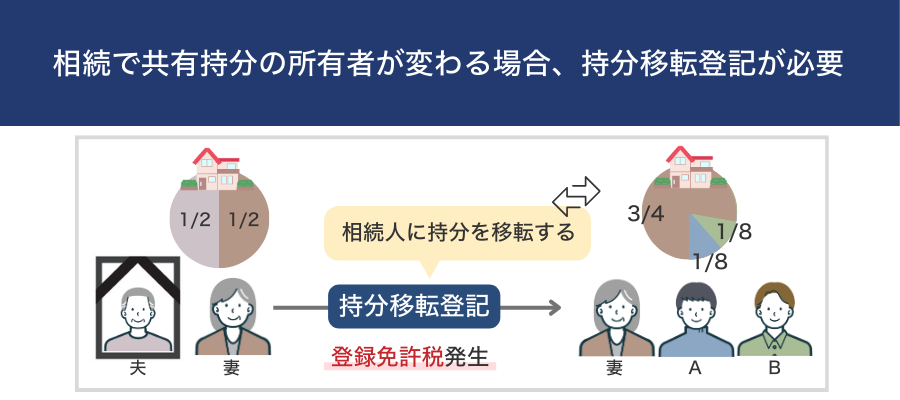
共有名義不動産の共有者が亡くなると、その人が持っていた共有持分は相続財産となります。遺言などによって取得者が決まっていない場合、遺産分割が成立するまでは、原則として相続人が法定相続分に応じて共有する状態となります。
その後、遺言や遺産分割協議などによって最終的な取得者や持分が決まったら、その内容に応じて相続登記を行い、亡くなった共有者から相続人への持分の移転を登記簿に反映させます。
共有者が亡くなったからといって、その人の持分が自動的に他の共有者へ移転するわけではないため注意しましょう。
相続人が妻と子どもA・Bの計3人で、法定相続分に従って夫の持分を分ける場合、妻が4分の1、子どもがそれぞれ8分の1ずつ取得します。結果として、妻は自身の持分2分の1に夫から相続した4分の1が加わり4分の3を、子どもA・Bはそれぞれ8分の1の持分を所有することになります。
相続によって共有持分を取得した場合は、遺産の総額などによって「相続税」が発生する可能性があります。一方で、不動産取得税はかかりません。
相続登記をしないまま相続人が亡くなると、その相続人についてさらに相続が発生し、関係する相続人が増えるなど権利関係が複雑になるおそれがあります。
また、相続登記は2024年4月1日から義務化されており、原則として、不動産を相続で取得したことを知った日から3年以内に申請する必要があります。その後に遺産分割が成立した場合は、成立日から3年以内にその内容を反映した相続登記を申請する必要があります。
なお、2024年4月1日より前に相続し、同日より前から不動産の取得を知っていた場合は、原則として2027年3月31日が申請期限です。
共有持分の相続登記や申請書の書き方については下記を参考にしてみてください。
共有持分の贈与があったとき
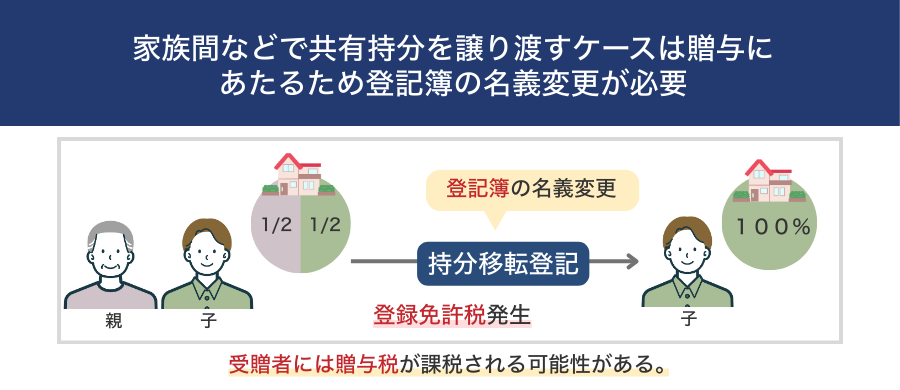
家族間などで共有持分を譲り渡すケースでは、売買と異なり対価のやり取りが発生しないため、贈与に該当します。贈与によって共有持分の所有者が変わると、登記簿の名義変更が必要になるため、持分移転登記を行います。
贈与が成立すると、親の持分2分の1が子どもへ移るため、子どもは不動産を単独で所有することになります。しかし、持分移転登記をしなければ、登記簿上は親子の共有状態のままです。
子どもが単独所有者となったことを登記簿に反映し、第三者に対して権利を主張できるようにするために、持分移転登記を行います。
共有持分を贈与した場合は、受贈者に「贈与税」が発生する可能性があります。贈与税の有無や税額は、贈与する持分の評価額や適用できる控除・特例などによって異なります。
なお、生前贈与を検討する際は、相続した場合との税負担の違いも確認しておくとよいでしょう。贈与と相続では適用される税金や控除が異なるため、どちらが有利になるかは財産額や家族構成などによって変わります。必要に応じて、税理士などの専門家へ相談することをおすすめします。
共有持分の譲渡方法や贈与契約書の作成方法については、次の記事で詳しく解説しています。
離婚による財産分与で共有持分の移転があったとき
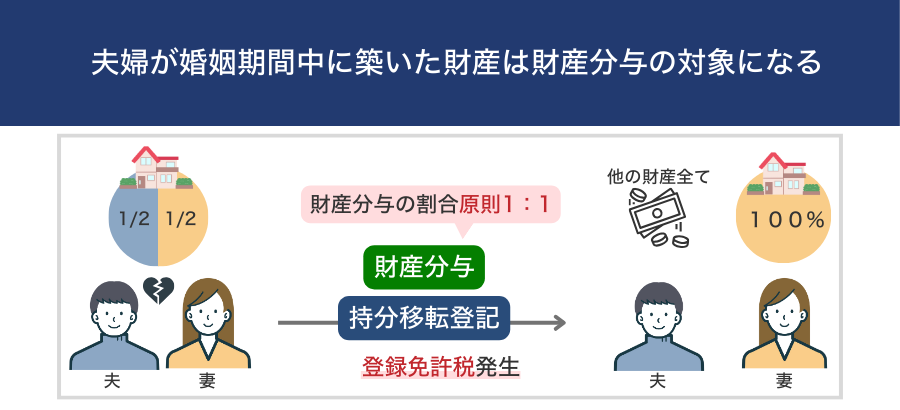
離婚の際は、夫婦が婚姻中に協力して築いた財産が財産分与の対象となり、原則として2分の1ずつ分けるのが基本です。共有名義不動産をどちらか一方が取得する場合は、相手の共有持分を移転して単独名義にすることがあります。
この場合、もう一方が預貯金などほかの財産を多く取得したり、金銭を受け取ったりして財産分与のバランスを調整します。
この場合、夫の持分2分の1を妻へ移転して妻の単独名義とし、夫が預貯金2,000万円を取得すれば、夫婦それぞれが2,000万円相当の財産を取得することになります。
財産分与による持分移転登記は原則として共同申請となるため、離婚後に相手が手続きへ協力せず、名義変更が進まないことがあります。トラブルを防ぐため、離婚協議書などに不動産の取得者や登記手続きへの協力について明記し、必要に応じて公正証書で合意内容を残しておくとよいでしょう。
財産分与によって共有持分を取得しても、受け取る側に贈与税は通常かかりませんが、分与額が多すぎる場合などは課税されることがあります。また、不動産取得税の取扱いは財産分与の内容や自治体によって異なる場合があるため、必要に応じて不動産所在地を管轄する都道府県税事務所などへ確認しましょう。
なお、共有名義不動産に住宅ローンが残っている場合は、財産分与の内容を決める前に金融機関へ確認することが重要です。契約内容によっては、金融機関の承諾なく所有権を移転すると一括返済を求められるおそれがあります。名義変更が難しい場合は、売却による完済や借り換えなども検討しましょう。
離婚時の共有名義不動産や住宅ローンの対応については、次の記事で詳しく解説しています。
共有持分の放棄があったとき
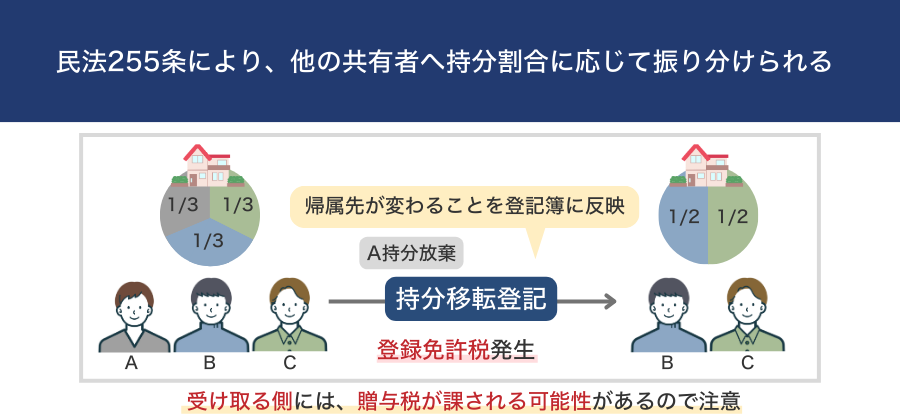
共有者が自分の持分を放棄すると、民法255条により、その持分は他の共有者へ帰属します。共有者が複数いる場合は、他の共有者がそれぞれの持分割合に応じて取得します。
Aの持分3分の1はBとCにそれぞれの持分割合に応じて帰属するため、放棄後はBとCがそれぞれ2分の1ずつ所有することになります。
持分の放棄自体は、他の共有者の同意がなくてもできます。ただし、放棄による持分の移転を登記簿に反映するには、原則として放棄した共有者と持分を取得する共有者が共同で登記申請を行う必要があります。登記をしないままでは放棄した人の名義が登記簿に残り、固定資産税などの負担からも離れられない可能性があります。
他の共有者が登記手続きに協力してくれない場合は、登記引取請求訴訟を提起する方法があります。請求が認められ、判決が確定すれば、放棄した共有者が単独で持分移転登記を申請できる場合があります。
また、税務上、放棄された持分は他の共有者が贈与により取得したものとして扱われるため、持分を取得した側に贈与税が課される可能性があります。
共有持分の放棄の方法については、下記を参考にしてみてください。
共有物分割請求による代償分割があったとき

共有者同士でトラブルなどが発生し、共有名義不動産の共有関係を解消したい場合には、裁判所に共有物分割請求訴訟を提起して解決を図るケースがあります。
共有名義不動産をどのように分けるのかは裁判所が判断するのですが、分割方法には主に以下3つの種類があります。
持分移転登記が必要となるケースの一例として、代償分割によって特定の共有者が他の共有者の持分を取得する場合を見てみましょう。
AがBとCの持分(合計3分の2)を取得する代わりに、3,000万円のうち3分の2にあたる2,000万円を代償金として支払います。この場合、B・Cがそれぞれ3分の1の持分を所有しているため、Aが支払う代償金は1人あたり1,000万円です。
その後、判決の内容に従ってB・CからAへの持分移転登記を行います。登記が完了すると、登記簿上もAの単独名義となり、共有関係が解消されたことが反映されます。
共有物分割訴訟で代償金の支払いや登記手続きが命じられた場合は、その判決内容に従って手続きを進めます。代償金の支払いを命じられた共有者が支払わない場合は、確定判決などに基づいて強制執行を行える場合があります。
共有物分割請求訴訟については、下記を参考にしてみてください。
持分移転登記の流れ
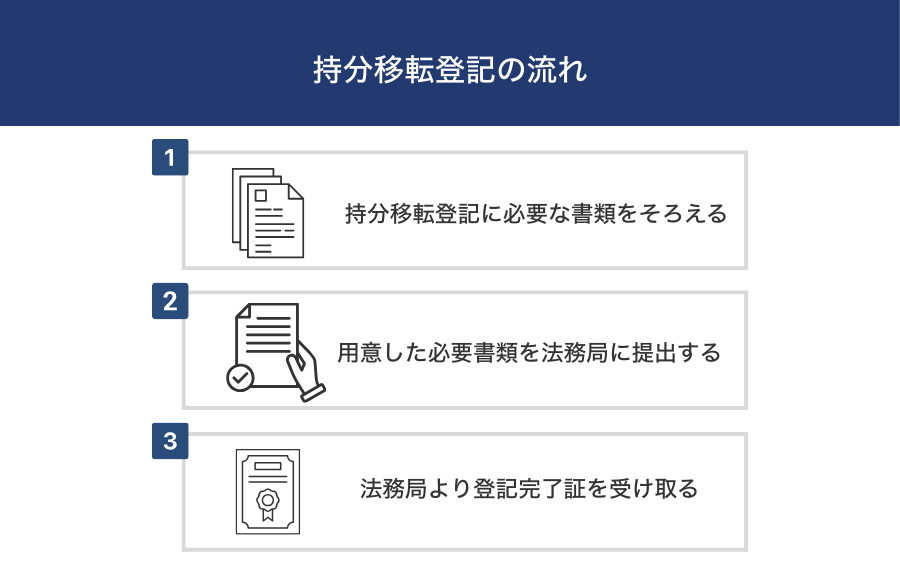
持分移転登記は、売買・相続・贈与など移転の原因によって必要書類が異なりますが、基本的な手続きの流れは共通しています。
- 持分移転登記に必要な書類をそろえる
- 用意した必要書類を法務局に提出する
- 法務局より登記完了証を受け取る
1. 持分移転登記に必要な書類をそろえる
持分移転登記を進めるためには、まず登記申請に必要な書類を準備します。必要書類は移転の原因(売買・相続・贈与・財産分与・放棄など)によって異なるため、最初にどの理由で持分が移ったのかを整理しておきましょう。
まず、持分移転登記で主に使用する書類は以下のとおりです。
※証明書の発行手数料は自治体によって異なります。
さらに、持分が移転した原因に応じて、以下のような書類を追加で準備します。
売買契約書や贈与契約書、遺産分割協議書、遺言書、離婚協議書、調停調書・和解調書などは、登記原因や権利の移転内容を証明する「登記原因証明情報」として使用される書類です。
なお、実際に必要となる書類は登記原因や手続きの内容によって異なります。事前に管轄の法務局へ確認するか、司法書士へ相談しておくと安心です。
登記申請書の詳しい書き方については、「持分移転登記で必要な登記申請書の書き方|移転の原因ごとのテンプレート」で詳しく解説します。
2. 用意した必要書類を法務局に提出する
必要書類がそろったら、対象不動産の所在地を管轄する法務局へ持分移転登記を申請します。申請方法は「窓口」「郵送」「オンライン申請」の3種類です。
窓口申請では、必要書類を管轄の法務局へ直接提出します。不明点がある場合は、申請前に法務局の登記手続案内などを利用して確認しておくとよいでしょう。
郵送でも申請できますが、書類に不備があると補正が必要になる場合があります。登記申請書の記載内容や添付書類を十分に確認してから発送しましょう。
また、登記・供託オンライン申請システムを利用したオンライン申請も可能です。紙で作成された添付書類がある場合は、申請情報をオンラインで送信したうえで、必要な書類を窓口または郵送で提出する方法もあります。
書類の提出がすべて完了すると、法務局で申請内容や添付書類の審査が行われます。
3. 法務局より登記完了証を受け取る
申請内容に不備がなければ、持分移転登記は1週間〜2週間程度で完了します。ただし、完了までの日数は法務局や申請状況によって異なり、書類の補正が必要な場合などは長引くことがあります。
登記が完了すると、登記完了証が交付されます。窓口で受け取るほか、申請時に送付を希望し、必要な郵便切手を提出しておけば郵送で受け取ることも可能です。
また、オンラインで申請した場合は、登記・供託オンライン申請システムを通じて登記完了証を受け取れます。書面での交付を希望する場合は、窓口または郵送で受け取ることもできます。
以上で持分移転登記の手続きは完了です。
持分移転登記で必要な登記申請書の書き方|移転の原因ごとのテンプレート
持分移転登記の申請書は、相続・売買・贈与など持分が移転した原因によって、登記の原因や添付情報などの記載内容が異なります。
ここからは、以下のケースに分けて登記申請書の記載例と書き方を解説します。
- 売買による持分移転登記の申請書の例と書き方
- 相続による持分移転登記の申請書の例と書き方
- 贈与による持分移転登記の申請書の例と書き方
- 財産分与による持分移転登記の申請書の例と書き方
- 持分放棄による持分移転登記の申請書の例と書き方
- 代償分割による持分移転登記の申請書の例と書き方
なお、以下で紹介するテンプレートは一般的な記載例です。実際の申請内容は個別の状況によって異なるため、法務局の記載例も確認し、不明点がある場合は法務局や司法書士へ相談しましょう。
【2025年以降の登記申請で追加された情報】
持分移転登記などで新たに登記名義人となる場合は、2025年4月21日以降、氏名のふりがな・生年月日・メールアドレスなどの「検索用情報」を申請時にあわせて申し出る必要があります。また、2026年10月5日以降は、国籍等の情報も申出事項に追加されます。
売買による持分移転登記の申請書の例と書き方
山田太郎が所有する持分2分の1の全部を山田花子へ売却するケースを例に、持分移転登記の申請書を作成すると次のようになります。
登記の目的 山田太郎持分全部移転
原因 令和○年○月○日 売買
権利者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
持分 2分の1
山田 花子 ㊞
氏名ふりがな やまだ はなこ
生年月日 昭和・平成○年○月○日
メールアドレス 〇〇〇〇
義務者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
山田 太郎 ㊞
添付情報 登記識別情報
登記原因証明情報
住所証明情報
印鑑証明書
代理権限証明情報(代理申請の場合)
申請日 令和○年○月○日
〇〇法務局 御中
連絡先の電話番号 〇〇-〇〇〇〇-〇〇〇〇
課税価格 金〇〇円
登録免許税 金〇〇円
不動産の表示 (以下略:土地・建物を記載)
登記の目的・原因と申請人
共有持分を売買する場合、持分を取得する買主が「登記権利者」、持分を売却する売主が「登記義務者」となり、原則として双方が共同で登記を申請します。
登記の目的は、すでに共有名義となっている不動産について、売主が所有する持分の全部を売却する場合は「〇〇持分全部移転」、一部だけを売却する場合は「〇〇持分一部移転」と記載します。
たとえば、山田太郎が所有する持分2分の1の全部を山田花子へ売却する場合は、「山田太郎持分全部移転」と記載します。
また、原因欄には「売買」と、売買によって持分の所有権が移転した日付を記載します。登記原因の日付は、売買契約書などの登記原因証明情報に記載された所有権移転日と一致させる必要があります。
売買契約の締結日に所有権が移転する場合もあれば、代金の支払いが完了した日に移転すると定めている場合もあるため、契約内容を確認して記載しましょう。
権利者欄には、買主の住所・氏名と、今回取得する持分を記載します。売主の住所・氏名は登記簿上の記載と一致している必要があり、住所や氏名が変わっている場合は、持分移転登記の前に変更登記が必要になることがあります。
添付情報と登録免許税
売買による持分移転登記では、登記識別情報や登記原因証明情報、住所証明情報、印鑑証明書などを申請時に添付し、申請書の「添付情報」欄にもその内容を記載します。司法書士などへ申請を依頼する場合は、委任状を添付し、「代理権限証明情報」と記載します。
また、申請書には課税価格と登録免許税を記載します。売買による持分移転登記の登録免許税は、原則として「移転する共有持分の課税価格 × 2%」で計算します。ただし、土地の売買や一定の住宅用家屋では軽減税率を適用できる場合があります。
たとえば、本則税率2%が適用されるケースで移転する持分の課税価格が1,000万円の場合、登録免許税は20万円です。この場合、課税価格欄には「金1,000万円」、登録免許税欄には「金20万円」と記載します。
相続による持分移転登記の申請書の例と書き方
山田太郎が所有していた持分2分の1の全部を山田花子が相続するケースを例に、持分移転登記の申請書を作成すると次のようになります。
登記の目的 山田太郎持分全部移転
原因 令和○年○月○日 相続
相続人 (被相続人 山田 太郎)
住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
持分 2分の1
山田 花子 ㊞
氏名ふりがな やまだ はなこ
生年月日 昭和・平成○年○月○日
メールアドレス 〇〇〇〇
添付情報 登記原因証明情報
住所証明情報
代理権限証明情報(代理申請の場合)
申請日 令和○年○月○日
〇〇法務局 御中
連絡先の電話番号 〇〇-〇〇〇〇-〇〇〇〇
課税価格 金〇〇円
登録免許税 金〇〇円
不動産の表示 (以下略:土地・建物を記載)
登記の目的・原因と申請人
共有者が亡くなり、その人の共有持分を相続する場合は、登記の目的を「〇〇持分全部移転」と記載し、「〇〇」には被相続人の氏名を入れます。
たとえば、山田太郎が所有していた持分2分の1の全部を山田花子が相続する場合は、「山田太郎持分全部移転」と記載します。
原因欄には「相続」と、被相続人が亡くなった日を記載します。遺産分割協議によって持分の取得者を決めた場合でも、原因の日付は原則として遺産分割協議の成立日ではなく、被相続人の死亡日です。
また、相続人欄には、被相続人の氏名と、持分を取得する相続人の住所・氏名・取得する持分を記載します。複数の相続人が持分を取得する場合は、それぞれの取得持分を分数で記載します。
添付情報と登録免許税
相続による持分移転登記では、戸籍謄本などの登記原因証明情報や相続人の住所証明情報などを申請時に添付し、申請書の「添付情報」欄にもその内容を記載します。司法書士などへ申請を依頼する場合は、委任状を添付し、「代理権限証明情報」と記載します。
必要となる登記原因証明情報は相続の方法によって異なります。遺産分割協議によって取得者を決めた場合は遺産分割協議書や相続人の印鑑登録証明書など、遺言に基づく場合は遺言書などを準備します。
また、申請書には課税価格と登録免許税を記載します。相続による持分移転登記の登録免許税は、原則として「相続する共有持分の課税価格 × 0.4%」で計算します。
たとえば、相続する持分の課税価格が1,000万円の場合、申請書には課税価格「金1,000万円」、登録免許税「金4万円」と記載します。ただし、一定の相続登記では登録免許税の免税措置を適用できる場合があります。
贈与による持分移転登記の申請書の例と書き方
山田太郎が所有する持分2分の1の全部を山田花子へ贈与するケースを例に、持分移転登記の申請書を作成すると次のようになります。
登記の目的 山田太郎持分全部移転
原因 令和○年○月○日 贈与
権利者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
持分 2分の1
山田 花子 ㊞
氏名ふりがな やまだ はなこ
生年月日 昭和・平成○年○月○日
メールアドレス 〇〇〇〇
義務者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
山田 太郎 ㊞
添付情報 登記識別情報
登記原因証明情報
住所証明情報
印鑑証明書
代理権限証明情報(代理申請の場合)
申請日 令和○年○月○日
〇〇法務局 御中
連絡先の電話番号 〇〇-〇〇〇〇-〇〇〇〇
課税価格 金〇〇円
登録免許税 金〇〇円
不動産の表示 (以下略:土地・建物を記載)
登記の目的・原因と申請人
贈与者が所有する持分全部を移転する場合、登記の目的は「〇〇持分全部移転」と記載します。持分を取得する受贈者が「登記権利者」、贈与者が「登記義務者」です。
原因欄には「贈与」と、贈与の効力が生じた日付を記載します。贈与契約書などの登記原因証明情報に記載された日付と一致しているか確認しましょう。
添付情報と登録免許税
贈与による持分移転登記では、登記識別情報や贈与契約書などの登記原因証明情報、住所証明情報、印鑑証明書などを申請時に添付し、申請書の「添付情報」欄にもその内容を記載します。司法書士などへ申請を依頼する場合は、委任状を添付し、「代理権限証明情報」と記載します。
贈与契約書を作成していない場合でも、贈与の事実や持分が移転した日などを確認できる登記原因証明情報を準備する必要があります。
また、申請書には課税価格と登録免許税を記載します。贈与による持分移転登記の登録免許税は、「移転する共有持分の課税価格 × 2%」で計算します。
たとえば、贈与する持分の課税価格が1,000万円の場合、課税価格欄には「金1,000万円」、登録免許税欄には「金20万円」と記載します。
財産分与による持分移転登記の申請書の例と書き方
山田太郎が所有する持分2分の1の全部を、離婚に伴う財産分与によって山田花子が取得するケースを例に、持分移転登記の申請書を作成すると次のようになります。
登記の目的 山田太郎持分全部移転
原因 令和○年○月○日 財産分与
権利者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
持分 2分の1
山田 花子 ㊞
氏名ふりがな やまだ はなこ
生年月日 昭和・平成○年○月○日
メールアドレス 〇〇〇〇
義務者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
山田 太郎 ㊞
添付情報 登記識別情報
登記原因証明情報
住所証明情報
印鑑証明書
代理権限証明情報(代理申請の場合)
申請日 令和○年○月○日
〇〇法務局 御中
連絡先の電話番号 〇〇-〇〇〇〇-〇〇〇〇
課税価格 金〇〇円
登録免許税 金〇〇円
不動産の表示 (以下略:土地・建物を記載)
登記の目的・原因と申請人
財産分与によって共有持分を移転する場合、持分を取得する側が「登記権利者」、持分を渡す側が「登記義務者」となり、原則として双方が共同で登記を申請します。
登記の目的は、相手が所有する持分の全部を取得する場合は「〇〇持分全部移転」、一部だけを取得する場合は「〇〇持分一部移転」と記載します。
たとえば、山田太郎が所有する持分2分の1の全部を山田花子が取得する場合は、「山田太郎持分全部移転」と記載します。
原因欄には「財産分与」と、その効力が生じた日付を記載します。離婚後に財産分与の協議が成立した場合は協議成立日、離婚届を提出する前に協議が成立していた場合は離婚届の届出日が原因日となります。
権利者欄には持分を取得する人の住所・氏名と、今回取得する持分を記載します。義務者の住所・氏名は登記簿上の記載と一致している必要があるため、変更されている場合は事前に変更登記が必要になることがあります。
添付情報と登録免許税
財産分与による持分移転登記では、登記識別情報や財産分与協議書・離婚協議書などの登記原因証明情報、住所証明情報、印鑑証明書などを申請時に添付し、申請書の「添付情報」欄にもその内容を記載します。司法書士などへ申請を依頼する場合は、委任状を添付し、「代理権限証明情報」と記載します。
なお、離婚届を提出する前に財産分与の協議が成立していた場合は、離婚の事実や届出日を確認するため、離婚の記載がある戸籍全部事項証明書なども必要です。
また、申請書には課税価格と登録免許税を記載します。財産分与による持分移転登記の登録免許税は、「移転する共有持分の課税価格 × 2%」で計算します。
たとえば、財産分与によって移転する持分の課税価格が1,000万円の場合、課税価格欄には「金1,000万円」、登録免許税欄には「金20万円」と記載します。
持分放棄による持分移転登記の申請書の例と書き方
山田太郎・山田花子がそれぞれ2分の1ずつ共有している不動産について、山田太郎が自身の持分2分の1の全部を放棄し、山田花子へ帰属するケースを例に、持分移転登記の申請書を作成すると次のようになります。
登記の目的 山田太郎持分全部移転
原因 令和○年○月○日 放棄
権利者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
持分 2分の1
山田 花子 ㊞
氏名ふりがな やまだ はなこ
生年月日 昭和・平成○年○月○日
メールアドレス 〇〇〇〇
義務者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
山田 太郎 ㊞
添付情報 登記識別情報
登記原因証明情報
印鑑証明書
代理権限証明情報(代理申請の場合)
申請日 令和○年○月○日
〇〇法務局 御中
連絡先の電話番号 〇〇-〇〇〇〇-〇〇〇〇
課税価格 金〇〇円
登録免許税 金〇〇円
不動産の表示 (以下略:土地・建物を記載)
登記の目的・原因と申請人
共有者が自身の持分全部を放棄する場合、登記の目的は「〇〇持分全部移転」とし、「〇〇」には持分を放棄する共有者の氏名を記載します。
たとえば、山田太郎が所有する持分2分の1の全部を放棄する場合は、「山田太郎持分全部移転」と記載します。
原因欄には「放棄」と、共有者が持分を放棄する意思表示をした日付を記載します。持分放棄証書などを作成している場合は、その内容と登記原因の日付が一致しているか確認しましょう。
持分放棄自体は他の共有者の同意がなくてもできますが、放棄による持分移転登記は、原則として持分を取得する共有者を「登記権利者」、放棄する共有者を「登記義務者」として共同で申請します。
なお、放棄した持分は他の共有者に帰属するため、他の共有者が複数いる場合は、それぞれが取得する持分に応じて申請内容も異なります。
添付情報と登録免許税
持分放棄による持分移転登記では、登記識別情報や持分放棄証書などの登記原因証明情報、印鑑証明書などを申請時に添付し、申請書の「添付情報」欄にもその内容を記載します。司法書士などへ申請を依頼する場合は、委任状を添付し、「代理権限証明情報」と記載します。
また、申請書には課税価格と登録免許税を記載します。持分放棄による持分移転登記の登録免許税は、「移転する共有持分の課税価格 × 2%」で計算します。
たとえば、放棄によって移転する持分の課税価格が1,000万円の場合、課税価格欄には「金1,000万円」、登録免許税欄には「金20万円」と記載します。
代償分割による持分移転登記の申請書の例と書き方
山田太郎・山田花子がそれぞれ2分の1ずつ共有している不動産について、共有物分割の結果、山田花子が山田太郎の持分2分の1を取得し、代わりに代償金を支払うケースを例に、持分移転登記の申請書を作成すると次のようになります。
登記の目的 山田太郎持分全部移転
原因 令和○年○月○日 共有物分割
権利者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
持分 2分の1
山田 花子 ㊞
氏名ふりがな やまだ はなこ
生年月日 昭和・平成○年○月○日
メールアドレス 〇〇〇〇
義務者 住所 〇〇県〇〇市〇〇町〇丁目〇番〇号
山田 太郎 ㊞
添付情報 登記識別情報
登記原因証明情報
印鑑証明書
代理権限証明情報(代理申請の場合)
申請日 令和○年○月○日
〇〇法務局 御中
連絡先の電話番号 〇〇-〇〇〇〇-〇〇〇〇
課税価格 金〇〇円
登録免許税 金〇〇円
不動産の表示 (以下略:土地・建物を記載)
登記の目的・原因と申請人
代償分割によって特定の共有者が他の共有者の持分全部を取得する場合、登記の目的は「〇〇持分全部移転」と記載します。
たとえば、山田花子が山田太郎の持分2分の1の全部を取得する場合は、「山田太郎持分全部移転」と記載します。
原因欄には「共有物分割」と、その効力が生じた日付を記載します。共有者間の協議で代償分割を行う場合は、共有物分割協議書などで定めた持分の移転日を確認して記載しましょう。
持分を取得する共有者が「登記権利者」、持分を移転する共有者が「登記義務者」となり、協議による場合は原則として双方が共同で申請します。
一方、共有物分割請求訴訟の確定判決で持分移転登記を命じられた場合は、判決内容によって登記原因の日付や申請方法が異なります。登記手続きを命じる確定判決がある場合は、登記権利者が単独で申請できるケースもあります。
添付情報と登録免許税
協議による代償分割では、登記識別情報や共有物分割協議書などの登記原因証明情報、印鑑証明書などを申請時に添付し、申請書の「添付情報」欄にもその内容を記載します。司法書士などへ申請を依頼する場合は、委任状を添付し、「代理権限証明情報」と記載します。
裁判による共有物分割の場合は、判決正本や確定証明書などが登記原因証明情報となることがあります。
また、申請書には課税価格と登録免許税を記載します。今回のように、特定の共有者が他の共有者の持分を取得し、代償金を支払う代償分割では、原則として「移転する共有持分の課税価格 × 2%」で登録免許税を計算します。
たとえば、代償分割によって移転する持分の課税価格が1,000万円の場合、申請書には課税価格「金1,000万円」、登録免許税「金20万円」と記載します。
ただし、共有物分割の方法や内容によっては0.4%の税率が適用される場合もあるため、実際の申請時は法務局や司法書士へ確認しましょう。
持分移転登記で発生しうる費用・税金の一覧
持分移転登記では、登記申請時の登録免許税のほか、持分を取得・移転した原因によって相続税や贈与税、不動産取得税などが発生する場合があります。
主な費用・税金は以下のとおりです。
実際に発生する費用・税金は、持分を移転する原因や不動産の評価額、適用できる特例などによって異なります。共有持分の移転登記にかかる費用や税金の計算方法、シミュレーションについては、以下の記事で詳しく解説しています。
持分移転登記を行う際の注意点
持分移転登記では、申請書の記載内容や必要書類に不備があると手続きが進まないだけでなく、登記後の権利関係や共有者との間でトラブルにつながることもあります。
とくに、次の点には注意が必要です。
- 登記原因や持分割合を契約書などの内容と一致させる
- 登記簿上の住所・氏名が現在と異なる場合は事前に変更登記を行う
- 登記識別情報を紛失していても持分移転登記はできる
- 自分の持分だけを移転する場合でも他の共有者とのトラブルに注意する
- 持分移転登記を放置すると税金や権利関係をめぐるトラブルにつながる
登記原因や持分割合を契約書などの内容と一致させる
持分移転登記を申請する際は、申請書に記載する登記原因や原因日、移転する持分割合を、契約書や遺産分割協議書などの内容と一致させることが重要です。
たとえば、売買であれば売買契約書などに記載された持分割合や所有権の移転日、贈与であれば贈与の効力が生じた日を確認します。相続の場合は遺言書や遺産分割協議書、財産分与の場合は離婚協議書や財産分与協議書など、登記原因に応じた書類と照らし合わせましょう。
また、持分割合については本人の認識だけで判断せず、事前に登記事項証明書を取得し、現在の名義人と持分割合を確認することも大切です。
申請書と登記原因証明情報や登記簿の内容に食い違いがあると、法務局から補正を求められるなど、登記完了までに時間がかかる可能性があります。申請前に、「誰がどの持分を所有しているのか」「そのうちどの割合を、いつ・どのような原因で移転するのか」を確認しておきましょう。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
登記簿上の住所・氏名が現在と異なる場合は事前に変更登記を行う
持分を移転する人の現在の住所や氏名が登記簿上の記載と異なる場合は、原則として持分移転登記を申請する前に、住所・氏名の変更登記を行う必要があります。
たとえば、持分を取得した後に引っ越して住所が変わっていたり、結婚などで氏名が変わっていたりするケースです。登記義務者の住所・氏名が登記簿と一致していない状態では、そのまま持分移転登記を進められないため、事前に登記事項証明書を取得して現在の情報と一致しているか確認しておきましょう。
また、2026年4月1日から住所・氏名の変更登記が義務化されており、住所や氏名に変更があった場合は、原則として変更日から2年以内に変更登記を行う必要があります。
なお、2026年4月1日より前に住所や氏名が変わっており、まだ変更登記をしていない場合は、2028年3月31日までに手続きを行う必要があります。正当な理由なく義務を怠ると、5万円以下の過料が科される可能性もあるため注意しましょう。
登記識別情報を紛失していても持分移転登記はできる
持分を移転する際は、原則として登記義務者の登記識別情報が必要です。古い不動産では、登記識別情報ではなく「権利証(登記済証)」が発行されている場合もあります。
登記識別情報や権利証を紛失していても、持分移転登記ができなくなるわけではありません。ただし、登記識別情報は再発行されないため、本人確認のために次のような方法を利用します。
- 事前通知制度:登記申請後に法務局から登記義務者へ本人限定受取郵便などで通知してもらい、原則として発送から2週間以内に申請内容が真実である旨を申し出る方法
- 司法書士などによる本人確認情報の作成:司法書士などの資格者が本人確認を行い、その結果を記載した本人確認情報を法務局へ提出する方法
- 公証人による本人確認:公証人による本人確認を受け、必要な認証を得て申請する方法
事前通知制度は無料で利用できるため、費用を抑えたい場合の基本的な対応方法です。ただし、登記申請後に法務局から届く通知へ期限内に対応する必要があり、通常より登記完了までに時間がかかることがあります。
一方、不動産売買などで決済と登記を確実に進めたい場合は、司法書士などによる本人確認情報の作成や、公証人による本人確認を利用する方法があります。
司法書士などに本人確認情報の作成を依頼する場合は5万〜10万円程度、公証人による方法は4,000円程度が費用の目安です。費用はかかりますが、事前通知を省略して手続きを進められます。
自分の持分だけを移転する場合でも他の共有者とのトラブルに注意する
共有名義不動産では、自分が所有する共有持分だけであれば、原則として他の共有者の同意を得ずに売却・贈与などで移転できます。ただし、法律上は可能でも、事前の説明なく第三者へ持分を移転すると、他の共有者とのトラブルにつながることがあります。
とくに、自分の持分を第三者へ移転した場合、その第三者が新たな共有者となります。そのため、不動産の使用方法や管理、費用負担などについて、従来の共有者と関わることになります。
また、不動産全体を売却する場合など、共有者全員の同意が必要となる場面では、新たに持分を取得した第三者も含めて話し合わなければなりません。
そのため、第三者へ持分を売却する場合はもちろん、共有者同士で売買や贈与を行う場合でも、ほかに共有者がいるときは事前に意向を伝えておくことが望ましいです。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有者への事前確認がトラブル防止や選択肢の拡大につながる
複数人で共有している不動産について、一部の共有者間だけで売買や贈与を進めた結果、ほかの共有者から「自分にも事前に相談してほしかった」「売却するなら自分が買い取りたかった」といった不満が出るケースがあります。
一方で、弊社の買取実務のなかには、共有者への確認がより良い結果につながった事例もあります。「ほかの共有者とは連絡を取っていないので、自分の持分だけ売却したい」とご相談いただいたケースで、売主様の了承を得たうえで弊社からほかの共有者にも確認したところ、「自分も一緒に売却したい」と希望されました。
結果的に不動産全体を買い取ることができ、持分だけを売却する場合よりも買取価格も上がりました。売買や贈与などで持分を移転する場合は、共有者と話し合える状況であれば、事前にほかの共有者の意向も確認しておくことで、トラブルを防ぎながら選択肢を広げられることがあります。
持分移転登記を放置すると税金や権利関係をめぐるトラブルにつながる
売買や贈与などによる持分移転登記には、原則として「契約から〇日以内」といった申請期限はありません。ただし、持分を取得・移転したにもかかわらず登記をしないまま放置すると、登記簿上の名義や持分割合と実際の権利関係が一致しない状態が続きます。
登記をしていないからといって直ちに持分を取得した事実がなくなるわけではありませんが、第三者との関係やその後の売却・相続などでトラブルにつながる可能性があります。
具体的には、次のようなリスクが考えられます。
- 第三者に持分の取得を主張できない場合がある:不動産の権利変動は、原則として登記をしなければ第三者に対抗できません。
- 売却や担保設定などの手続きが複雑になる:登記簿上の名義を現在の権利関係に合わせてからでなければ、その後の登記手続きを進められない場合があります。
- 固定資産税や管理費などをめぐってトラブルになることがある:名義変更が反映されていないことで、納税通知や管理組合からの連絡が以前の名義人に届くなど、費用負担をめぐる行き違いが生じる可能性があります。
- 相続が重なると権利関係が複雑になる:登記をしないまま持分の所有者が亡くなると、その相続人にも権利が引き継がれ、時間が経つほど関係者や必要な手続きが増えることがあります。
- 相続登記では過料の対象になる可能性がある:相続によって持分を取得したことを知った日から原則3年以内に相続登記をする必要があり、正当な理由なく怠ると10万円以下の過料が科される可能性があります。
とくに相続登記を長期間放置すると、次の相続が発生して相続人が増え、遺産分割や必要書類の収集に時間がかかることもあります。持分の移転があった場合は、後回しにせず、できるだけ早めに現在の権利関係を登記簿へ反映しておくことが大切です。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
登記を長く放置するほど、売却前の整理に時間がかかる
買取の現場でも、相続登記が何代にもわたって行われておらず、現在の共有者を確認するところから始めなければならないケースがあります。
関係する相続人が増えるほど、必要書類の収集や連絡・調整にも時間がかかります。将来的に売却する予定がなくても、持分の移転があった段階で登記を済ませておくことをおすすめします。
相続登記を放置した場合のリスクや、共有名義不動産の固定資産税については、次の記事でも詳しく解説しています。
持分移転登記でよくある質問
持分移転登記は自分でもできますか?
持分移転登記は、司法書士へ依頼せず自分で申請することも可能です。
ただし、必要書類の準備や登記申請書の作成、登記原因・持分割合の記載など、申請内容に応じたルールを確認する必要があります。書類や記載内容に不備があると法務局から補正を求められることもあるため、手続きに不安がある場合や権利関係が複雑な場合は司法書士への依頼を検討しましょう。
共有者の1人が行方不明でも持分移転登記はできますか?
自分が所有する持分だけを売却・贈与などで移転する場合は、原則として行方不明の共有者の同意や協力は必要ありません。
一方、行方不明の共有者が所有する持分を移転する場合は、本人の意思を確認できないため、そのまま手続きを進めることはできません。不在者財産管理人を選任し、持分の売却などを行う場合は家庭裁判所から権限外行為の許可を得る方法があります。
また、一定の要件を満たせば、裁判所の手続きを経て行方不明の共有者の持分を取得する「所在等不明共有者持分取得制度」や、その持分を含めて第三者へ譲渡する「所在等不明共有者持分譲渡制度」を利用できる場合もあります。
共有者が行方不明の場合の対処法については、次の記事で詳しく解説しています。
まとめ
持分移転登記を進める際は、まず登記事項証明書で現在の名義人や持分割合を確認し、売買・相続・贈与・財産分与・持分放棄・共有物分割など、持分が移転した原因に応じて申請内容を整理することが重要です。
登記原因や原因日、移転する持分割合、必要書類、登録免許税などはケースによって異なります。さらに、登記簿上の住所・氏名が現在と異なる場合や、登記識別情報を紛失している場合には、持分移転登記の前後に追加の手続きが必要になることもあります。
また、売買や贈与などでは申請期限が定められていない場合でも、登記を長期間放置すると、その後の売却や担保設定、相続などで権利関係の整理に時間がかかるおそれがあります。持分の移転が決まったら、必要な手続きや税金を確認したうえで、できるだけ早めに登記へ反映しておきましょう。
実務では「思っていた持分と違う」ケースも少なくありません
買取の現場でも、「夫婦だから持分は2分の1ずつだと思っていた」というケースで、登記事項証明書を確認すると、購入時の資金負担割合などに応じて異なる持分で登記されていることがあります。
また、相続した共有持分について相談を受けたものの、前の世代の相続登記が済んでおらず、まず司法書士をご紹介して権利関係を整理する必要があるケースもあります。
持分移転や売却を検討するときは、本人の記憶だけで判断せず、最初に登記事項証明書を取得して、現在の名義人と持分割合を確認しておくことが大切です。