
離婚後も共有名義のまま名義変更していない場合のリスクは?対策・手続き・費用を解説


「離婚後も家が元配偶者との共有名義のままだけど、問題ない?」と疑問に思っている方もいるでしょう。
結論として、離婚したことを理由に、共有名義不動産を単独名義へ変更する義務はなく、離婚後も共有名義のまま所有し続けることは可能です。
ただし、離婚後も共有名義のままでいると、不動産を通じて元配偶者との関係が続き、売却や維持管理費の負担などを巡ってトラブルになるおそれがあります。とくに、元配偶者との関係が悪化していたり、連絡が取れなくなったりすると、必要な話し合いができず、不動産の処分が難しくなることもあります。
離婚後は共有名義を解消するのが理想ですが、住宅ローンの残債や元配偶者との協議状況などによっては、すぐに解消できるとは限りません。
離婚後も共有名義のままになっている場合は、状況に応じて以下のような対策を検討しましょう。
実際に取れる方法は、離婚後の居住状況や元配偶者との協議状況、住宅ローンの残債・契約内容によって異なります。
とくに住宅ローンが残っている場合は、元配偶者と合意できても、金融機関の承諾や借り換えが必要になることがあります。そのため、金融機関への確認も踏まえ、実現可能な方法を検討しましょう。
本記事では、離婚後も共有名義のままで名義変更していない場合のリスクを実際の相談事例とともに紹介し、共有名義を解消する方法や具体的な手続き、必要な税金・費用について解説します。
弊社では全国1,600超の士業と連携し、元配偶者との間でトラブルを抱えている共有持分の買取にも対応しています。「相手と直接交渉せずに自分の持分を手放したい」「住宅ローンが残っているけど売却できるか知りたい」といった場合は、お気軽にご相談ください。
離婚後も共有名義のままで名義変更していない場合のリスク
離婚後も元夫婦の共有名義のまま所有し続けることは、法律上可能です。
弊社が共有名義不動産の所有者を対象に実施したアンケートのうち、離婚経験者の回答を集計したところ、43.9%が単独名義に変更し、35.1%が不動産を売却したと回答しています。一方で、離婚後も名義変更していない人が15.8%おり、共有名義のまま所有し続けるケースも一定数あることがわかります。
しかし、共有名義のままでは、離婚後も不動産を通じて元配偶者との関係が続くため、思わぬトラブルにつながることがあります。実際、弊社にも「離婚後に元配偶者と不動産のことでトラブルになった」「元配偶者と連絡が取れず問題を解決できない」などのご相談が寄せられています。
以下では、実際の相談事例も交えながら、離婚後も共有名義のままでいる場合の主なリスクを解説します。
- 不動産の売却やリフォームが自由にできない
- 不動産全体を担保にしたローンには元配偶者の同意が必要になる
- 固定資産税や維持管理費の負担で元配偶者と揉めやすい
- 離婚後も居住する人と家を出て行く人で不公平が生じやすい
- 住宅ローンを滞納されると返済請求や競売につながるおそれがある
- 元配偶者が持分を売却して知らない人と共有状態になることがある
- 相続によって共有者が増え、権利関係が複雑になる
※掲載している相談事例は、個人が特定されないよう、実際の相談内容をもとに一部の情報を変更・再構成しています。
不動産の売却やリフォームが自由にできない
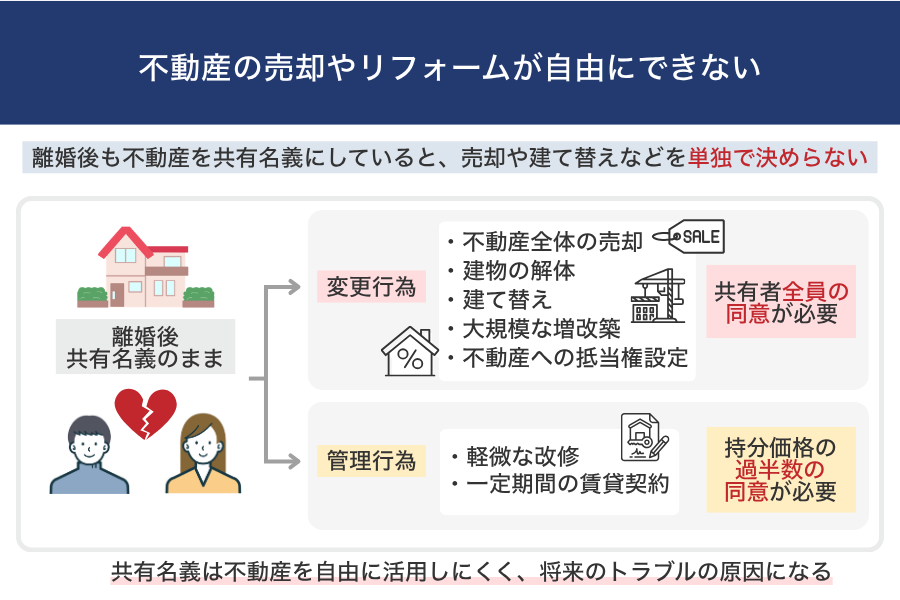
離婚後も共有名義のままでは、不動産全体の売却や建て替え、大規模なリフォームなどを単独で進めることはできません。
共有名義不動産に関する行為は、民法251条・252条などにより、次のように必要な同意が異なります。
たとえば、元夫婦がそれぞれ2分の1ずつ持分を所有している場合、一方が売却や建て替えを希望しても、もう一方が同意しなければ進められません。また、管理行為についても、一方の持分だけでは過半数に達しないため、双方の合意が必要です。
実際に弊社にも、次のような相談が寄せられたことがあります。
離婚時に「一旦は共有のままにして、後で名義を整理しよう」と合意していたものの、その後元夫と連絡が取れなくなってしまいました。売却や名義変更に必要な書類への署名が得られず、不動産を処分できない状態が長期間続いていました。
離婚時には話し合いができていても、数年後に同じように元配偶者の協力を得られるとは限りません。とくに、元配偶者と連絡が取れなくなると、売却や名義変更に必要な手続きが進まず、共有状態の解消が難しくなります。
共有者と連絡が取れず、不動産全体を売却できない場合の対処法については、次の記事でも詳しく解説しています。
不動産全体を担保にしたローンには元配偶者の同意が必要になる
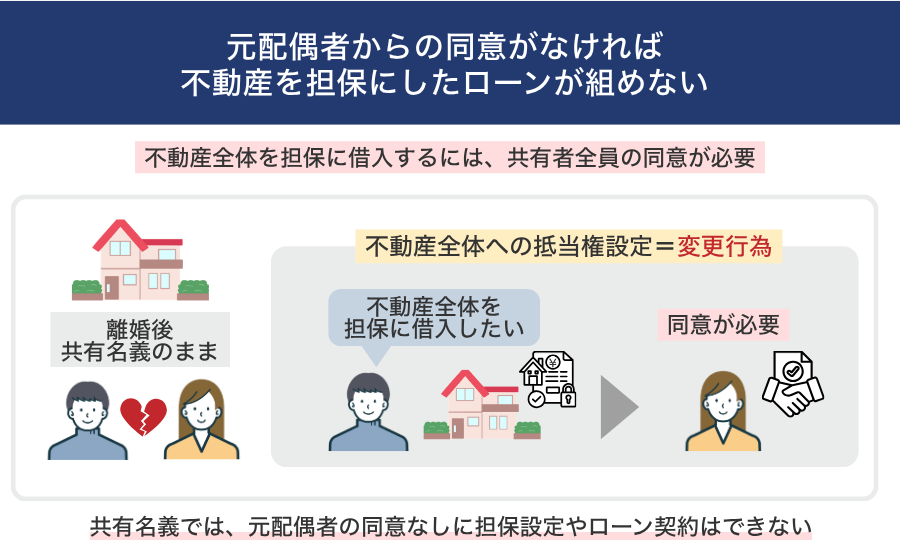
離婚後も共有名義のままで、不動産全体を担保にして融資を受けたい場合は、元配偶者を含む共有者全員の同意が必要です。
不動産全体に抵当権を設定することは、共有者全員の権利に影響する処分行為にあたるため、元配偶者の同意がなければ進められません。
実際、弊社でも次のような事例を扱ったことがあります。
離婚後も築30年以上の共有名義の自宅に住み続けていた元妻は、水回りや屋根の老朽化を受けて修繕工事を計画しました。しかし、金融機関から元夫の同意書を求められたものの、すでに疎遠になっていたため協力を得られず、必要な資金を調達できない状態となりました。
なお、自分の共有持分だけであれば、元配偶者の同意なく担保にすることも法律上は可能です。ただし、共有持分のみを担保とする融資は取り扱う金融機関が限られ、借入額も低くなりやすいため、希望する資金を調達できるとは限りません。
共有名義不動産を担保にした借入方法や融資額の目安については、次の記事でも詳しく解説しています。
固定資産税や維持管理費の負担で元配偶者と揉めやすい
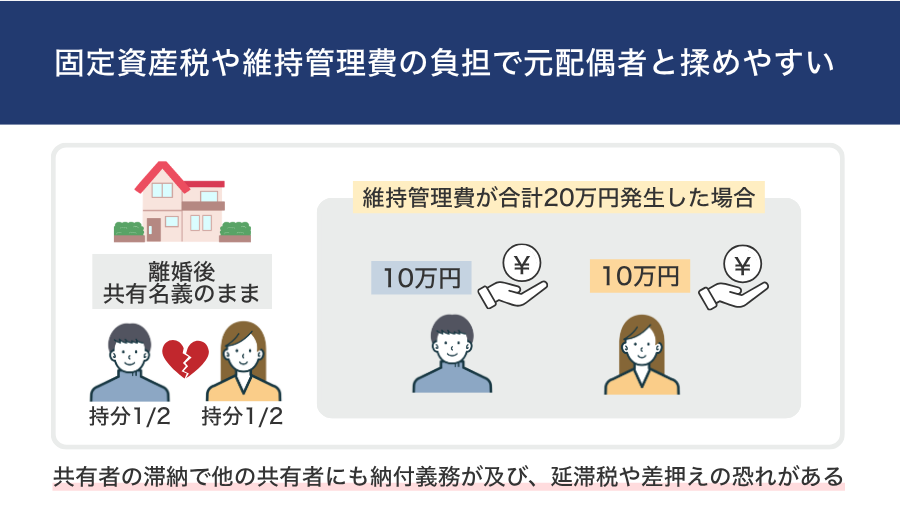
離婚後も共有名義を続けていると、固定資産税や都市計画税、修繕費などの維持管理費をめぐって元配偶者とトラブルになることがあります。
これらの費用は、原則として共有持分の割合に応じて負担します。たとえば、元夫婦で2分の1ずつ持分を所有しており、維持管理費が合計20万円発生した場合、1人あたり10万円ずつを負担するのが基本です。(民法253条)
ただし、固定資産税・都市計画税は共有者全員が連帯納税義務を負い、納税通知書は通常、代表者1人に届きます。代表者がまとめて納付し、あとから元配偶者と精算するケースも多いため、支払いを拒否されたり、連絡が取れなくなったりすると、立て替えた費用を回収できないことがあります。また、固定資産税を滞納すると延滞金が発生し、最悪の場合は不動産などの財産を差し押さえられるリスクもあります。
実際、弊社にも次のようなトラブルから買取相談が寄せられたことがあります。
離婚後、元妻が共有名義の自宅に住み続ける一方、元夫は別の場所で生活していました。元夫は「もう住んでいないのだから固定資産税は払いたくない」と主張し、元妻は「共有者である以上、負担するのは当然」と反論。その結果、毎年の支払いをめぐって衝突が続きました。
実務上問題になりやすいのは、一度費用を精算しても、翌年以降に同じトラブルが繰り返されることです。元配偶者との連絡や費用の請求が負担となり、共有状態の解消を検討するケースもあります。なお、立て替えた固定資産税は、民法442条などに基づき、元配偶者へ負担分を請求できます。
立て替えた固定資産税の請求方法や、元配偶者が支払いに応じない場合の対処法については、次の記事でも解説しています。
離婚後も居住する人と家を出て行く人で不公平が生じやすい
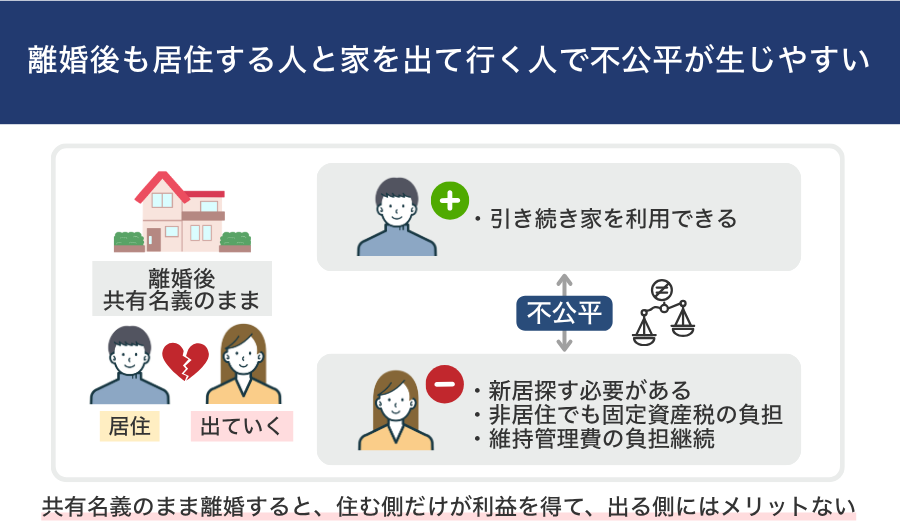
離婚後も共有名義のままにしていると、一方が自宅に住み続け、もう一方が家を出ることで、不公平が生じることがあります。
居住する側は引き続き自宅を利用できますが、家を出た側は共有持分を所有していても、自分の持分に応じた利益を得られないことがあります。こうした場合、家を出た側が、居住している元配偶者に対して家賃相当額の支払いを求めることがあります。
民法249条2項では、共有者間に別段の合意がない限り、自分の持分を超えて不動産を使用する共有者は、他の共有者に使用対価を支払う義務があると定められています。
離婚時の取り決めをめぐり、弊社にも次のようなご相談が寄せられています。
離婚後、元妻が共有名義の自宅に住み続ける一方、元夫は家を出て別の生活を始めました。その後、元夫は「自分も共有者なのだから家賃相当額を支払うべきだ」と主張。しかし、元妻は「財産分与で住むことを認められているのに納得できない」と反発し、双方の言い分は平行線をたどりました。使用対価をめぐる対立が続き、共有状態の解消や自身の持分の売却について弊社へご相談いただきました。
このように、離婚時に一方が住み続けることを認めていても、使用対価の支払いについて認識が食い違うと、後からトラブルになることがあります。無償で住み続けられるのかなど、共有名義のままにする場合は居住条件を明確にしておくことが大切です。
共有名義不動産の使用対価を請求できるケースや請求方法については、次の記事でも詳しく解説しています。
住宅ローンを滞納されると返済請求や競売につながるおそれがある
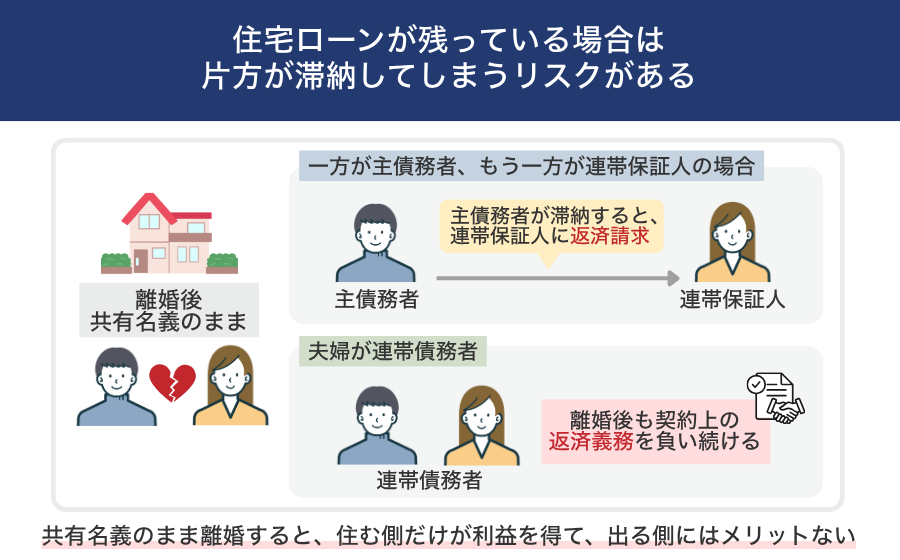
離婚後も住宅ローンが残っている場合、元配偶者の返済が滞ることで、自分にも返済請求が及んだり、不動産が競売にかけられたりするおそれがあります。
離婚によって生活費や収入が変化し、従来どおりの返済が難しくなるケースもあります。また、家を出た側が「もう住んでいないのだから払いたくない」と主張し、返済を続けなくなることも考えられます。
なお、不動産の共有名義と住宅ローンの契約は別ものです。夫婦の一方が主債務者、もう一方が連帯保証人となっている場合は、主債務者が滞納すると連帯保証人にも返済請求が及びます。また、夫婦が連帯債務者となっている場合は、離婚後も双方が契約上の返済義務を負い続けます。
弊社への買取相談では、次のようなトラブルがみられることもあります。
離婚後、元夫が住宅ローンの返済を滞らせ、連帯債務者だった元妻にも金融機関から督促状が届きました。元妻は「離婚後は自分に関係ない」と考えていましたが、契約上の返済義務は残っていました。急な返済請求によって家計への負担が生じ、大きな不安を抱えることになりました。
住宅ローンの滞納が続くと、抵当権を設定している不動産が競売にかけられ、自宅を失うリスクもあります。離婚時に「元配偶者が返済を続ける」「一方が住み続ける」と取り決めていても、それだけで金融機関に対する返済義務がなくなるわけではありません。
そのため、住宅ローンが残っている場合は、誰が債務者・連帯保証人になっているのかを確認し、返済方法や今後の名義変更について金融機関と相談することが重要です。
元配偶者が持分を売却して知らない人と共有状態になることがある
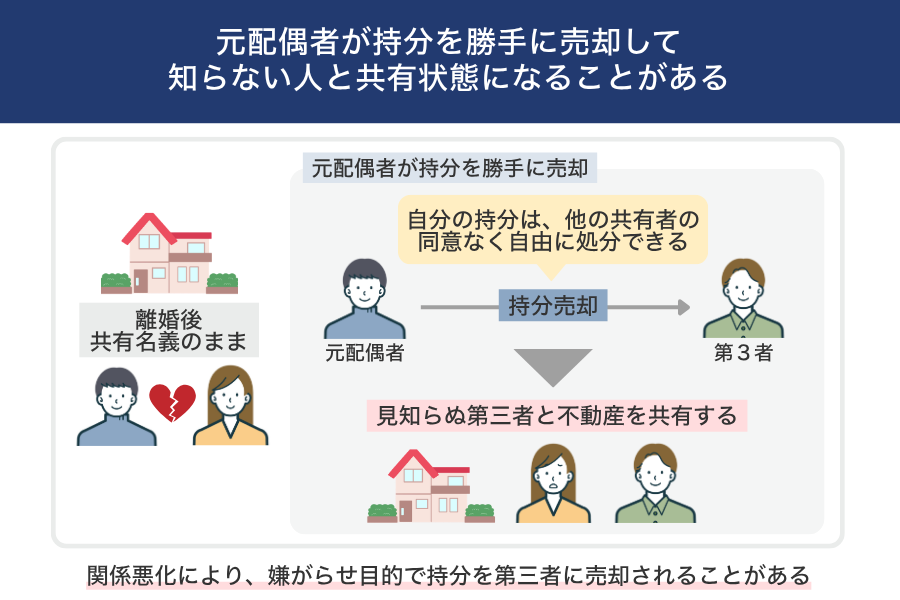
離婚後も共有名義のままにしていると、元配偶者が自分の共有持分を第三者に売却し、面識のない相手と不動産を共有することになる場合があります。
不動産全体の売却には共有者全員の同意が必要ですが、自分の共有持分だけであれば、他の共有者の同意なく売却できます。(民法206条)そのため、元配偶者が事前に相談せず持分を売却しても、原則として違法にはなりません。
新たな共有者が買取業者だった場合、持分の買取や不動産全体の売却を提案されることがあります。また、居住状況や従前の取り決めによっては、使用料相当額を請求されたり、共有物分割請求訴訟を起こされたりする可能性もあります。
買取業者によっては持分の買取や売却を強く迫るなど、交渉方法が原因でトラブルに発展するケースもあります。実際に弊社にも、次のようなご相談が寄せられています。
離婚後も共有名義のまま自宅を所有していたところ、元夫が自身の持分を買取業者に売却しました。その後、業者から「すぐに持分を買い取れ」「応じなければ裁判を起こす」などと強く迫られ、元妻は自宅での生活に不安を感じるようになりました。
実務上厄介なのは、元配偶者との共有関係が解消されても、今度は新たな共有者との間で不動産の扱いを決めなければならないことです。売却価格や共有状態の解消方法について意見が合わなければ、交渉が長期化するおそれがあります。
元配偶者が共有持分を売却した場合のリスクや、買取業者とのトラブルへの対処法については、次の記事でも詳しく解説しています。
相続によって共有者が増え、権利関係が複雑になる
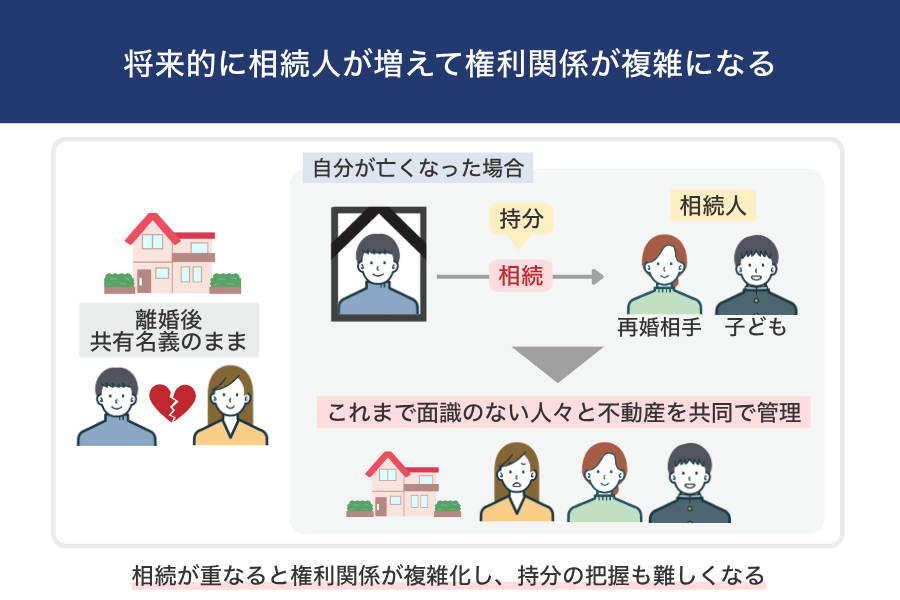
離婚後も共有名義のまま不動産を所有し続けると、自分や元配偶者が亡くなった際、相続によって共有者が増え、権利関係が複雑になるおそれがあります。
共有者の一方が亡くなると、その人の共有持分は相続の対象となり、原則として配偶者や子どもなどの相続人に引き継がれます。離婚した元配偶者が亡くなっても、その持分が自動的に自分へ移るわけではありません。
実際、元配偶者の相続によって、離婚後に面識のない人と共有状態になった事例もあります。
離婚後も元夫と2分の1ずつ共有している自宅に、元妻が住み続けていました。その後、元夫が再婚し、新しい配偶者との間に子どもが生まれたものの、元夫が亡くなってしまいました。
元夫の持分を再婚相手と子どもが相続したため、元妻は面識のない相手と不動産を共有することになりました。不動産全体を売却するには新たな共有者との協議が必要となり、今後の不動産の扱いについて弊社へご相談が寄せられました。
実務で問題になるのは、共有者が増えるだけでなく、不動産に対する考え方が異なる人たちと合意を形成しなければならないことです。さらに相続が重なれば権利関係が枝分かれし、持分を所有する人の確認や連絡先の把握にも時間がかかるようになります。
こうした問題を子どもや親族に引き継がせないためにも、離婚時や離婚後の早い段階で共有名義の解消を検討することが大切です。
共有名義不動産の片方が亡くなった場合の相続人や、共有持分の相続手続きについては、次の記事でも詳しく解説しています。
離婚後も共有名義で名義変更していない場合の対策
離婚時に共有名義を解消できず、そのままになっている場合でも、離婚後に名義変更や売却を進めることは可能です。
基本的には共有名義の解消を検討したいところですが、元配偶者との協議が難しい場合や、住宅ローンが残っている場合など、状況によって取れる方法は異なります。また、共有名義を継続する場合には、将来のトラブルに備えた取り決めをしておくことも大切です。
具体的な対策は、以下のとおりです。
- 財産分与や売買で元配偶者の持分を取得して単独名義にする
- 元配偶者と合意して共有名義不動産全体を売却する
- 自分の共有持分を売却して共有状態から抜け出す
- 不分割特約を結び、共有物分割請求を一定期間制限する
財産分与や売買で元配偶者の持分を取得して単独名義にする
離婚後でも、元配偶者と合意できれば、財産分与や売買によって共有名義不動産を単独名義に変更できます。とくに、離婚後も自宅に住み続けたい場合に検討できる方法です。
まだ財産分与をしていない場合は、元配偶者と協議し、不動産を単独で取得する方法があります。その際、元配偶者へ代償金を支払ったり、預貯金などほかの財産との分配を調整したりすることで、持分を取得できます。
なお、財産分与の話し合いがまとまらず、家庭裁判所に申し立てる場合は期限があります。2026年3月31日以前に離婚した場合は2年以内、同年4月1日以降は5年以内です。期限を過ぎても、双方の合意による財産分与は可能です。(裁判所「財産分与請求調停」)
一方、財産分与が済んでおり、不動産を共有名義のままにしていた場合は、元配偶者の持分を買い取る方法もあります。
なお、いずれの場合も、住宅ローンが残っていると、金融機関の承諾や借り換えが必要になることがあります。一方の収入だけではローン審査に通らず、単独名義への変更が難しくなるケースもあります。
単独名義へ変更する具体的な流れや、住宅ローンが残っている場合の手続きについては、後述の「離婚後に共有名義不動産を単独名義に変更する手続き」で解説します。
財産分与で共有名義不動産を取得する方法や、代償金の考え方については、次の記事で詳しく解説しています。
元配偶者と合意して共有名義不動産全体を売却する
元配偶者と売却について合意できる場合は、共有名義不動産全体を売却し、共有状態を解消する方法があります。どちらも住み続ける予定がない場合や、住宅ローンの返済負担を解消したい場合に適しています。
住宅ローンを完済している場合は、売却代金から諸費用を差し引いた残額を、持分割合や元配偶者との取り決めに応じて分配できます。一方、住宅ローンが残っている場合は、売却代金で完済できるかによって対応が異なります。
自己資金で不足分を補って完済できれば、通常の売却を進められます。自己資金での完済が難しい場合は、金融機関の同意を得て、住宅ローンが残る状態で抵当権を解除してもらう「任意売却」を検討します。
ただし、任意売却が認められるかは金融機関の判断によるうえ、売却後も残った住宅ローンの返済義務は原則として続きます。
また、元配偶者が売却自体には同意していても、売却価格や時期、代金の分配方法などで意見が合わず、話が進まないケースもあります。そのため、売却条件についても事前にすり合わせておくことが大切です。
住宅ローンが残っている共有名義不動産の売却方法や、アンダーローン・オーバーローンそれぞれの対処法については、次の記事で詳しく解説しています。
自分の共有持分を売却して共有状態から抜け出す
不動産全体の売却には共有者全員の同意が必要ですが、自分の共有持分だけであれば、原則として元配偶者の同意なく売却できます。そのため、元配偶者との話し合いが進まず、不動産全体の売却が難しい場合でも、自分の持分だけを売却して共有状態から抜け出すことが可能です。
共有持分の主な売却先は、元配偶者と共有持分専門の買取業者です。たとえば、元配偶者が自宅に住み続けたいという理由で全体売却に反対している場合は、自分の持分を買い取ってもらう方法があります。元配偶者は単独名義にでき、自分も共有状態から抜け出せるため、双方にとってメリットがあります。
一方、元配偶者に購入意思がない、買取資金を用意できない、連絡が取れないといった場合には、共有持分専門の買取業者への売却が現実的な選択肢となります。
なお、離婚時に「持分を第三者に売却しない」などの取り決めをしていた場合は注意が必要です。売却自体が当然に無効になるわけではありませんが、契約上のトラブルにつながるおそれがあるため、事前に合意内容を確認しましょう。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
共有持分の主な売却先や売却価格の目安については、次の記事でも詳しく解説しています。
不分割特約を結び、共有物分割請求を一定期間制限する
離婚後も事情があって共有名義をすぐに解消できない場合は、元配偶者と「不分割特約」を結び、必要に応じて「共有物分割禁止の登記」をしておく方法があります。
不分割特約とは、共有者同士で一定期間、共有物の分割を請求しないと取り決める契約です。共有者全員が合意すれば、最長5年間の特約を結ぶことができ、期間満了後も合意によって更新できます。(民法256条)
通常、共有者はいつでも共有物分割請求ができ、協議がまとまらなければ裁判所に分割を求めることも可能です。裁判の結果によっては、不動産が競売にかけられたり、持分を金銭で清算したりすることになります。
不分割特約を結んでおけば、原則として特約期間中の共有物分割請求を制限できるため、すぐに不動産を手放したくない場合などに有効です。
さらに、共有物分割禁止の登記をしておけば、元配偶者が持分を第三者に売却した場合も、その第三者に特約の効力を主張できます。ただし、登記には共有者全員の協力が必要です。
なお、不分割特約を結んでも、固定資産税や維持管理費の負担など、共有名義特有の問題は残るため、あくまで一時的な対策と考えましょう。
共有物分割請求の具体的な手続きや、裁判で決められる分割方法については、次の記事で詳しく解説しています。
離婚後に共有名義不動産を単独名義に変更する手続き
離婚後も共有名義のままになっている不動産は、財産分与や売買などによって元配偶者の持分を取得し、持分移転登記を行うことで単独名義に変更できます。
財産分与ですでに単独取得に合意していても、持分移転登記をしなければ登記上は共有名義のままなので、忘れずに手続きを進めましょう。
単独名義に変更する手続きの流れは、以下のとおりです。
- 名義変更の方法を決め、登記状況を確認する
- 住宅ローンが残っている場合は金融機関に相談する
- 必要書類をそろえて持分移転登記を申請する
1.名義変更の方法を決め、登記状況を確認する
まずは離婚時の財産分与の取り決めを確認し、どのような方法で単独名義にするかを整理しましょう。
具体的には、次のように対応が異なります。
あわせて、法務局で登記事項証明書を取得し、現在の名義人や持分割合、抵当権の有無を確認しておきましょう。
とくに、離婚時に単独名義にする約束をしていても、書面が残っていない場合や元配偶者の協力が得られない場合は、登記手続きが進まないことがあります。合意内容を確認し、必要に応じて書面を整えておくことが大切です。
【財産分与は原則として2分の1ずつを目安に考える】
婚姻中に夫婦が協力して築いた財産は、登記上の名義や共有持分割合にかかわらず、原則として2分の1ずつを目安に分配します。ただし、夫婦の寄与度や合意内容によって分配割合は異なります。
たとえば、時価2,000万円の不動産(住宅ローンなし)と預貯金600万円がある場合、財産の合計は2,600万円です。
妻が不動産を取得し、夫が預貯金600万円を取得するなら、妻が夫へ700万円の代償金を支払うことで、それぞれ1,300万円ずつ取得する形にできます。
2.住宅ローンが残っている場合は金融機関に相談する
住宅ローンが残っている不動産の名義を変更する場合は、持分移転登記を進める前に、借入先の金融機関へ相談しましょう。
住宅ローンは、原則として債務者本人がその住宅に居住することを前提に契約されています。そのため、離婚後に債務者と居住者が異なる場合は、契約条件に抵触するおそれがあります。
たとえば、夫が住宅ローンの債務者で、離婚後も夫が住み続け、妻の持分を取得する場合は、金融機関の承諾を得て名義変更できる可能性があります。
一方、夫が住宅ローンの債務者のまま家を出て、妻が夫の持分を取得して住み続ける場合は、債務者本人が居住するという契約条件を満たせなくなるおそれがあります。金融機関に無断で名義変更すれば、契約違反として住宅ローンの一括返済を求められるリスクもあるため、注意が必要です。
また、不動産の名義を変更しても、住宅ローンの債務者が自動的に変わるわけではありません。居住する側がローンの返済も引き継ぎたい場合は、債務者の変更や借り換えなどを金融機関に相談する必要があります。
ただし、借り換えには審査があり、収入や信用状況によっては認められないこともあります。名義変更後に誰が住み、誰が返済するのかを整理したうえで、金融機関と調整しましょう。
離婚時の住宅ローンの状況に応じた名義変更の方法や注意点については、次の記事でも詳しく解説しています。
3.必要書類をそろえて持分移転登記を申請する
名義変更の方法が決まり、必要に応じて金融機関との調整も済んだら、持分移転登記を申請します。持分移転登記は、元配偶者が所有する持分を自分の名義に変更する手続きで、不動産の所在地を管轄する法務局に申請します。
主な必要書類は、以下のとおりです。
財産分与による登記では、離婚の事実を確認するために戸籍謄本などが必要になる場合もあります。また、司法書士へ依頼する場合は委任状も用意します。
なお、離婚に伴う転居や改姓によって、持分を譲り渡す人の住所・氏名が登記簿と異なっている場合は、持分移転登記の前に変更登記が必要になることがあります。
持分移転登記は、原則として持分を譲り渡す人と取得する人が共同で申請します。元配偶者の協力が得られない場合や、必要書類がそろわない場合は、司法書士などの専門家に相談しましょう。
離婚に伴う共有名義不動産の名義変更にかかる税金・費用
離婚後に共有名義不動産を単独名義に変更する場合、登録免許税や司法書士報酬などがかかります。また、財産分与で持分を取得するのか、元配偶者から買い取るのかによって、税金の取り扱いも異なります。
主な税金・費用は、以下のとおりです。
たとえば、固定資産税評価額3,000万円の不動産について、財産分与で元配偶者の持分2分の1を取得する場合、登録免許税は「3,000万円 × 1/2 × 2%=30万円」です。
司法書士報酬を3万〜5万円と仮定すると、登記にかかる費用は合計33万〜35万円程度が目安となります。ただし、書類取得などの実費や、追加の登記が必要な場合の費用は別途かかります。
なお、離婚後に売買によって持分を取得する場合は、登録免許税の税率が異なるほか、売買代金に加えて印紙税や不動産取得税なども見込む必要があります。
持分移転登記にかかる費用や計算方法については、次の記事で詳しく解説しています。
離婚時の共有名義不動産に関するよくある質問
離婚で共有名義を解消するベストなタイミングはいつ?
離婚前に不動産の扱いや財産分与について協議し、離婚成立後、速やかに名義変更を進めるのが理想的です。
ただし、離婚成立前に持分を移転すると、財産分与ではなく贈与として扱われ、贈与税が発生する可能性があります。離婚前に取り決めを済ませ、財産分与による持分移転登記は離婚成立後に行いましょう。
なお、離婚後でも名義変更は可能ですが、時間が経つと元配偶者との連絡や協議が難しくなることがあるため、早めの対応がおすすめです。
離婚後、共有名義のままどちらかが亡くなった場合はどうなる?
共有名義のままどちらかが亡くなった場合、その人の持分は相続人に承継されます。元夫婦の間に子どもがいれば、その子どもは離婚後も相続人です。また、亡くなった人が再婚していれば、現在の配偶者や再婚後に生まれた子どもも相続人となります。
つまり、元配偶者との間の子どもや再婚相手などと共有状態になり、権利関係が複雑になる可能性があります。
まとめ
離婚後も不動産が共有名義のままになっている場合は、まず離婚時の取り決めや現在の登記状況を確認し、今後の対応を整理することが大切です。
すでに単独取得に合意している場合は持分移転登記を進め、取り決めができていない場合は、元配偶者との協議から始めましょう。住宅ローンが残っている場合は、金融機関への確認も必要です。
共有名義を解消する方法には、財産分与や売買による名義変更、不動産全体の売却、自分の共有持分だけの売却などがあります。元配偶者との協議状況や費用、売却価格などを踏まえ、自分の状況に合った方法を検討しましょう。
売却価格だけでなく、共有状態を解消できるかも判断材料に
価格面を重視するなら、まずは不動産全体の売却や元配偶者への持分売却を検討したいところです。
たとえば、市場価格3,000万円の不動産で持分が2分の1の場合、持分割合に応じた価格は1,500万円です。しかし、専門業者への売却では、その30〜50%にあたる450万〜750万円程度が目安となることもあります。
ただし、元配偶者と連絡が取れなかったり、売却条件が折り合わず話し合いが長期化していたりする場合は、価格だけで判断するのがよいとは限りません。今後も費用負担や元配偶者との調整が続くことを考えると、専門業者に持分を売却し、共有状態を解消することにも十分なメリットがあります。