
共有名義の土地を徹底解説!持分割合の決まり方からメリット・デメリット


共有名義の土地とは、1つの土地を複数人で共同所有している状態の土地のことです。親子や夫婦での共同購入、あるいは相続によって名義が複数人になるケースが、土地が共有名義となる典型例です。
共有名義の土地では、すべての共有者がその土地の所有権の割合である「共有持分」を所有しています。持分割合は、共同購入した際の購入資金の負担割合や、相続時の法定相続分・遺産分割協議の内容などによって決まります。
共有名義の土地の所有で注意したいのは、土地全体を1人の判断だけで自由に活用・処分できないことです。土地全体の売却・抵当権設定などには原則として共有者全員の同意が必要であり、賃貸借やリフォームなども行為の内容に応じた範囲の同意が求められます。
共有名義の土地にはこのような法的なルールがある一方、複数人で所有するからこそのメリットも存在します。
共有名義の土地のメリットとデメリットを、以下の表にまとめました。
共有持分の買取を専門とする弊社にも、土地を共有名義にしたことでトラブルが起こってしまった方からの相談が多々寄せられます。
たとえば、共有名義の土地は、共有者同士で対立したり、売却や賃貸の話が進まなかったりする可能性があります。また、自己持分だけを売却する場合は、土地全体を売却する場合よりも価格が低くなりやすいのが実務上一般的です。
共有名義の土地を持つメリットよりデメリットのほうが大きいと感じたときは、共有状態の解消を早めに検討することが重要です。主な解消方法には、以下のものがあります。
- 共有者全員で土地を売却する
- 他の共有者に持分を売却する
- 他の共有者から持分を買い取る
- 共有している土地を分筆する
- 自己持分を買取業者などの第三者に売却する
- 自己持分を放棄する
- 共有物分割請求訴訟を起こす
本記事では、共有名義の土地に関する仕組みや持分割合の決まり方、売却・解消方法、メリット・デメリット、注意点までを、共有持分の専門家が解説します。
共有名義の土地とは1つの土地を複数人が共同で所有している状態の土地のこと
共有名義の土地とは、1つの土地を複数人が共同で所有している状態の土地を指します。
代表的なケースには、次のようなものがあります。
- 親の土地を兄弟姉妹で相続し、それぞれの割合で所有する
- 夫婦で土地を購入し、出資割合に応じて共有する
購入や相続の際に登記が適切に行われていれば、このような共有名義の土地は「不動産登記簿」という公的な記録に、すべての共有者の氏名と、それぞれの持分割合が記載されています。
持分割合とは、共有者ごとの所有権の比率を示すものです。たとえば兄弟2人で等しい割合で出資して不動産を購入した場合は1/2ずつ、3人なら1/3ずつというように、それぞれの権利の割合が明確になります。
「持分」は、土地の一部分を物理的に分けるものではなく、土地全体に対する権利の割合を意味します。つまり、共有者それぞれが土地全体に一定の権利を持っているということです。
共有名義の土地では、それぞれが持分に応じた権利を有する一方で、土地全体の売却や土地上で行う新築など土地全体に関わる意思決定には、他の共有者の同意が必要になる点も特徴です。
こうした構造上の性質から、共有名義の土地は管理や処分が複雑になりやすい傾向があります。
土地が共有名義になる理由は共同購入または相続
土地が共有名義になる主な理由は「共同購入」または「相続」です。
共同購入によるケースでは、夫婦でマイホームを取得する際にペアローンを利用したり、親子で2世帯住宅を建てるために土地を共同で購入したりするパターンがあります。共同購入では、頭金などの自己資金と住宅ローンの借入分を含め、各自が実際に支払った金額に応じて持分割合を決め、共有名義で登記するのが一般的です。
たとえば、夫婦が3,000万円の土地を購入する際に、それぞれ1,500万円ずつ負担する場合は、持分も1/2ずつとするのが基本です。共有状態のまま将来売却や建て替えを希望するなら、事前に意思決定のルールや活用方針を話し合っておくことが重要です。
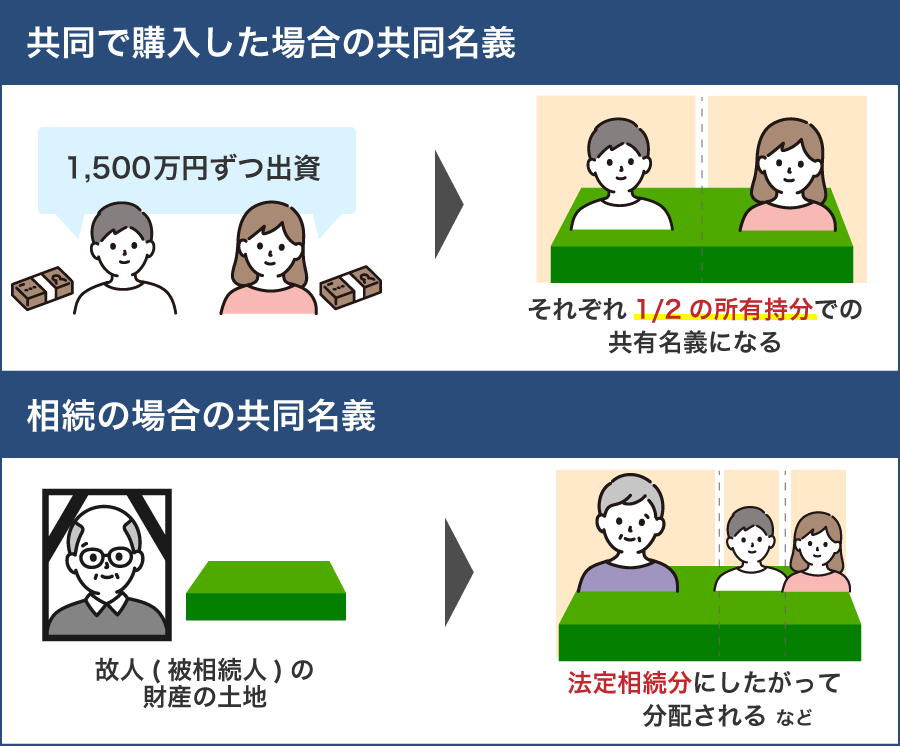
一方、相続によって共有名義となるケースもあります。
遺言などで相続先や割合が指定されていない場合、土地の所有者が死亡して相続が開始すると、その土地は法定相続分に応じて共同相続人全員の共有状態になります。
もし遺産分割がまとまらないまま法定相続分による相続登記を行うと、登記上も法定相続分に応じた共有名義になります。夫が死亡して妻と子1人が相続する場合は、法定相続分はそれぞれ1/2です。
このような共有は、相続人が意図していない状態で発生する場合も多く、「誰が利用・管理するのか」「売却するのか、持ち続けるのか」などの方針が決まらず、放置されるケースも珍しくありません。
いずれのケースでも、共有名義には共通の課題が生じやすいため、あらかじめ意思疎通を図っておくことが重要です。
共有名義の土地の持分割合の決まり方
共有名義の土地では、各共有者がどれだけの権利を持っているかを示す「持分割合」があらかじめ決められ、登記簿にも記載されます。
この割合は、売却代金や賃料の分配、維持費の負担、土地の管理に関する意思決定などに影響するため、どのように決まるかを理解しておくことが大切です。
共有名義の持分割合の決まり方は、主に以下の2つにわけられます。
- 共同購入によるもの
- 相続によるもの
それぞれのケースについて、具体的にみていきましょう。
共同購入の場合:土地取得費用の負担割合で決まる
共同購入によって土地を取得した場合、持分割合は、実際に負担した金額の比率に基づいて決まります。
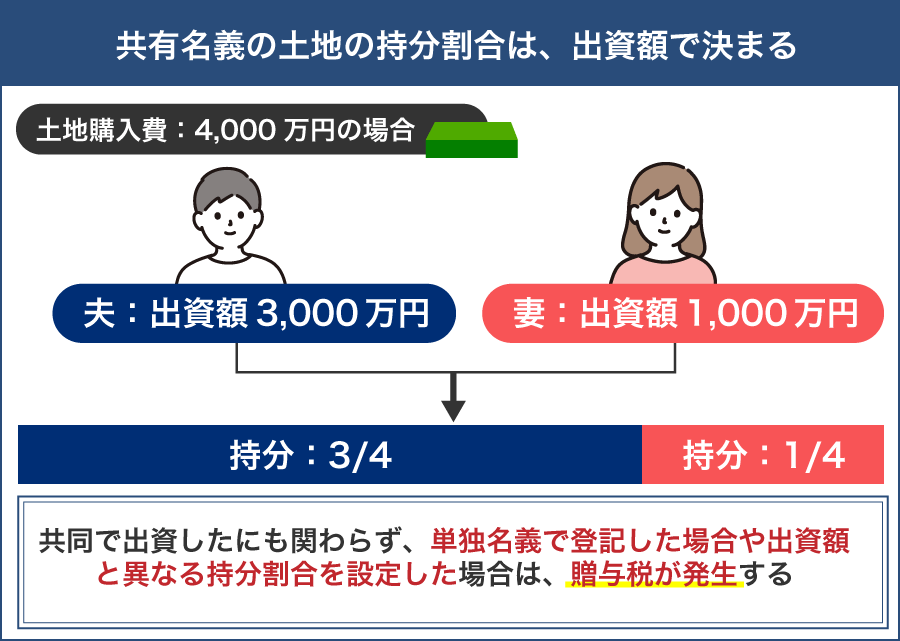
持分割合の計算方法は、以下のとおりです。
たとえば土地の購入価格が4,000万円で、夫が3,000万円・妻が1,000万円を負担した場合、それぞれの持分割合は以下のようになります。
- 夫:3,000万円÷4,000万円=3/4(75%)
- 妻:1,000万円÷4,000万円=1/4(25%)
なお、ペアローンや連帯債務型ローンを利用する際は、融資額と登記の整合性に注意しましょう。実際の負担割合と登記上の割合が異なると、贈与とみなされるリスクがあります。
住宅ローン契約や登記内容を確認し、実際の負担割合と登記上の持分割合が一致するようにしてください。
詳しくは「1人あたりの購入金額が減る」をご参照ください。
相続の場合:遺言の内容や遺産分割協議、法定相続分で決まる
相続によって土地を共有名義で取得した場合、各相続人の持分割合は、原則として民法第900条で定められた「法定相続分」に基づいて決まります。
法定相続分とは、誰がどのくらいの割合で相続するかを民法で定めた基準です。
たとえば、相続人が配偶者と子ども2人なら、配偶者が1/2、子どもはそれぞれ1/4ずつとなります。
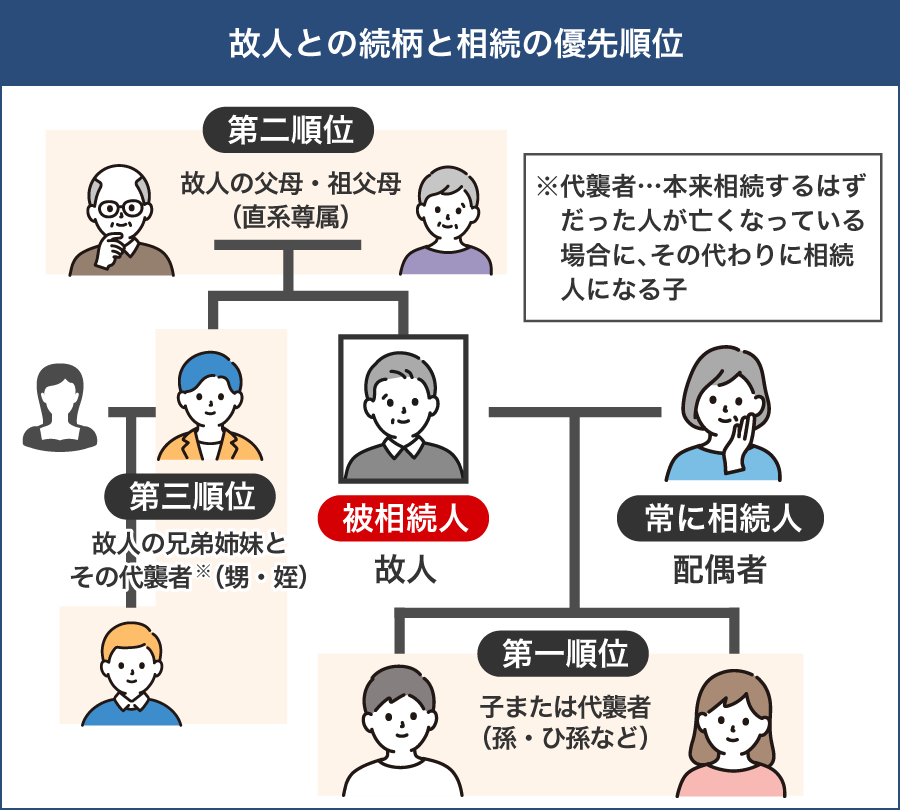
相続人には、以下のように順位が定められています。
- 配偶者:常に相続人となる
- 第1順位:子ども(または代襲相続人である孫)
- 第2順位:直系尊属(父母や祖父母)※子がいない場合に限る
- 第3順位:兄弟姉妹(または甥・姪)※子も直系尊属もいない場合に限る
法定相続分の主なパターンは以下のとおりです。
より具体的なイメージを持てるよう、代表的なケースを挙げてみます。
- 配偶者と子ども3人:配偶者1/2、子どもは1人あたり1/6ずつ
- 配偶者と兄弟姉妹2人:配偶者3/4、兄弟は1人あたり1/8
- 子ども3人のみ:1人あたり1/3ずつ(直系尊属は相続人にならない)
ただし、遺言や遺産分割協議によって法定相続分とは異なる割合になったり、特定の1人の単独名義になったりした場合は、その内容に基づいて相続登記する必要があります。
持分割合は相続登記によって登記簿に明記され、各相続人の権利割合が第三者にも明らかになります。
また、遺言によって特定の相続人に多くの持分を与えることも可能ですが、他の法定相続人には民法第1042条に基づく「遺留分」が保障されています。
遺言通りだと遺留分で保障された分を受け取れない相続人がいる場合、その相続人は「遺留分侵害額請求」を行えます。請求を行うと、財産を取得した人に侵害額に相当する金銭の支払義務が生じます。
ただし、遺留分が認められるのは配偶者・子・直系尊属に限られており、兄弟姉妹には遺留分がない点に注意が必要です。
共有名義(持分)の土地全体に対してできる行為と条件
共有名義の土地は単独所有の土地と異なり、1人の判断だけではできないことがあります。単独所有なら問題なくできることでも、共有名義だと「共有者全員」または「持分割合の合計が過半数となる共有者」の同意が必要なケースもあります。
共有物全体に対してできる行為は、以下のとおりです。
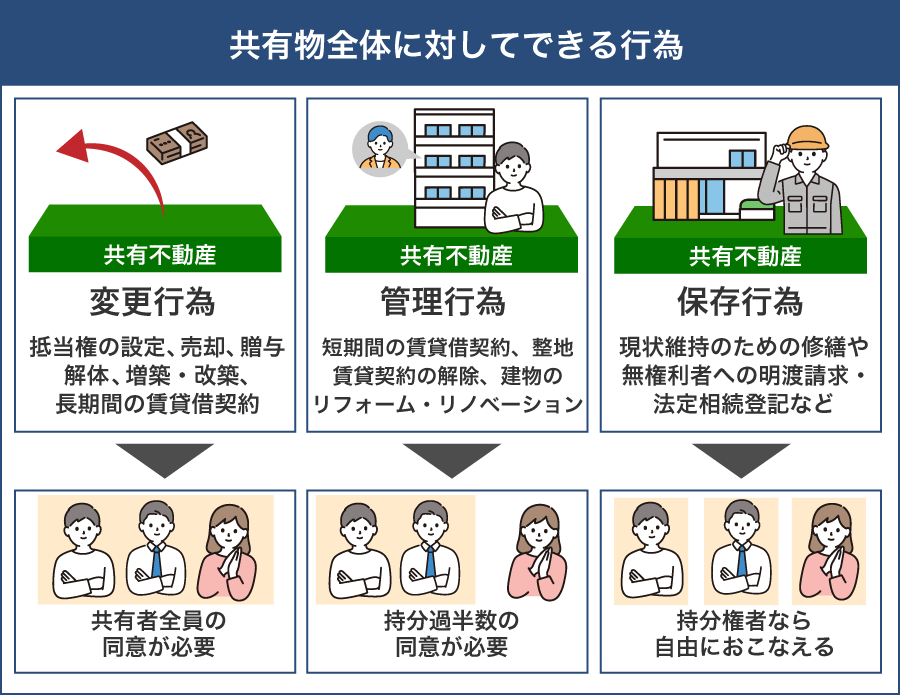
これらの区分(変更・管理・保存)は、民法第251条・第252条に基づいており、共有者の同意範囲が異なります。
ここからは、それぞれの行為を具体的に解説します。
土地の「変更(売却など)」は全員の同意が必要
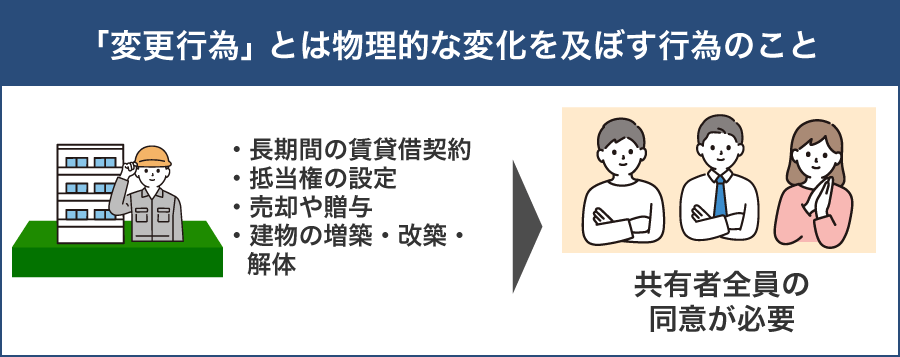
「変更」行為とは、共有不動産に物理的または法的な性質変更をもたらす行為を指します。代表的なものは以下のとおりです。
- 長期間の賃貸借契約
- 抵当権の設定
- 売却や贈与
- 建物の増築・改築・解体
このような変更行為を行うには、民法第251条により、共有者全員の同意が必要とされています。なぜなら、これらの行為は共有物全体の価値や利用状態を大きく変えてしまうことがあり、その場合は他の共有者の権利にも重大な影響を与えてしまうおそれがあるためです。
借地借家法に基づいて居住目的の賃貸借契約を締結する場合でも、原則として全員の同意が必要です。
また、抵当権の設定(土地を担保に入れて融資を受ける行為)も、ローンの返済ができなくなったときに物件が競売にかけられるおそれがあるため、共有者全員の合意がなければ行えません。
話し合いの時点では同意を得ていても、登記などの手続き段階で反対されるリスクがあるため、合意内容は書面に残しておくことが大切です。
一方で、自分の持分だけを売却する場合は「共有者全員の同意は不要」です。他の共有者に断ることなく、持分のみを自由に売却できます。
たとえば兄弟A・B・Cの3人で土地を1/3ずつ共有している場合、AはB・Cの同意を得なくても自分の持分を第三者に売却できます。
ただし、近親者間での共有の場合、持分売却が「話し合いなしで勝手に決めた」と受け止められ、人間関係の悪化やトラブルにつながるおそれがあります。売却を検討している場合は、実行前に共有者間で十分に協議することが望ましいでしょう。
なお、2023年の民法改正により、外壁の防水改修工事やアスファルト舗装などの軽微な変更は、共有持分の過半数の同意で実施できるようになりました。詳しくは民法第251条1項・第252条1項をご確認ください。
土地の「管理」は過半数の同意が必要
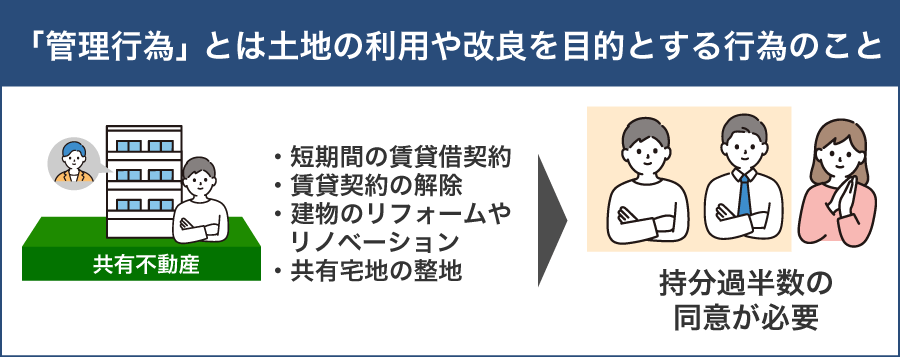
「管理」行為とは、共有物の性質を大きく変えない範囲で、土地を利用・改良する行為です。民法第252条により、共有持分の価格で過半数の同意があれば実施できます。
「過半数」とは人数ではなく、持分割合で判断されます。たとえば兄弟A・B・Cで不動産を共有しており、Aが3/5、B・Cがそれぞれ1/5の持分を所有している場合、Aの同意だけで管理行為を進めることが可能です。
主な管理行為は、以下のとおりです。
- 民法で定められた期間内に終了する短期賃貸借契約
- 契約違反などの解除事由がある賃貸借契約の解除
- 形状や用途を著しく変えないリフォーム・リノベーション
- 形状や用途を著しく変えない範囲の共有宅地の整地
管理行為にあたるかは、工事や契約の名称だけでは判断できません。リフォームや整地でも、共有物の形状や用途を大きく変える場合は、共有者全員の同意が必要な変更行為にあたります。
民法第252条4項では、持分割合の過半数で設定できる賃借権等の期間を、以下のように定めています。
- 樹木の栽植又は伐採を目的とする山林の賃借権等:10年
- 前号に掲げる賃借権等以外の土地の賃借権等:5年
- 建物の賃借権等:3年
- 動産の賃借権等:6ヵ月
なお、建物の普通借家契約は、契約期間を3年以内としても、合意更新や法定更新によって期間内に終了するとは限りません。そのため、実務上は「変更」と判断され、共有者全員の同意が必要と考えられます。
民法第252条2項1号により、必要な調査をしても共有者またはその所在が分からない場合は、地方裁判所に「所在等不明共有者共有物管理・変更決定」を申し立てられます。裁判所の決定を得ると、所在等不明共有者を除く共有者の持分割合の過半数で、管理に関する事項を決められます。
管理行為は比較的柔軟に進められる一方で、契約期間や行為の内容によっては判断がわかれるケースもあります。共有者間の認識の違いからトラブルになる前に、専門家の意見を確認しておくとよいでしょう。
 株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
土地の「保存」は単独でできる
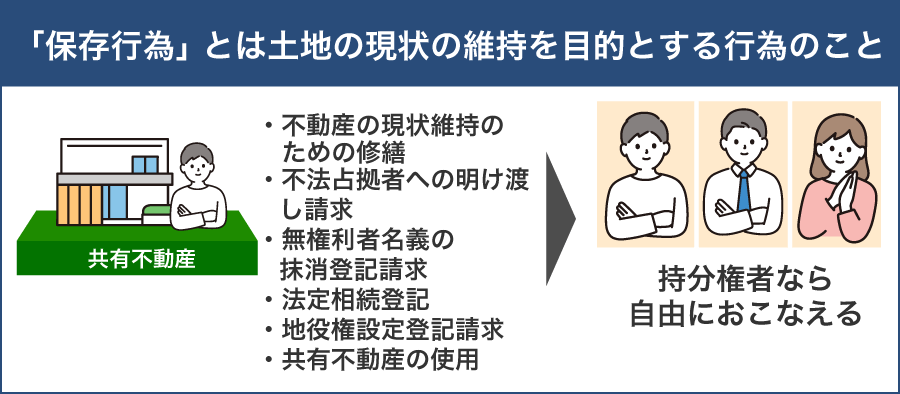
「保存」行為とは、土地の損傷や権利の喪失を防ぎ、現在の状態を維持するための行為です。民法第252条5項により、各共有者が単独で行えます。
具体例は以下のとおりです。
- 不動産の現状維持のための修繕
- 不法占拠者への明け渡し請求
- 無権利者名義の抹消登記請求
- 法定相続分による相続登記
- 共有地のためにすでに成立している地役権の設定登記請求
保存行為にあたる範囲であれば、他の共有者の同意を得ずに、各共有者が単独で行えます。保存行為は共有物の現状や権利を維持するための行為であり、他の共有者の判断を待たずに対応できる仕組みとなっています。
雨漏りや外壁のひび割れ修理など、現状を維持するための修繕は保存行為に該当するため、各共有者が単独で対応可能です。また、第三者が不法に占有している場合には、1人でも明け渡し請求を行うことが認められています。
不正に登記された場合の抹消請求も保存行為に該当し、登記名義の回復を単独で求めることができます。さらに、相続が発生した際に法定相続分で共有登記を行う場合も、他の相続人の同意なしに申請が可能です。
地役権設定登記請求も、一定の場合には保存行為にあたります。共有地のための地役権がすでに成立しているにもかかわらず登記されていない場合、共有者の1人は、共有者全員のために単独で設定登記手続を求めることができます。
共有名義の土地を所有するメリット
土地を共有名義(持分)にすることには、購入資金を分担できるほか、各共有者が要件を満たせば住宅ローン控除などを利用できる場合があります。夫婦や親子で購入費用を分担したい人にとっては、共有名義が有効な選択肢となる可能性があります。
主なメリットは以下のとおりです。
- 1人あたりの土地の購入金額が減る
- 各共有者が要件を満たせば住宅ローン控除を受けられる
- 売却時に「3,000万円の特別控除」を各共有者が受けられる可能性がある
- 単独所有と比べて相続時の課税対象を抑えられる場合がある
それぞれのメリットについて詳しく解説します。
1人あたりの土地の購入金額が減る
共有名義で土地を購入すると、1人あたりの負担額を抑えられるメリットがあります。
たとえば、2,000万円の土地を夫婦で1/2ずつ負担すれば、それぞれの持ち出しは1,000万円となります。1人では希望の物件に手が届かないけれど、親子や夫婦でなら実現できるという人には、共有名義という選択肢が有効です。
ただし注意点として、実際の出資額と登記上の持分割合が一致していない場合「持分差=贈与」とみなされて贈与税が課されるリスクがあります。
たとえば、1,000万円ずつ出資したのに夫の単独名義で登記した場合、妻から夫へ1,000万円を贈与したとみなされる恐れがあります。こうしたリスクを避けるには、出資額に応じた持分で登記することが大切です。
購入時に名義や出資割合をあいまいにすると、後から贈与と判断される可能性があります。親族間であっても、契約書や振込記録などの証拠を残しておくとよいでしょう。
各共有者が要件を満たせば住宅ローン控除を受けられる
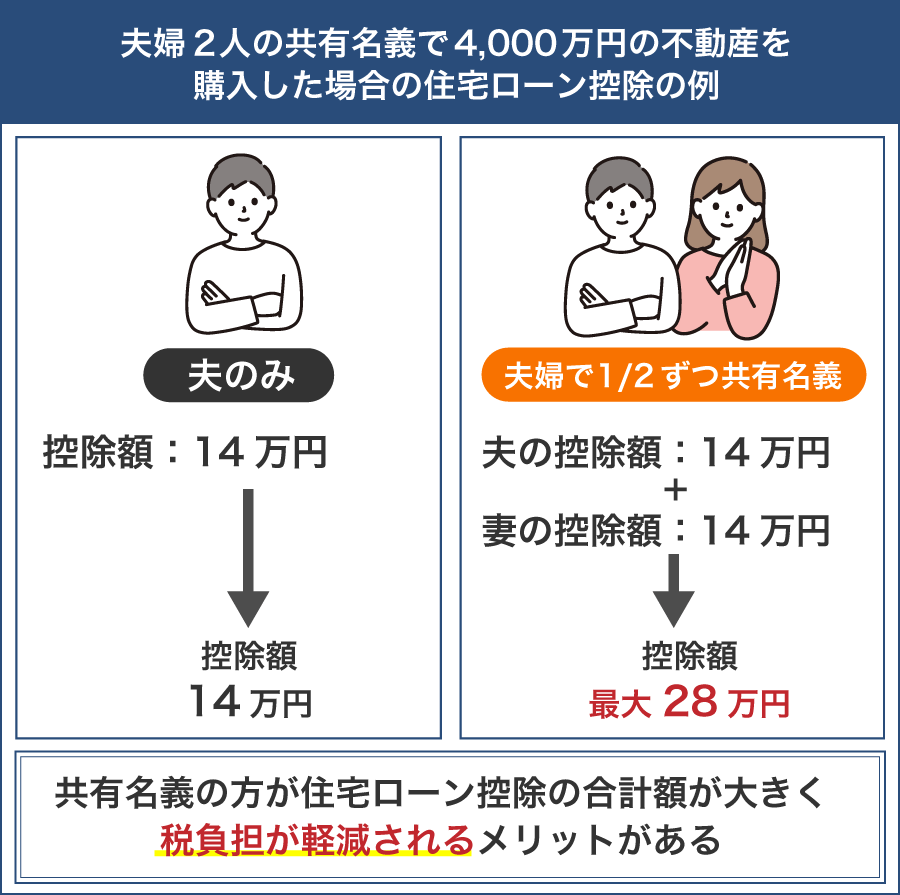
共有名義で住宅を購入し、各共有者が住宅ローンを借り入れて一定の要件を満たせば、それぞれ住宅ローン控除を受けられます。
住宅ローン控除とは、住宅の種類や入居年などに応じて10年または13年間、借入限度額の範囲内で、住宅ローン年末残高の0.7%を所得税から控除できる制度です。(租税特別措置法第41条)
所得税から控除しきれない場合は、控除しきれなかった額のうち、前年分の所得税に係る課税総所得金額等を基に計算した金額(最大9万7,500円)まで、翌年度の住民税から控除できます。
住宅ローン控除は、一定の要件を満たせば夫婦だけでなく親子でも適用が可能です。手持ち資金だけでは希望の住宅に届かない人や、家族と費用を分担して住宅を購入したい人にとって、共有名義は現実的な選択肢といえるでしょう。
たとえば、親子や夫婦がそれぞれ2,000万円を借り入れ、年末時点のローン残高もそれぞれ2,000万円である場合、控除額は1人あたり最大14万円・2人で最大28万円です。
ただし、ペアローンでは2人が別々のローンの主債務者となり、夫婦が互いに相手のローンの連帯保証人として契約するのが実務上一般的です。
そのため、一方が返済できなくなると、もう一方が自分のローンに加え、連帯保証人として相手のローンの返済も求められる可能性があります。収入が不安定な人が大きなローンを背負っていると、返済リスクや家計の破綻につながるおそれがある点に注意しましょう。
売却時に「3,000万円の特別控除」を各共有者が受けられる可能性がある
共有名義で自宅を売却した場合、適用要件を満たす共有者は、それぞれ「3,000万円の特別控除」を個別に受けられる可能性があります。
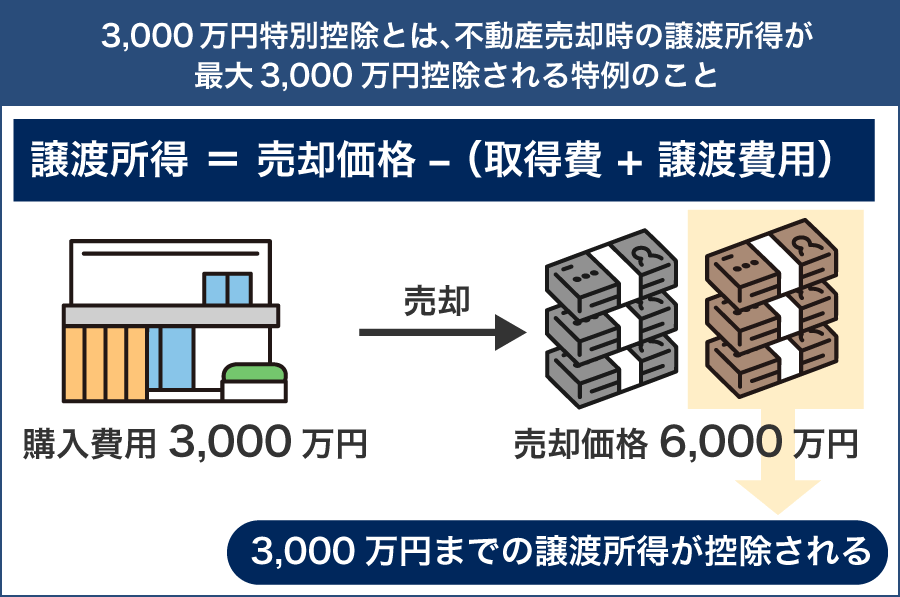
3,000万円の特別控除とは、自宅の売却によって発生した譲渡所得から最大3,000万円を控除できる制度です。控除前の譲渡所得が3,000万円以下であれば、所有期間に関係なく原則として譲渡所得税はかかりません。
たとえば、持分割合が夫4/5・妻1/5の住宅を売却し、譲渡益が5,000万円だった場合、以下のように控除が適用されます。
- 夫:譲渡益4,000万円-控除3,000万円=譲渡所得1,000万円
- 妻:譲渡益1,000万円-控除1,000万円=譲渡所得0円
このように、適用要件を満たす共有者ごとに控除が適用されるため、家族全体の税負担を抑えられる可能性があります。将来的に不動産を売却する可能性があり、一定の売却益が見込まれる物件を家族で所有する場合は、各共有者が適用要件を満たすか確認しておくことが大切です。
たとえば、夫婦や親子でマイホームを共同購入する際は、単独名義と共有名義のどちらが売却時に有利になるかも検討材料の1つになります。
この特例を受ける主な要件は、以下のとおりです。
- 本人が住んでいた住宅・敷地の売却であること(借地権含む)
- 住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること
- 売却した年とその前年・前々年に、他の譲渡特例(マイホームの損益通算・買換え特例など)を使っていないこと
- 売主と買主が親族など特別な関係にないこと
この特例は原則として家屋の所有者に適用されます。所有者が「夫が家屋、妻が敷地」「父親が家屋、長男が敷地」のように異なる場合、敷地だけを所有する人は原則として本特例の対象外です。
ただし、「敷地を家屋と同時に売却すること」「家屋と敷地の所有者が親族関係にあり生計を一にしていること」「敷地の所有者もその家屋に一緒に住んでいること」のすべてを満たせば、敷地の所有者にも適用される場合があります。この場合、控除額は家屋と敷地の所有者を合わせて最大3,000万円です。
より詳しい適用条件や注意点については、マイホームを売ったときの特例も参考にしてください。
単独所有と比べて相続時の課税対象を抑えられる場合がある
相続税は、相続人が取得した財産の評価額に応じて課税されます。
土地を単独所有している人が亡くなると、原則として土地全体が相続対象となり、相続税の計算も土地全体の評価額が考慮されます。一方、共有名義だった場合、相続対象は亡くなった人が所有していた共有持分のみとなり、土地全体ではなく共有持分の評価額が相続税の算定対象になるのです。
たとえば、相続税評価額4,000万円の土地を夫婦で1/2ずつ共有していた場合、夫が亡くなったときに夫の相続財産に含まれる土地の価額は、持分に相当する2,000万円です。
これが夫が単独で所有していた場合は、土地全体の4,000万円が相続財産に含まれてしまいます。
このように、亡くなった人が単独で土地全体を所有していた場合よりも、その相続における課税対象を抑えられる可能性があります。
相続税の計算時には、「3,000万円+600万円×法定相続人の数」という基礎控除が適用されます。亡くなった人の共有持分を含む相続財産の課税価格の合計額が基礎控除の範囲内に収まれば、原則として相続税はかかりません。
ただし、単独名義のままでも相続財産が基礎控除の範囲内であれば、共有による節税効果は生じません。実際の相続税額は、土地以外の財産、法定相続人の数、債務や各種特例の適用状況などによって異なります。
また、他の共有者の持分もその共有者が亡くなった際には相続財産となるため、将来の相続まで含めて考えると、必ずしも税負担が減るとは限らないので注意が必要です。相続税の節税に関しては、専門家である税理士に相談するのがよいでしょう。
共有名義の土地を所有するデメリット
共有名義の土地は、複数人で所有することで1人では得られないメリットもありますが、その反面、権利調整や手続きの煩雑さなど、多くのデメリットが伴います。
とくに将来の相続や売却を視野に入れると「今は問題ないから」と放置していることが、後に大きなトラブルにつながる可能性があります。実際に弊社でも、相続によって不動産を共有したことで、トラブルに発展した方からご相談を受けることも多いです。
主なデメリットは次のとおりです。
- 相続が発生すると権利関係が複雑になっていく
- 売却・賃貸・増改築がしづらい
- 自己持分だけの売却には価値がつきにくい
- 固定資産税や維持費などの支払いで共有者間のトラブルが起きやすい
- 贈与税が発生する可能性がある
- 共有者それぞれが住宅ローンを組むと費用や手続きが増える
- 離婚時の財産分与でトラブルになりやすい
- 見知らぬ人が共有者になる可能性がある
- 相続税の物納に自己持分だけを利用することはできない
ここでは、土地を共有名義にする主なデメリットを整理し、どういったケースで問題化しやすいのかをみていきましょう。
相続が発生すると権利関係が複雑になっていく
弊社クランピーリアルエステートの買取相談でも、相続によって共有者が増えすぎたことで、誰が所有者なのかすら把握できなくなった土地に関する相談が寄せられることがあります。
たとえば、親の親の代から戸建ての家を共有しており、代々相続を繰り返した結果、最終的に共有者が16人にまで膨れ上がっていたケースです。依頼者自身も「誰が共有者なのかわからない」「共有者の名前や顔すら知らない」という状況で、売却の話がまったく進まない状態でした。
共有名義のまま相続が続くと、共有者の数が増えていき、持分はどんどん細分化されていきます。
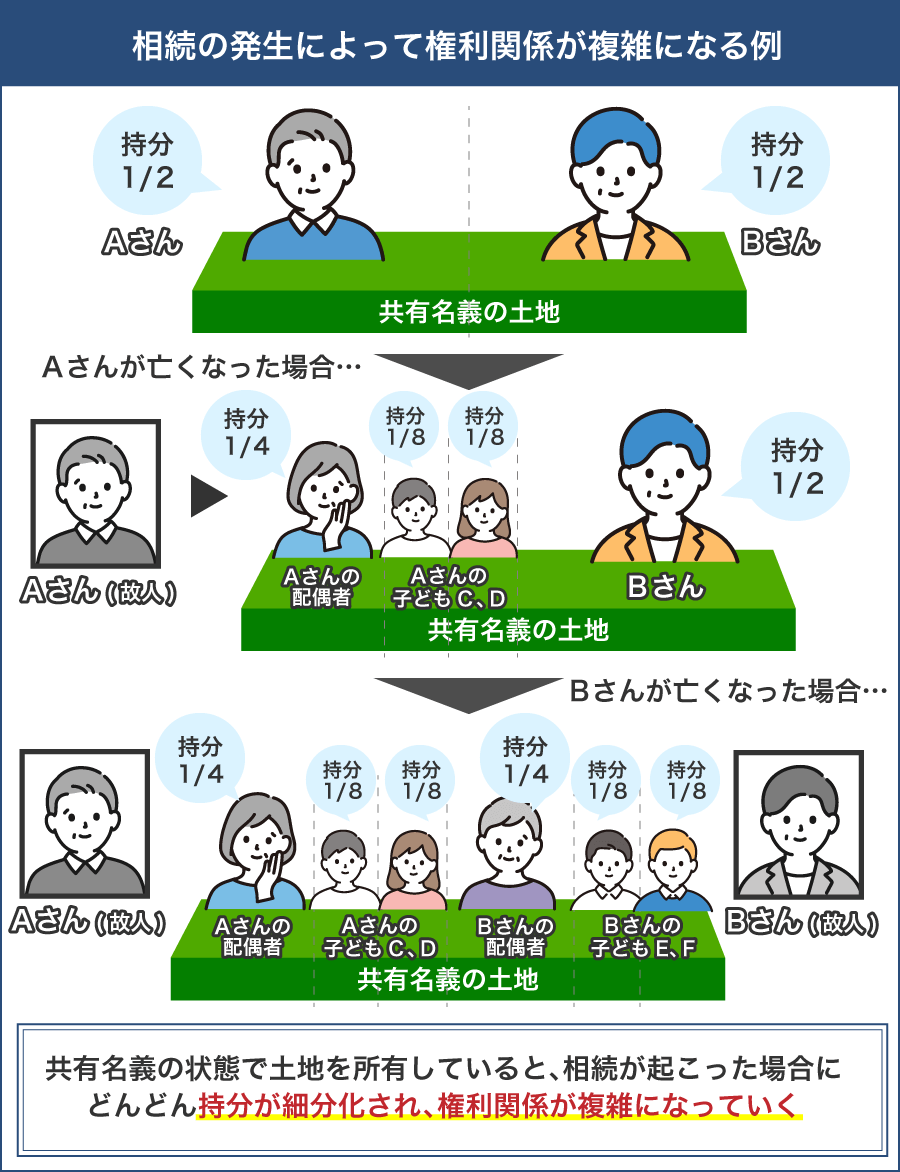
たとえば、兄弟A・Bが土地を1/2ずつ共有していた場合、Aが亡くなり配偶者と子2人に相続が発生すると、持分は以下のようになります。
さらにBも亡くなり、配偶者と子2人に相続が発生した場合、持分は以下のようにわかれます。
このように所有者の数だけでなく、持分も複雑に絡み合っていくため、売却や名義変更などの合意が極めて困難になります。
将来的に売却を考える可能性があるのであれば、早めに共有名義を解消する手続きを検討することが重要です。
売却・賃貸・増改築がしづらい
共有名義の土地では、自分の意思だけで売却や建物の増改築といった重要な処分を行うことはできません。
土地全体の売却や、共有物の形状・用途を著しく変える増改築には、共有者全員の同意が必要です。短期の賃貸借契約などの管理行為は、原則として共有持分の価格の過半数で決められます。
共有名義でよくある悩みには、次のようなケースがあります。
- 共有者の1人が反対して売却できない
- 増改築したいのに他の共有者の同意が得られない
- 短期間の賃貸契約でも、用途や条件によっては「変更行為」とみなされる場合がある
とくに、相続などで共有者が増えたケースでは、全員と連絡を取るだけでも多くの時間がかかることがあり、売却や賃貸を諦めざるを得ない例も少なくありません。
自己持分だけの売却には価値がつきにくい
共有名義人の合意が得られず、土地全体を売却できない場合は、自身の持分だけを第三者に売却するという選択肢があります。
しかし、他の共有者の同意がなければ土地全体を自由に使うことができないため、持分だけを購入しても実際に活用することは困難です。そのため「活用に制限がかかりやすいから購入しても意味がない」と判断され、一般の個人や不動産会社が購入することはほとんどありません。
このような背景から、売却価格は「土地全体の価格 × 持分割合」からさらに減額されることが多く、売却先も一部の不動産投資家や隣地所有者、買取業者などに限られるのが実情です。
なるべく高くスムーズに売却したい場合は、共有持分の買取に特化した不動産業者に相談するのが現実的な選択肢といえるでしょう。こうした専門業者であれば、共有者との交渉が不要なうえ、契約不適合責任の免除や非公開での売却にも対応してもらえることが多いです。
当サイトを運営するクランピーリアルエステートは、共有名義不動産の買取を専門としています。相続トラブルや複雑な権利関係にも提携弁護士と連携して柔軟に対応しておりますので、まずはお気軽にご相談ください。
固定資産税や維持費などの支払いで共有者間のトラブルが起きやすい
不動産にかかる固定資産税や維持費などの費用は、民法第253条により、共有者が各自の持分に応じて負担すべきと定められています。
しかし、現実には、共有者の一部が支払いに協力しない、あるいは連絡が取れないといった理由から、代表者や現地に住んでいる共有者が、全額を立て替えて支払うケースが少なくありません。とくに納税通知書が代表者宛に届く場合、実務上は代表者がそのまま支払うケースも多くみられます。
こうした状況は、支払っている側に不満がたまり、共有者間の関係悪化につながる可能性があります。費用負担をめぐって言い争いになったり、連絡を取ることすら難しくなったりするケースもあるでしょう。
共有者の1人が持分に応じた負担額を超えて固定資産税や維持費を支払った場合は、他の共有者に対して、それぞれが負担すべき金額の支払いを求められる場合があります。このように、他の人の負担分まで支払った人が返還を求めることを「求償請求」と呼びます。
ただし、求償請求を進めるには手間や費用がかかり、相手との関係が悪化するリスクもあるため、状況に応じて慎重に対応を検討しましょう。
株式会社クランピーリアルエステート
大江 剛
代表取締役
宅地建物取引士
専門家のコメント
固定資産税についての補足
正確に言えば、共有不動産にかかる固定資産税については、地方税法第10条の2第1項により、共有者全員が連帯して納付する義務を負います。実務上はこの内部負担を持分に応じて調整するのですが、1人が支払わないからといって未納が続くと、自治体から共有者全員に督促・催告が行われる可能性があります。
共有者それぞれが住宅ローンを組むと費用や手続きが増える
不動産を共有名義で購入すると、名義人ごとに本人確認書類や署名・押印などが必要になるため、単独名義よりも手続きが増える傾向にあります。
たとえば、共有者がそれぞれ住宅ローンを契約する場合、抵当権設定に関する登記費用や紙の契約書にかかる印紙税、ローン事務手数料などが、ローンごとに発生します。住宅ローンの事務手数料は、金融機関にもよりますが、1契約あたり3万円〜5万円程度が一般的です。
また、夫婦でペアローンを組む場合は、借入れや返済、抵当権抹消などの手続きがローンごとに必要となり、契約ごとに発生する費用も2件分になります。繰上返済時に手数料が発生するケースもあり、金融機関によっては数千円〜1万円程度がかかる場合もあるでしょう。
このように、共有者それぞれが住宅ローンを契約すると、1人で契約する場合と比べて費用や手続きが増え、合計で10万円〜30万円以上の差が生じる場合もあります。また、司法書士や金融機関とのやり取りも増えるため、書類の準備・手続きの確認・日程調整などの実務負担も増加します。
単独名義のほうが諸費用や手間を抑えられる可能性が高いため、共有名義にするかどうかは、費用総額と運用上の実務負担もふまえて慎重に判断しましょう。
離婚時の財産分与でトラブルになりやすい
ペアローンや共有名義で購入した住宅は、離婚時の財産分与において問題が生じやすくなります。
とくに不動産は金銭のように簡単にわけられず、誰が住み続けるか、どのように名義を処理するかなど、判断が難しい問題が多く発生します。
たとえ単独名義であっても、双方の生活費負担やローン返済への寄与が認められれば、半々の分与が命じられる判例もあります(東京家裁 平成25年3月7日)。
また、住宅を売却して分配したいと考えても、元配偶者との協議が難航するケースも少なくありません。一方が売却に応じず、いつまでも不動産を共有し続ける事態になると、関係がこじれたまま放置されるおそれもあります。
こうした事態を避けるには、財産分与の前に不動産の評価や分割方法を整理し、専門家を交えて冷静に協議を進める必要があるでしょう。
見知らぬ人が共有者になる可能性がある
共有不動産においては、各共有者が自己の共有持分を単独で処分できるため、他の共有者の同意がなくても第三者へ売却できます。そのため、共有者の誰かが共有持分を第三者に売却すれば、面識のない外部の人が新たな共有者となるケースがあります。
わざわざ共有持分を購入する第三者は、投資や共有状態の解消、土地の単独取得を目的に取得していることが多く、他の共有者に対して売却や代償金の支払いを強く求めてくるケースもあります。場合によっては共有物分割請求訴訟を提起されるリスクもあるでしょう。
また、持分を取得した第三者から、自己の持分を超えて不動産を使用しているとして、使用料相当額を請求される可能性もあります。最高裁平成12年4月7日判決でも、共有物を単独で占有できる権原がない共有者に対し、他の共有者が持分割合に応じた地代相当額を請求できると判断されています。
さらに、各共有者には土地全体について持分に応じた使用をする権利があるため、一見すると不審に思える相手でも、共有者であれば法律上は正当な権利者として扱われます。
共有持分の譲渡によって意図しない相手と不動産を共有するリスクがあり、生活環境や資産管理に支障をきたすおそれがあります。将来的なトラブルを避けるためにも、可能であれば早期の共有状態解消が望ましいでしょう。
相続税の物納に自己持分だけを利用することはできない
相続税は原則として金銭で納付しますが、延納によっても金銭で納付することが困難な事情がある場合は、「物納」による納付が認められることがあります。物納とは、相続税法第41条に基づき、一定の要件を満たす相続財産によって相続税を納付する制度です。
物納に使える財産は、国による管理や処分に支障がなく、「管理処分不適格財産」に該当しないことなどが条件です。
共有名義の土地は原則として「管理処分不適格財産」に該当するため、自己持分だけを物納に利用することはできません。国が共有持分だけを取得しても、土地全体を自由に管理・処分できないためです。
例外として、共有者全員がそれぞれの持分全部について物納の許可を申請する場合は、共有不動産であることだけを理由に物納の対象外とはされません。ただし、延納によっても金銭で納付することが困難であることなど、その他の物納要件も満たす必要があります。
なお、民法第256条により、各共有者は原則としていつでも共有物の分割を求められます。共有者間の協議がまとまらない場合は、地方裁判所へ共有物分割請求訴訟を提起できます。
裁判では、「土地を物理的に分ける現物分割」「特定の共有者が土地を取得して他の共有者へ代償金を支払う代償分割」「土地を競売して売却代金を分ける換価分割」など、事情に応じた分割方法が決められます。
共有物分割協議や判決に基づく持分移転登記によって土地の一部を単独名義にできれば、その土地を物納に利用できる可能性があります。
土地の共有名義(持分)を解消する方法
土地が共有名義になっていると、売却・建て替え・管理ルールの見直しなどについて、他の共有者の同意を得られないリスクがあります。そのため、思うように活用できなかったり、共有者間でトラブルになったりすることで弊社にご相談いただくことも多いです。
こうしたトラブルや不便を解消するには、共有関係を見直し単独名義にするか、持分を手放すことで関係性を整理する必要があります。とくに以下のようなケースでは、早期に対応策を検討することが重要です。
- 共有者が高齢・認知症などで、意思決定が難しくなるリスクがある
- 疎遠な共有者との連絡や手続きに不安を感じている
- 土地や住宅の売却・建て替え・活用を進めたいが、他の共有者と意見が合わない
- 相続で共有となったものの、管理や税金の負担が曖昧になっている
土地の共有名義(持分)を解消する主な方法は、次のとおりです。
- 共有者全員で土地を売却する
- 他の共有者に持分を売却する
- 他の共有者から持分を買い取る
- 共有している土地を分筆する
- 自己持分を買取業者などの第三者に売却する
- 自己持分を放棄する
- 共有物分割請求訴訟を起こす
ここからは、それぞれの解消方法について詳しく解説します。
共有者全員で土地を売却する
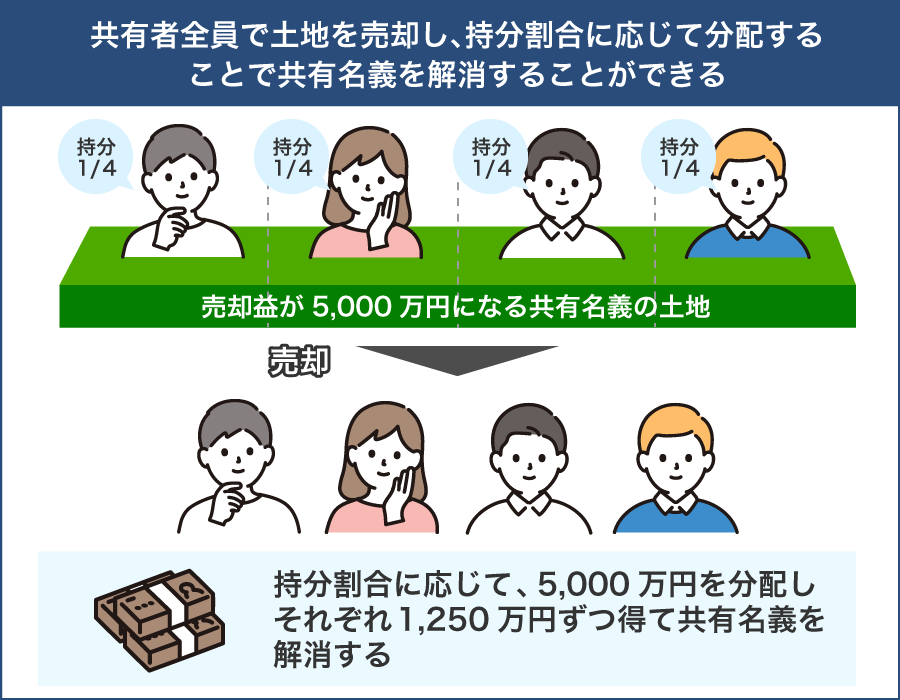
共有者全員で土地を売却すれば、共有状態を完全に解消できます。たとえば、4人が1/4ずつ共有しており、5,000万円で売却した場合、売却代金は1,250万円ずつに分配されます。
土地全体として市場に売り出すことができ、売却代金も持分割合に応じて分配できるため、比較的円満に共有名義を解消しやすい方法といえるでしょう。
ただし、共有者全員の合意がなければ、土地全体を売却することはできません。「親が住み続けたい」「売却額に納得できない」などの事情で話し合いがまとまらず、持分売却の相談を弊社が受けることもよくあります。
相続直後など、共有者同士の関係が良好なうちに今後の方針を話し合っておくことが、将来的なトラブルを防ぐうえでも重要です。
他の共有者に持分を売却する
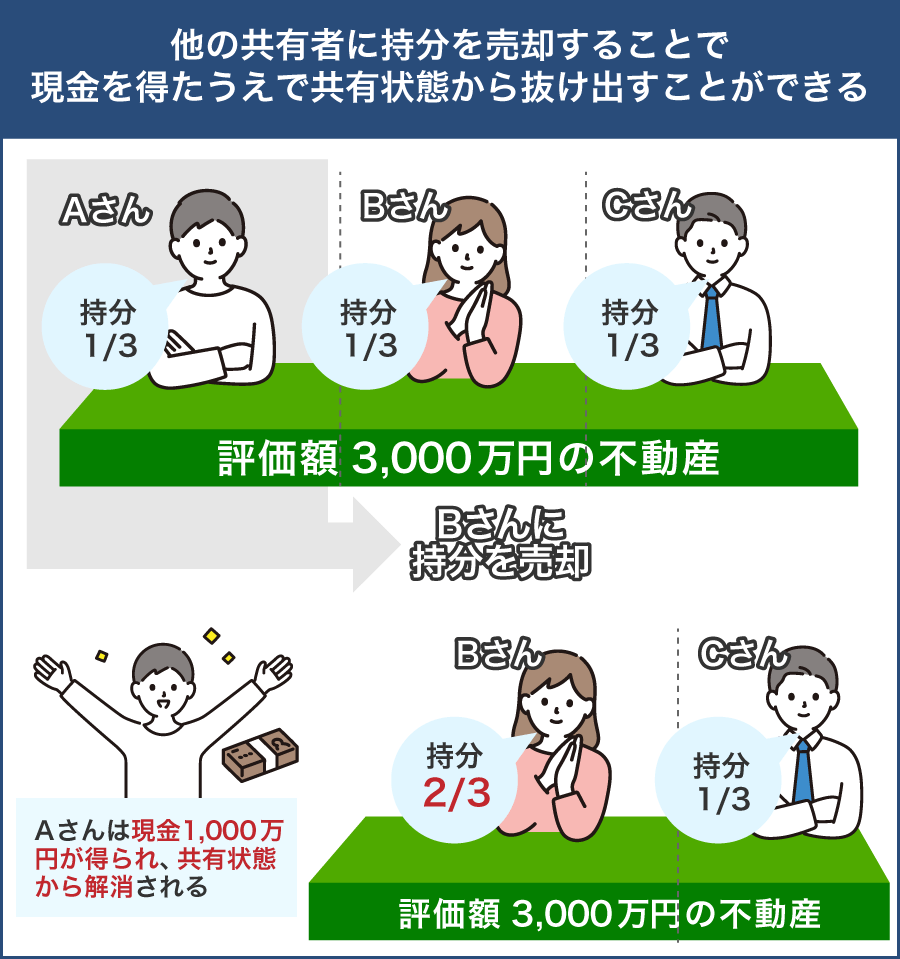
他の共有者に自分の持分を売却できれば、共有関係を解消しつつ持分に見合った現金を得ることが可能です。
たとえば、評価額3,000万円の土地を兄弟A・B・Cが1/3ずつ共有している場合、AがBへ1,000万円で自分の持分を売却すれば、共有者はBとCの2人となり、Aは不動産から完全に離脱できます。
ただし、他の共有者が持分の購入を希望しない場合や、資金面で折り合いがつかない場合は売却が成立しない可能性があります。弊社でも「兄弟間で買い取るつもりだったが、価格交渉が難航している」といったご相談を受けることが少なくありません。
なお、持分を無償で譲渡したり、著しく低い価格で売却したりした場合は、贈与とみなされ贈与税の対象になるリスクがあります。
適正な価格での売買を行うためにも、不動産鑑定士等の専門家に土地の評価を依頼することをおすすめします。
他の共有者から持分を買い取る
他の共有者から持分を買い取る方法は「自分の持分を売却する」の逆のパターンです。費用はかかるものの、他の共有者全員から持分を買い取れば不動産を単独所有できるようになるため、将来の活用や売却がしやすくなります。
土地の使用目的が明確で、かつ資金に余裕がある人には適した方法です。たとえば「親と土地を共有しているが、将来的に自宅を建てて住みたい」といった明確な目的がある人にとっては、有効な選択肢といえるでしょう。
ただし、取得後には登記名義の変更手続きが必要です。また、取得価格が市場価格から著しくかけ離れていると、贈与とみなされて贈与税が課される可能性もあります。
弊社にも「共有者の持分を買い取りたいが、価格交渉で折り合わず話が進まない」といったご相談をいただくことがあります。このようなケースでは、当事者間で納得できる条件を整理するために、不動産鑑定士などの第三者に評価を依頼するとよいでしょう。
共有している土地を分筆する
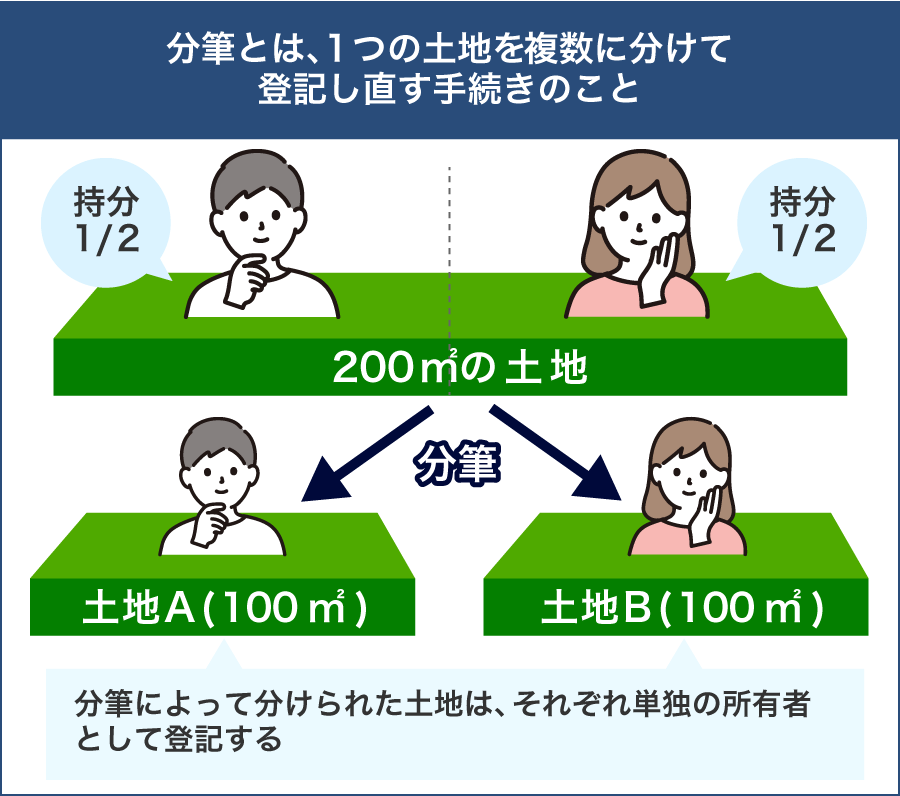
共有名義の不動産をめぐって意見が食い違う場合、土地を物理的に分けてしまう「分筆」という選択肢もあります。
分筆とは、1つの土地を物理的に複数に分け、それぞれを独立した土地として登記する方法です。
たとえば200㎡の土地をA・Bが1/2ずつ共有している場合、100㎡ずつに分けたうえでそれぞれを名義人とする持分移転登記を行うことで、共有者ごとの単独名義に変更できます。
分筆後の各土地をそれぞれの単独名義にできれば、他の共有者の影響を受けずに売却・建築・活用できるようになります。
実際に弊社でも「親族間でのトラブルを避けるために、土地を分けてそれぞれ単独名義にしたい」といったご相談を受けることがあります。
ただし、すべての土地が分筆に適しているとは限りません。以下のようなケースでは、分筆できても建築や利用に制限が生じたり、かえって不利になったりする可能性があります。
- 分筆により各土地の面積が狭くなりすぎると、建築制限に抵触するおそれがある
- 建物付きの土地では、物理的な分割が困難なため不向きである
- 接道義務を満たさない土地になると、再建築不可となるリスクがある
また、土地の形状や立地条件によっては、分けた土地の価値に差が生じる場合があります。このような場合は、一方が他方に差額を支払う「代償金」で調整することになります。
分筆には、境界確定測量と土地家屋調査士による登記申請が必要です。一般的な住宅地での費用相場は40万〜60万円前後となります。このほか、持分移転登記の費用もかかります。
分筆手続きには高い費用と専門的な判断が必要になるため、分筆後の土地の評価額や活用について、あらかじめ不動産会社、不動産鑑定士、土地家屋調査士などの専門家に相談しておきましょう。
自己持分を買取業者などの第三者に売却する
自己持分の売却は、民法第206条などを根拠として、他の共有者の同意がなくても自由に行えます。
たとえば「他の共有者と話し合うのが難しい」「早く現金化して関係を断ちたい」といった状況では、有効な手段といえるでしょう。
弊社にも「共有者との関係が悪化しているため、持分だけでも早く手放したい」といったご相談をいただくことが少なくありません。
共有関係から離脱でき、売却の意思決定も自分ひとりで行えるため、柔軟性が高い方法といえます。
ただし、買主が持分のみを取得しても土地全体を自由に使えるわけではないため、個人や一般の不動産業者からは敬遠されがちです。結果として買い手がつかず、いつまでも売却できないケースもあります。
そのため、実務上は共有持分専門の買取業者に依頼するのが現実的です。
共有持分専門買取業者に依頼する方法については「共有持分専門買取業者に依頼する」で詳しく解説します。
自己持分を放棄する
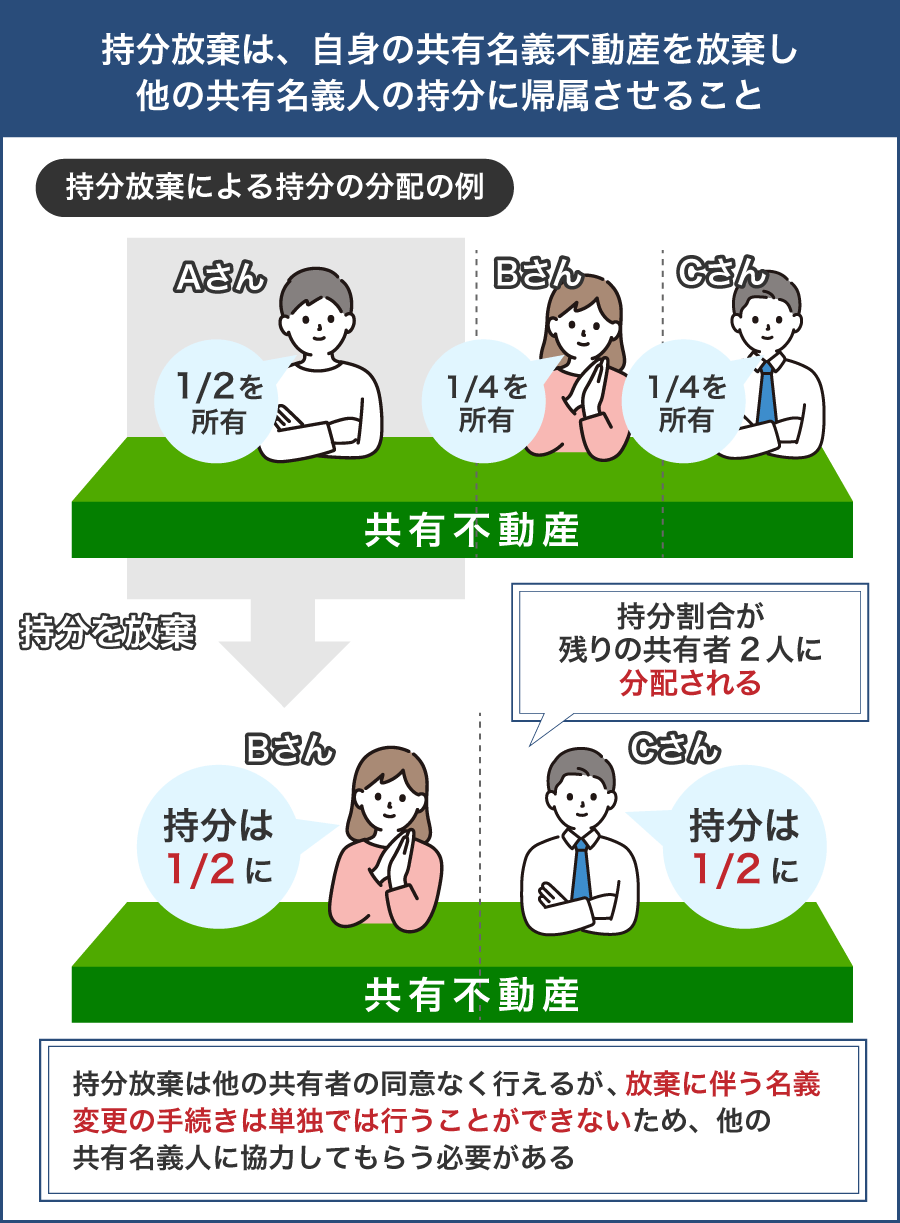
「売却先が見つからない」「他の共有者と関わりたくない」といった理由から、弊社には「お金が残らなくてもいいので、早く共有関係から抜け出したい」というご相談をいただくことがあります。こうしたケースでは、自己持分の放棄を検討する場合があります。
持分放棄は、他の共有者の同意を得ずに単独で行える手段です。対価は得られませんが、煩雑な共有関係から早期に離脱できるメリットがあります。
たとえば、Aが1/2、B・Cがそれぞれ1/4を共有している場合、Aが持分を放棄すると、その割合はB・Cに帰属し、最終的にB=1/2、C=1/2の割合となります。
ただし、個人が共有持分を放棄すると、他の共有者は持分割合に応じてその持分を贈与により取得したものとして扱われます。そのため、持分を取得した共有者に贈与税が課される可能性があります。
暦年課税の場合、持分を取得した共有者がその年に受けた他の贈与も含め、贈与財産の価額の合計額が基礎控除額の110万円を超えると、原則として贈与税の申告が必要です。持分の放棄を行う際には、税理士などの専門家に相談したうえで慎重に判断しましょう。
また、放棄そのものは単独でできますが、持分移転登記を行うには、共有者全員の協力が必要です。
申請時には印鑑証明書や実印が必要となるため、対立関係にある場合や遠方に居住している場合は、手続きが滞るおそれもあります。
こうした状況では、他の共有者を相手に「登記引取請求訴訟」を提起する方法があります。持分移転登記を命じる確定判決を得られれば、不動産登記法第63条1項に基づき、放棄した共有者が単独で登記を申請できます。
共有物分割請求訴訟を起こす
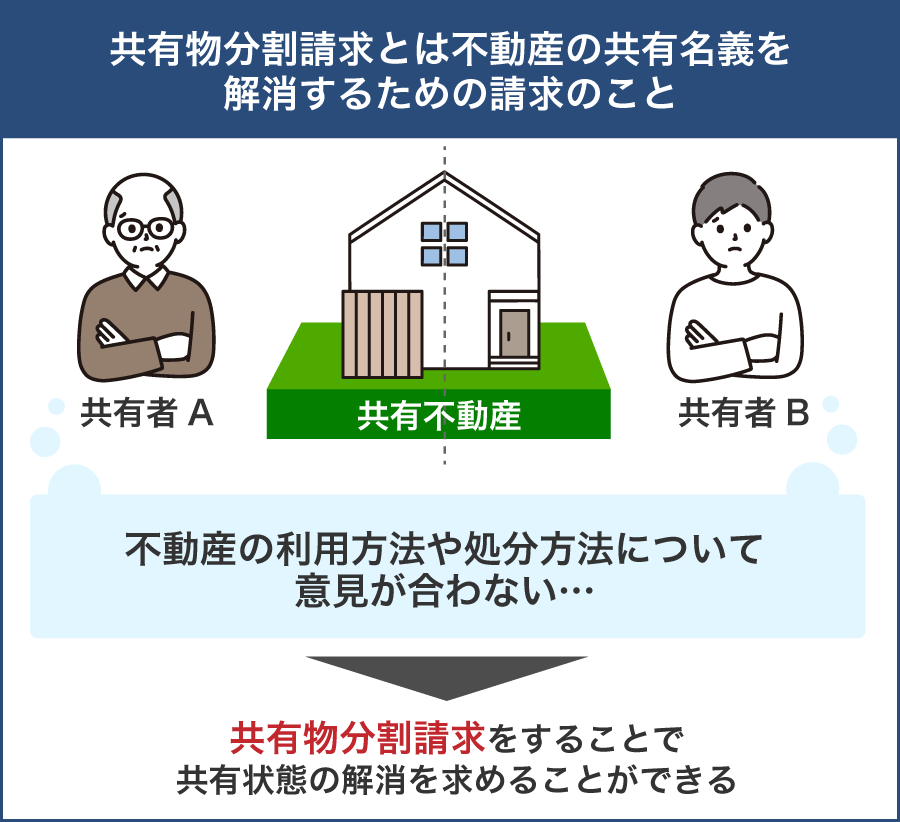
「共有関係を解消したいが、他の共有者とまったく話が進まない」といったご相談は、弊社でもたびたび寄せられます。
こうしたケースでは、裁判所を通じて共有状態の解消を図る「共有物分割請求訴訟」という手段を検討することがあります。裁判所は、物件の状況や共有者の生活実態などを踏まえ、以下のいずれかの分割方法を判断します。
- 現物分割:物理的に不動産を分ける
- 代償分割:他の共有者に金銭を支払って単独所有にする
- 換価分割:物件を売却して代金を分配する(多くは競売)
ただし、必ずしも希望する分割方法が認められるわけではありません。
たとえば、現物分割が難しく、特定の共有者が土地を取得して他の共有者へ金銭を支払う方法も採れない場合には、競売による分割となり、市場価格より大幅に安く売却されるリスクもあります。
さらに、訴訟を起こすには弁護士費用や裁判所への申立費用がかかるほか、訴訟後に発生する所有権移転登記・取得費の計算・税務申告など、事後の手続きも複雑になりがちです。
とくに身内間の共有不動産に対して訴訟を提起すると親族関係の悪化や今後の相続に大きな影響を与えるおそれがあります。そのため、話し合いや調停による解決を目指し、訴訟はあくまでも最終手段として検討すべきです。
共有持分の土地を売却する際の必要書類
共有名義の土地を売却する際に必要となる書類は「不動産全体を売却するのか」「持分だけを売却するのか」によって異なります。とくに、共有持分だけを売る場合は、他の共有者全員の同意や書類を求められないケースもあります。
ただし、状況によっては例外が生じる場合もあるため、手続きを進める前に不動産会社や司法書士へ事前確認することが重要です。
以下に、全体売却・持分売却それぞれに必要な書類をまとめました。
次からは、それぞれの書類の詳細を解説します。
登記識別情報
共有名義の土地を売却する際には、登記識別情報または登記済権利証が必要です。
登記識別情報とは、不動産の登記が完了した際に登記名義人に交付される書類です。アラビア数字と符号で構成された12桁の記号で、登記を行った本人にのみ通知されます。
平成17年の不動産登記法改正以降、従来の「登記済権利証」に代わり、登記識別情報が発行されるようになりました。申請方法により、郵送またはオンラインで通知されますが、他人に閲覧されないよう配慮されています。
不動産及び申請した登記名義人ごとに通知されるため、1人が土地と建物をそれぞれ所有している場合は2通、1つの不動産を複数人で共有している場合は、それぞれの名義人に個別に交付されます。
この登記識別情報は、以下のような登記を行う際に使用します。
- 所有権移転登記(売却や贈与時)
- 抵当権設定登記(住宅ローンの借入時)
不動産登記を行う際は、登記識別情報の通知の有無を選択できます。ただし、登記識別情報は、登記時に「通知あり」を選択した場合のみ発行されます。
通知を希望しないと、後から発行してもらうことはできません。不動産を売却したりローンを借りて抵当権設定をしたりする際に必要となるため、通知を受けるようにしておきましょう。
また、通知を紛失した場合も、再発行はできません。そのため、紛失・未通知のいずれかに該当する場合は、以下の手続きが必要です。
登記識別情報は、登記申請者が登記名義人本人であることを確認するための重要な情報です。第三者に見られないよう厳重に保管し、紛失しないよう注意しましょう。
地積測量図・境界確認書
地積測量図とは、土地家屋調査士が作成し、法務局に備え付けられる公的な実測図です。土地の位置・広さ・形状などが記載されており、主に分筆登記や地積更正登記の際に作成されます。
- 土地の所在および地番
- 隣地との境界線・境界標の位置
- 面積の計算法と計算結果
- 測量日
なお、地積測量図はすべての土地にあるわけではなく、1959年以前に登記された土地や、分筆・地積更正などの登記申請が行われていない土地では、作成されていない場合もあります。
一方、境界確認書は任意の書類で、隣地所有者との合意により境界を確認した記録です。土地家屋調査士の立会いのもと作成される場合が多く、図面とセットで押印・製本されます。
これらの書類がないと、境界の食い違いによって売却時に契約トラブルや隣地との紛争が発生するリスクがあります。とくに共有名義や相続によって名義人が複数存在する場合は、早めの測量・確認を検討することが重要です。
本人確認書類・印鑑証明書・住民票・実印
共有名義の不動産全体を売却するには、名義人全員の本人確認書類や実印などを揃える必要があります。また、共有名義人全員の書類準備だけでなく、明確な売却同意が必要です。
本人確認書類としては、次のような公的書類が利用できます。
- 運転免許証
- マイナンバーカード
- 運転経歴証明書
- パスポート
- 在留カード・特別永住者証明書
なお、2020年2月4日以降に発給されたパスポートには住所欄がないため、現住所を確認できる追加書類を求められる場合があります。
そのほか、次の書類を状況に応じて準備します。
また、共有者が代理人に売却手続きを委任する場合は「委任状」が必要です。委任状には、本人の署名・実印の押印および印鑑証明書の添付が求められます。物件の所在地や最低売却価格、委任する手続きの範囲なども明記しておくと、トラブル防止につながります。
なお、これらはあくまで「不動産全体を共有者全員で売却する場合」に必要な書類です。
自分の「共有持分のみ」を第三者や他の共有者に売却する場合は、原則として他の共有者の同意や印鑑は不要です。
共有持分の土地を売却する際にかかる費用
共有名義の土地や建物を売却する際には、状況に応じてさまざまな費用が発生します。とくに不動産全体を売却する場合と、自分の「持分だけ」を売却する場合では、必要となる費用が異なります。
後からトラブルにならないよう、それぞれの売却方法に応じた必要費用を事前に把握しておくことが重要です。
以下に、代表的な費用項目と相場感、売却方法ごとの要否をまとめました。
上記はあくまで主な費用項目の一覧です。
ここからは、各費用について「不動産全体を売却するケース」と「自分の共有持分だけを売却するケース」にわけて、必要性や注意点を詳しく解説します。
測量費
測量費とは、土地の大きさや形状、隣地との境界線などを測量する際に必要な費用です。
- 現況測量(目視で形状・面積を確認):10万〜30万円程度
- 境界確定測量(境界標を設置・隣地所有者と確認):30万〜100万円程度
一般的な住宅地であれば、40万〜60万円前後が目安ですが、土地が広い・形が複雑・官有地(道路や水路)と隣接している場合などは、さらに高額になるケースもあります。
売却時には、境界確定測量が求められる場面も多く、再建築・分筆を伴う場合はとくに重要です。測量を怠れば、売却後に境界をめぐる責任問題が発生する恐れもあります。
以下のようなケースでは、事前に測量しておくとよいでしょう。
- 境界がわからない、わかりにくい
- 実際の面積が登記簿と異なる
- 土地が相続や共有状態にあり、名義人が複数いる
境界確定測量には1〜2ヵ月程度かかるため、売却スケジュールには余裕が必要です。なお、共有持分のみを売却する場合は現況測量で済むこともありますが、共有者全員での売却や土地分筆を伴う取引では、確定測量が前提となります。
測量費は原則として売主負担ですが、買主と費用を調整することも可能です。スムーズな売却のためには、売主側での準備が望ましいといえるでしょう。
印紙税
印紙税とは、不動産売買契約書などの経済的取引に関する文書に課される税金です。契約書に収入印紙を貼り、消印を押すことで納付とみなされます。
印紙税の税額は、契約金額に応じて決まり、2027年3月31日までの軽減措置が適用される場合、以下のとおりです。
なお、契約書に記載された契約金額が1万円未満の場合は非課税です。1万円以上10万円以下の場合は軽減措置の対象外で、200円の印紙税がかかります。
印紙税は「不動産売買契約書を作成する場合」に発生するため、契約書がない場合は不要です。また、共有不動産を全体で売却する場合と比べ、共有持分のみを売却する場合は契約金額が小さくなりやすく、印紙税も比較的軽く済む傾向があります。
登録免許税
登録免許税とは、所有権が移転する不動産にかかる税金です。登記手続きの際に法務局へ納付します。
登録免許税は、以下の式で計算します。
※2029年3月31日までに売買による所有権移転登記を受ける場合は1.5%
たとえば固定資産税評価額が3,000万円の土地の場合、登録免許税は通常だと60万円ですが、軽減税率1.5%が適用される場合は45万円です。
固定資産税評価額は、毎年送付される「固定資産税課税明細書」などで確認できます。評価額が不明な場合は、市区町村役場で課税証明書を取得することも可能です。(※課税証明書の発行には本人確認書類や手数料(300円程度)が必要です。)
ただし、共有持分のみを売却する場合は、全体の評価額に持分割合(1/2や1/3など)をかけて計算します。
たとえば、固定資産税評価額3,000万円の土地の1/2持分を売却する場合、課税標準は1,500万円となります。登録免許税は通常30万円ですが、軽減税率1.5%が適用される場合は22万5,000円です。
納付は収入印紙によって行うのが一般的で、登記を司法書士に依頼する場合は、報酬とあわせて支払うケースが多くみられます。
登録免許税の負担者は法律で決まっていませんが、実務上は買主が負担するのが通例です。ただし、売主と買主の合意によって、売主が一部または全額を負担する場合もあります。
抵当権抹消費用・司法書士報酬
共有者全員で共有名義の不動産を売却する場合、その不動産に抵当権(住宅ローンなどの担保)がついていれば、抹消登記が必要です。
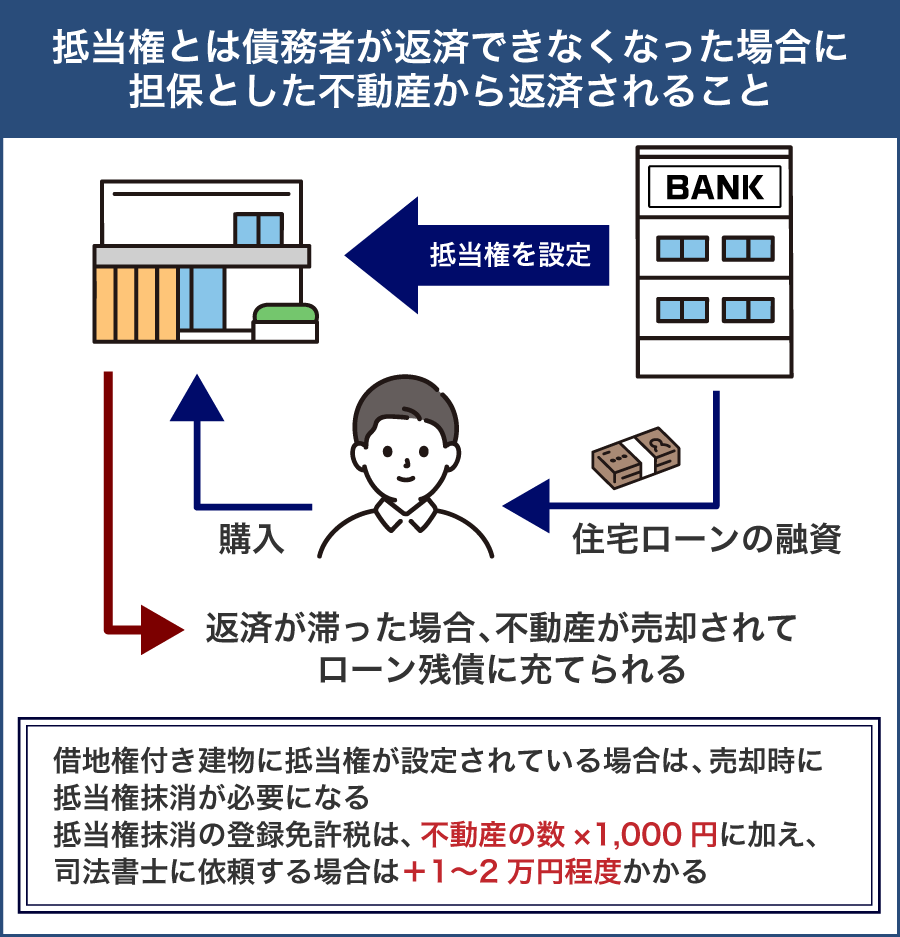
抹消登記には、不動産1個につき1,000円の登録免許税がかかります。土地と建物の両方が対象となる場合は、それぞれに課税されます。
さらに、司法書士に手続きを依頼する場合は、1〜2万円程度の報酬がかかるのが一般的です。案件の複雑さや地域によっては3万円前後になるケースもあります。
住宅ローンを完済していても、抵当権の抹消登記をしていないと、登記簿上は「担保付き不動産」として扱われ、売却手続きが進められないケースがあります。
なお、共有持分だけを売却する場合、対象の持分に抵当権が設定されていなければ抹消登記は不要です。ただし、持分自体に担保権が設定されているケースでは、売却にあたり金融機関の承諾や抹消手続きが必要になる可能性があります。
仲介手数料
不動産を売却する際には、仲介を依頼した不動産会社に仲介手数料(成功報酬)を支払う必要があります。これは売買契約の成立に対して発生する手数料です。
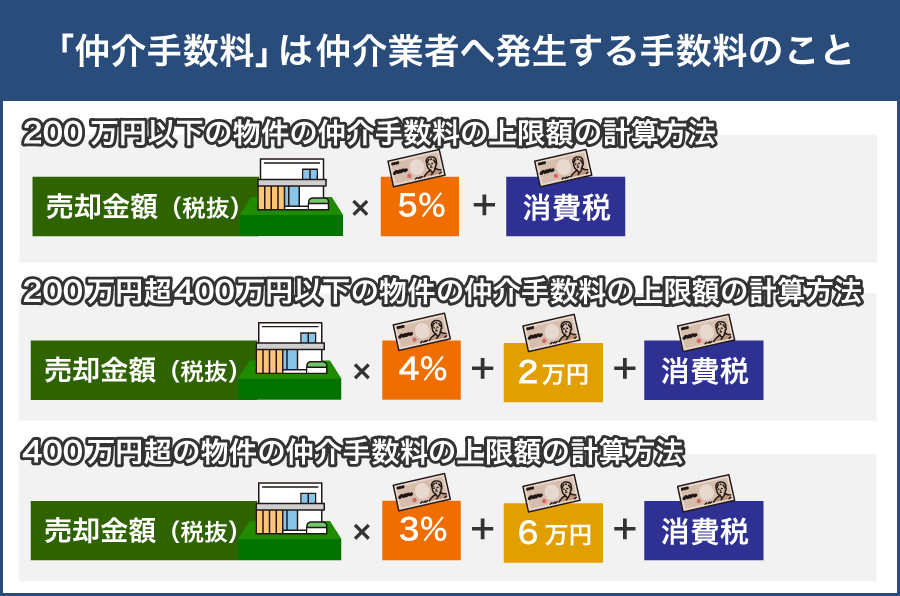
仲介手数料の上限は、宅地建物取引業法第46条により以下のとおり定められています。
ただし、売買価格が400万円を超える場合は「(売買価格×3%+6万円)+消費税」で求める速算式が広く用いられています。
これは、200万円以下・400万円以下・400万円超の各部分に率をかける本来の計算式を簡略化したものです。
たとえば売却価格が3,000万円の場合、仲介手数料の上限は次のとおりです。
不動産会社はこの上限の範囲内で、実際の手数料額を設定します。
近年では手数料の割引や定額制を採用している会社もあり、媒介契約の種類(専属専任・専任・一般)によっても対応姿勢が異なるため、複数社で比較検討することが大切です。
共有持分のみを売却する場合も、仲介を利用すれば仲介手数料が発生します。ただし、売却価格が数十万〜数百万円程度と低額になる傾向があるため、手数料の負担感が相対的に大きくなる点には注意が必要です。
仲介手数料の支払い時期は、売買契約締結時と引渡し時の2回にわけて支払うのが一般的です。多くの会社では、契約時に50%、引渡し時に残り50%を支払う形をとっています。
また、仲介手数料は「成功報酬」ですが、以下のようなケースでは、売却が成立しない場合でも支払い義務が発生するケースがあります。
- 売買契約成立後に、売主が自己都合で売却を中止した場合
- 契約締結後に、買主が履行不能(代金未払いなど)に陥った場合
売主や買主の故意・過失により契約が履行されなかった場合は、仲介手数料を支払う義務が発生する可能性があります。スケジュールや資金計画は事前にしっかり検討しておきましょう。
仲介会社が売主・買主の両方を担当する「両手仲介」か、どちらか一方のみを担当する「片手仲介」かによって、会社の手数料収入や販売姿勢が異なる場合があります。信頼できる会社を選ぶことが、納得のいく売却につながります。
譲渡所得税
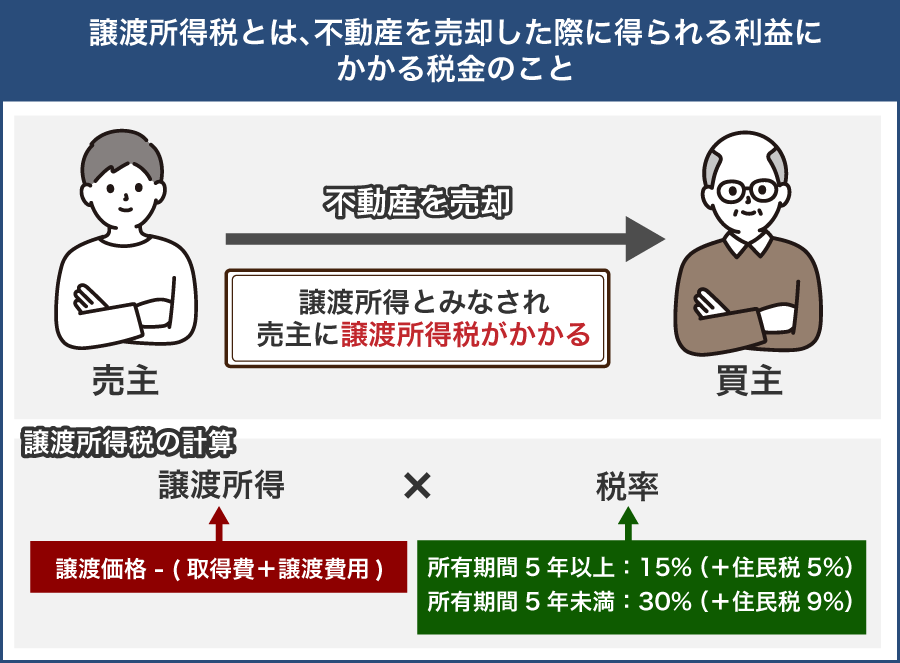
不動産を売却した際に得られる利益は「譲渡所得」と呼ばれます。譲渡所得税とは、この譲渡所得に課される税金です。
譲渡所得は「譲渡価格 -(取得費+譲渡費用)」で計算します。
- 取得費:譲渡や売却する財産を取得したときにかかった購入代金や購入手数料などの費用
- 譲渡費用:譲渡や売却をするために直接支出した費用
取得費には、購入代金のほか「仲介手数料」「登記費用」「不動産取得税」「設備費・改良費」なども含まれます。また、譲渡費用には「仲介手数料」や「測量費」「建物の解体費用」など、売却に直接関係する支出が該当します。
売却と無関係な費用は含められないため、使用できるかどうか確認しておくことが重要です。
取得費が不明な場合は、「概算取得費」として譲渡価格の5%を取得費とみなすことが認められています。ただし、実際の取得費が5%を超えていた場合でも取得費が5%しか控除されないため、実際よりも高い譲渡所得が算出され、結果的に税額が多くなるおそれがあります。
そのため、可能な限り売買契約書や領収書などを探して、正確な取得費を把握しておくことが大切です。
なお、譲渡所得がゼロもしくはマイナスの場合は、譲渡所得税は課税されません。たとえば、8年前に夫婦で4,000万円で購入した土地を3,500万円で売却した場合は、譲渡益が出ないため、譲渡所得税は発生しません。
譲渡所得にかかる税額は、所得税・住民税に加え、復興特別所得税等を含めて計算します。保有期間によって以下のように税率が異なります。
不動産全体を売却する場合の計算例は以下のとおりです。
・結婚期間中に購入した共有名義の土地を売却する場合
・購入時価格:4,000万円
・売却時価格:4,700万円
・売却時の諸費用:100万円
・所有期間:15年
譲渡所得=4,700万円 -(4,000万円+100万円)= 600万円
保有期間が5年を超えているため「長期譲渡所得」となり、税額は以下のように計算します。
600万円 × 20.315%=121万8,900円
共有持分だけを売却する場合、その持分に対応する取得費は、土地全体の取得費を持分割合に応じて按分して計算するのが原則です(相続や贈与などの状況によっては変わる可能性あり)。土地全体に共通してかかった譲渡費用も、持分割合などの合理的な基準で按分します。
たとえば、A・Bが土地を1/2ずつ共有しており、土地全体の取得費が4,000万円、土地全体に共通してかかった譲渡費用が100万円だったとします。Aが自己持分を2,500万円で売却し、共通の譲渡費用を1/2負担した場合の計算は、以下のとおりです。
譲渡所得=2,500万円-(4,000万円×1/2+100万円×1/2)=450万円
ただし、実際の売却価格や、その共有者だけにかかった譲渡費用については、按分額ではなく実際の金額を用います。
また、売却する不動産が本人の居住用である場合「3,000万円の特別控除」が適用できるケースがあります。この特別控除は、共有持分を売却する場合でも、実際に居住していた本人が売却する部分に限り適用されます。
この特例の適用可否は共有者ごとに判定されます。売却時に住んでいない共有者でも、以前その不動産に住んでおり、住まなくなってから3年を経過する日の属する年の12月31日までに売却するなどの要件を満たせば適用される場合があります。
共有名義(持分)の土地を高く売却するコツ
共有名義の土地や建物を売却しようとしても「自分の持分だけでは買い手が見つからない」「想定よりも安くしか売れない」といった問題に直面するケースも少なくありません。
自己持分は単独で売却できますが、買主が土地全体を自由に利用・処分できるわけではないため、市場で敬遠されやすく、価格も下がりやすい傾向があります。
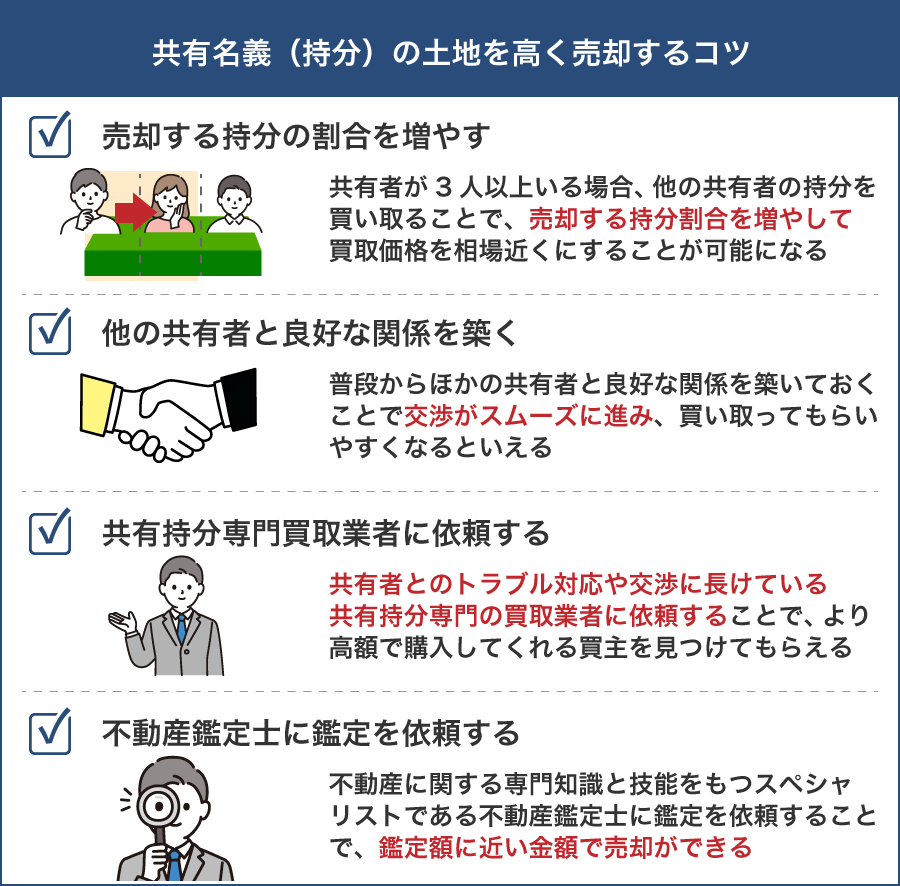
しかし、以下の対応をとることで、高く売却できる可能性もあります。
- 売却する持分の割合を増やす
- 共有持分専門買取業者に依頼する
- 不動産鑑定士に鑑定を依頼する
それぞれの方法について詳しく解説します。
売却する持分の割合を増やす
共有者が3人以上いる場合は、他の共有者の持分を買い取って、自身の持分割合を増やす方法も検討できます。
他の共有者の持分を買い取れば、自分の持分割合を増やせます。相手が所有する持分をすべて買い取った場合は、共有者の数も減らすことが可能です。
これにより、物件の活用や売却に必要な合意が取りやすくなり、最終的には単独名義化や共有解消につながる可能性も高まります。
持分割合が大きいと、将来的に単独所有化できる可能性が高いと判断されやすく、買い手からは「共有状態を解消しやすい物件」として検討されやすくなります。たとえば、1/3しか保有していないよりも過半数を保有しているほうが、価格面でも好条件を引き出しやすくなるでしょう。
なお、持分を取得した場合は、所有権移転登記が必要です。登記を行わないと第三者に対して所有権を主張できないため、忘れずに手続きしましょう。
共有持分専門買取業者に依頼する
共有持分の売却は、買主が土地全体を自由に利用・処分できず、取得後の管理や活用にも共有者との関係が影響します。そのため、一般的な不動産会社では、共有持分のみの取り扱いを断られるケースも少なくありません。
スムーズかつ確実に売却したい場合は、共有不動産を専門に扱う買取業者への依頼が現実的です。
買取専門業者は、共有持分の査定・買取や、取得後の管理・活用に関する実務経験が豊富なため、手続きを滞りなく進めやすくなります。提携弁護士との連携体制があるところなら、法的な対応が必要な持分も買い取ってくれる可能性があります。
また、仲介とは異なり、買主を探す手間がなく、仲介手数料もかかりません。早ければ数日で現金化できるケースもあり「早く・確実に売却したい」と考える人にとって大きなメリットになるでしょう。
なお、当サイトを運営する「株式会社クランピーリアルエステート」は、共有名義不動産の買取を専門に行っている不動産会社です。全国の弁護士と連携し、相続・離婚・権利関係のトラブルなど複雑な案件でも、法的リスクに配慮しながら丁寧に対応しています。
「他の共有者と話ができない」「権利関係がややこしくて進まない」といったお悩みがある人も、まずはお気軽にご相談ください。状況を丁寧にヒアリングしたうえで、あなたの持分を高価買取できるかどうか、より良い解決策がないかを含めて、最適な方法をご提案します。
不動産鑑定士に鑑定を依頼する
共有持分の土地を高く売却したい場合は、不動産鑑定士に鑑定を依頼するのも有効な選択肢です。不動産鑑定士は、不動産の適正価格を公正に評価する国家資格者で、鑑定書は価格交渉や法的手続きでも信頼できる資料として活用できます。
共有持分の土地は、主に他の共有者や買取業者が買主になることが多く、通常の土地より購入希望者が限られ、売却価格も低くなりがちです。また、共有者の関係性や持分割合も価格に影響するため、一般的な不動産とは評価の基準が異なります。たとえば、共有者との関係が悪化しているケースや、持分割合が極端に少ない場合は、評価額が下がる傾向があります。
不動産鑑定士に鑑定を依頼することで、価格に対する根拠が明確になり、共有者との協議や業者との交渉もスムーズに進めやすくなるでしょう。ただし、鑑定額はあくまで適正価格の目安であり、売却金額としてそのまま反映されるとは限りません。
特殊なケースで共有名義の土地を売却する対処法
共有名義の土地全体は、原則としてすべての共有者の同意がなければ売却できません。しかし実務では、共有者の1人が行方不明・認知症・未成年といった特殊なケースも珍しくなく、通常どおりに売却を進めることが難しくなります。
ここでは、以下のような場面で求められる対応や注意点について解説します。
- 共有者が行方不明の場合
- 共有者が認知症を発症してしまった場合
- 共有者が親権者のいない未成年者の場合
それぞれ法的な手続きや必要書類が異なるため、状況に応じた適切な対応を確認しておきましょう。
共有者が行方不明の場合
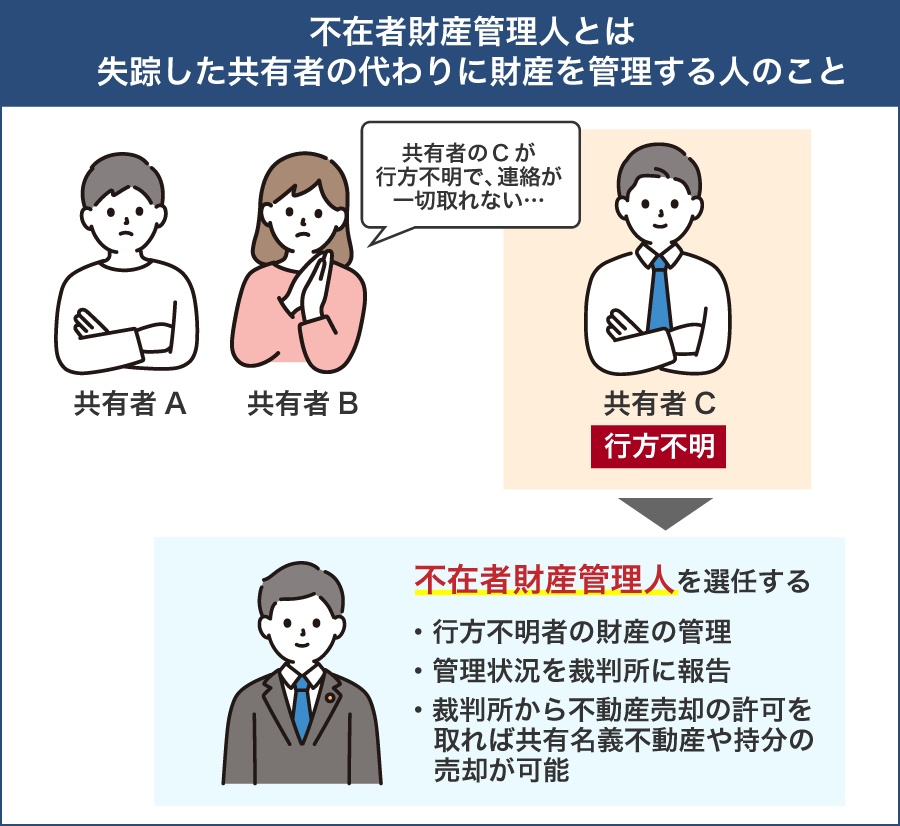
かつては、共有名義の不動産において共有者の一人が行方不明となった場合、家庭裁判所に「不在者財産管理人」の選任を申し立てなければ、売却や大規模な管理行為を行うことはできませんでした。不在者財産管理人制度とは、所在等不明の共有者に代わり、裁判所が選任した管理人が不動産の保存や管理を行う制度です。
ただし、制度の利用には数十万円の予納金が必要なうえ、手続きも煩雑であるため、実務上は負担が大きく、利用をためらうケースも多く見受けられました。
こうした課題に対応するため、2023年の民法改正では、行方不明の共有者がいる場合でも、一定の条件のもとで他の共有者のみで不動産の売却や管理を行える仕組みが整備されています。
主な改正点は以下のとおりです。
- 所在等不明共有者以外の共有者全員が自己持分の全部を同じ買主へ譲渡する場合は、裁判所の決定を得ることで、所在等不明共有者の持分も併せて譲渡できる(民法262条の3)
- 裁判所の決定を得れば、所在等不明共有者以外の共有者の持分価格の過半数で、賃貸やリフォームなどの管理に関する事項を決められる(民法252条2項1号)
なお、所在等不明共有者の持分が遺産分割を終えていない相続財産に含まれる場合、持分譲渡権限付与決定による売却についても、原則として相続開始から10年が経過している必要があります。また、裁判所が定めた金額を供託しなければなりません。
たとえば、相続によって面識のない遠縁の親族が共有者となり、その所在が不明な場合でも、登記簿や住民票などの調査により所在等不明と認定されれば、裁判所の決定を得て手続きを進めることが可能です。
さらに、共有状態を根本的に解消する手段として「所在等不明共有者の持分を取得できる制度」も創設されました。
- 所在等不明共有者の持分を、裁判所の決定によって取得することができる(民法262条の2)
- 所在等不明共有者の持分が、遺産分割を終えていない相続財産に含まれる場合は、相続開始から10年が経過すると、持分取得の申立てができる(民法262条の2第3項)
なお、これらの制度を利用するには、所在不明であることを証明するために、住民票・登記簿・戸籍謄本などを通じた十分な調査と書類の提出が求められます。
また、持分の取得を申立てる場合は、裁判所が定めた金額の供託が必要となる点にも留意すべきです。
手続きは、共有不動産の所在地を管轄する地方裁判所に申し立てることで開始され、裁判所の決定を経て売却や管理、持分取得などが可能となります。
行方不明の共有者がいる場合には、これらの制度の活用を視野に入れながら、早い段階で弁護士や司法書士などに相談することをおすすめします。
共有者が認知症を発症してしまった場合
共有者が認知症などにより意思能力を失ったと判断された場合、不動産の売却や賃貸契約といった法律行為を単独で行うことはできません。このようなケースでは、本人を支援する「成年後見制度」の利用が必要になります。
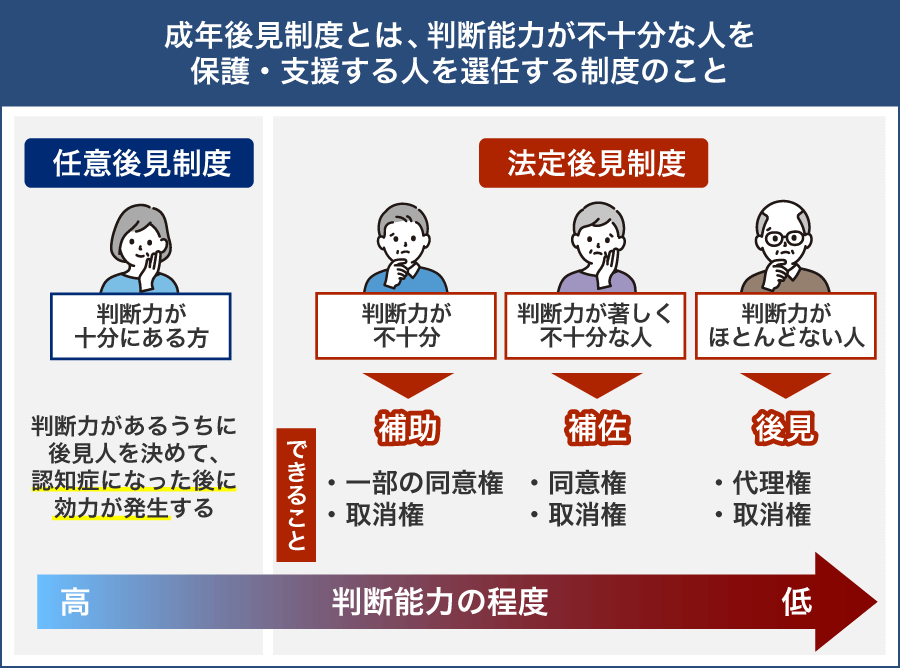
成年後見制度とは、認知症や障害などで判断能力が不十分な人の財産管理や法律行為を支援する制度です。本人があらかじめ支援者を指定する「任意後見制度」と、家庭裁判所が支援者を選任する「法定後見制度」があります。
後見人は、不動産の管理や売却、財産の保護などを本人に代わって行えます。
判断能力の有無や開始のタイミングによって使い分けが必要になるため、それぞれの違いを押さえておくことが大切です。
以下の表に、両制度の主な違いをまとめました。
このように、任意後見制度と法定後見制度では、開始の条件や申立人、監督方法などに明確な違いがあります。
次に、それぞれの制度について具体的な内容をみていきましょう。
任意後見制度
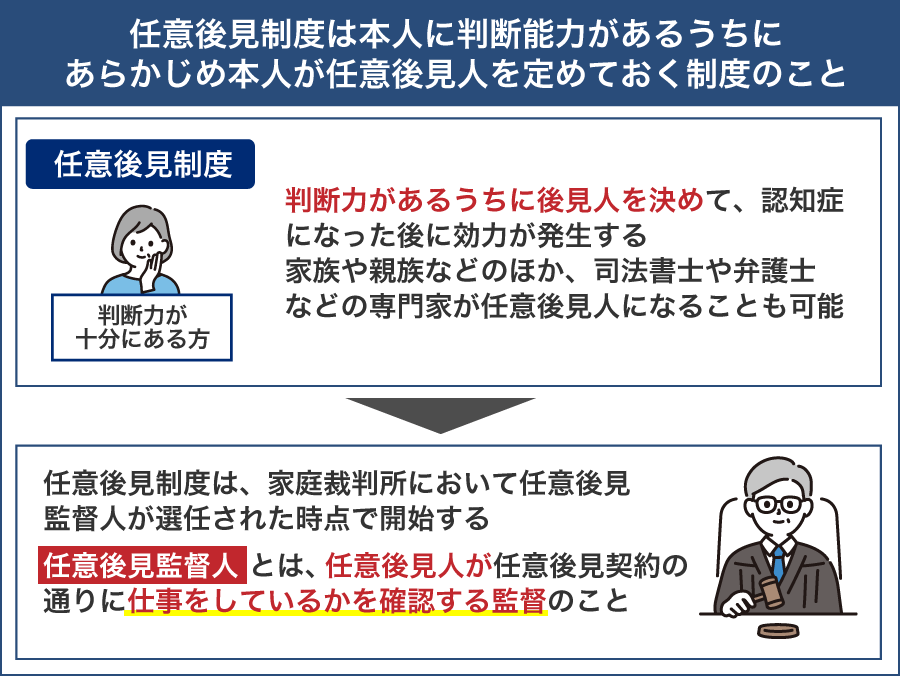
任意後見制度は本人に判断能力があるうちに、あらかじめ本人が任意後見人を定めておく制度です。
任意後見人になるには、原則として、法律上特別な資格は必要ありません。家族や親族などが任意後見人になることも可能ですし、司法書士や弁護士などの専門家を任意後見受任者として指定することもできます。
任意後見契約は、本人の判断能力が低下し、家庭裁判所が任意後見監督人を選任した時点で効力を生じます。配偶者や兄弟姉妹など、自分と年齢が近い人が任意後見人になった場合、任意後見制度を開始するときに後見人も高齢になっていて責務を果たすのが困難な可能性があります。年齢を重ねるほど、判断能力は落ちていくため、任意後見人になってもらう人は慎重に選びましょう。
また、任意後見契約に関する法律4条1項3号の定めにより、以下の欠格事由にあてはまる場合は任意後見契約の効力が生じません。
- 未成年者
- 破産者
- 行方不明者
- 家庭裁判所から法定代理人などを解任されたことがある人
- 本人に対して訴訟を起こしたことがある人、その配偶者と直系血族
- 不正な行為、著しい不行跡その他任意後見人の任務に適しない事由がある人
任意後見制度による支援は、家庭裁判所が任意後見監督人を選任した時点で正式に開始されます。任意後見監督人の役割は、任意後見人の職務を監督することです。報酬を支払いたくないからといって、任意後見監督人を省くことはできません。
任意後見監督人の報酬の相場は、管理対象となる財産の額によっても異なり、具体的には次のようになります。
- 管理財産が5,000万円以下の場合:月額5,000~20,000円
- 管理財産が5,000万円超の場合:月額25,000~30,000円
※金額はあくまで目安であり、地域や裁判所の判断、財産内容に応じて異なる場合があります。
任意後見監督人になるには、原則として法律上特別な資格は必要ありません。しかし、任意後見契約に関する法律5条の定めにより、次の欠格事由にあてはまる人は、任意後見監督人になることができません。
- 任意後見受任者
- 任意後見受任者の配偶者・直系血族・兄弟姉妹
- 本人に対して訴訟を起こしたことがある人、その配偶者と直系血族
- 未成年者
- 破産者
- 裁判所から法定代理人などを解任されたことがある人
- 行方不明者
任意後見制度を利用する際は、次の書類と費用が必要です。
参照:任意後見制度とは(手続の流れ、費用) | 成年後見はやわかり
任意後見を開始する際の手続きは、次のとおりです。
- 本人と任意後見受任者間で、任意後見契約を公正証書で締結する
- 本人の住所地を管轄する家庭裁判所に、任意後見監督人の選任を申し立てる
- 本人の判断能力が不十分になったかどうかを家庭裁判所が調査し検討を行う
- 家庭裁判所により任意後見監督人が選任され、任意後見が開始される
なお、任意後見制度は、本人の自主性を尊重する方針に基づいているため、本人がした法律行為を任意後見人が取り消せません。取消権による保護が必要な場合は、本人の判断能力の程度に応じて法定後見制度の利用も検討する必要があります。
任意後見人の報酬は契約によって異なります。とくに弁護士や司法書士などの専門家に依頼する場合、依頼先によっては報酬が高くなるケースもあります。費用を抑えるためにも、任意後見人の報酬額を契約で明確に決めておきましょう。
法定後見制度
法定後見制度とは、認知症などで判断能力が低下した人の生活や財産を法的に支援するために、家庭裁判所の審判によって開始される制度です。
本人の判断能力の程度に応じて、次の3類型があります。
後見人・保佐人・補助人には特別な資格は不要で、家族や親族が候補者として申立てることも可能です。ただし、最終的な選任は家庭裁判所が行うため、希望どおりの人物が選ばれるとは限りません。
たとえば、候補者が財産の不正使用を疑われている、親族間に重大なトラブルがあるといった事情がある場合、弁護士や司法書士などの第三者が後見人に選任されるケースも多くみられます。
なお、成年後見人には誰でもなれるわけではありません。後見人等になれない「欠格事由」も民法で定められており、以下のような人は選任されません(民法第847条など)。
- 未成年者
- 家庭裁判所で解任された法定代理人・保佐人・補助人
- 破産者
- 本人に対して訴訟をした者、その配偶者・直系血族
- 行方不明者
このほか、不正行為や利益相反のおそれなどがある場合は、家庭裁判所が候補者の適格性を考慮し、別の人物を選任することがあります。
法定後見制度の申立権者・必要書類・費用は以下のとおりです。
申立て後は、家庭裁判所による面談や調査が行われ、その結果に基づいて後見人の選任と制度の開始が決定されます。
成年後見人に選ばれると、家庭裁判所の許可がなければ辞任できず、原則として本人が亡くなるまで職務を全うしなければなりません。
その間、定期的な財産状況の報告が必要となるほか、本人の居住用不動産を処分する場合には、家庭裁判所の許可を得なければなりません。また、制度利用者が亡くなった際には、相続人への財産引渡しなども必要です。
このように、法定後見人には大きな責任と手間が伴います。制度の趣旨を理解し、慎重に対応を検討することが大切です。
共有者が親権者のいない未成年者の場合
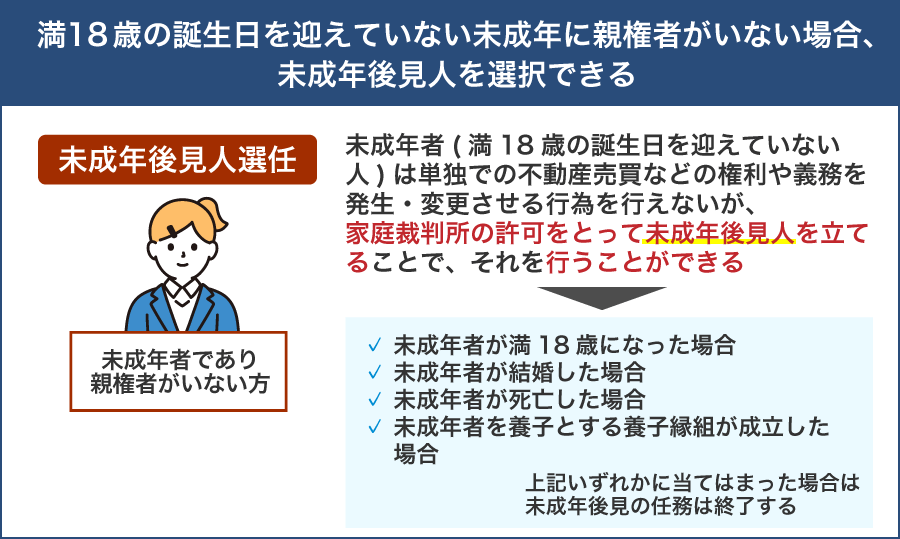
未成年者は、単独で不動産の売買契約などの法律行為を行うことができません(民法5条1項)。民法上の未成年者とは、満18歳未満の者を指します。
未成年が不動産の共有持分を保有している場合でも、契約行為には原則として法定代理人の関与が必要です。通常は親権者がこの役割を担いますが、親権を行う者がいない場合や、親権を行う者が財産管理権を有しない場合は、家庭裁判所で未成年後見人を選任してもらう必要があります。
未成年後見人とは、親権を行う者がいない場合や、親権を行う者が財産管理権を有しない場合に、未成年者の法定代理人として財産の管理や法律行為を行う者です。
未成年後見人の同意があれば、未成年者が共有持分の売主となることが可能であり、後見人が代理人として売却することも認められます。
未成年後見人には特別な資格は不要ですが、以下のような民法上の欠格事由に該当する人は対象外です。
- 未成年者
- 家庭裁判所で解任された元法定代理人など
- 破産手続中の者
- 未成年者に対して訴訟を起こした者やその配偶者・直系血族
- 行方不明者
未成年後見制度を利用する際の申立人や必要書類、費用は以下のとおりです。
申立て後は、家庭裁判所による面接や親族への照会を経て、未成年後見人が選任されます。選任後は、1ヵ月以内に財産目録や年間収支予定表を提出しなければなりません。
また、未成年後見は以下のいずれかに該当した場合に終了します。
- 未成年者が18歳に達したとき
- 死亡したとき
- 養子縁組により親権者が生じたとき
未成年後見が終了した場合、後見人は以下の3つを行う必要があります。
- 後見終了事由が発生した日から10日以内に、未成年者の本籍地または未成年後見人の住所地の市区町村役場へ「後見終了の届出」を提出する
- 管理していた財産を、成年に達した本人、新たな親権者または相続人などに引き継ぐ
- 後見終了後2か月以内に、家庭裁判所へ後見事務報告書・財産目録などを提出する
まとめ
共有名義(持分)の土地には、各共有者が住宅ローンを借り入れて要件を満たせば、住宅ローン控除をそれぞれ受けられるほか、1人あたりの購入費用を抑えられるメリットがあります。一方で、相続が発生すると権利関係が複雑になったり、見知らぬ人が共有者になってしまったりするデメリットも存在します。
共有名義不動産は単独所有の土地と異なり、土地全体を自分だけの判断で自由に活用・処分できません。土地全体の売却には共有者全員、賃貸借などの管理行為には原則として共有持分価格の過半数の同意が必要です。ただし、自己持分のみであれば、他の共有者の同意を得ずに売却できます。
そのため、共有者と意見が合わない場合や、相続によって権利関係がさらに複雑になるおそれがある場合は、早めに共有状態の解消を検討するとよいでしょう。
他の共有者との話し合いが難しく、早期の現金化や共有関係からの離脱を希望する場合は、共有持分専門の買取業者へ自己持分を売却する方法もあります。
当サイトを運営するクランピーリアルエステートは、共有名義不動産の買取に特化しており、一般市場では売却が難しい共有持分の買取にも対応しています。弁護士との連携体制も整っているため、共有者との関係に悩んでいる人でも安心してご利用いただけます。
共有持分の売却を検討している人は、ぜひ一度ご相談ください。
共有名義の土地に関するよくある質問
共有名義の土地を共有者全員で売却するにはどんな手順が必要ですか?
共有名義の土地を売却するには、共有者全員が売却に同意し、買主との間で売買契約を締結する必要があります。その後、所有権移転登記を行うために、全共有者が署名・押印した必要書類をそろえて法務局に申請します。共有者が1人でも反対すると売却はできないため、事前に意思確認を済ませておくことが重要です。
また、共有者が遠方にいる場合や高齢で判断能力に不安があるケースでは、手続きに時間がかかることもあるため早めに準備しておきましょう。たとえば、遠方に住む共有者には委任状を取得する、高齢者については成年後見制度を検討するなど、状況に応じた事前準備をしておくとスムーズです。
共有者が共有持分を勝手に売却したときはどうすればいいのでしょうか?
共有者が自分の持分を第三者に売却してしまった場合は、次のような方法で対処を検討しましょう。
- 新たな共有者(買取業者など)と交渉して、持分を買い戻す
- ほかの共有者と協力して、その持分をまとめて取得する
- 法的手段を視野に入れる(交渉が難航する場合など)
共有者による持分の売却は、法律上は有効とされており、他の共有者が同意していなくても取り消すことはできません。とくに買取業者のような第三者が新たな共有者になると「売却を強く求められる」「分割請求訴訟を起こされる」などのトラブルに発展しやすくなります。
共有者間で第三者への売却について事前協議する旨などを契約・覚書で定めておけば、無断売却を抑止する効果は期待できます。ただし、その合意に違反した持分売却が当然に無効になるとは限らないため、法的な拘束力や違反時の取り扱いについては弁護士へ確認しましょう。
共有名義の土地の片方が死亡したらどうなるのでしょうか?
共有者が亡くなった場合、その人の持分は相続の対象となり、法定相続人が新たな共有者になります。たとえば、2人が半分ずつ所有していた土地で一方が亡くなると、その持分は配偶者や子どもなどが相続し、新たな共有者になります。そのため、持分がさらに細かく分かれてしまい、将来的に売却や活用がより困難になってしまうでしょう。
こうした状態を避けるためにも、できるだけ早期に遺産分割協議を行い、相続登記を済ませておくことが大切です。
共有者がわからず活用できない共有名義の土地はどうするべきでしょうか?
所在等不明共有者がいる場合でも、現在は改正民法に基づく裁判所の決定により、一定の要件のもとで管理行為を決めたり、所在等不明共有者の持分を取得したり、持分を第三者へ譲渡したりできる制度があります。共有状態そのものを解消したい場合は、共有物分割請求も選択肢です。共有物分割請求訴訟では、現物分割や価格賠償による分割、要件を満たす場合には競売が命じられることがあります。
専門家のコメント
全員の同意が必要な工事と軽微な変更工事についての実務上の判断
軽微な変更にあたるかは、工事の規模や費用だけでなく、「共有物の外観・構造・用途が大きく変わるか」「元の状態へ戻せるか」などを総合的に判断します。「◯◯工事は必ず変更行為」と一律に判断できるわけではないので、どれくらいの同意が必要になるかは、事前に弁護士などの専門家へ確認しましょう。